Netflix превзошёл ожидания по прибыли в третьем квартале 2026 года — и всё равно потерял в цене. Компания отчиталась о разводнённой прибыли $0,87 на акцию после закрытия торгов во вторник, 20 октября, при ожиданиях $0,82 у аналитиков, опрошенных LSEG, сообщает CNBC. Выручка составила $12,87 млрд — точно в соответствии с консенсусом. Затем компания дала прогноз на четвёртый квартал ниже ожиданий рынка и снизила рекламный ориентир на 2026 год на $300 млн.
Во вторник, 20 октября, до публикации отчёта акции закрылись на $68,69, снизившись за день на 1,66%. На расширенных торгах во вторник бумаги упали примерно на 6%, сообщил CNBC, а 21 октября на премаркете торговались примерно на 6% ниже, по данным Yahoo Finance. На момент написания статьи основная сессия ещё не открылась.
Квартал: выручка по плану, прибыль выше ожиданий
Приведённые ниже данные взяты из письма акционерам, которое Netflix подал в SEC 20 октября.
- Выручка: $12 874 млн, рост на 11,8% год к году (11% в постоянной валюте). Netflix прогнозировал именно этот уровень; консенсус-прогноз LSEG составлял $12,87 млрд.
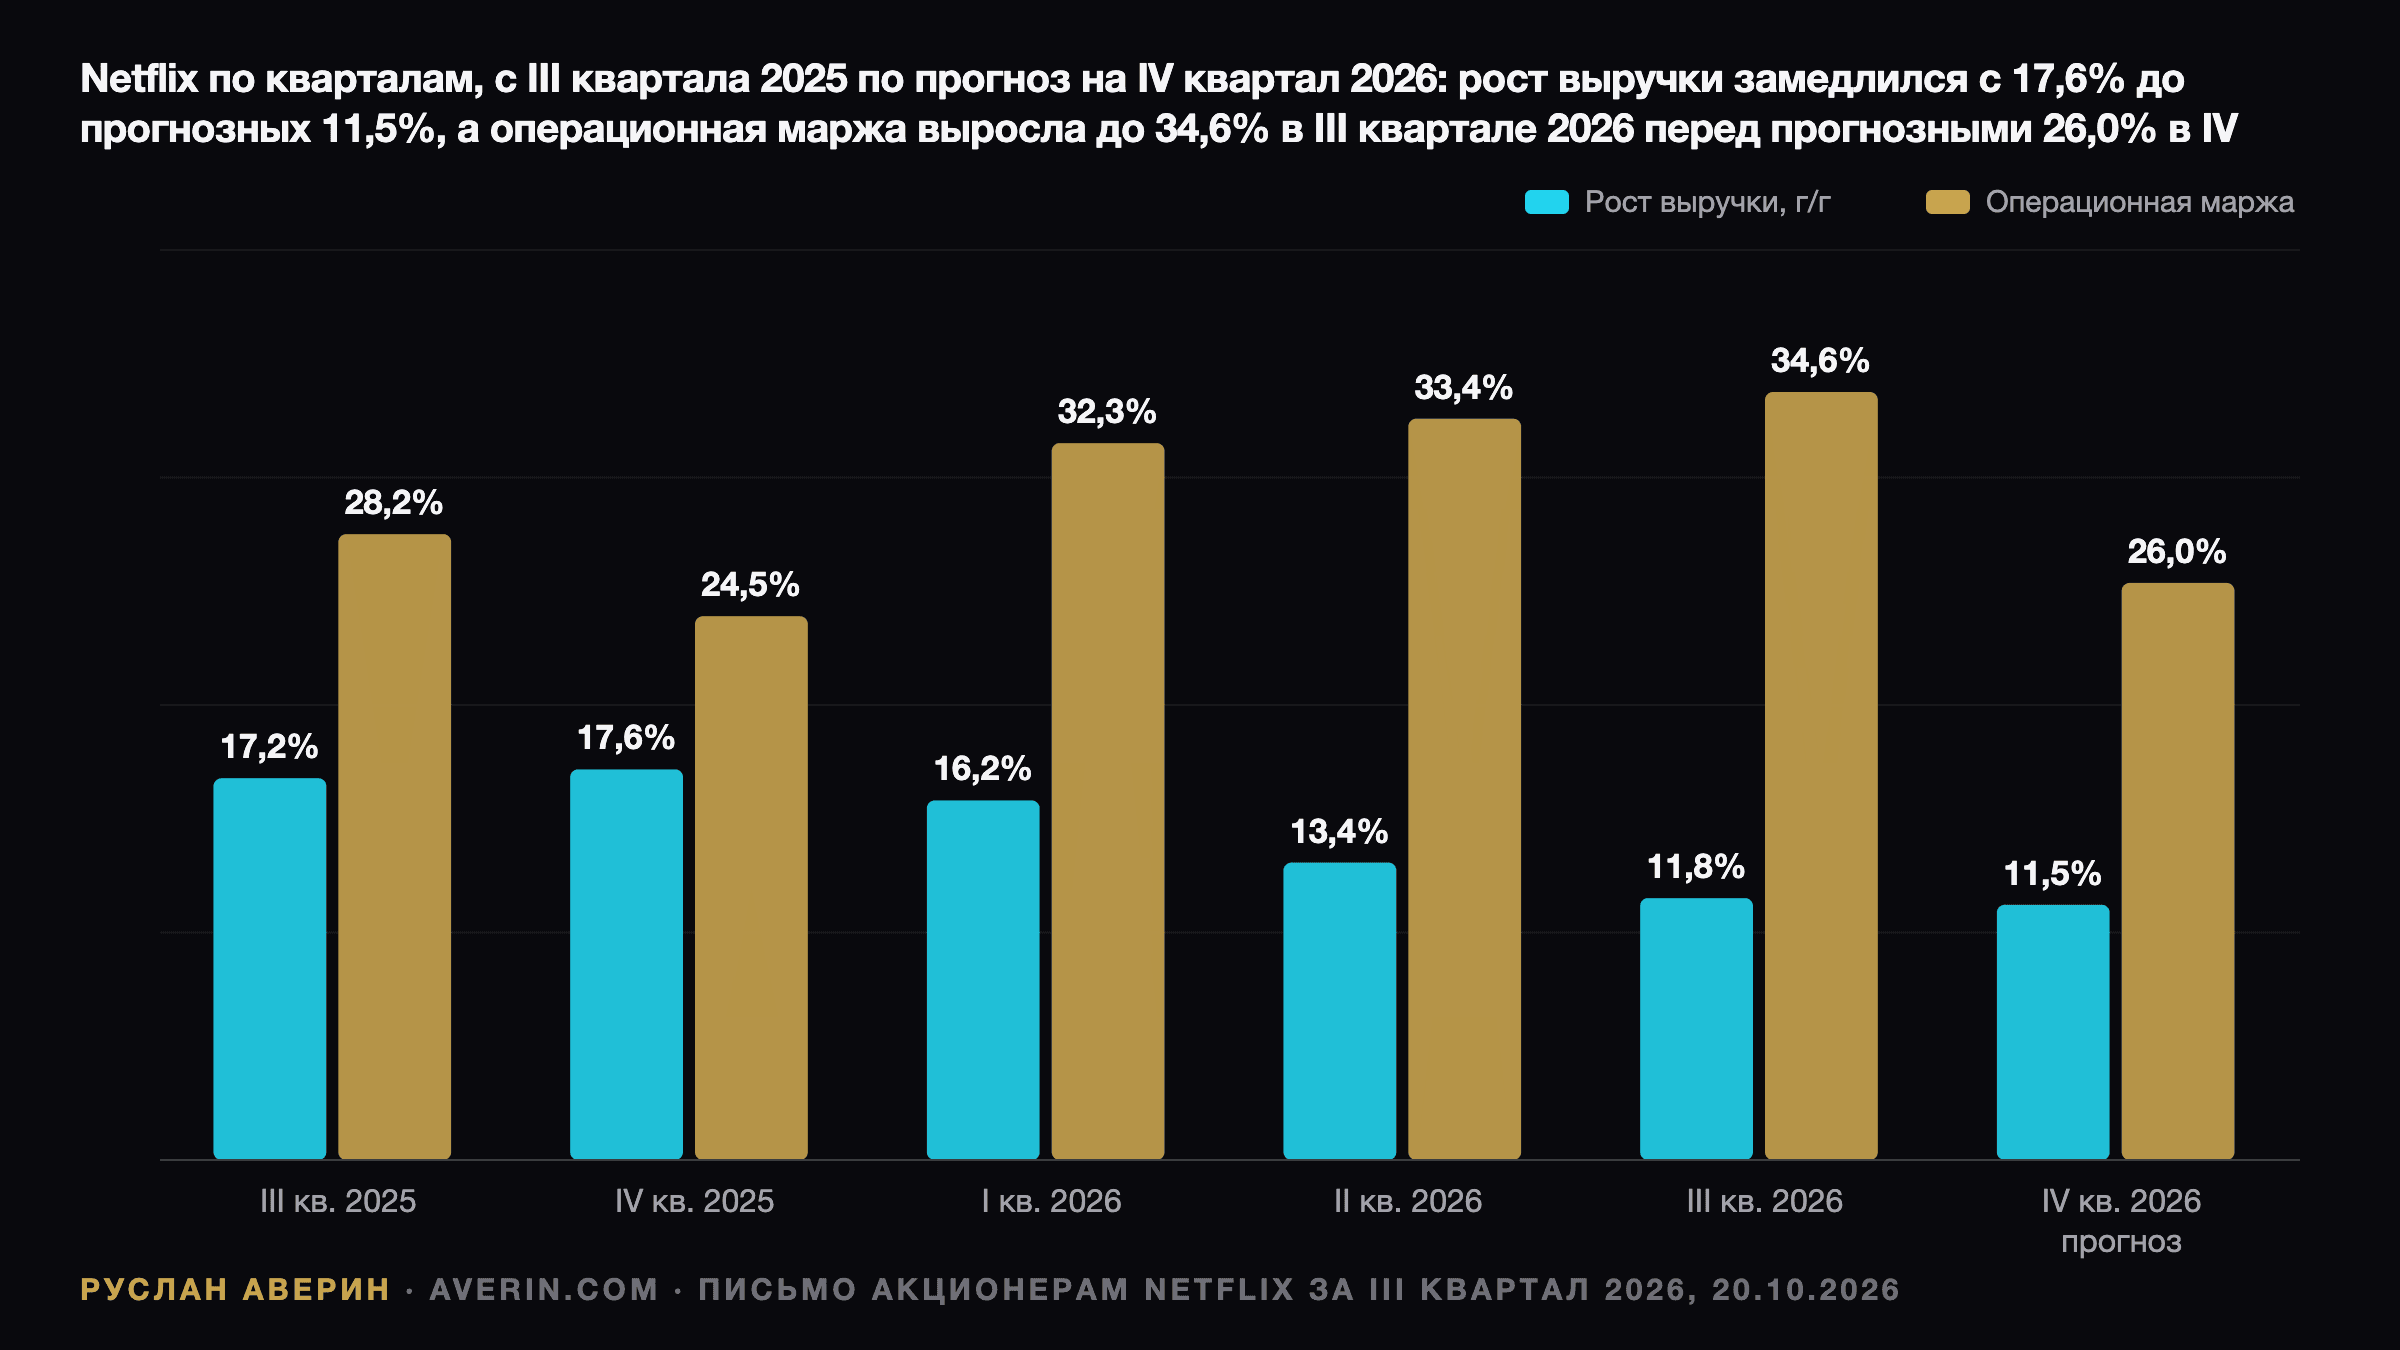
- Операционная прибыль: $4 459 млн, рост на 37%. Операционная маржа составила 34,6% против 28,2% годом ранее.
- Чистая прибыль: $3 664 млн, или $0,87 на разводнённую акцию, рост на 49% с $0,59.
- Свободный денежный поток: $2 884 млн против $2 660 млн в третьем квартале 2025 года.
Компания откровенно указала на источник превышения. Операционная прибыль и маржа оказались выше прогноза «в первую очередь из-за распределения расходов во времени» и небольшого превышения по выручке. Иначе говоря, часть прибыли третьего квартала была позаимствована у четвёртого.
По регионам: США и Канада выросли на 11%, Европа, Ближний Восток и Африка — на 11% (9% в постоянной валюте), Латинская Америка — на 17%, Азиатско-Тихоокеанский регион — на 12%. Показатель оттока подписчиков улучшился год к году как в мире, так и в США и оказался лучше прогноза, говорится в письме.
Прогноз: где акции проиграли спор
На четвёртый квартал Netflix ожидает выручку $13 442 млн, рост на 11,5%. Yahoo Finance оценивал консенсус-прогноз в $13,51 млрд, так что прогноз компании ниже примерно на $68 млн, или на 0,5%. Промах небольшой, но он продолжает тренд, который инвесторам и так не нравится.
Остальные показатели прогноза на четвёртый квартал:
- Операционная маржа: 26,0% против 24,5% годом ранее. В неё заложено около 120 базисных пунктов расходов на сокращения.
- Операционная прибыль: $3 500 млн против $4 459 млн в только что завершённом квартале.
- Разводнённая EPS: $0,67 против $0,56 годом ранее.
По итогам года Netflix теперь ожидает выручку $51,1 млрд, рост на 13%. Это нижняя граница диапазона $51,0–51,4 млрд, который компания давала в июле, и на 0,2% ниже его середины. Консенсус-прогноз LSEG на год составлял $51,2 млрд, сообщил CNBC. Цель по операционной марже на 2026 год — 31,5% против 29,5% в 2025-м, что предполагает рост операционной прибыли более чем на 20%.
Реклама: $2,7 млрд вместо $3 млрд
Сильнее всего рынок задела строка о рекламе. Netflix теперь ожидает рекламную выручку в 2026 году около $2,7 млрд против примерно $3 млрд ранее. Это снижение примерно на 10%, которое компания объяснила «несколько более медленным, чем ожидалось, внедрением некоторых возможностей рекламного продукта».
В долларах снижение невелико: $300 млн — это около 0,6% годовой выручки, а Netflix заявил, что выручка от подписок превзошла собственный план компании. Проблема в нарративе. Реклама — та часть бизнеса, которая должна обеспечивать рост, когда эффект от повышения цен и борьбы с передачей паролей будет исчерпан. «Сейчас мы немного отстаём от нашей амбициозной цели на год», — сказал во время звонка с аналитиками со-генеральный директор Грег Питерс (Greg Peters), передаёт CNBC. Netflix по-прежнему планирует запустить тариф с рекламой ещё в 15 странах в 2027 году, начиная с марта.
Сокращения и перестановки в контенте
В марже четвёртого квартала учтены расходы на реструктуризацию, объявленную в среду, 14 октября. Netflix сокращает около 6% персонала, примерно 1 000 человек, в основном в продуктовом, технологическом, юридическом и HR-подразделениях, следует из служебной записки, которую получил CNBC. Директор по контенту Бела Баджария (Bela Bajaria) покидает эту должность, а на её место назначен бывший топ-менеджер Disney Питер Райс (Peter Rice).
Прогноз маржи на год включает около 30 базисных пунктов расходов на сокращения. Менеджмент представил сокращения как способ «продолжать агрессивно инвестировать в направления с высокой отдачей».
Вовлечённость — главный вопрос
В письме прямо затронута тема просмотров: «Мы знаем, что у инвесторов есть определённые опасения насчёт роста часов просмотра». Netflix утверждает, что реакция на повышение цен в 2026 году показывает: вовлечённость «остаётся здоровой», — однако компания не опубликовала глобальный показатель роста часов просмотра за квартал. Единственная цифра, которую она привела, касается Индии: там часы просмотра выросли на 24%, а выручка — примерно на 18% в постоянной валюте.
В этом суть медвежьего сценария. Рост выручки замедлялся в каждом из последних трёх кварталов — с 17,6% в четвёртом квартале 2025 года до нынешних 11,8%, — и прогноз подразумевает четвёртое замедление подряд, до 11,5%. Бизнес, который растёт за счёт повышения цен для стагнирующей аудитории, может годами чувствовать себя хорошо, но рынок платит за него меньше.
Обратный выкуп и баланс
Netflix пользуется падением котировок. В третьем квартале компания выкупила 63,9 млн акций на $4,8 млрд — крупнейший квартальный выкуп в её истории, — и у неё остаётся $22,3 млрд в рамках одобренной программы. За девять месяцев на выкуп потрачено $10,8 млрд. Число разводнённых акций сократилось до 4 195 млн с 4 340 млн годом ранее, то есть на 3,3%.
На конец сентября валовой долг составлял $15,3 млрд, денежные средства — $8,2 млрд, чистый долг — $7,1 млрд. Netflix снизил прогноз свободного денежного потока на 2026 год до примерно $12,0 млрд с $12,5 млрд, в основном из-за сделки с недвижимостью, которую планируется закрыть в четвёртом квартале.
Акции: минус 26,7% с начала года
Цена закрытия 20 октября, $68,69, против $93,76 на конец 2025 года означает падение на 26,7% с начала года по данным Yahoo Finance о ценах закрытия. Рекордная цена закрытия была зафиксирована 30 июня 2025 года — $133,91, так что акции находятся на 48,7% ниже пика. Негативной была и реакция на предыдущий отчёт: после результатов второго квартала 16 июля бумаги на следующий день упали на 7,3%, с $74,35 до $68,95.
При закрытии во вторник рыночная капитализация Netflix составляла около $286 млрд, а акции торговались с мультипликатором 19,0 к форвардной прибыли, по данным stockanalysis.com. Для компании, которая прогнозирует рост операционной прибыли на 20%, это нетребовательный мультипликатор. Спор идёт о том, устойчив ли этот рост.
Возможность для покупки или ловушка стоимости
По оценке аналитика Руслана Аверина, сам квартал не меняет историю с прибылью: маржа растёт, генерация денежного потока сильная, а количество акций быстро сокращается. Изменилась уверенность в двигателе выручки. Я бы разделил два сценария по четырём тестам.
- Реклама в первом полугодии 2027 года. Если отложенные рекламные функции выйдут, а рост рекламной выручки снова ускорится благодаря 15 новым рынкам, снижение на $300 млн будет выглядеть как вопрос сроков. Ещё одно снижение сделает проблему структурной.
- Часы просмотра. Netflix должен показать, что просмотры снова растут, а не только то, что подписчики мирятся с повышением цен. Без этого ценовая власть будет медленно размываться.
- Прогноз на 2027 год в январе. Рост выручки ниже 10% при неизменной марже станет аргументом в пользу того, что мультипликатор 19 к прибыли — справедливая оценка, а не дешёвая.
- Контент эпохи Райса. Линейка четвёртого квартала, включая матчи NFL и бой Фьюри — Джошуа, станет первой проверкой того, поднимут ли изменения в контенте вовлечённость.
Снижение прогноза становится возможностью для покупки, когда причина — задержка, а ключевые метрики держатся. Оно становится ловушкой стоимости, когда каждый квартал приносит новую, чуть более низкую цифру. Судя по двум последним отчётам, инвесторы начинают закладывать в цену второй сценарий.
Читайте также: худшая неделя Nasdaq в октябре 2026 года, превью отчёта Tesla за Q3 2026 и бизнес парков и впечатлений Disney в Q3 2026.