Tesla публикует результаты за третий квартал 2026 года после закрытия рынка США в среду, 21 октября. В форме 8-K от 2 октября компания сообщила, что отчёт за Q3 будет размещён на её сайте для инвесторов, а вебкаст с вопросами и ответами в прямом эфире пройдёт в 5:30 вечера по восточному времени. Это превью написано до публикации: ни одна цифра ниже не является отчётной прибылью за Q3.
Акции Tesla закрылись во вторник, 20 октября, на уровне $373,71, прибавив 1,5% за день. Это на 16,9% ниже закрытия 31 декабря 2025 года ($449,72) и на 23,7% ниже рекордного закрытия $489,88, установленного 16 декабря 2025 года. Минимальное закрытие 2026 года пришлось на 29 июля — $298,32, через неделю после отчёта за Q2, так что от этого дна акции восстановились на 25,3%.
Чего ждёт консенсус-прогноз
Оценки различаются в зависимости от источника и базы учёта, поэтому стоит назвать каждую.
- Скорректированный EPS: 45 центов по консенсус-прогнозу MarketBeat против 50 центов в Q3 2025.
- EPS по GAAP: 22 цента в таблице Nasdaq на основе данных Zacks (10 оценок, в диапазоне от 9 до 52 центов); у Hudson Labs — 26 центов. Год назад EPS по GAAP составлял 39 центов.
- Выручка: $27,57 млрд в консенсус-прогнозе Hudson Labs, немного ниже $28,10 млрд в Q3 2025.
- Валовая маржа: 17,7% в консенсус-прогнозе Hudson Labs против 16,8% в Q2 и 18,0% годом ранее.
Разрыв между скорректированным показателем и GAAP в этом квартале велик по двум причинам: компенсация на основе акций, достигшая $1,15 млрд в Q2, и переоценка по рынку доли Tesla в SpaceX, о которой ниже.
Тон задаёт прошлый отчёт. В июле Tesla показала скорректированный EPS 33 цента при консенсус-прогнозе MarketBeat 50 центов, хотя выручка $28,24 млрд превзошла оценку $26,42 млрд. На следующий день акции упали на 14,5% — с $374,01 до $319,69.
Поставки, производство и накопители: уже известно
Релиз от 2 октября дал операционные показатели:
- Поставки: 486 532, из них 478 237 — Model 3/Y. Это на 1,3% больше, чем 480 126 в Q2, но на 2,1% меньше 497 099 в Q3 2025 — квартале, который приукрасили покупатели, спешившие успеть до отмены федерального налогового кредита США на электромобили.
- Производство: 464 391, рост на 3,8% с 447 450 годом ранее. Tesla поставила примерно на 22 100 машин больше, чем выпустила, поэтому запасы сократились.
- Накопители энергии: установлено 13,7 ГВт·ч против 13,5 ГВт·ч в Q2 и 12,5 ГВт·ч годом ранее, но меньше рекордных 14,2 ГВт·ч в Q4 2025.
Продажи со склада помогают денежному потоку; строка маржи покажет, ушли ли эти машины со скидкой.
Автомобильная маржа без учёта кредитов: главный показатель
Регуляторные кредиты — почти чистая прибыль, поэтому аналитики исключают их, чтобы увидеть реальный автомобильный бизнес. По отчётам о прибылях и убытках в обновлении Tesla за Q2 2026 валовая маржа автомобильного сегмента без учёта кредитов составила:
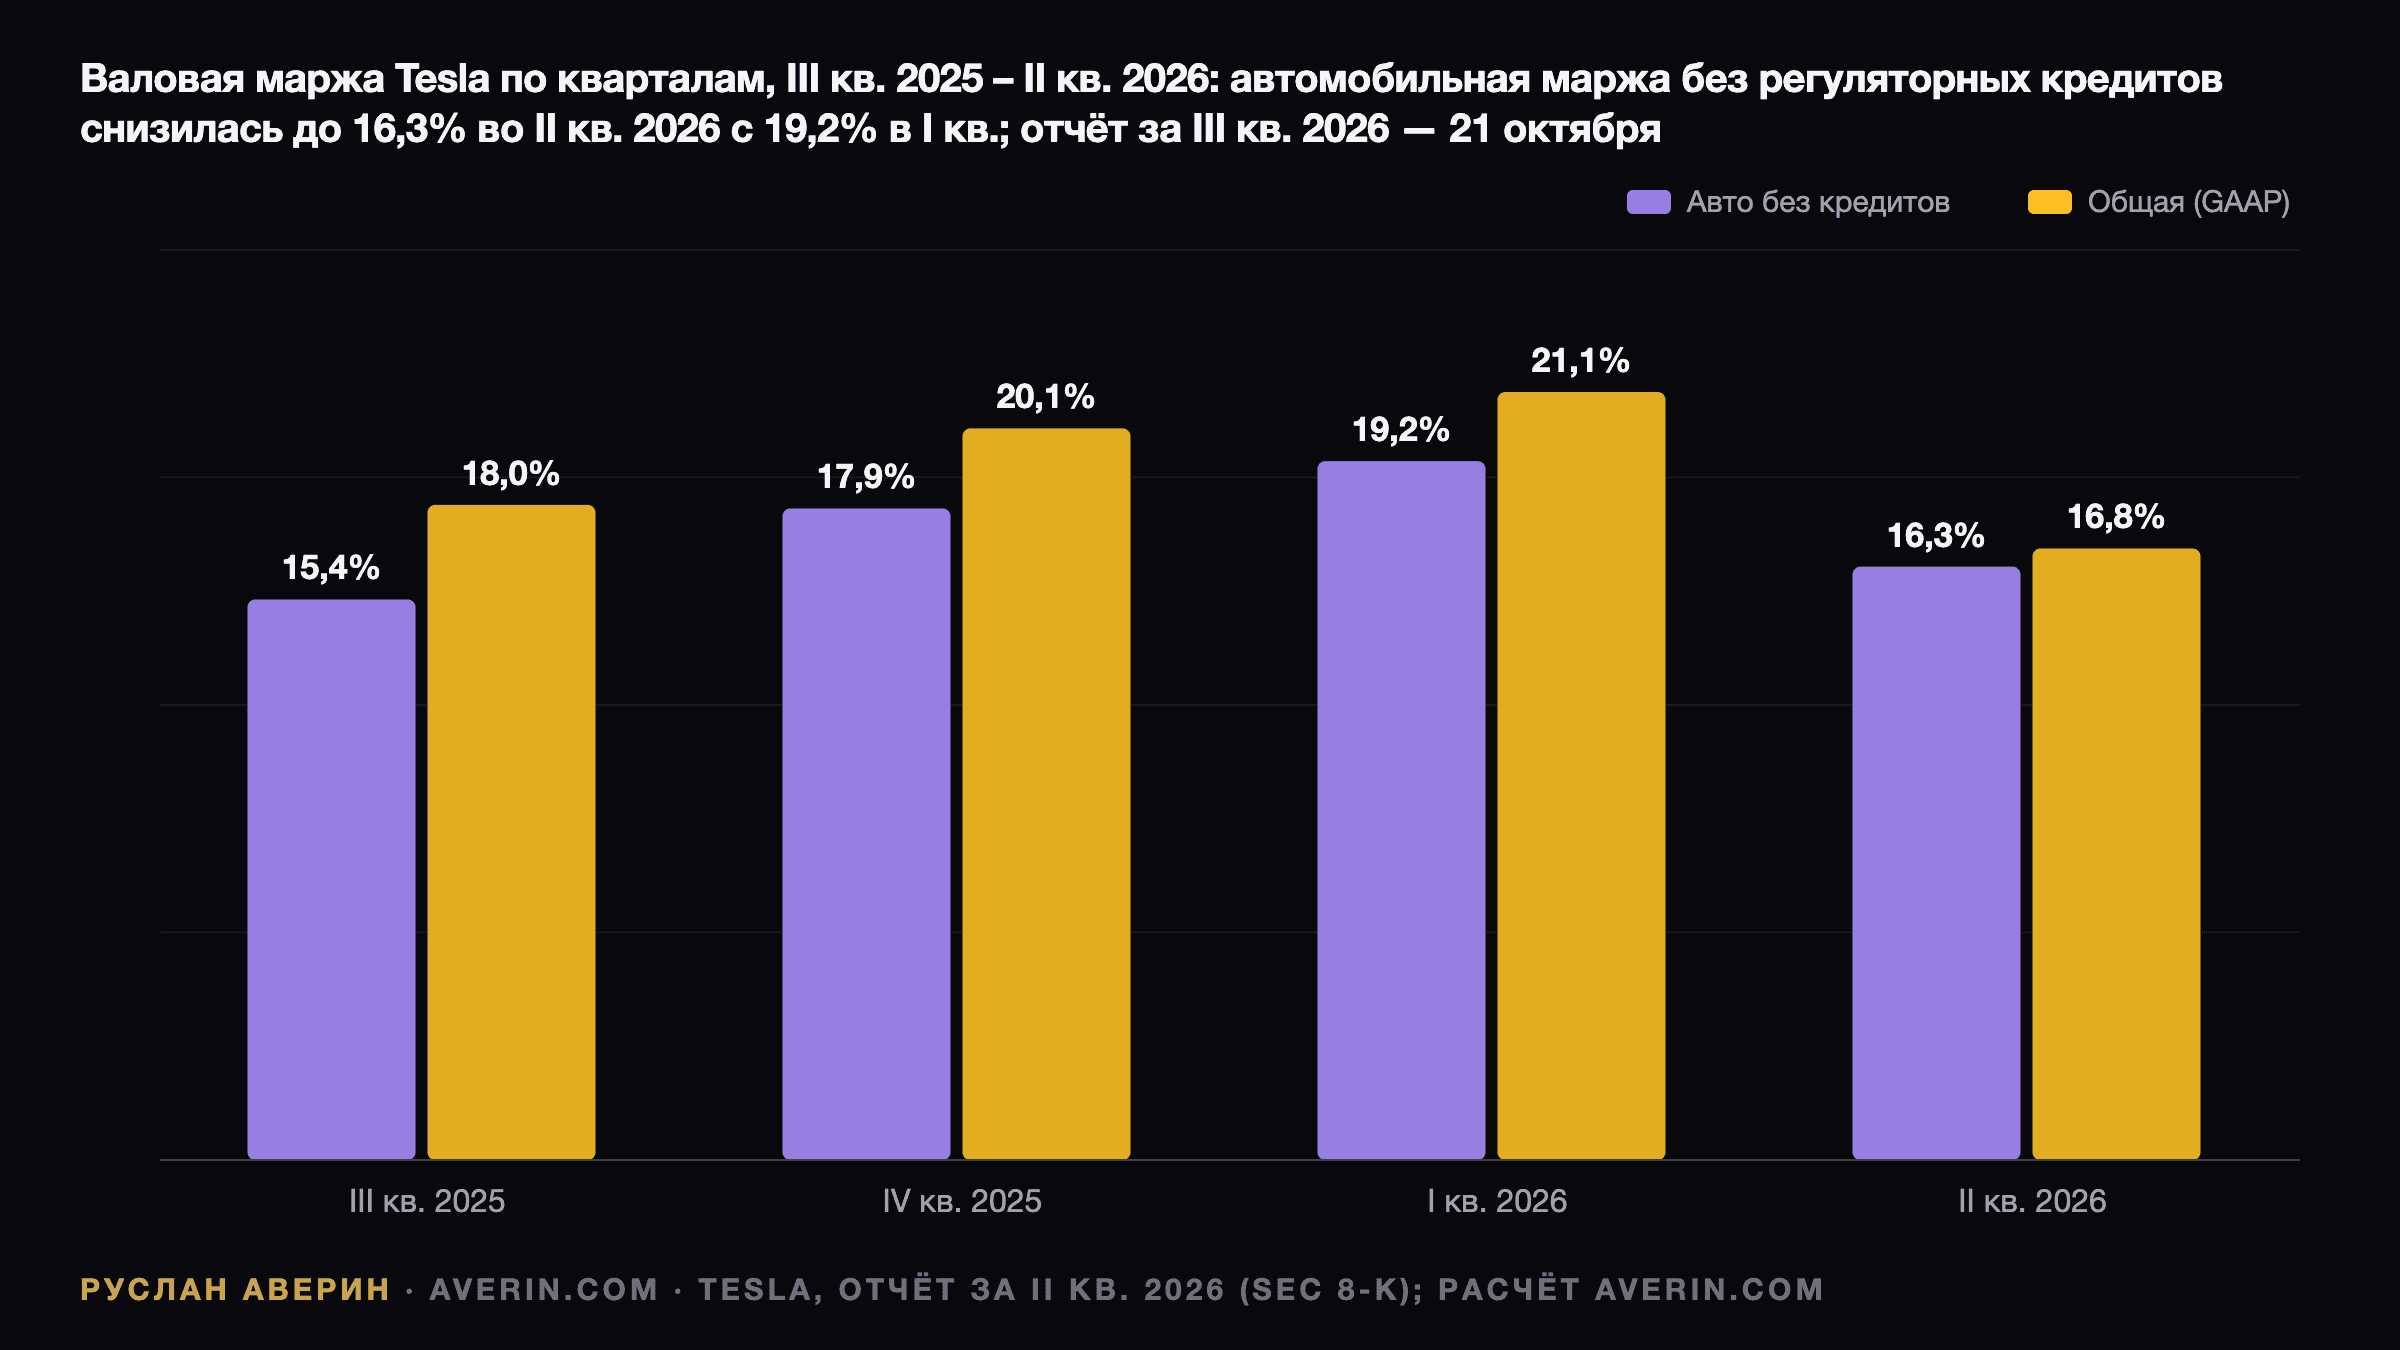
- Q3 2025: 15,4%
- Q4 2025: 17,9%
- Q1 2026: 19,2%
- Q2 2026: 16,3%
В Q2 маржа упала почти на 3 процентных пункта относительно Q1, несмотря на рост поставок на 34%. В письме за Q2 Tesla указала на снижение средней цены продажи, в том числе из-за структуры продаж, частично компенсированное снижением ввозных пошлин. Показатель за Q3 на уровне 17% или выше будет означать, что Q2 был дном; цифра около 15% — что объём покупается ценой.
Сами кредиты сокращаются. Выручка от регуляторных кредитов составила $146 млн в Q2 2026 против $439 млн годом ранее и $417 млн в Q3 2025. Ещё один квартал около $150 млн, скорее всего, воспримут как новый устойчивый уровень, а не временный провал.
Энергетика: рост с гарантийной проблемой
Выручка сегмента генерации и хранения энергии составила $3,14 млрд в Q2, на 13% больше, чем годом ранее. Но валовая маржа сегмента, рассчитанная по тем же отчётам, упала до 20,4% с 39,5% в Q1 и 31,4% в Q3 2025. Tesla сослалась на рост «гарантийных расходов в энергетике из-за проблемы с ячейками поставщика». Вопрос Q3 — была ли это разовая история. Производство Megapack 3 и Megablock на новой Megafactory Texas по-прежнему обещано в 2026 году.
Роботакси, Cybercab, Optimus: зафиксированные сроки
Обновление за Q2 задало ориентиры, с которыми инвесторы будут сверяться:
- Роботакси «работает в семи крупных агломерациях»: поездки без надзора в Остине, Далласе, Хьюстоне, Майами, Орландо и Тампе, с водителем-испытателем в районе залива Сан-Франциско. Финикс и Лас-Вегас значились как «идёт подготовка».
- Производство Cybercab стартовало на Gigafactory Texas, поездки сотрудников по территории завода — с июля.
- Первые линии Optimus монтировались во Фримонте, на месте выведенных из эксплуатации линий Model S и X, «в ожидании производства в 2026 году».
- Tesla Semi «идёт по графику к началу производства в этом году» в Неваде.
- Число активных подписок на FSD достигло 1,48 млн, на 56% больше, чем годом ранее, причём более 55% новых поставок в Северной Америке включали FSD.
Любой сдвиг по объёмам Cybercab или датам запуска Optimus значит для этой оценки больше, чем несколько центов EPS. Акции торгуются примерно в 192 раза дороже прогнозной прибыли, по данным stockanalysis.com, — мультипликатор, который могут оправдать только автономность и робототехника.
CapEx и новые кредитные линии на $30 млрд
Капитальные затраты подскочили до $5,79 млрд в Q2 с $2,49 млрд в Q1, из-за чего свободный денежный поток ушёл в минус $1,09 млрд. CapEx за первое полугодие составил $8,28 млрд — более чем вдвое больше $3,89 млрд за первое полугодие 2025 года. В затраты входят вычислительные мощности для обучения ИИ (кластер Cortex 2 в Техасе), заводы по производству батарей и лития, а также фабрика полупроводников в Остине.
29 сентября Tesla подписала необеспеченные банковские кредитные линии на $30 млрд, говорится в форме 8-K: трёхлетний срочный кредит с отложенной выборкой на $20 млрд, пятилетнюю возобновляемую линию на $8 млрд и 364-дневную возобновляемую линию на $2 млрд. На конец июня у Tesla оставалось $43,5 млрд денежных средств и инвестиций. Займы при таком запасе денег говорят о том, что менеджмент ожидает: расходы ещё какое-то время будут опережать операционный денежный поток. Я бы ждал на звонке конкретной цифры CapEx на 2026 и 2027 годы.
Связь со SpaceX
Tesla купила акции SpaceX на $2,0 млрд в Q1 2026, согласно отчёту о движении денежных средств, и отразила по ним нереализованную прибыль $1,0 млрд в Q2 после выхода SpaceX на биржу. Electrek со ссылкой на форму S-1 SpaceX оценивает пакет в 18 990 195 акций. 30 июня SpaceX закрылась на $170,86, а 30 сентября — на $150,86, снизившись на 11,7%, так что результаты Q3 по GAAP, скорее всего, покажут по этой строке неденежный убыток в несколько сотен миллионов долларов. Скорректированный показатель его не учитывает.
Главный вопрос — возможное слияние. На собственном отчётном звонке SpaceX 20 октября Илон Маск (Elon Musk) заявил, что советы директоров обеих компаний сформировали специальные комитеты из независимых директоров для изучения объединения, сообщили CNBC и Axios; Reuters назвало это первым официальным подтверждением формальных переговоров. Условия не согласованы, а Маск назвал себя «конфликтной стороной». Годовое собрание акционеров Tesla — 3 декабря.
5 строк, которые определят реакцию
Опционный рынок заложил движение примерно на 7,5% к экспирации 23 октября, согласно расчёту стрэддла Saxo по котировкам от 15 октября. По оценке Saxo, медианное движение после последних восьми отчётов — около 4,5%. Строки, которые определят направление:
- Автомобильная валовая маржа без учёта кредитов. Выше 17% против 15% и ниже.
- Регуляторные кредиты. Около $150 млн подтвердит сокращение этого источника; отскок был бы разовым, а не трендом.
- Валовая маржа энергетики. Возврат к 25–30% оставит гарантийные расходы Q2 в прошлом.
- Прогноз компании по CapEx и свободный денежный поток. Второй квартал подряд с отрицательным свободным денежным потоком ожидаем; масштаб плана на 2027 год — нет.
- Сроки роботакси и Cybercab. Новые агломерации, пробег без надзора и целевой объём выпуска Cybercab.
По оценке аналитика Руслана Аверина, логика сценариев на этот раз асимметрична. Превышение ожиданий по марже вместе с твёрдыми сроками роботакси может подтолкнуть акции к верхней границе опционного диапазона около $390. Промах по марже ударит слабее, чем в июле, если история со слиянием удержит интерес покупателей, но размытый ответ по CapEx вдобавок к промаху — именно та комбинация, что дала падение на 14,5% в прошлом квартале. Я бы придал строке маржи и цифре CapEx больший вес, чем заголовочному EPS.
Читайте также: Акции Tesla: покупать или нет, июнь 2026, Tesla и ореол IPO SpaceX и Первая отчётность SpaceX и локап.