«Рассрочка 0%», «партнёрская ипотека от 2,99% по программе банка», «скидка 10% при полной оплате» — три формулы, которыми в сентябре 2026 года продаются квартиры в киевских новостройках. Все три — правда, и все три означают не то, что написано крупным шрифтом. Ниже — реальные условия десяти застройщиков, перевод «нуля» в проценты годовых и пункты договора, которые определяют, что случится с деньгами покупателя, если стройка или доход остановятся.
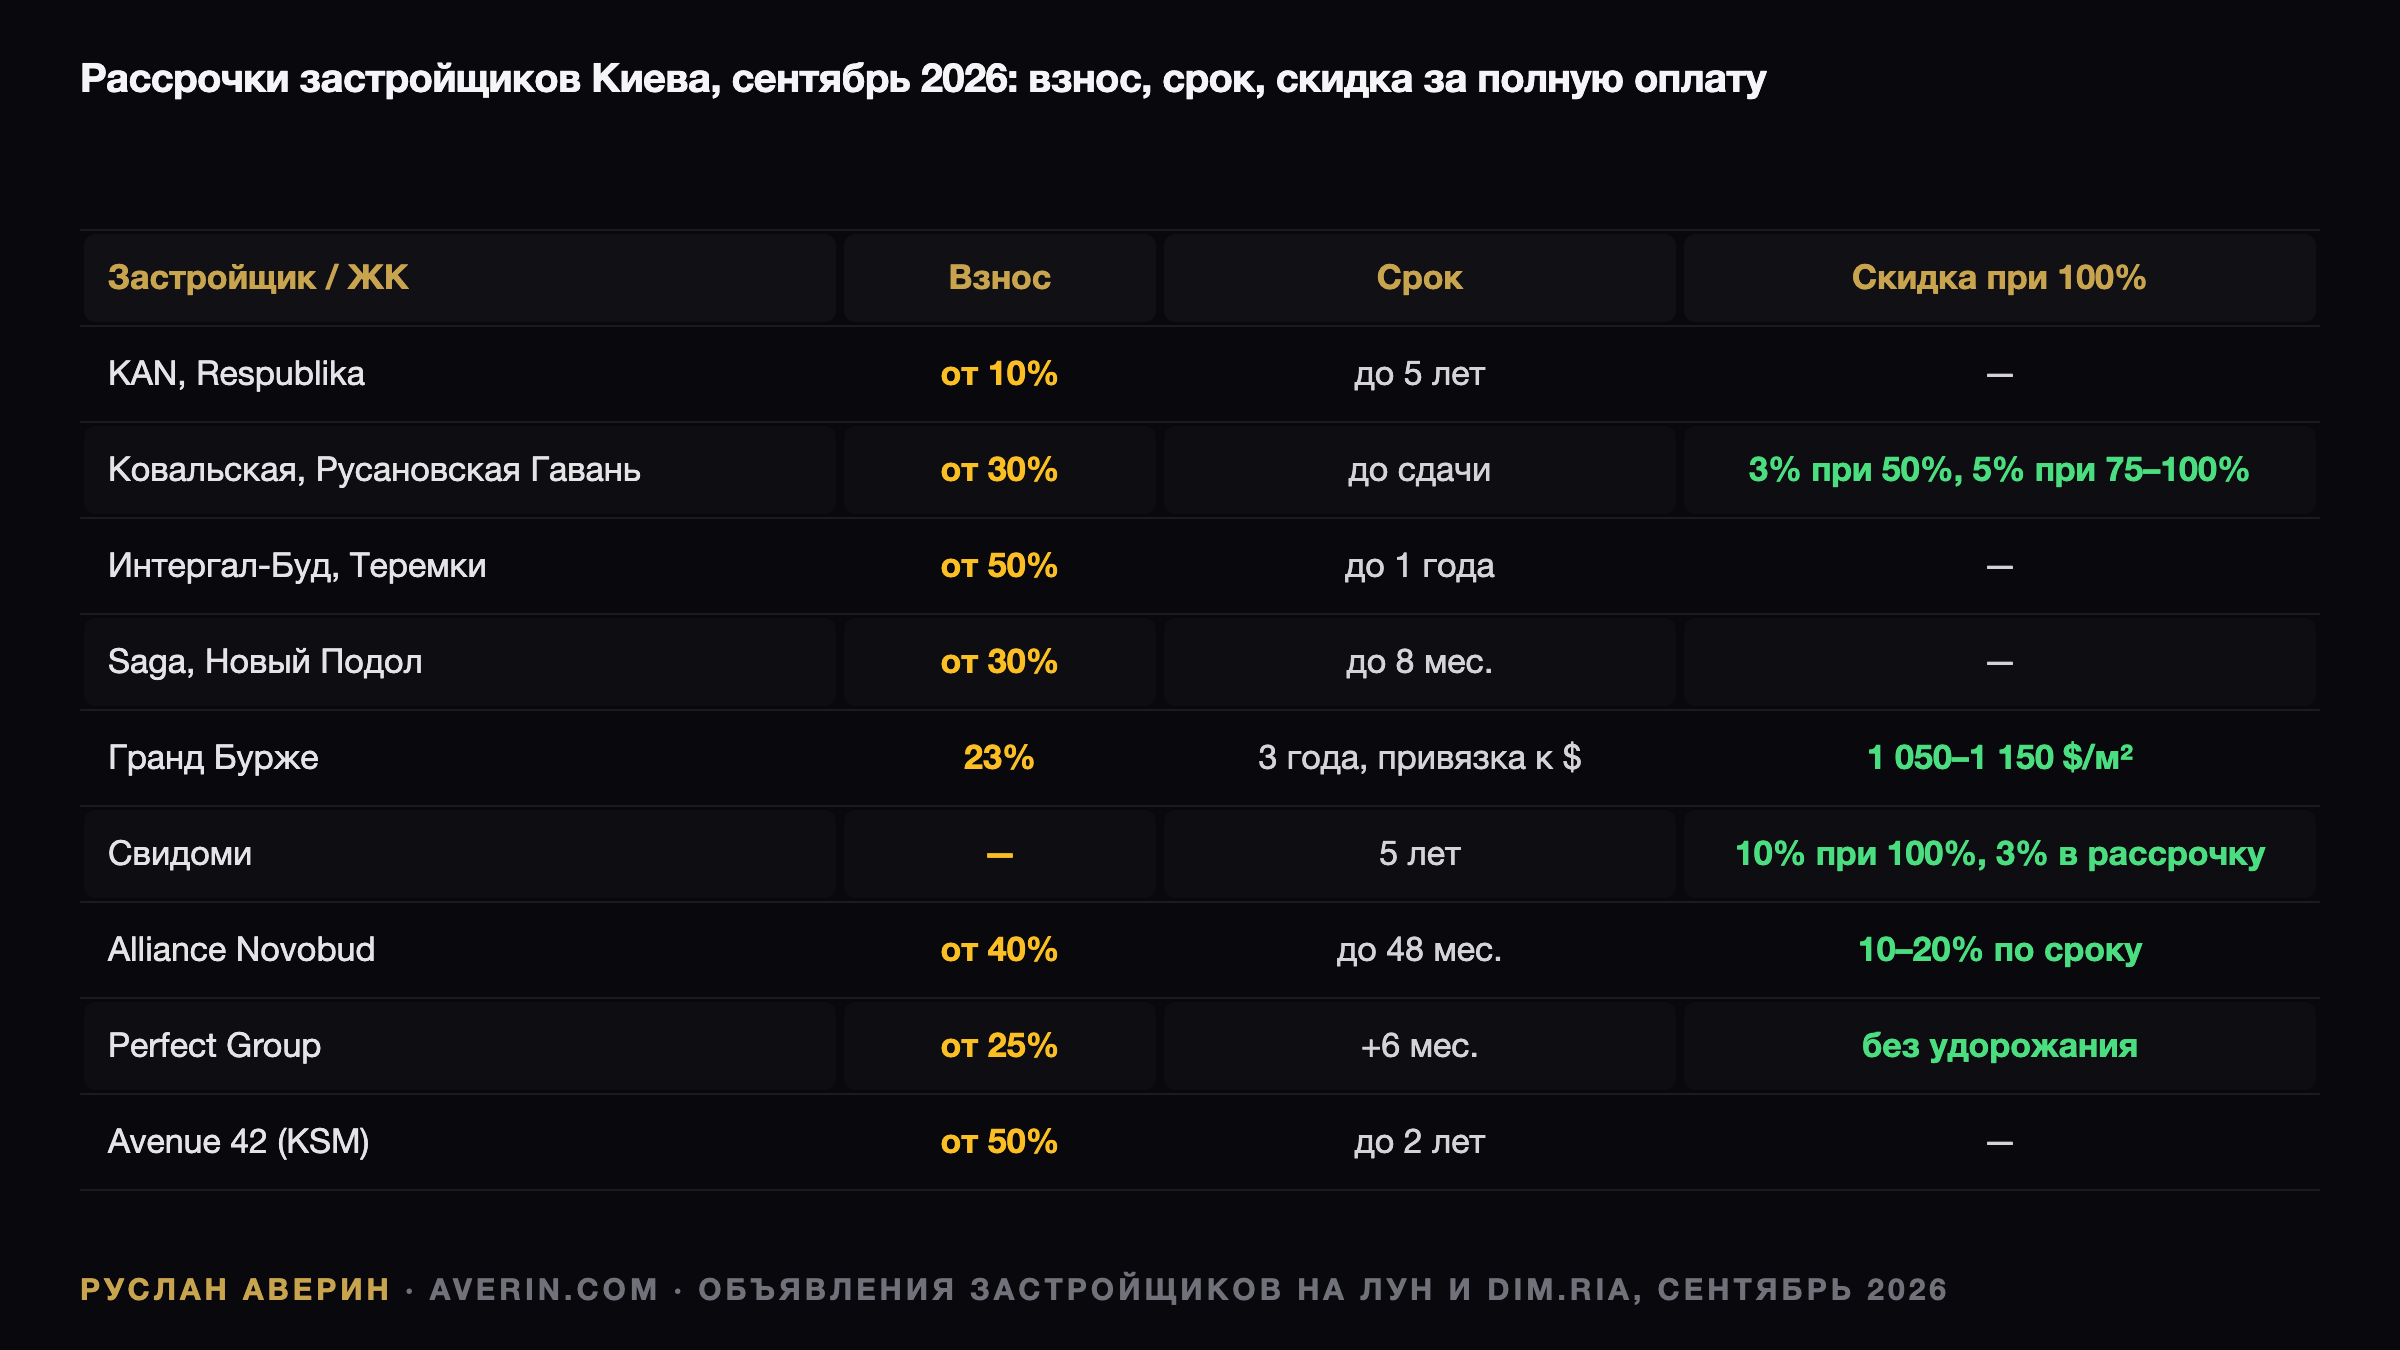
Что предлагают в сентябре 2026
| Застройщик / ЖК | Взнос | Срок рассрочки | Ставка | Скидка за 100% |
|---|---|---|---|---|
| KAN, ЖК Respublika | от 10% | до 5 лет | 0% | — |
| Ковальская, Русановская Гавань | от 30% | до сдачи (декабрь 2026) | 0% | 3% при 50%, 5% при 75–100% |
| Интергал-Буд, ЖК Теремки | от 50% | до 1 года | 0% | — |
| Интергал-Буд, другие ЖК | 30–50% | 3 мес.–5 лет | 0% | — |
| Saga, Новый Подол | от 30% | до 8 мес. | 0% | — |
| Гранд Бурже | 23% | 3 года | 0%, цена в долларах | 1 050–1 150 $/м² при 100% |
| ЖК Свидоми | — | 5 лет | 0% | 10% при 100%, 3% при рассрочке |
| Alliance Novobud | от 40% | до 48 мес. | 0% | 10–20% в зависимости от срока |
| Perfect Group | от 25% | +6 мес. к сроку | 0%, без удорожания | — |
| Avenue 42 (KSM) | от 50% | до 2 лет | 0% | — |
Данные — из объявлений застройщиков на ЛУН и DIM.RIA на начало сентября. Условия меняются от очереди к очереди и от квартиры к квартире, но структура одна: чем меньше взнос и длиннее срок, тем меньше скидка и тем жёстче остальные пункты.
Сколько стоит «ноль»
Рассрочка не бывает бесплатной; вопрос в том, где спрятана цена. Есть три места.
Скидка, которую не дали. ЖК Свидоми: 10% при полной оплате, 3% при рассрочке на 5 лет. Разница 7% за пять лет пользования деньгами — 1,4% годовых на всю сумму или около 2,5% на остаток. Ковальская: 5% при полной оплате против 0% в рассрочке до сдачи — 5% за 15 месяцев, 4% годовых. Это и есть ставка рассрочки, и она ниже єОселі под 7% и вчетверо ниже рыночной ипотеки под 17–23%.
Валютная привязка. Гранд Бурже фиксирует цену в долларах: при курсе 44,55 и прогнозе НБУ 45,5–46,7 к декабрю остаток рассрочки в гривне дорожает на 2–5% в год. Гривневая рассрочка с фиксированной ценой — это скрытая скидка того же размера, если гривна слабеет, и скрытая наценка, если укрепляется.
Удорожание по стадиям. Часть договоров привязывает цену остатка к текущему прайсу застройщика или пересматривает её раз в квартал. При росте первички на 15% за год «0%» превращается в 15%. Пункт о фиксации цены на весь срок рассрочки — первое, что нужно найти в договоре.
Итог: честная рассрочка с фиксированной гривневой ценой и скидкой за полную оплату 5–10% стоит 2–4% годовых. Это самые дешёвые деньги на рынке жилья Украины — доступные только тем, у кого есть 30–50% и доход на остаток за 1–5 лет.
Мелкий шрифт: пять пунктов
Расторжение. Что возвращает застройщик, если покупатель перестал платить: всю сумму, сумму минус 5–15% штрафа, или только после продажи квартиры другому покупателю. Последний вариант означает, что деньги заперты до неизвестной даты. По форвардным контрактам и деривативам при расторжении возвращают обычно 50–70%.
Переуступка. KAN запрещает переуступку до ввода дома. Инвестор с рассрочкой в таком проекте не может выйти до сдачи ни при каких условиях. Другие застройщики разрешают переуступку после полной оплаты или за комиссию 1–3%.
Право собственности. До полной оплаты специальное имущественное право по закону 2518-IX регистрируется на покупателя с обременением в пользу застройщика — это норма. Схемы без регистрации права в реестре (ФФБ, форварды, паи) означают, что покупатель до полной оплаты и ввода не владеет ничем, кроме договора.
Пеня и график. Стандарт — 0,1% в день от просроченной суммы, то есть 36% годовых. Просрочка на квартал по платежу в 200 000 гривен стоит 18 000.
Ввод и сроки. Что происходит с рассрочкой, если дом сдаётся позже: продлевается ли график, начисляется ли пеня застройщику, можно ли выйти. В Киевской области 12% комплексов заморожены; договор, где задержка не описана, оставляет покупателя с обязательством платить за то, что не строится.
Партнёрская ипотека: банк плюс застройщик
Отдельный класс программ — кредит банка под квартиру конкретного застройщика с пониженной ставкой в первые годы. Sense Bank и Ковальская: взнос 25%, до 20 лет, до 5 миллионов гривен, ставка «фиксированно-переменная» — цифры на сайте банка не раскрыты. Схема «9,9% первый год, затем 20,9%» встречается в рекламе без указания банка и ЖК.
Правило чтения таких программ: низкая ставка первого года — это скидка застройщика, зашитая в цену квартиры, а ставка со второго года — реальная рыночная, 17–23%. Сравнивать нужно полную стоимость за 20 лет, а не первый год. На сентябрь 2026 года подтверждённых партнёрских программ со ставкой ниже єОселі на весь срок в Киеве нет.
Рассрочка против єОселі против рынка
| Инструмент | Взнос | Ставка | Срок | Кому доступно |
|---|---|---|---|---|
| Рассрочка застройщика | 10–50% | 2–4% годовых скрыто | 1–5 лет | всем, у кого есть взнос и доход на остаток |
| єОселя | 10–20% | 3% или 7% первые 10 лет по государственной программе | до 20 лет | категории: военные, медики, педагоги, ВПО, без жилья |
| Рыночная ипотека | 20–30% | 17–23% | до 20 лет | всем с подтверждённым доходом |
Для покупателя с 40% цены на руках и стабильным доходом рассрочка — дешевле всего. Для покупателя с 20% и льготной категорией — єОселя, и подробно про то, как складывать её с другими программами, — в отдельном разборе. Рыночная ипотека под 17–23% в 2026 году — инструмент последней очереди: 3% сделок с жильём и 7% выдач.
Как это читать
По оценке аналитика Руслана Аверина, программа застройщика хороша ровно настолько, насколько хорош застройщик: рассрочка 0% на 5 лет у компании с шестью сданными в срок очередями стоит больше, чем скидка 15% у компании с одной. Порядок проверки: схема продажи (2518-IX), история ввода, пункт о расторжении, пункт о фиксации цены, пункт о переуступке. Только после этого — ставка.
Смежные разборы: рассрочка или ипотека — сравнение не про ставку, инвестиции на этапе котлована.