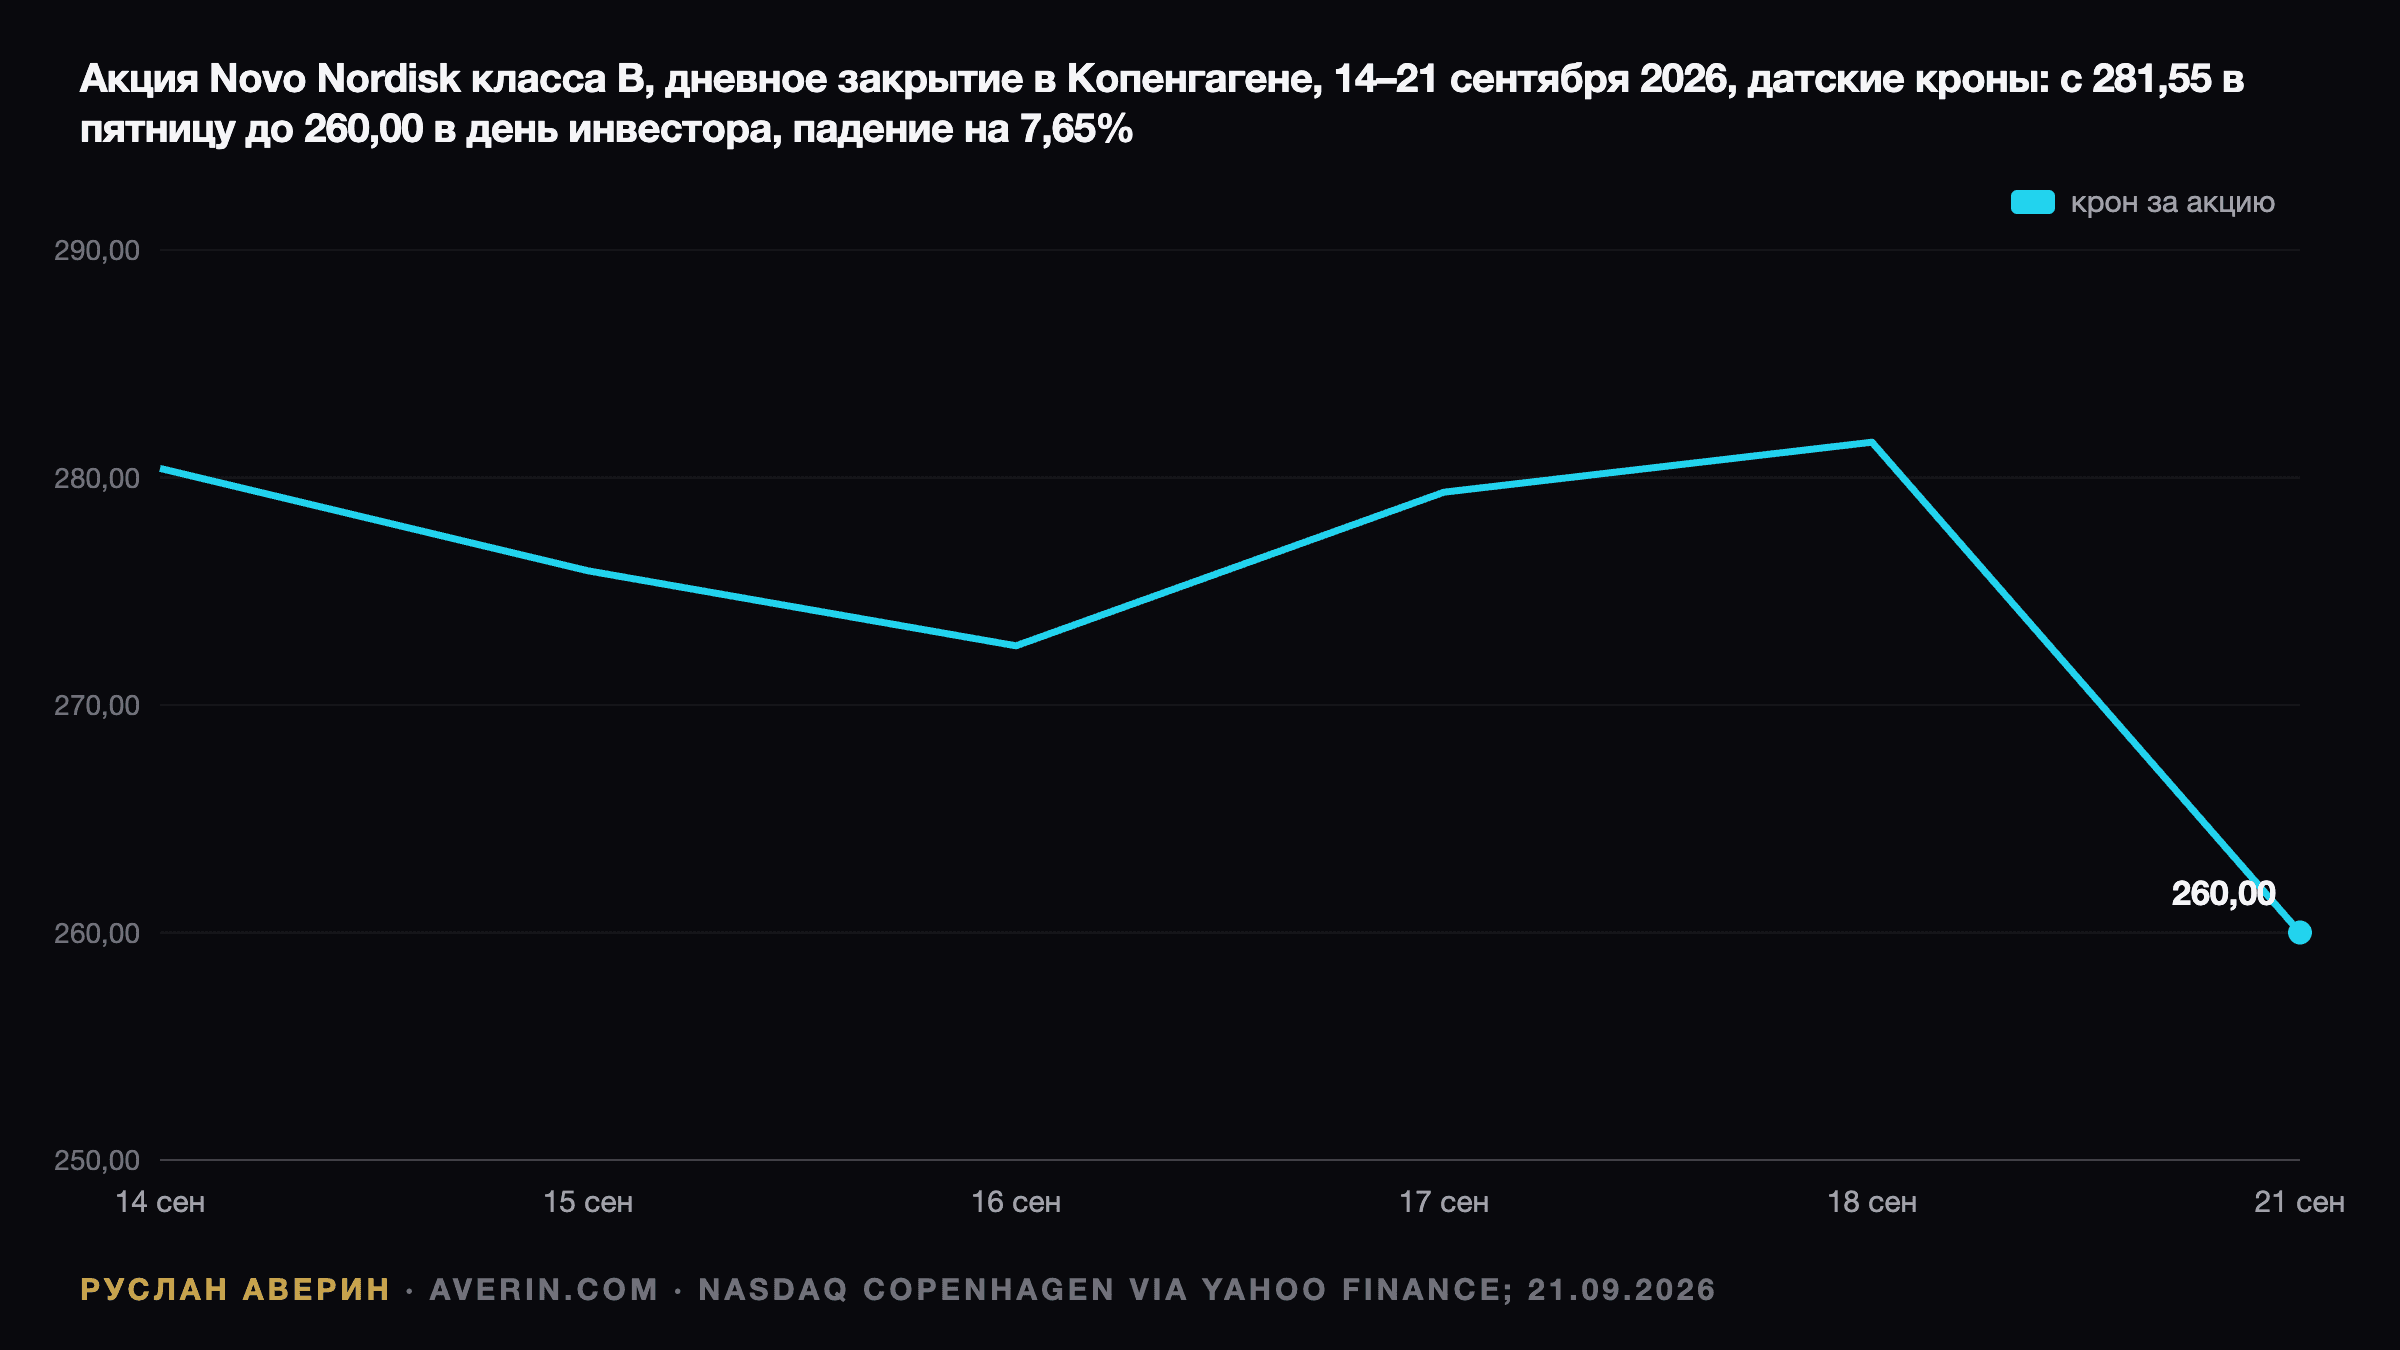
В понедельник Novo Nordisk сняла зал в Лондоне, чтобы рассказать инвесторам, как компания выглядит после Wegovy. К тому моменту, когда генеральный директор закончил, акции на минимуме теряли 8,4%, а закрылись в Копенгагене на 260,00 кроны — на 7,65% ниже пятничных 281,55 кроны. Это снимает примерно $16 млрд с компании, которая на выходных стоила около $207 млрд. Торги открывались выше, на 284,30 кроны. Уронила бумагу именно презентация.
Акций Novo у меня нет. Я ждал этого дня, чтобы решить, нужны ли они мне: компания с одиннадцатью прибылями в цене, дивидендом 3,2% и второй по силе франшизой в крупнейшей лекарственной категории в истории — ровно то, что я обычно покупаю. Вот что я услышал и почему по-прежнему жду.
Что пообещала Novo
Компания называет это амбициями, а не прогнозом, и в релизе это сказано языком юристов: «по своей природе неопределённые», отсчёт от базы 2026 года, «не являются финансовым прогнозом или ориентиром». С этой оговоркой — вот список.
| Амбиция | Цель | Срок |
|---|---|---|
| Рост продаж | на уровне группы из 14 крупных фармкомпаний | 2026–2030 |
| Операционная маржа | «в целом стабильная», скорректированная | 2026–2030 |
| Дивиденд | сохранение «привлекательного дивиденда на акцию» | постоянно |
| Продажи пайплайна, с поправкой на риск | более 150 млрд крон, около $23 млрд | 2035 |
| Новые препараты с потенциалом блокбастера | более пяти | 2030 |
| Программы поздних стадий | минимум пять в ожирении и диабете, минимум пять в других областях | 2030 |
| Мощности по таблеткам от ожирения | рост в десять раз, хватит на 15 млн пациентов | конец десятилетия |
| Охват пациентов | более 60 млн | 2030 |
| Поглощения | баланс «может выдержать» сделки крупнее точечных | не входят в цели |
Майк Доустдар, год в должности, сам назвал проблему. Семаглутид, молекула внутри Ozempic и Wegovy, теряет эксклюзивность в США в 2032 году, а США — больше половины продаж Novo. Он назвал это «слоном в комнате» и дал ответ, вокруг которого был построен весь день: «Мы планируем выйти по другую сторону потери эксклюзивности более крупной компанией, чем сегодня, и гораздо более диверсифицированной её версией».
Почему акции упали на плане роста
Потому что в первой строке таблицы нет числа — и рынок подставил его сам. Расти «на уровне» Lilly, AstraZeneca, Gilead, Johnson & Johnson, AbbVie, Novartis, Sanofi, Roche, GSK, Amgen, Merck, Biogen, Pfizer и Bristol Myers Squibb означает расти как средняя крупная фармкомпания. Эван Сигерман из BMO оценил подразумеваемую цифру примерно в 3,6% в год и сказал, что это «уже в цене», а значит «бремя доказательства» остаётся на менеджменте. Маркус Маннс из Union Investment заявил, что прогноз продаж до 2030 года и стабильная маржа «не впечатлили» и что патентный обрыв 2032 года не разобрали как следует. Reuters сообщил, что менеджмент неоднократно продавливали по ценам и по поглощениям; минимум дня — 257,90 кроны.
Подумайте, что признаёт фраза про группу сопоставимых компаний. Три года назад Novo наращивала продажи более чем на 30% в год и была самой дорогой компанией Европы. Цель расти как Pfizer и Bristol — признание, что рост рынка ожирения теперь принадлежит кому-то другому, и лента показала кому: Eli Lilly торговалась выше в Нью-Йорке, когда Копенгаген закрывался. У Lilly сильнее инъекционный препарат, прогноз выручки на 2026 год — $82–85 млрд, и уже в запуске одобренная таблетка от ожирения Foundayo с приёмом раз в сутки. Ответ Novo — в строке про мощности: рост производства таблеток в десять раз, чтобы обеспечить 15 млн пациентов к концу десятилетия. Это правильный ответ, и до него четыре года.
У цифры в 150 млрд крон по пайплайну та же проблема. Это показатель 2035 года, скорректированный на риск той самой компанией, которой пайплайн принадлежит, он включает уже известные активы и исключает поглощения. CagriSema, комбинация, которая должна принять эстафету у Wegovy, выходит в начале следующего года, более высокие дозы и отдельный cagrilintide запланированы на 2028 год. На этом фоне самая свежая новость по пайплайну, которая у инвесторов реально есть, — это провал: ziltivekimab, противовоспалительный кардиопрепарат, снизил свои маркеры в исследовании ZEUS, но не снизил число инфарктов и смертей, а 7 сентября Novo остановила ещё два исследования, HERMES и ATHENA, после того как наблюдательный комитет увидел «низкую вероятность» другого результата.
Что теперь говорит цена
| Показатель | Значение |
|---|---|
| Novo Nordisk B, закрытие 21 сентября | 260,00 кроны |
| Изменение за день | −7,65% |
| Диапазон дня | 257,90 – 284,30 кроны |
| К первой неделе января 2026 года | примерно на 32% ниже, с 381,45 кроны |
| К пику июня 2024 года | примерно на три четверти ниже, с уровня чуть выше 1 000 крон |
| Диапазон ADR за 52 недели | $35,12 – $64,16 |
| Цена к прибыли | около 10,7 |
| Дивидендная доходность | около 3,2%, $1,28 на акцию |
| Капитализация | около $191 млрд |
Десять-одиннадцать прибылей — это то, что рынок платит за фармкомпанию, чей основной продукт уходит в дженерики внутри горизонта прогноза, а замена ещё не в продаже. Для такого описания это верный мультипликатор. Вопрос в том, верно ли само описание. Медвежий сценарий простой: цены на инъекционные препараты в США уже падают под политическим давлением и давлением аптечного компаундинга, в гонке таблеток есть лидер, и это не Novo, а к 2032 году денежный поток от семаглутида, который финансирует всё остальное, начинает уходить. Бычий сценарий столь же прост: более 60 млн пациентов, производственный масштаб, которого нет ни у кого за пределами Индианаполиса, уже проведённая реструктуризация на 9 000 рабочих мест и баланс, который, по словам Доустдара в понедельник, способен потянуть крупное поглощение. Если он удачно купит актив поздней стадии, в первой строке таблицы появится число — и оно будет выше 3,6%.
Что я об этом думаю
По оценке аналитика Руслана Аверина, понедельник был честным днём, и рынок наказал за честность. Доустдар мог напечатать двузначную цель по росту, и ему верили бы два квартала. Он напечатал правду: Novo сегодня — крупная, дешёвая, генерирующая кэш фармкомпания с одной стареющей франшизой и пайплайном, который придётся доказывать препарат за препаратом. Я предпочту владеть этим по 260 крон, чем историей по 1 000 крон, но спешить, по-моему, некуда. Ничего из списка выше не раскроется раньше запуска CagriSema в следующем году, ФРС и ещё два центробанка на прошлой неделе повысили ставки, что не идёт на пользу длинной дюрации в здравоохранении, а у бумаги, падающей на 7,65% в собственный день инвестора, обычно остаются продавцы. Мой ориентир — минимум ADR за 52 недели на $35,12: если он устоит до отчёта за третий квартал и этикетка CagriSema придёт вовремя, я открываю позицию. Если раньше придёт поглощение, я сначала прочту цену, а потом пресс-релиз.
Похожее: таблетка Eli Lilly от ожирения и что должен доказать её запуск, три центробанка, повысившие ставки за 72 часа, сентябрьское решение ФРС и как Gemini взломал три компании и что это значит для Alphabet и акций кибербезопасности.