Слово было «повысить». В 14:00 по восточному времени в среду Федеральный комитет по операциям на открытом рынке поднял целевой диапазон ставки по федеральным фондам на четверть пункта: ставка ФРС теперь 3,75–4,00%, это первое повышение с 26 июля 2023 года, и решение принято голосами 12–0. Семь недель назад три президента региональных банков голосовали против именно ради такого шага; в среду против него не выступил никто, включая Кристофера Уоллера, который 3 сентября призывал к терпению. Заявление короткое, и из него убрана та единственная фраза, которая давала «голубям» прикрытие: июльского «шоки предложения, вызвавшие рост цен в отдельных секторах, включая энергоносители» больше нет. Осталось: «Инфляция остаётся повышенной. Сегодняшнее решение поддержит более своевременное возвращение к цели Комитета в 2 процента».
Во вторник вечером я писал, что ставка по фондам — меньшее из двух решений, а точечная диаграмма и 10-летние облигации будут значить больше. Эта рамка оказалась верной. Повышение было заложено в цены на 92% и не сдвинуло ничего; точки и тридцать минут Кевина Уорша сдвинули всё.
Что сделали точки
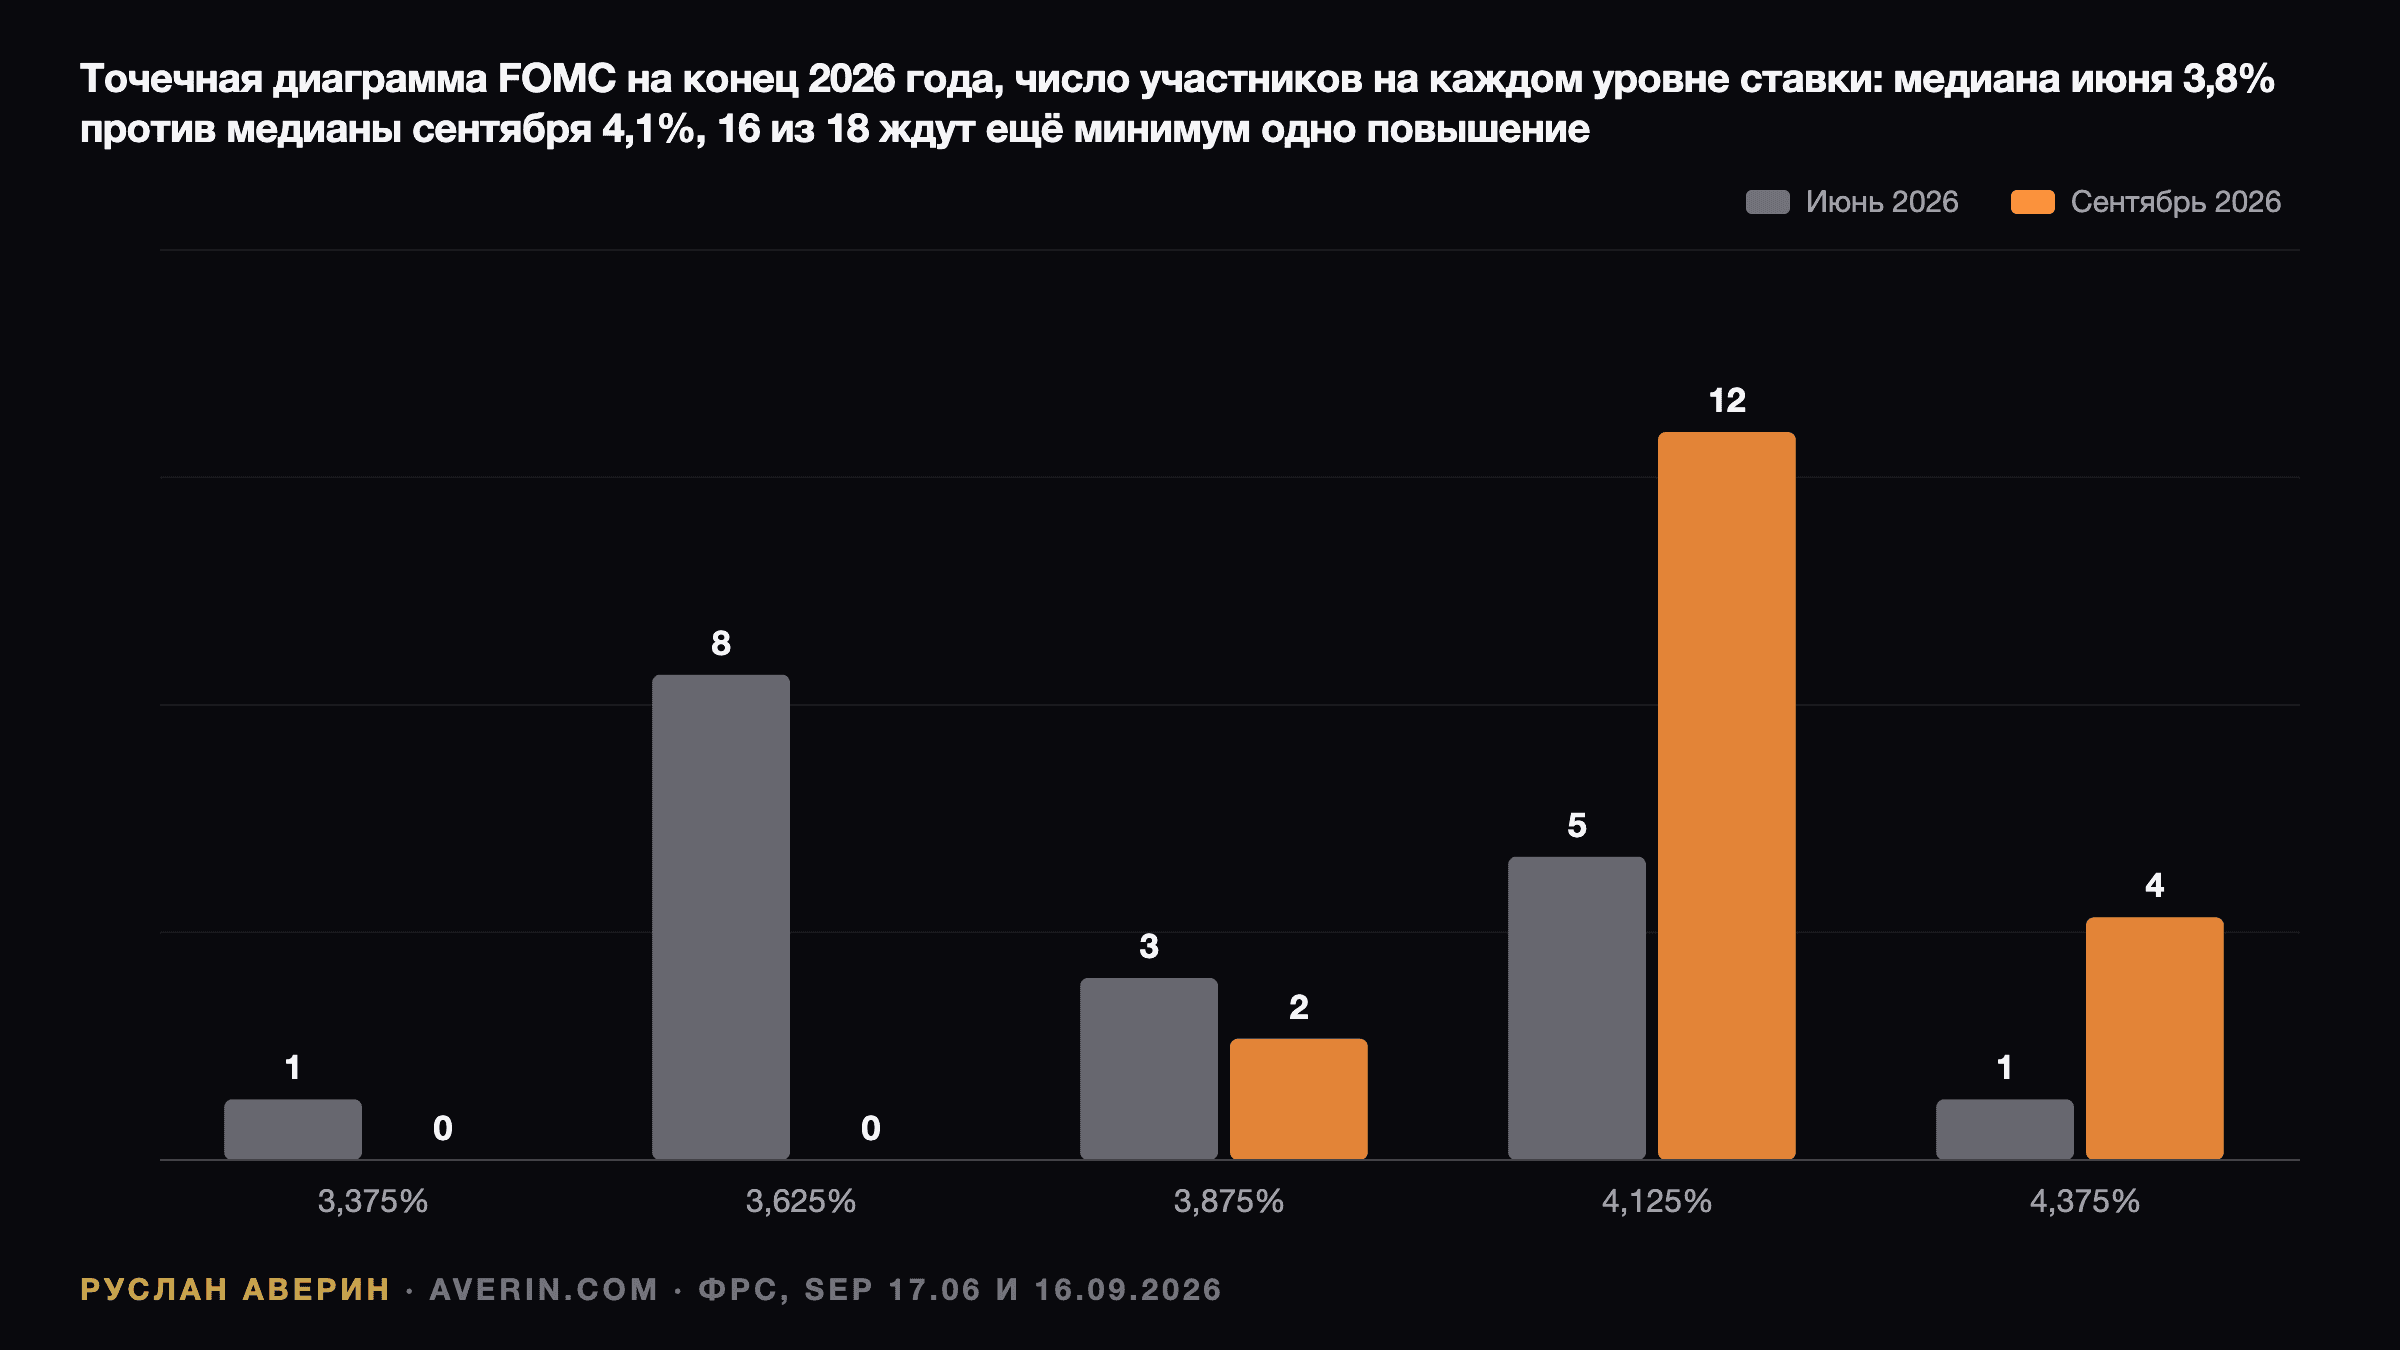
Сводка экономических прогнозов — вот где решалось заседание. В июне медианная точка на конец 2026 года была 3,8%, что означало «пауза»; восемь из восемнадцати участников стояли на 3,625%, и только шестеро были выше тогдашнего диапазона. В сентябре медиана — 4,1% на конец 2026 года и 4,1% на конец 2027-го против 3,6% в июне. Двенадцать участников теперь стоят на 4,125% — ещё одно повышение; четверо на 4,375% — ещё два; двое на 3,875% — всё. Шестнадцать из восемнадцати видят как минимум ещё одно повышение в этом году, и ни один не прогнозирует снижения. По 2027 году расклад: восемь за выше, шесть за без изменений, четверо за ниже. Долгосрочная ставка подросла до 3,2% с 3,1%. Уорш второе заседание подряд не подал точку, так что на диаграмме восемнадцать записей, а не девятнадцать.
| Медианный прогноз | SEP июнь 2026 | SEP сентябрь 2026 |
|---|---|---|
| Ставка, конец 2026 | 3,8% | 4,1% |
| Ставка, конец 2027 | 3,6% | 4,1% |
| Ставка, конец 2028 | 3,4% | 3,9% |
| Ставка, долгосрочно | 3,1% | 3,2% |
| Инфляция PCE 2026 / 2027 | 3,6% / 2,3% | 3,7% / 2,3% |
| Базовая PCE 2026 / 2027 | 3,3% / 2,5% | 3,4% / 2,5% |
| Безработица 2026 | 4,3% | 4,1% |
| Реальный ВВП 2026 | 2,2% | 2,3% |
Читайте таблицу так, как читает её Комитет. Рост пересмотрен вверх, безработица — вниз, инфляция — вверх, а год, в котором инфляция PCE возвращается к 2,0%, — 2029-й. Это описание экономики, которая не ограничена, и именно такую формулу использовал Уорш: «Мне было бы трудно назвать широкие финансовые условия ограничительными. Эту точку зрения разделял весь Комитет. Поэтому мы убрали дозу стимулирования».
Тридцать минут Уорша
Пресс-конференция длилась около тридцати минут — самая короткая с тех пор, как в 2011 году начались регулярные брифинги, — и прогнозных ориентиров в ней не было намеренно. «Я не занимаюсь прогнозными ориентирами», — сказал он New York Times. «Я не собираюсь предрешать никакие наши будущие решения». На вопрос, стала ли политика ограничительной, он повторил формулу: «Мы убрали дозу стимулирования, чтобы финансовые и кредитные условия лучше соответствовали нашим конечным целям». О нейтральной ставке: «Одним словом — нет». О президенте: «Мне нечего вам сказать о разговорах с президентом. И я не биржевая рассылка с Уолл-стрит. Часть независимости Федеральной резервной системы в том, что мы не выходим за свою полосу. Независимость — дорога с двусторонним движением».
Содержательные реплики касались инфляции. «Простой факт: инфляция слишком высока и остаётся такой слишком долго». Его собственная арифметика за август: общая PCE «около 3,6 процента», базовая PCE «около 3,2 процента», базовый CPI 2,4%, и «слишком много категорий по-прежнему показывают рост выше 3 процентов, как на 6-, так и на 12-месячной основе». О нефтяном шоке он говорил осторожно и, на мой слух, честно: «Мы не можем повлиять ни на одну отдельную цену, будь то цены на нефть или продукты в магазине. Но что мы можем и будем делать — так это следить, чтобы любое изменение относительных цен не расползалось». И фраза, которую рынок предпочёл услышать как «голубиную», от человека, только что поднявшего ставку в разгар шока предложения: «Я не считаю, что нам нужно нанести ущерб рынку труда, чтобы достичь нашей цели».
Его также спросили, почему 10-летние ушли на 5%, и три его причины стоит запомнить: сила экономики; «конкуренция за капитал» — гиперскейлеры привлекают сотни миллиардов на дата-центры; и геополитика. 10-летние казначейские облигации США он назвал «самым важным активом в мире». Председатель ФРС, который так говорит о длинном конце кривой, — это председатель, который не будет его игнорировать.
Что сделала лента
Акции росли до заявления и развернулись во время пресс-конференции. Dow закрылся на 51 462, минус 630,56 пункта, или 1,21%; S&P 500 — на 7 552, минус 0,44%, седьмое снижение за восемь сессий; Nasdaq без изменений на 25 978. Энергетика потеряла больше 2,8%, когда Brent закрылся на $105,83, минус 2,69%, после слов Саудовской Аравии о том, что половина мощности трубопровода Восток–Запад вернётся в течение нескольких дней. Финансовый сектор потерял больше 1,5%, Goldman Sachs упал на 4% до $936,89. Стратеги самого Goldman позже напомнили клиентам, что исторически S&P 500 падал примерно на 2% сразу после повышения и прибавлял около 9% за следующий год — примерно то же показывает и подсчёт Kobeissi Letter по семи циклам с 1988 года: средняя просадка 4% за шесть недель, отыгранная к двенадцатой неделе, +9% через двенадцать месяцев, плюс в каждом эпизоде, кроме 2022 года.
Рынок облигаций сделал то, что «ястребиное» повышение и должно заставить его сделать. 2-летние выросли до 4,72–4,74%, максимума с июля 2024 года. 10-летние закрылись на 5,00–5,02% — первое закрытие на 5% с 2007 года, но первая реакция была сдержанной, а урон пришёлся на брифинг. Кривая уплостилась до менее чем 30 базисных пунктов. Индекс доллара прибавил 0,61% до 100,28 — крупнейший однодневный рост с июня и первое закрытие выше 100 за месяц; EUR/USD в четверг утром пробил 1,15 и опустился до 1,1474. Золото ушло с максимума перед ФРС $4 368–4 387 к $4 306 за полчаса после заявления и закрылось около $4 264, минус 0,67% и минимум за шесть недель. Bitcoin всё это время стоял на $76 000. VIX закрылся на 17,71, коснувшись 19.
Четверг отыграл часть. К середине дня S&P 500 прибавлял 1,12% на 7 636, Nasdaq — 1,64%, Nvidia росла на 2,5%, AMD на 5,8%, а Dow вернул 378 пунктов. 10-летние отступили к 4,94–4,98% — первое снижение за девять сессий; 2-летние — к 4,68–4,72%. Золото отскочило на 2,4% примерно до $4 364, доллар откатился к 100,07, Brent упал до $103. Это та последовательность, которую я ждал во вторник в сценарии A: «ястребиное» повышение забирает инфляционную премию из длинного конца и переносит её в короткий, а длинный конец, как только брифинг заканчивается, получает спрос.
Ипотека, застройщики и остальной мир
Еженедельный опрос Freddie Mac, опубликованный в четверг утром, показал 30-летнюю фиксированную ставку на уровне 6,95% против 6,76% неделей ранее и 6,26% год назад; 15-летняя — 6,26%. Дневной индекс Mortgage News Daily в среду достиг 7,24%, максимума с 13 января 2025 года, и его комментарий стоит цитировать каждому, кто считает, что ФРС устанавливает ипотечные ставки: «ФРС повысила ставку по федеральным фондам, и это НИКАК не связано с тем, что ипотечные ставки пошли вверх сегодня днём. Только в 14:30, когда началась пресс-конференция председателя Уорша, у ставок начался плохой день».
Застройщики почувствовали это ещё до того, как ФРС заговорила. Индекс NAHB за сентябрь, вышедший четырьмя часами раньше, упал до 32 с 35 — минимум с сентября 2025 года, 38% застройщиков снижают цены и 66% предлагают стимулы. Lennar отчиталась через два часа после заявления и не дотянула: EPS $1,19 против $2,29 годом ранее, валовая маржа 15,8%, заказы минус 9%, прогноз поставок за год срезан до 80 000–81 000. Цифрам Lennar сегодня посвящён отдельный материал, потому что это самое ясное показание реальной экономики о том, что делает ипотека под 7,00%.
За рубежом неделя синхронна. Банк Англии в четверг сохранил 3,75% голосами 6–3 — Грин, Манн и Пилл голосовали за 4,00%, CPI Великобритании 3,1%, и Банк «готов действовать по мере необходимости»; Capital Economics ждёт повышения в ноябре. Банк Японии решает в пятницу, и все 52 экономиста в опросе Bloomberg ждут шага к 1,25%. ЕЦБ в этом году повышал дважды. Национальный банк Украины принял решение в четверг в 14:00 по Киеву; об этом отдельно. Итог Уорша по общей картине: «большинство развитых экономик... тоже страдают от ценового давления».
Октябрь или декабрь
Ответ рынка в четверг — монетка на октябрь: 50,2% за паузу против 49,8% за повышение на CME FedWatch, и около 88% за как минимум ещё одно повышение к декабрю, при этом 38,6% заложено на два. Подразумеваемая ставка на конец года — 4,18%, чуть выше 4,1% из точек. Банки разделились по той же линии. Goldman отказался от «одного и хватит» и теперь ждёт второй четверти пункта в октябре, а затем паузы — на том основании, что «большинство участников FOMC, 16 против 2, прогнозируют как минимум ещё одно повышение в этом году» и что «последовательные шаги естественнее», если цель — «более своевременное» возвращение к 2%. Майкл Фероли из JPMorgan и Morgan Stanley ждут паузы в октябре — чтобы оценить вторичные эффекты нефти и не принимать решение за три недели до промежуточных выборов — и повышения в декабре. Citi — исключение: больше никаких повышений, снижения возобновляются в июне 2027 года. Bank of America шёл на заседание с прогнозом сентябрь, октябрь и декабрь — до 4,25–4,50% — и его не обновлял. Сэм Хилл из Lloyds точно описал напряжение: «Это было твёрдо „ястребиное“ заседание FOMC... Сигнализируемая ФРС траектория ставок всё ещё не такая „ястребиная“, как путь, заложенный рынком».
Реакция президента — часть протокола. В Truth Social: «Процентные ставки в США должны быть 1% или ниже». Репортёрам: «Я говорил с Кевином и сказал: „можешь голосовать вместе с советом, потому что это ничего не изменит“». Ответ — «Независимость — дорога с двусторонним движением» Уорша, а голосование 12–0 — свидетельство того, что совет для него не проблема в том направлении, которого боится президент.
Что я сделал и что сделал бы
Я держу длинные казначейские облигации США и во вторник говорил, что сценарий A, «ястребиное» повышение, — самый дружелюбный для них исход и что я не буду делать ничего. Я ничего не сделал. Закрытие 10-летних на 5,00% в среду было неприятным минут девяносто, а отметка 4,94% в четверг — причина, по которой я не хеджировался: ФРС, которая повышает, прогнозирует 4,1% и отказывается что-либо обещать, — это ФРС, которая убрала дисконт за доверие из длинного конца. Сделка отсюда — не направление ставки по фондам; рынок и точки сходятся примерно на 4,25% к концу года. Сделка — в том, продолжит ли кривая уплощаться, а она продолжает, пока октябрь остаётся монеткой.
По оценке аналитика Руслана Аверина, полезный вывод из среды — правило, а не прогноз: этот Комитет двигается по трендам, а не по отдельным цифрам. «Я не человек, зависящий от отдельных точек данных, — сказал Уорш, — важны тренды. Точки данных шумные». Отчёт по PCE за август 26 сентября и CPI за сентябрь 14 октября будут читать на предмет того, становится ли список «слишком многих категорий выше 3 процентов» короче. Если нет — октябрь будет повышением, и опционный деск должен закладывать подразумеваемую волатильность вокруг 28 октября соответственно. Если да — декабрь, и 2-летние уже перелетели.
Related: три сценария, которые я разложил до решения, 10-летние на 5% впервые с 2007 года, золото ниже $4 300 перед ФРС и третий квартал Lennar.