Netflix перевершив очікування за прибутком у третьому кварталі 2026 року — і все одно втратив у ціні. Компанія звітувала про розбавлений прибуток $0,87 на акцію після закриття торгів у вівторок, 20 жовтня, за очікувань $0,82 від аналітиків, опитаних LSEG, повідомляє CNBC. Виручка становила $12,87 млрд — точно відповідно до консенсусу. Потім компанія дала прогноз на четвертий квартал, нижчий за очікування ринку, і знизила рекламний орієнтир на 2026 рік на $300 млн.
У вівторок, 20 жовтня, до публікації звіту акції закрилися на $68,69, знизившись за день на 1,66%. На розширених торгах у вівторок папери впали приблизно на 6%, повідомив CNBC, а 21 жовтня на премаркеті торгувалися приблизно на 6% нижче, за даними Yahoo Finance. На момент написання статті основна сесія ще не відкрилася.
Квартал: виручка за планом, прибуток вищий за очікування
Наведені нижче дані взято з листа акціонерам, який Netflix подав до SEC 20 жовтня.
- Виручка: $12 874 млн, зростання на 11,8% рік до року (11% у постійній валюті). Netflix прогнозував саме цей рівень; консенсус-прогноз LSEG становив $12,87 млрд.
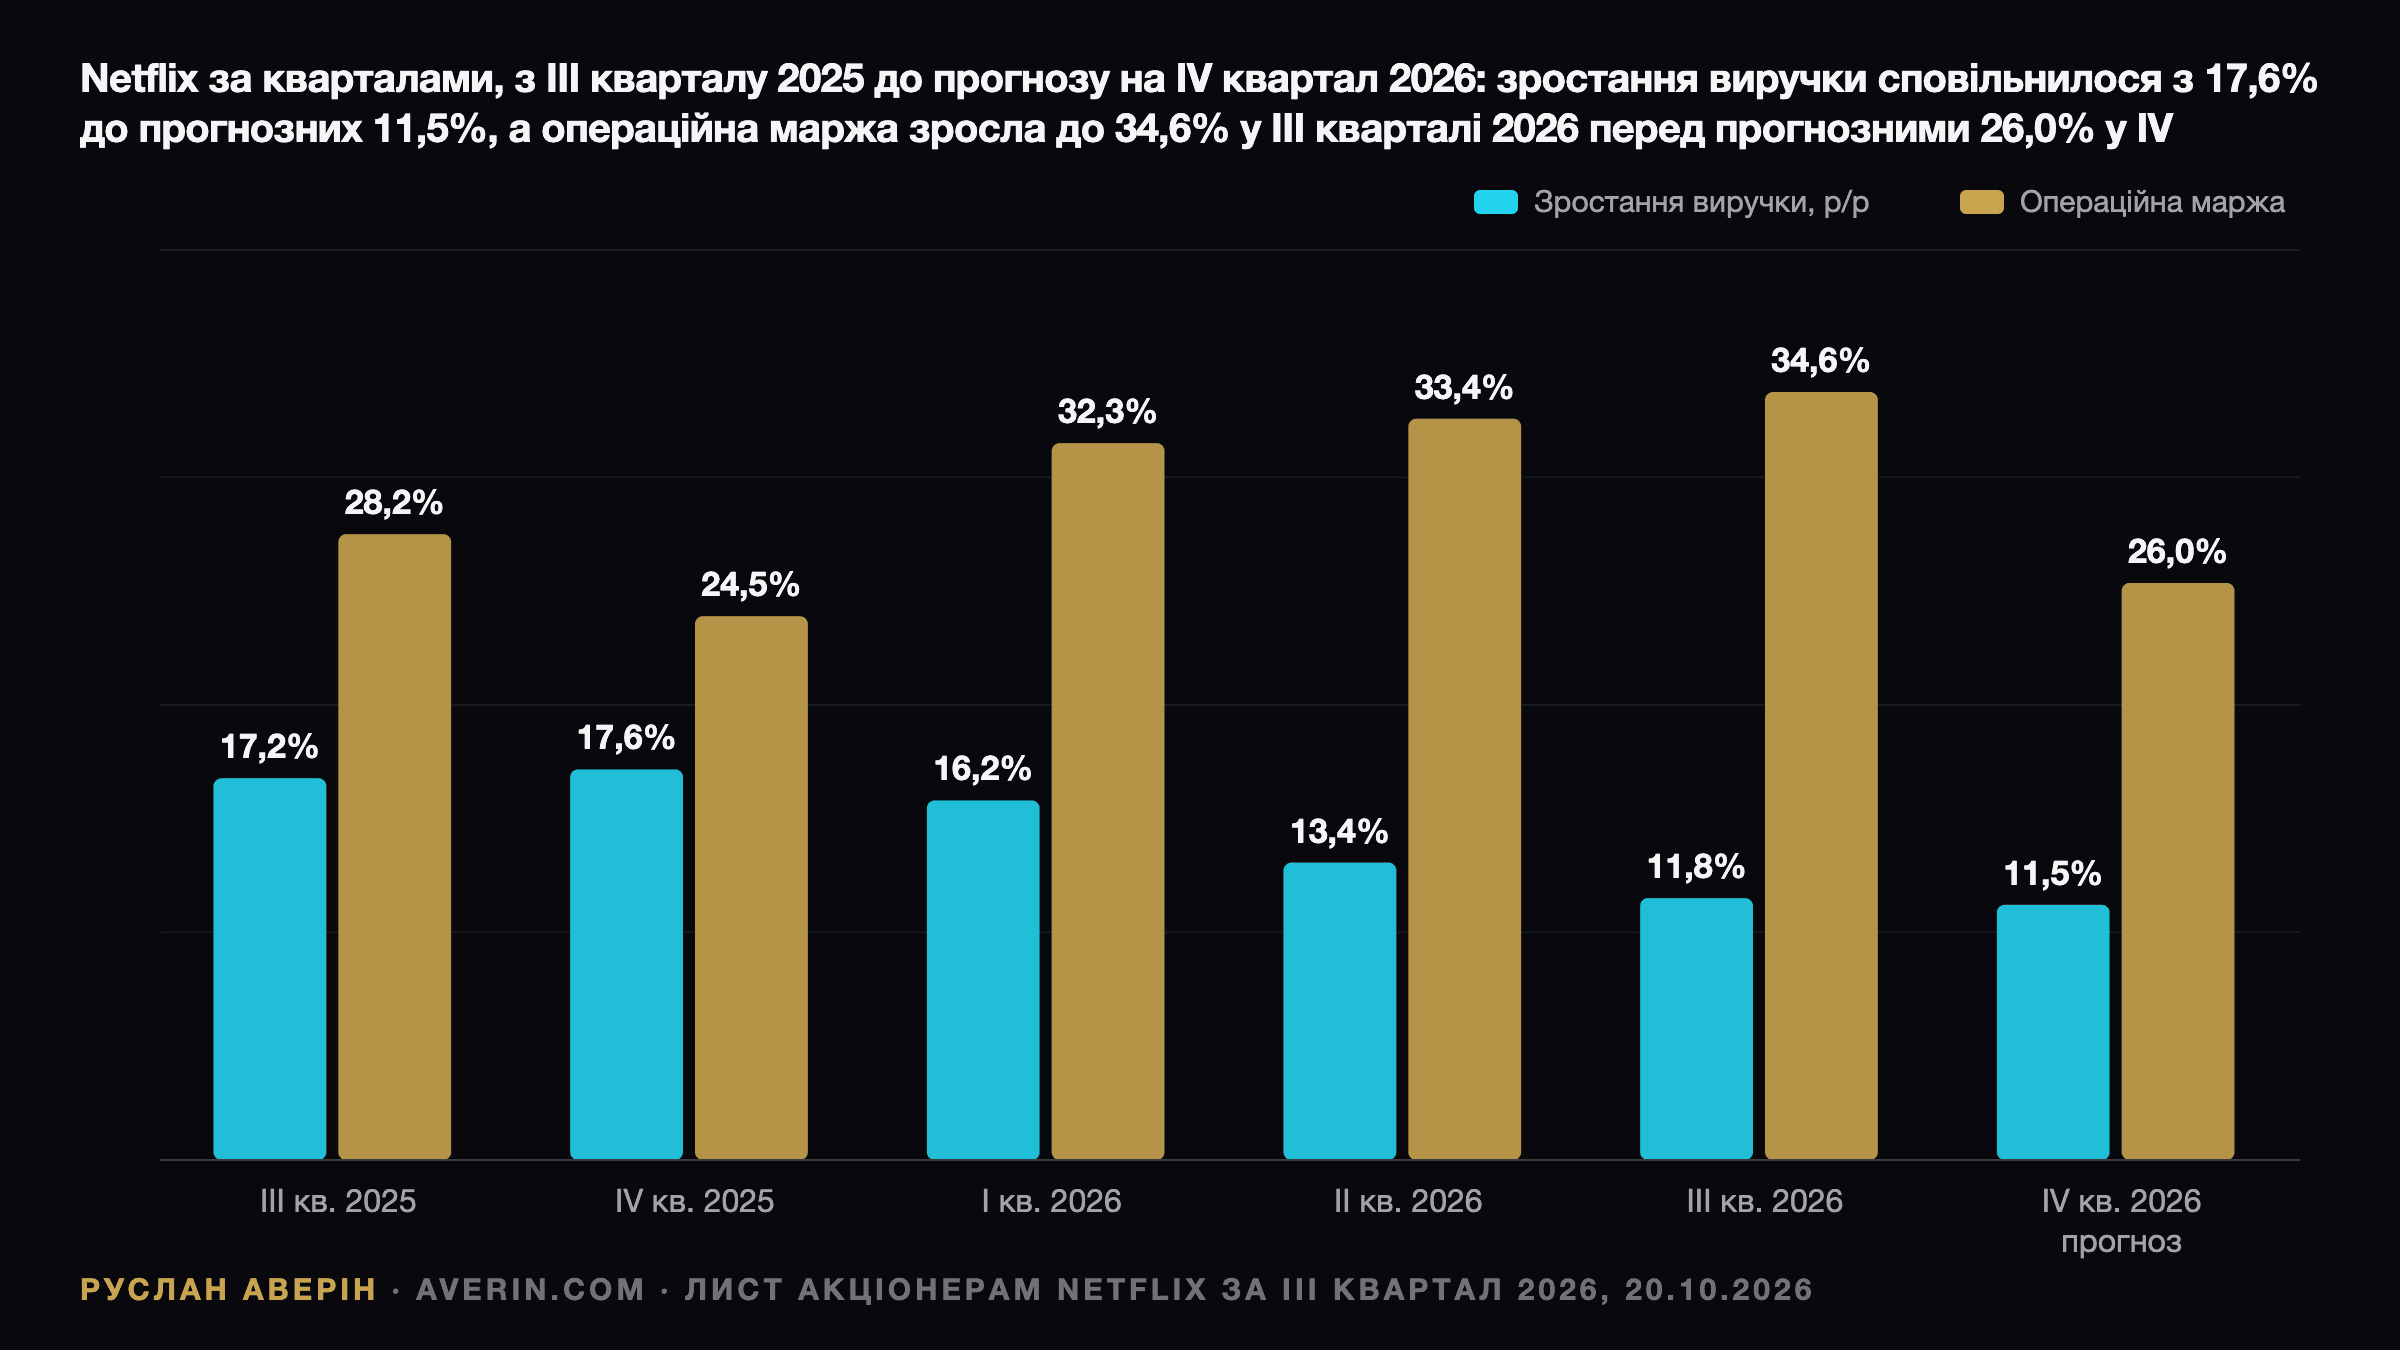
- Операційний прибуток: $4 459 млн, зростання на 37%. Операційна маржа становила 34,6% проти 28,2% роком раніше.
- Чистий прибуток: $3 664 млн, або $0,87 на розбавлену акцію, зростання на 49% з $0,59.
- Вільний грошовий потік: $2 884 млн проти $2 660 млн у третьому кварталі 2025 року.
Компанія відверто вказала на джерело перевищення. Операційний прибуток і маржа виявилися вищими за прогноз «насамперед через розподіл витрат у часі» та невелике перевищення за виручкою. Інакше кажучи, частину прибутку третього кварталу було позичено в четвертого.
За регіонами: США і Канада зросли на 11%, Європа, Близький Схід і Африка — на 11% (9% у постійній валюті), Латинська Америка — на 17%, Азійсько-Тихоокеанський регіон — на 12%. Показник відтоку передплатників покращився рік до року як у світі, так і в США і виявився кращим за прогноз, ідеться в листі.
Прогноз: де акції програли суперечку
На четвертий квартал Netflix очікує виручку $13 442 млн, зростання на 11,5%. Yahoo Finance оцінював консенсус-прогноз у $13,51 млрд, тож прогноз компанії нижчий приблизно на $68 млн, або на 0,5%. Промах невеликий, але він продовжує тренд, який інвесторам і так не подобається.
Інші показники прогнозу на четвертий квартал:
- Операційна маржа: 26,0% проти 24,5% роком раніше. У неї закладено близько 120 базисних пунктів витрат на скорочення.
- Операційний прибуток: $3 500 млн проти $4 459 млн у щойно завершеному кварталі.
- Розбавлений EPS: $0,67 проти $0,56 роком раніше.
За підсумками року Netflix тепер очікує виручку $51,1 млрд, зростання на 13%. Це нижня межа діапазону $51,0–51,4 млрд, який компанія давала в липні, і на 0,2% нижче його середини. Консенсус-прогноз LSEG на рік становив $51,2 млрд, повідомив CNBC. Ціль з операційної маржі на 2026 рік — 31,5% проти 29,5% у 2025-му, що передбачає зростання операційного прибутку більш ніж на 20%.
Реклама: $2,7 млрд замість $3 млрд
Найбільше ринок зачепив рядок про рекламу. Netflix тепер очікує рекламну виручку у 2026 році близько $2,7 млрд проти приблизно $3 млрд раніше. Це зниження приблизно на 10%, яке компанія пояснила «дещо повільнішим, ніж очікувалося, впровадженням деяких можливостей рекламного продукту».
У доларах зниження невелике: $300 млн — це близько 0,6% річної виручки, а Netflix заявив, що виручка від передплат перевершила власний план компанії. Проблема в наративі. Реклама — та частина бізнесу, яка має забезпечувати зростання, коли ефект від підвищення цін і боротьби з передаванням паролів буде вичерпано. «Зараз ми трохи відстаємо від нашої амбітної цілі на рік», — сказав під час дзвінка з аналітиками співгенеральний директор Грег Пітерс (Greg Peters), передає CNBC. Netflix і надалі планує запустити тариф із рекламою ще в 15 країнах у 2027 році, починаючи з березня.
Скорочення та перестановки в контенті
У маржі четвертого кварталу враховано витрати на реструктуризацію, оголошену в середу, 14 жовтня. Netflix скорочує близько 6% персоналу, приблизно 1 000 людей, переважно в продуктовому, технологічному, юридичному та HR-підрозділах, випливає зі службової записки, яку отримав CNBC. Директорка з контенту Бела Баджарія (Bela Bajaria) залишає цю посаду, а на її місце призначено колишнього топменеджера Disney Пітера Райса (Peter Rice).
Прогноз маржі на рік містить близько 30 базисних пунктів витрат на скорочення. Менеджмент подав скорочення як спосіб «продовжувати агресивно інвестувати в напрями з високою віддачею».
Залученість — головне питання
У листі прямо порушено тему переглядів: «Ми знаємо, що в інвесторів є певні побоювання щодо зростання годин перегляду». Netflix стверджує, що реакція на підвищення цін у 2026 році показує: залученість «залишається здоровою», — однак компанія не опублікувала глобальний показник зростання годин перегляду за квартал. Єдина цифра, яку вона навела, стосується Індії: там години перегляду зросли на 24%, а виручка — приблизно на 18% у постійній валюті.
У цьому суть ведмежого сценарію. Зростання виручки сповільнювалося в кожному з останніх трьох кварталів — з 17,6% у четвертому кварталі 2025 року до нинішніх 11,8%, — і прогноз передбачає четверте сповільнення поспіль, до 11,5%. Бізнес, який зростає завдяки підвищенню цін для аудиторії, що не збільшується, може роками почуватися добре, але ринок платить за нього менше.
Зворотний викуп і баланс
Netflix користується падінням котирувань. У третьому кварталі компанія викупила 63,9 млн акцій на $4,8 млрд — найбільший квартальний викуп в її історії, — і в неї залишається $22,3 млрд у межах схваленої програми. За дев'ять місяців на викуп витрачено $10,8 млрд. Кількість розбавлених акцій скоротилася до 4 195 млн з 4 340 млн роком раніше, тобто на 3,3%.
На кінець вересня валовий борг становив $15,3 млрд, грошові кошти — $8,2 млрд, чистий борг — $7,1 млрд. Netflix знизив прогноз вільного грошового потоку на 2026 рік приблизно до $12,0 млрд з $12,5 млрд, переважно через угоду з нерухомістю, яку планують закрити в четвертому кварталі.
Акції: мінус 26,7% з початку року
Ціна закриття 20 жовтня, $68,69, проти $93,76 на кінець 2025 року означає падіння на 26,7% з початку року за даними Yahoo Finance про ціни закриття. Рекордну ціну закриття було зафіксовано 30 червня 2025 року — $133,91, тож акції перебувають на 48,7% нижче піку. Негативною була й реакція на попередній звіт: після результатів другого кварталу 16 липня папери наступного дня впали на 7,3%, з $74,35 до $68,95.
На закритті у вівторок ринкова капіталізація Netflix становила близько $286 млрд, а акції торгувалися з мультиплікатором 19,0 до форвардного прибутку, за даними stockanalysis.com. Для компанії, яка прогнозує зростання операційного прибутку на 20%, це невимогливий мультиплікатор. Суперечка точиться про те, чи стійке це зростання.
Можливість для купівлі чи пастка вартості
На думку аналітика Руслана Аверіна, сам квартал не змінює історію з прибутком: маржа зростає, генерація грошового потоку сильна, а кількість акцій швидко скорочується. Змінилася впевненість у двигуні виручки. Я б розділив два сценарії за чотирма тестами.
- Реклама в першому півріччі 2027 року. Якщо відкладені рекламні функції вийдуть, а зростання рекламної виручки знову прискориться завдяки 15 новим ринкам, зниження на $300 млн виглядатиме як питання строків. Ще одне зниження зробить проблему структурною.
- Години перегляду. Netflix має показати, що перегляди знову зростають, а не лише те, що передплатники миряться з підвищенням цін. Без цього цінова влада повільно розмиватиметься.
- Прогноз на 2027 рік у січні. Зростання виручки нижче 10% за незмінної маржі стане аргументом на користь того, що мультиплікатор 19 до прибутку — справедлива оцінка, а не дешева.
- Контент епохи Райса. Лінійка четвертого кварталу, зокрема матчі NFL і бій Ф'юрі — Джошуа, стане першою перевіркою того, чи піднімуть зміни в контенті залученість.
Зниження прогнозу стає можливістю для купівлі, коли причина — затримка, а ключові метрики тримаються. Воно стає пасткою вартості, коли кожен квартал приносить нову, трохи нижчу цифру. Судячи з двох останніх звітів, інвестори починають закладати в ціну другий сценарій.
Читайте також: найгірший тиждень Nasdaq у жовтні 2026 року, превʼю звіту Tesla за Q3 2026 і бізнес парків і розваг Disney у Q3 2026.