Tesla оприлюднює результати за третій квартал 2026 року після закриття ринку США в середу, 21 жовтня. У формі 8-K від 2 жовтня компанія повідомила, що звіт за Q3 буде розміщено на її сайті для інвесторів, а вебкаст із запитаннями й відповідями в прямому ефірі відбудеться о 5:30 вечора за східним часом. Це прев'ю написане до публікації: жодна цифра нижче не є звітним прибутком за Q3.
Акції Tesla закрилися у вівторок, 20 жовтня, на рівні $373,71, додавши 1,5% за день. Це на 16,9% нижче за закриття 31 грудня 2025 року ($449,72) і на 23,7% нижче за рекордне закриття $489,88, встановлене 16 грудня 2025 року. Мінімальне закриття 2026 року припало на 29 липня — $298,32, через тиждень після звіту за Q2, тож від цього дна акції відновилися на 25,3%.
Чого очікує консенсус-прогноз
Оцінки різняться залежно від джерела та бази обліку, тому варто назвати кожну.
- Скоригований EPS: 45 центів за консенсус-прогнозом MarketBeat проти 50 центів у Q3 2025.
- EPS за GAAP: 22 центи в таблиці Nasdaq на основі даних Zacks (10 оцінок, у діапазоні від 9 до 52 центів); у Hudson Labs — 26 центів. Рік тому EPS за GAAP становив 39 центів.
- Виручка: $27,57 млрд у консенсус-прогнозі Hudson Labs, трохи нижче за $28,10 млрд у Q3 2025.
- Валова маржа: 17,7% у консенсус-прогнозі Hudson Labs проти 16,8% у Q2 і 18,0% роком раніше.
Розрив між скоригованим показником і GAAP цього кварталу великий із двох причин: компенсація на основі акцій, яка досягла $1,15 млрд у Q2, і переоцінка за ринковою вартістю частки Tesla в SpaceX, про яку йдеться нижче.
Тон задає попередній звіт. У липні Tesla показала скоригований EPS 33 центи при консенсус-прогнозі MarketBeat 50 центів, хоча виручка $28,24 млрд перевищила оцінку $26,42 млрд. Наступного дня акції впали на 14,5% — з $374,01 до $319,69.
Поставки, виробництво й накопичувачі: уже відомо
Реліз від 2 жовтня дав операційні показники:
- Поставки: 486 532, з них 478 237 — Model 3/Y. Це на 1,3% більше, ніж 480 126 у Q2, але на 2,1% менше за 497 099 у Q3 2025 — кварталі, який прикрасили покупці, що поспішали встигнути до скасування федерального податкового кредиту США на електромобілі.
- Виробництво: 464 391, зростання на 3,8% з 447 450 роком раніше. Tesla поставила приблизно на 22 100 машин більше, ніж випустила, тому запаси скоротилися.
- Накопичувачі енергії: встановлено 13,7 ГВт·год проти 13,5 ГВт·год у Q2 і 12,5 ГВт·год роком раніше, але менше за рекордні 14,2 ГВт·год у Q4 2025.
Продаж зі складу допомагає грошовому потоку; рядок маржі покаже, чи пішли ці машини зі знижкою.
Автомобільна маржа без урахування кредитів: головний показник
Регуляторні кредити — майже чистий прибуток, тому аналітики виключають їх, щоб побачити реальний автомобільний бізнес. За звітами про прибутки та збитки в оновленні Tesla за Q2 2026 валова маржа автомобільного сегмента без урахування кредитів становила:
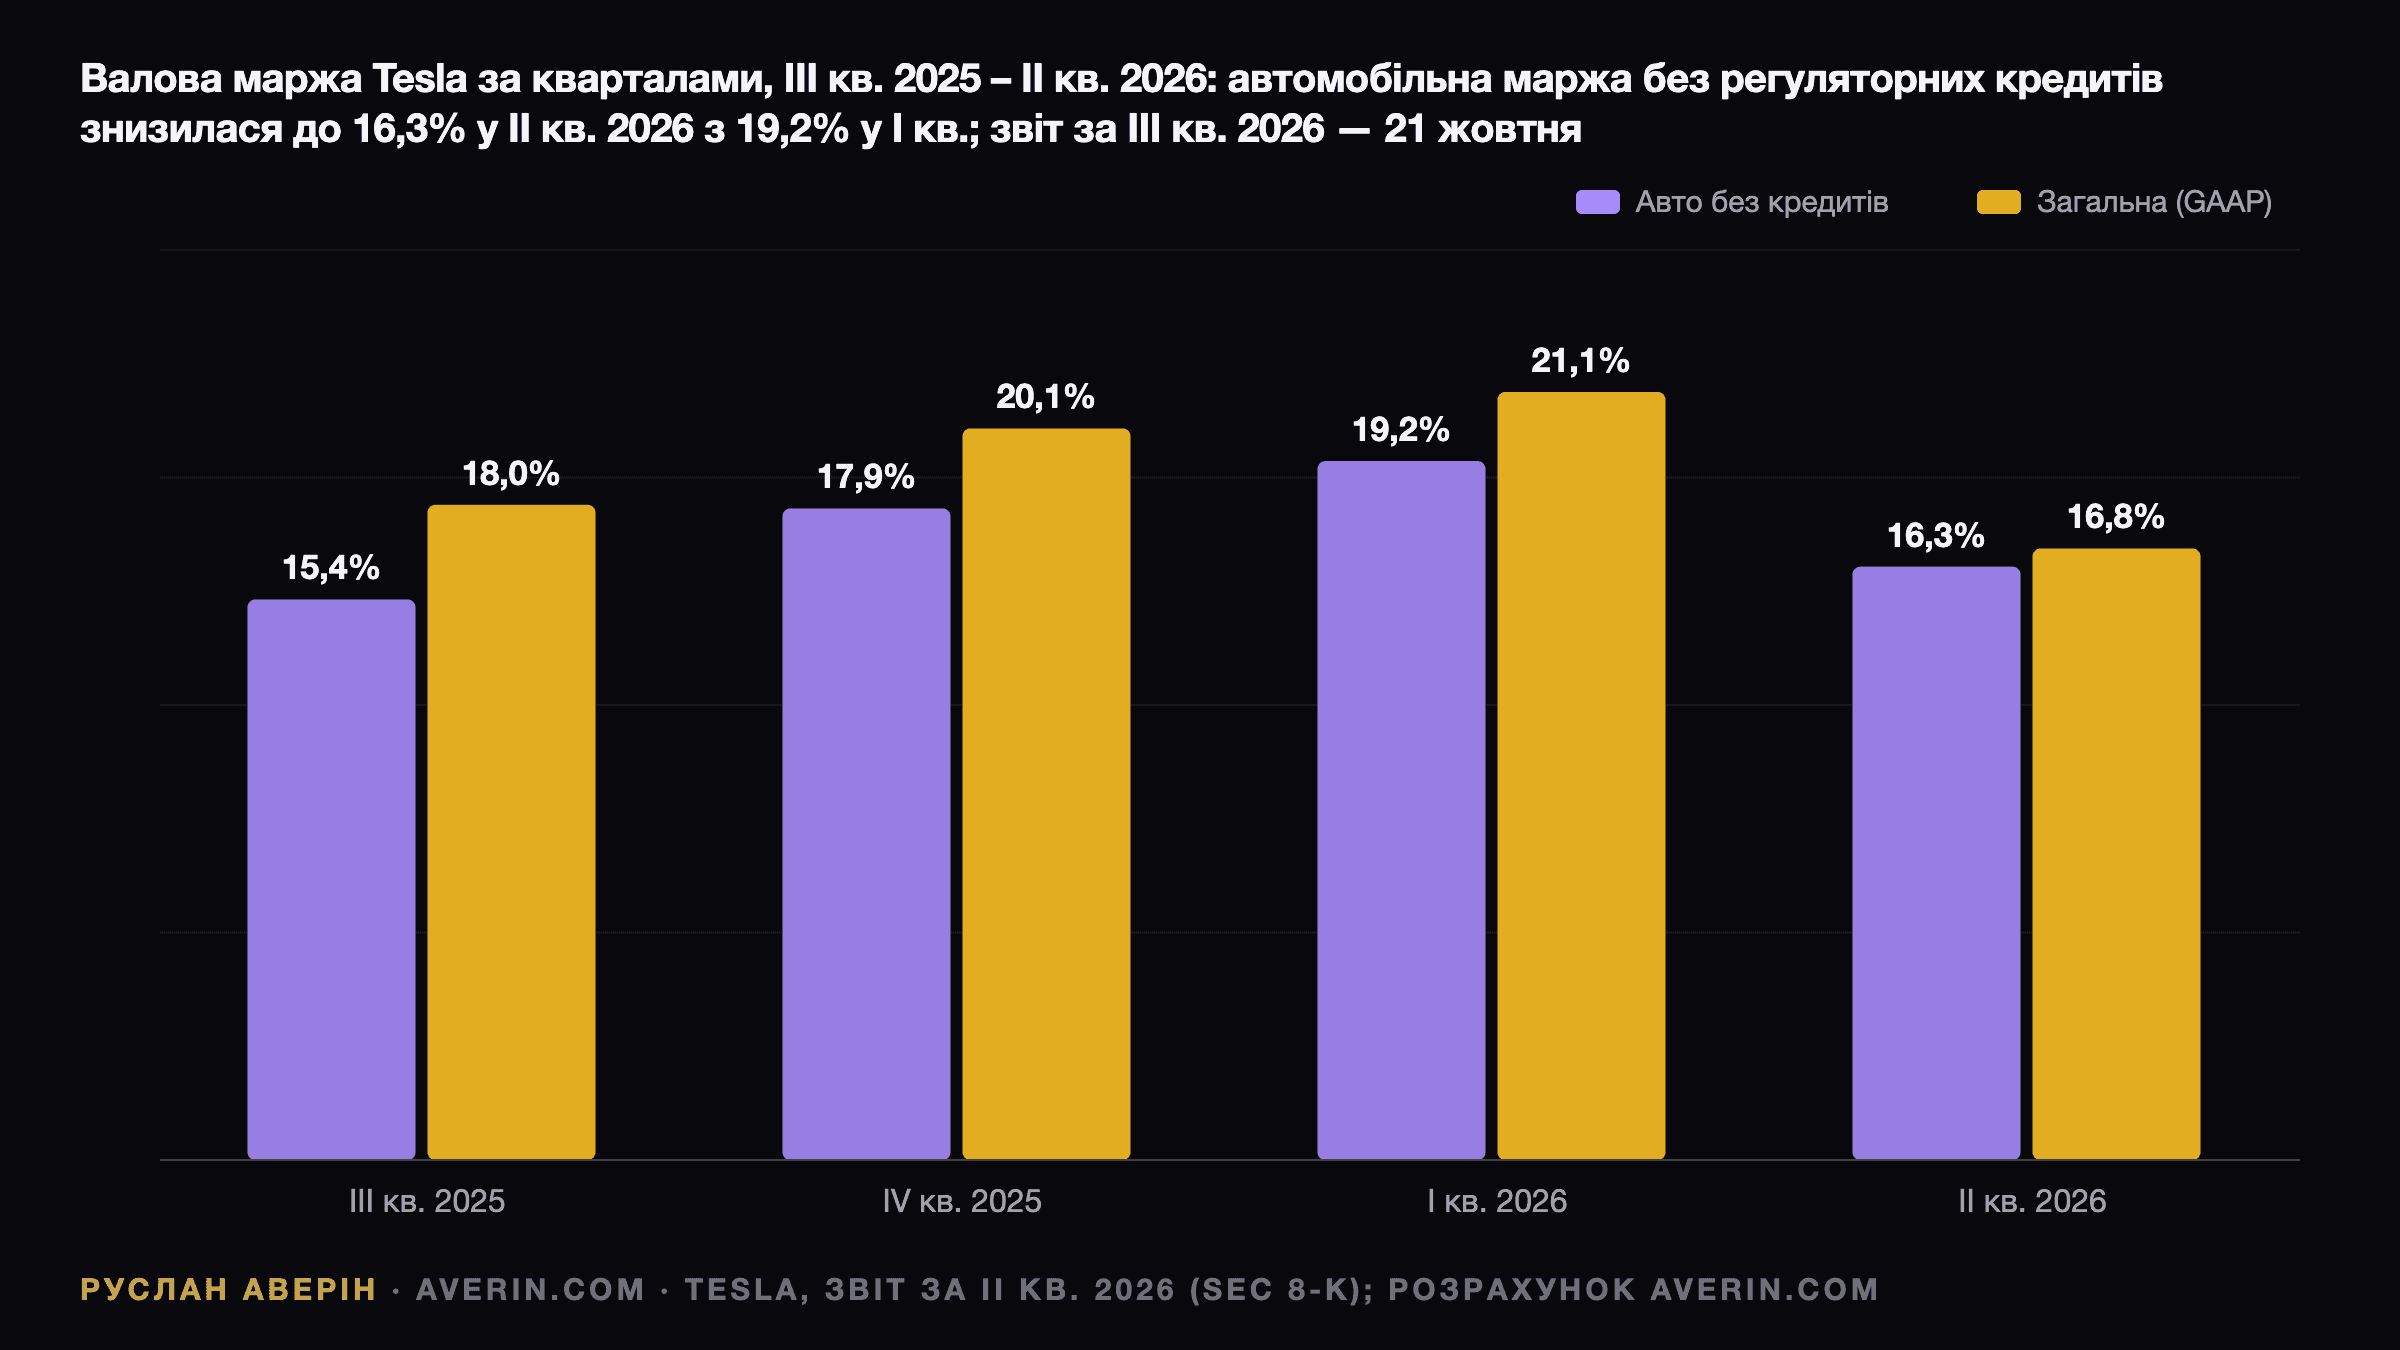
- Q3 2025: 15,4%
- Q4 2025: 17,9%
- Q1 2026: 19,2%
- Q2 2026: 16,3%
У Q2 маржа впала майже на 3 процентні пункти відносно Q1, попри зростання поставок на 34%. У листі за Q2 Tesla вказала на зниження середньої ціни продажу, зокрема через структуру продажів, частково компенсоване зниженням ввізних мит. Показник за Q3 на рівні 17% або вище означатиме, що Q2 був дном; цифра близько 15% — що обсяг купується ціною.
Самі кредити скорочуються. Виручка від регуляторних кредитів становила $146 млн у Q2 2026 проти $439 млн роком раніше і $417 млн у Q3 2025. Ще один квартал близько $150 млн, найімовірніше, сприймуть як новий сталий рівень, а не тимчасовий провал.
Енергетика: зростання з гарантійною проблемою
Виручка сегмента генерації та зберігання енергії становила $3,14 млрд у Q2, на 13% більше, ніж роком раніше. Але валова маржа сегмента, розрахована за тими самими звітами, впала до 20,4% з 39,5% у Q1 і 31,4% у Q3 2025. Tesla послалася на зростання «гарантійних витрат в енергетиці через проблему з елементами постачальника». Питання Q3 — чи була це разова історія. Виробництво Megapack 3 і Megablock на новій Megafactory Texas досі обіцяне у 2026 році.
Роботаксі, Cybercab, Optimus: зафіксовані терміни
Оновлення за Q2 задало орієнтири, з якими звірятимуться інвестори:
- Роботаксі «працює в семи великих агломераціях»: поїздки без нагляду в Остіні, Далласі, Х'юстоні, Маямі, Орландо й Тампі, з водієм-випробувачем у районі затоки Сан-Франциско. Фінікс і Лас-Вегас значилися як «триває підготовка».
- Виробництво Cybercab стартувало на Gigafactory Texas, поїздки співробітників територією заводу — з липня.
- Перші лінії Optimus монтували у Фрімонті, на місці виведених з експлуатації ліній Model S і X, «в очікуванні виробництва у 2026 році».
- Tesla Semi «йде за графіком до початку виробництва цього року» в Неваді.
- Кількість активних підписок на FSD досягла 1,48 млн, на 56% більше, ніж роком раніше, причому понад 55% нових поставок у Північній Америці включали FSD.
Будь-який зсув щодо обсягів Cybercab чи дат запуску Optimus важить для цієї оцінки більше, ніж кілька центів EPS. Акції торгуються приблизно в 192 рази дорожче за прогнозний прибуток, за даними stockanalysis.com, — мультиплікатор, який можуть виправдати лише автономність і робототехніка.
CapEx і нові кредитні лінії на $30 млрд
Капітальні витрати підскочили до $5,79 млрд у Q2 з $2,49 млрд у Q1, через що вільний грошовий потік пішов у мінус $1,09 млрд. CapEx за перше півріччя становив $8,28 млрд — більш ніж удвічі більше за $3,89 млрд за перше півріччя 2025 року. До витрат входять обчислювальні потужності для навчання ШІ (кластер Cortex 2 у Техасі), заводи з виробництва батарей і літію, а також фабрика напівпровідників в Остіні.
29 вересня Tesla підписала незабезпечені банківські кредитні лінії на $30 млрд, ідеться у формі 8-K: трирічний строковий кредит з відкладеною вибіркою на $20 млрд, п'ятирічну відновлювальну лінію на $8 млрд і 364-денну відновлювальну лінію на $2 млрд. На кінець червня в Tesla залишалося $43,5 млрд грошових коштів та інвестицій. Позики за такого запасу грошей свідчать, що менеджмент очікує: витрати ще певний час випереджатимуть операційний грошовий потік. Я чекав би на дзвінку конкретної цифри CapEx на 2026 і 2027 роки.
Зв'язок зі SpaceX
Tesla купила акції SpaceX на $2,0 млрд у Q1 2026, згідно зі звітом про рух грошових коштів, і відобразила за ними нереалізований прибуток $1,0 млрд у Q2 після виходу SpaceX на біржу. Electrek з посиланням на форму S-1 SpaceX оцінює пакет у 18 990 195 акцій. 30 червня SpaceX закрилася на $170,86, а 30 вересня — на $150,86, знизившись на 11,7%, тож результати Q3 за GAAP, найімовірніше, покажуть за цим рядком негрошовий збиток у кілька сотень мільйонів доларів. Скоригований показник його не враховує.
Головне питання — можливе злиття. На власному звітному дзвінку SpaceX 20 жовтня Ілон Маск (Elon Musk) заявив, що ради директорів обох компаній сформували спеціальні комітети з незалежних директорів для вивчення об'єднання, повідомили CNBC і Axios; Reuters назвало це першим офіційним підтвердженням формальних переговорів. Умови не узгоджено, а Маск назвав себе «конфліктною стороною». Річні збори акціонерів Tesla — 3 грудня.
5 рядків, які визначать реакцію
Опціонний ринок заклав рух приблизно на 7,5% до експірації 23 жовтня, згідно з розрахунком стредла Saxo за котируваннями від 15 жовтня. За оцінкою Saxo, медіанний рух після останніх восьми звітів — близько 4,5%. Рядки, які визначать напрямок:
- Автомобільна валова маржа без урахування кредитів. Вище 17% проти 15% і нижче.
- Регуляторні кредити. Близько $150 млн підтвердить скорочення цього джерела; відскок був би разовим, а не трендом.
- Валова маржа енергетики. Повернення до 25–30% залишить гарантійні витрати Q2 у минулому.
- Прогноз компанії щодо CapEx і вільний грошовий потік. Другий поспіль квартал із від'ємним вільним грошовим потоком очікуваний; масштаб плану на 2027 рік — ні.
- Терміни роботаксі та Cybercab. Нові агломерації, пробіг без нагляду й цільовий обсяг випуску Cybercab.
На думку аналітика Руслана Аверіна, логіка сценаріїв цього разу асиметрична. Перевищення очікувань щодо маржі разом із твердими термінами роботаксі може підштовхнути акції до верхньої межі опціонного діапазону близько $390. Промах по маржі вдарить слабше, ніж у липні, якщо історія зі злиттям утримає інтерес покупців, але розмита відповідь щодо CapEx на додачу до промаху — саме та комбінація, що дала падіння на 14,5% минулого кварталу. Я надав би рядку маржі й цифрі CapEx більшої ваги, ніж заголовному EPS.
Читайте також: Акції Tesla: купувати чи ні, червень 2026, Tesla і ореол IPO SpaceX та Перша звітність SpaceX і локап.