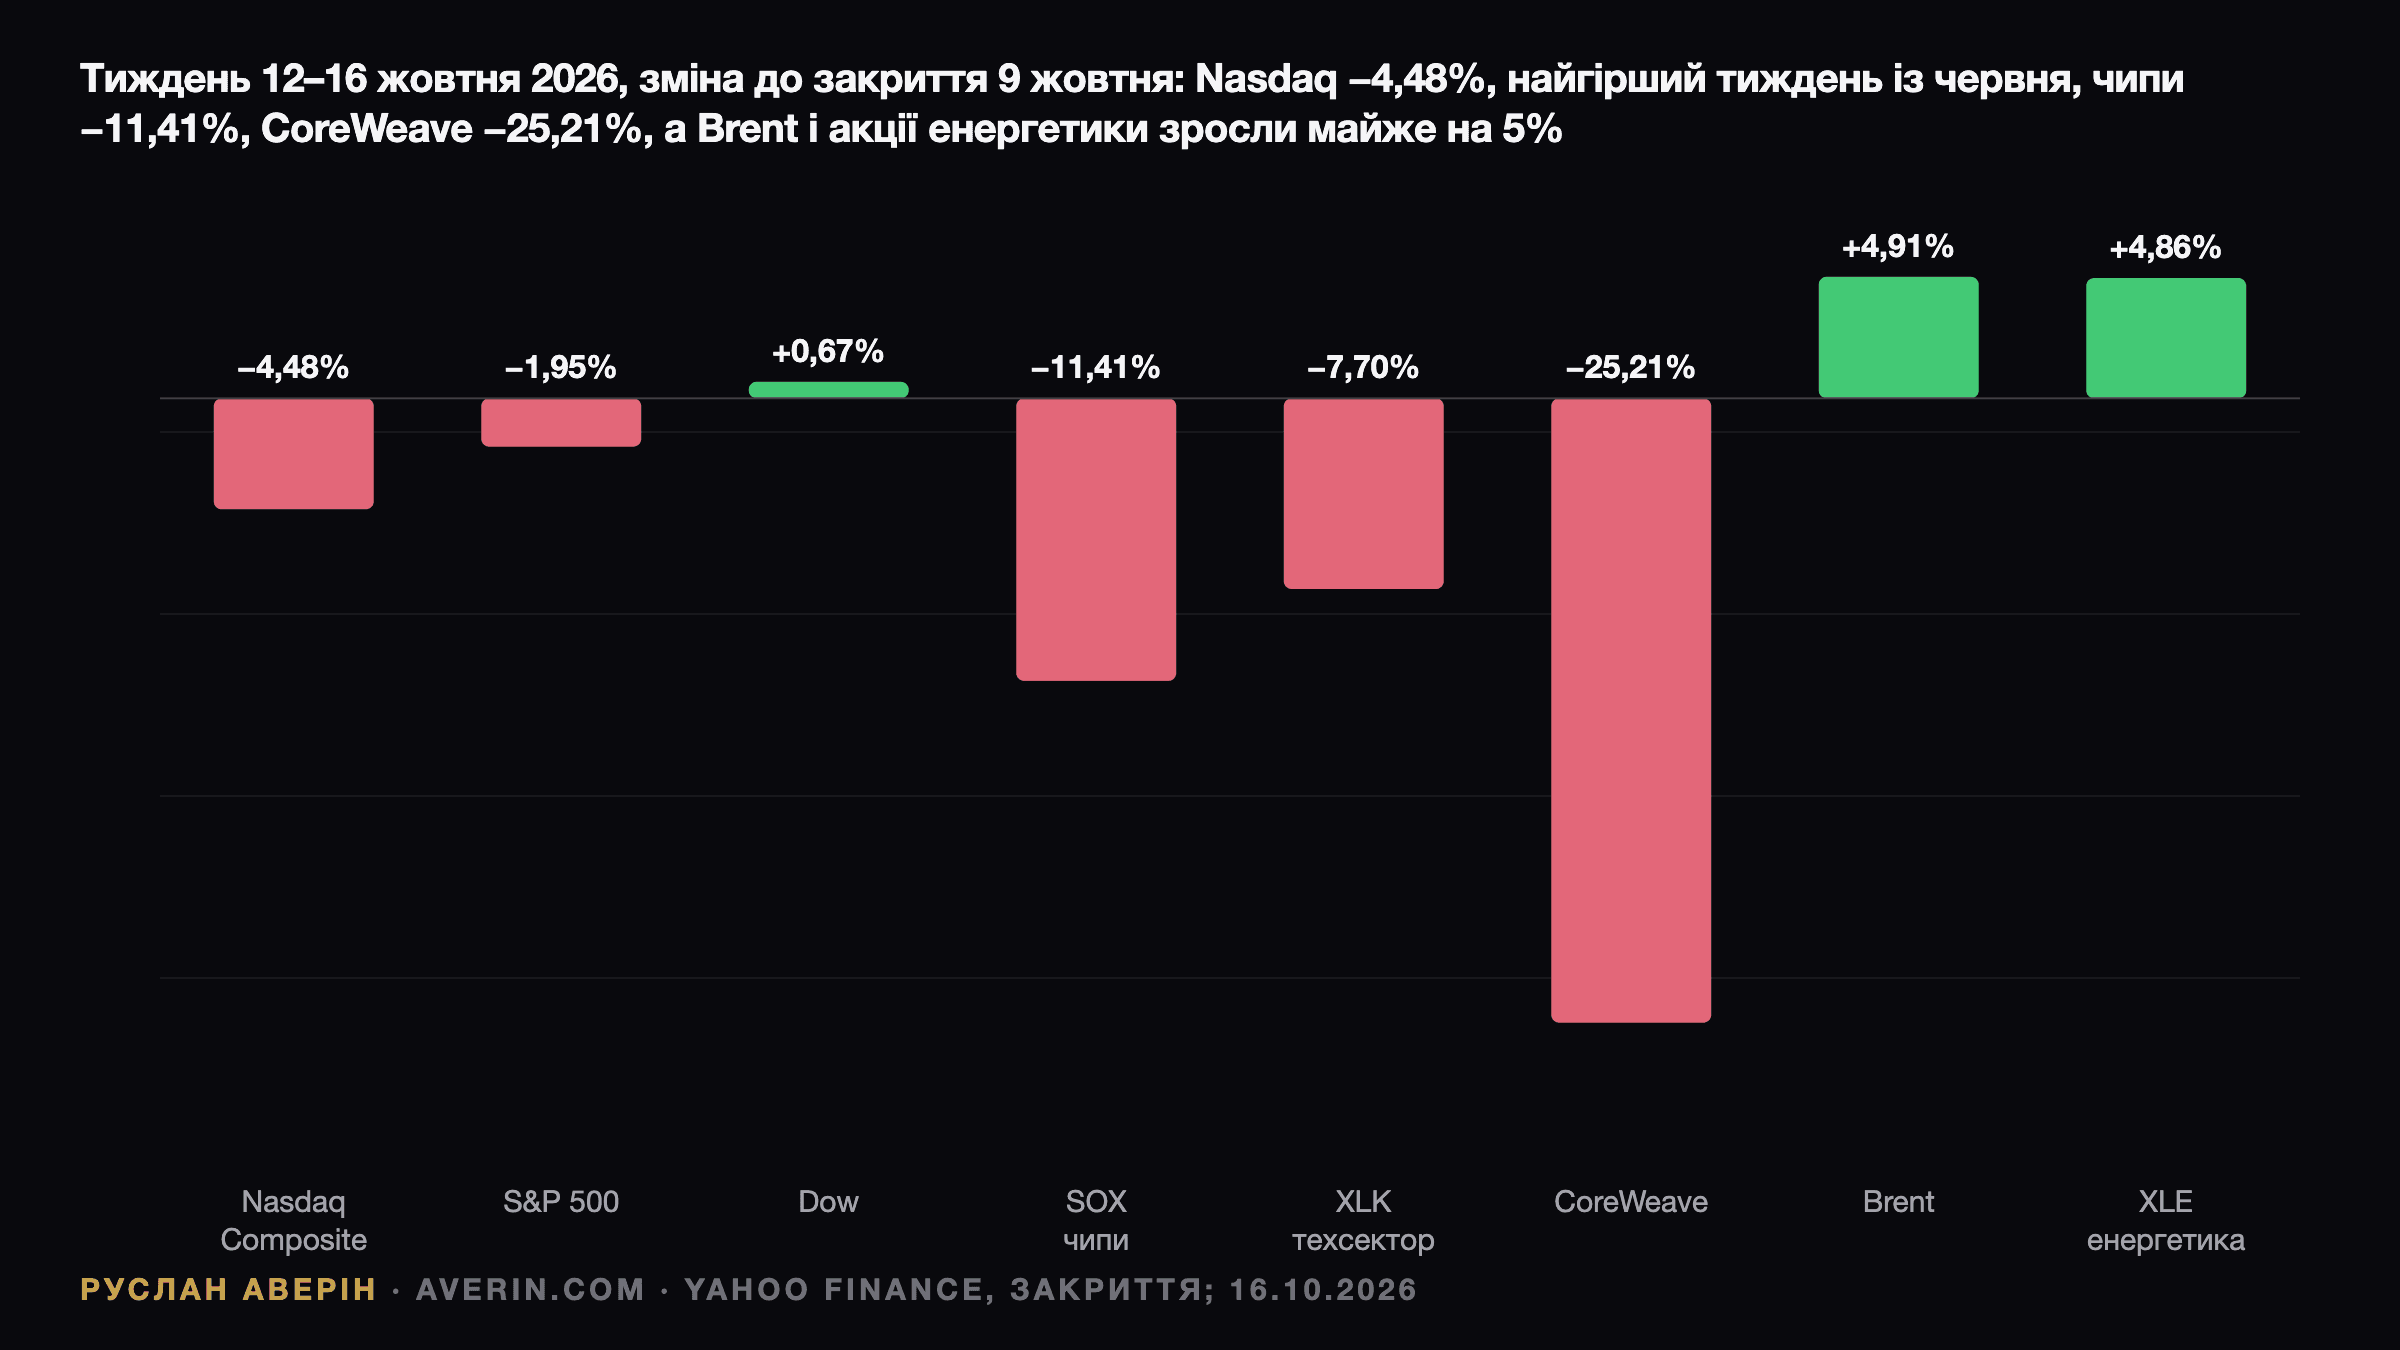
Індекс Nasdaq Composite закрився в п'ятницю 16 жовтня 2026 року на позначці 26 140,03 пункта, втративши 572,99 пункта, або 2,14%. За тиждень він упав на 4,48% — з 27 366,17 у п'ятницю 9 жовтня. Це найгірший тиждень від тижня, що завершився 26 червня, коли індекс втратив 4,60%, за тижневими закриттями Yahoo Finance. Зараз індекс на 5,29% нижчий за рекордне закриття 27 599,79, встановлене лише десятьма днями раніше, у вівторок 6 жовтня.
S&P 500 закрився на 7 659,44, знизившись на 1,09% за день і на 1,95% за тиждень — це його найбільше тижневе падіння із січня, повідомило Reuters. Промисловий індекс Dow Jones у п'ятницю опустився на 0,34%, до 52 002,41, але завершив тиждень зростанням на 0,67%. Індекс волатильності VIX підскочив на 21,45%, до 19,99.
Що зламалося: кредит для ШІ, а не трежеріс
Звичне пояснення розпродажів у техсекторі у 2026 році — дохідності облігацій. Цього тижня воно не працює. Дохідність 10-річних трежеріс у п'ятницю закрилася на 5,10% — нижче за 5,24% попередньої п'ятниці та нижче за 5,31% 5 жовтня, найвищий рівень більш ніж за два десятиліття, за даними CBS News. Дохідності за тиждень знизилися, а Nasdaq упав на 4,48%.
Зламалася ціна кредиту для компаній, які будують дата-центри для ШІ в борг. Облігації CoreWeave розпродавали так сильно, що їхня дохідність зросла приблизно до 15% — Investopedia назвало це зоною проблемного боргу. Стратег Goldman Sachs Аманда Лайнем (Amanda Lynam) зазначила, що спреди доларового високодохідного боргу, пов'язаного зі ШІ, розширилися на 25 базисних пунктів між 13 і 14 жовтня, до рекордних 360 базисних пунктів над трежеріс, тоді як спреди високодохідного боргу поза ШІ зсунулися лише на 2 базисні пункти. За її словами, облігації неохмар і компаній із великою залежністю від передових ШІ-лабораторій перебувають «в епіцентрі суперечки про вартість фінансування».
Акції пішли слідом за облігаціями. CoreWeave закрилася в п'ятницю на $61,39, упавши на 11,91% за день і на 25,21% за тиждень; за останній рік акція втратила більше половини вартості. Nebius у п'ятницю впала на 12,18%, до $165,47. Reuters додало ще один штрих до тієї ж тривоги: частина нинішніх і потенційних інвесторів Anthropic розглядає оцінку близько $1,5 трлн для запланованого IPO компанії замість початкового орієнтира $2 трлн, повідомило CBS News. Наш розбір боргу CoreWeave проходить балансом компанії.
Якщо маржинальному будівнику ШІ-інфраструктури доводиться платити близько 15% за позикові гроші, ринок починає дисконтувати замовлення на чипи, які цей будівник мав розмістити.
Чипи: вісім падінь поспіль
Індекс напівпровідників PHLX (SOX) закрився в п'ятницю на 11 137,29, знизившись на 3,83% за день. Це восьме падіння поспіль після закриття 6 жовтня на 13 217,82, і зараз індекс на 15,74% нижчий за цей рівень. За тиждень він втратив 11,41% — найгірший тиждень від часу тарифного обвалу на початку квітня 2025 року, за тижневими закриттями Yahoo Finance. Водночас від початку 2026 року він усе ще зріс на 57,2%.
П'ятничні закриття чипмейкерів, за даними Yahoo Finance:
- Nvidia $214,13, −1,43% за день і −6,61% за тиждень.
- AMD $528,75, −5,95%; −13,05% за тиждень.
- Micron $878,84, −5,63%; −14,59% за тиждень.
- Broadcom $328,75, −4,52%; −9,07% за тиждень.
- Intel $89,85, −5,79%; −14,18% за тиждень.
За моїми підрахунками на основі капіталізації з Yahoo Finance, Nvidia, TSMC, Micron, Broadcom, AMD, Intel, Oracle і CoreWeave разом втратили близько $1,16 трлн ринкової вартості за п'ять сесій, з них близько $366 млрд припало на одну Nvidia. Фонд Technology Select Sector SPDR (XLK) за тиждень упав на 7,70%.
Це не був переляк через попит. TSMC 15 жовтня відзвітувала про рекордний третій квартал і дала прогноз виручки на четвертий квартал $52,3–54,3 млрд, як показує наш розбір результатів TSMC. Попит найбільших хмарних компаній — не проблема. Питання в тому, чи зможе другий ешелон — неохмари та інші будівники з високим боргом — і далі фінансувати свою частку цього попиту.
Нафта біля $110
Другий тиск прийшов з енергетики. Грудневий ф'ючерс на Brent у п'ятницю завершив торги на $109,86 за барель, додавши 3,7% за день, після того як упродовж дня торкнувся $110,00. Це найвище закриття Brent від 19 травня, за даними безперервного контракту Yahoo Finance, і зростання на 4,91% за тиждень. Листопадовий WTI зріс на 3,5%, до $101,41, уперше за місяць піднявшись вище $100, а грудневий контракт закрився на $99,02.
The Wall Street Journal назвав головною причиною відновлені удари України по російських НПЗ, а також ризики для судноплавства через Ормузьку протоку, що зберігаються. Екстрені випуски із запасів — поки близько 330 млн барелів — не зупинили зростання цін. Фонд Energy Select Sector SPDR (XLE) за тиждень зріс на 4,86% — дзеркальне відображення техсектору.
Дорога нафта б'є по акціях зростання двічі: через витрати та через інфляцію, яка тримає ФРС у налаштуванні на підвищення. Роб Хоуорт (Rob Haworth) з U.S. Bank Wealth Management сказав Reuters, що високі ціни на нафту зазвичай тиснуть на мультиплікатори P/E.
Гарячі CPI і PPI та ФРС
У середу 14 жовтня Бюро статистики праці США (BLS) повідомило, що індекс споживчих цін зріс на 0,6% у вересні та на 3,7% за 12 місяців. Ціни на енергоносії зросли на 20,4% у річному вимірі, бензин — на 34,2%. Базовий CPI зріс на 0,3% за місяць і на 2,6% за рік. У четвер індекс цін виробників для кінцевого попиту зріс на 1,3% за місяць і на 6,3% за рік, базовий показник — на 0,5% і 5,0%. Reuters охарактеризувало обидва звіти як свідчення того, що ціновий тиск поширюється за межі енергетики. Наш прев'ю CPI описував очікування перед публікацією.
Цільовий діапазон ФРС після вересневого підвищення — 3,75–4,00%. Наступне рішення очікується 28 жовтня, наприкінці дводенного засідання без нових прогнозів; на засіданні 8–9 грудня вони будуть. Ринки здебільшого чекають паузи цього місяця, але CME FedWatch оцінював імовірність підвищення в грудні в 74,3% проти 50,2% місяцем раніше, повідомило CBS News. Barclays очікує підвищень на 25 базисних пунктів у грудні та січні. Голова ФРС Кевін Уорш (Kevin Warsh), виступаючи в Бангкоку, сказав, що світова економіка «тримається», попри енергетичний шок і жорсткішу політику, не давши сигналу щодо наступного кроку. Наш матеріал про те, чи підвищить ФРС ставку в жовтні, розбирає ймовірності.
Рівні на наступний тиждень
На думку аналітика Руслана Аверіна, це була кредитна подія всередині ШІ-торгівлі, а не широка переоцінка ставок, і наступний тиждень покаже, чи пошириться вона. Ось рівні Nasdaq Composite, за якими я б стежив, розраховані за закриттями Yahoo Finance:
- 26 631: 50-денна ковзна середня. П'ятничне закриття на 1,84% нижче за неї.
- 26 286: 100-денна середня, пробита в п'ятницю.
- Від 24 919 до 24 840: 200-денна середня та лінія 10%-ної корекції від рекорду 6 жовтня (24 839,81). Вони майже збігаються, тому ця зона стане головною перевіркою, якщо розпродажі триватимуть.
- 24 442,94: закриття 29 липня, мінімум літа.
Для чипів сигналом є сама серія: дев'яте падіння поспіль для SOX продовжить незвичну серію, а перший сильний день зростання скаже більше за будь-який окремий заголовок. Щодо кредиту я б стежив, чи залишиться дохідність облігацій CoreWeave біля 15% чи відступить.
Звіти наступного тижня
Календар зміщує фокус з будівників ШІ на тих, хто витрачає на ШІ. За календарем звітності Yahoo Finance:
- Вівторок 20 жовтня: GE Aerospace до відкриття, Netflix після закриття.
- Середа 21 жовтня: Tesla, Meta Platforms, IBM, Texas Instruments, Lam Research і SAP після закриття.
- Четвер 22 жовтня: Procter & Gamble до відкриття.
Аналітики в середньому очікують зростання квартального прибутку більш ніж на 30% завдяки мегакапам, пов'язаним зі ШІ, за даними LSEG, на які посилається Reuters. Для ШІ-торгівлі найважливіший рядок у цьому списку — прогноз капітальних витрат Meta: це найясніша відповідь на питання, чи продовжують найбільші покупці нарощувати потужності. Lam Research прямо розповість про попит на обладнання для виробництва чипів після восьмиденного падіння сектору. Microsoft і Alphabet відзвітують 28 жовтня, у день рішення ФРС.
Читайте також: акції CoreWeave і питання боргу, обвал KOSPI 15 жовтня та вересневе попередження про сповільнення ШІ і розпродаж чипів.