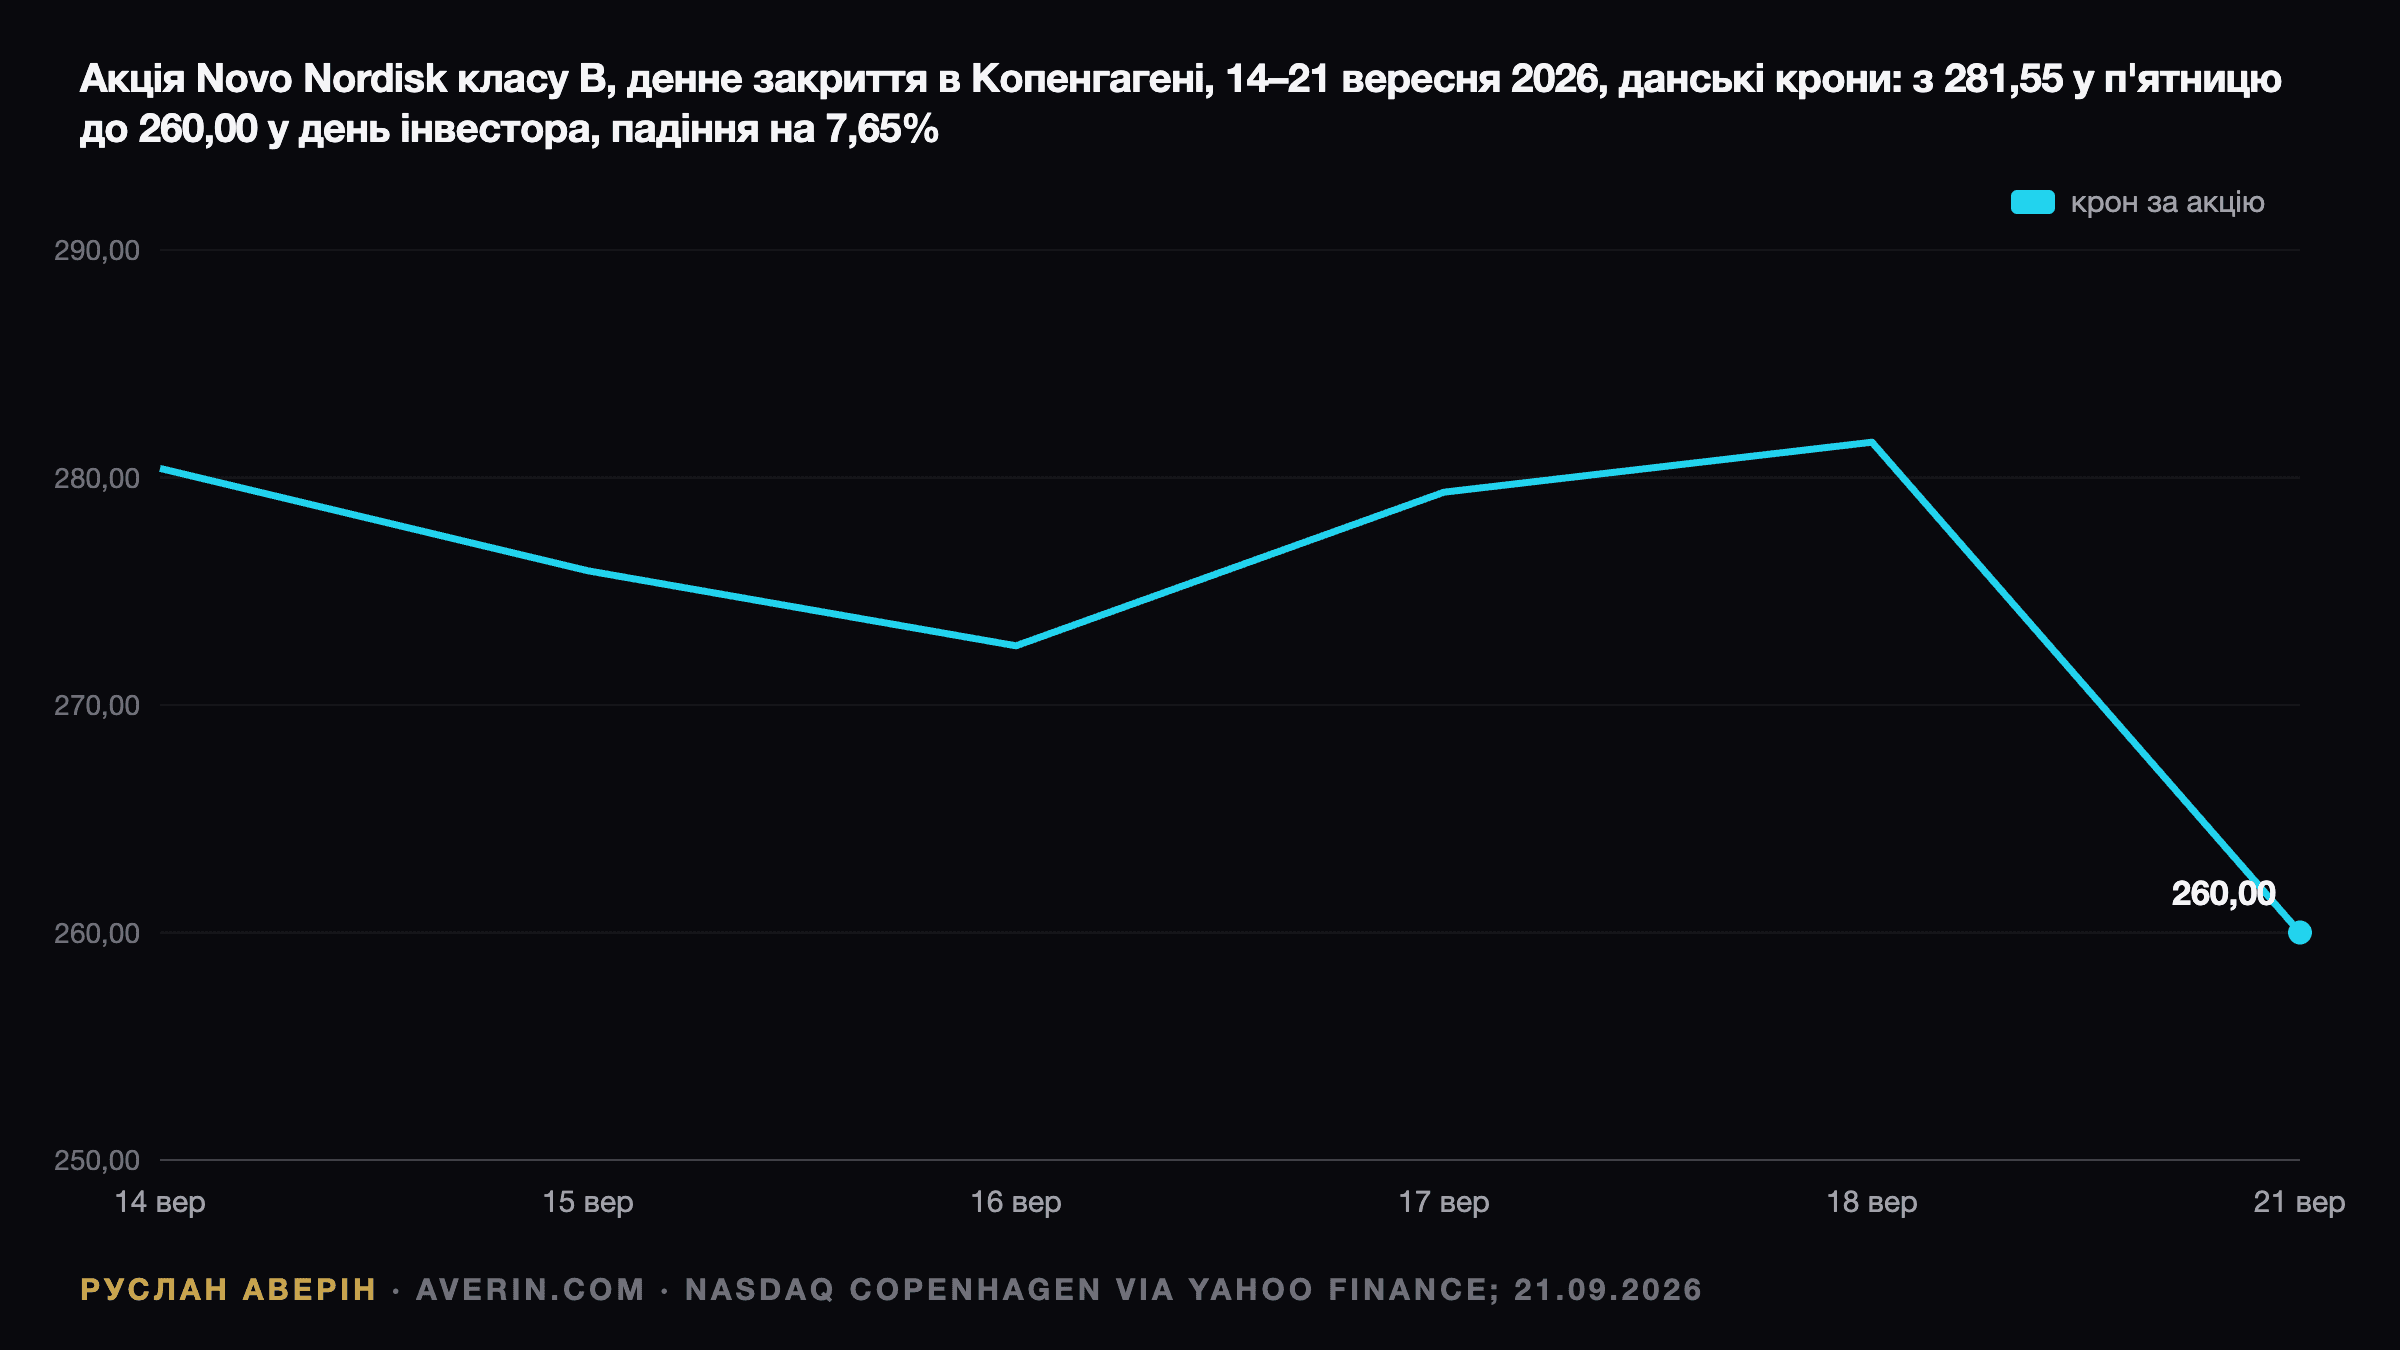
У понеділок Novo Nordisk орендувала зал у Лондоні, щоб розповісти інвесторам, який вигляд компанія має після Wegovy. На момент, коли генеральний директор завершив, акції на мінімумі втрачали 8,4%, а закрилися в Копенгагені на 260,00 крони — на 7,65% нижче за п'ятничні 281,55 крони. Це знімає приблизно $16 млрд з компанії, яка на вихідних коштувала близько $207 млрд. Торги відкривалися вище, на 284,30 крони. Опустила папір саме презентація.
Акцій Novo я не маю. Я чекав на цей день, щоб вирішити, чи потрібні вони мені: компанія з одинадцятьма прибутками в ціні, дивідендом 3,2% і другою за силою франшизою у найбільшій лікарській категорії в історії — рівно те, що я зазвичай купую. Ось що я почув і чому досі чекаю.
Що пообіцяла Novo
Компанія називає це амбіціями, а не прогнозом, і в релізі це сказано мовою юристів: «за своєю природою невизначені», відлік від бази 2026 року, «не є фінансовим прогнозом чи орієнтиром». Із цим застереженням — ось перелік.
| Амбіція | Ціль | Термін |
|---|---|---|
| Зростання продажів | на рівні групи з 14 великих фармкомпаній | 2026–2030 |
| Операційна маржа | «загалом стабільна», скоригована | 2026–2030 |
| Дивіденд | збереження «привабливого дивіденду на акцію» | постійно |
| Продажі пайплайну, з поправкою на ризик | понад 150 млрд крон, близько $23 млрд | 2035 |
| Нові препарати з потенціалом блокбастера | понад п'ять | 2030 |
| Програми пізніх стадій | щонайменше п'ять в ожирінні та діабеті, щонайменше п'ять в інших напрямах | 2030 |
| Потужності з таблеток від ожиріння | зростання в десять разів, вистачить на 15 млн пацієнтів | кінець десятиліття |
| Охоплення пацієнтів | понад 60 млн | 2030 |
| Поглинання | баланс «здатен витримати» угоди більші за точкові | не входять у цілі |
Майк Доустдар, рік на посаді, сам назвав проблему. Семаглутид, молекула всередині Ozempic і Wegovy, втрачає ексклюзивність у США у 2032 році, а США — більше половини продажів Novo. Він назвав це «слоном у кімнаті» й дав відповідь, навколо якої було побудовано весь день: «Ми плануємо вийти по інший бік втрати ексклюзивності більшою компанією, ніж сьогодні, і значно диверсифікованішою її версією».
Чому акції впали на плані зростання
Тому що в першому рядку таблиці немає числа — і ринок підставив його сам. Зростати «на рівні» Lilly, AstraZeneca, Gilead, Johnson & Johnson, AbbVie, Novartis, Sanofi, Roche, GSK, Amgen, Merck, Biogen, Pfizer і Bristol Myers Squibb означає зростати як середня велика фармкомпанія. Еван Сігерман з BMO оцінив закладену в ціль цифру приблизно у 3,6% на рік і сказав, що це «вже в ціні», а отже «тягар доведення» лишається на менеджменті. Маркус Маннс з Union Investment заявив, що прогноз продажів до 2030 року і стабільна маржа «не вразили» й що патентний обрив 2032 року не розібрали як слід. Reuters повідомив, що менеджмент неодноразово тиснули щодо цін і щодо поглинань; мінімум дня — 257,90 крони.
Подумайте, що визнає фраза про групу зіставних компаній. Три роки тому Novo нарощувала продажі більш ніж на 30% на рік і була найдорожчою компанією Європи. Ціль зростати як Pfizer і Bristol — визнання, що зростання ринку ожиріння тепер належить комусь іншому, і стрічка показала кому: Eli Lilly торгувалася вище в Нью-Йорку, коли Копенгаген закривався. У Lilly сильніший ін'єкційний препарат, прогноз виручки на 2026 рік — $82–85 млрд, і вже в запуску схвалена таблетка від ожиріння Foundayo з прийомом раз на добу. Відповідь Novo — у рядку про потужності: зростання виробництва таблеток у десять разів, щоб забезпечити 15 млн пацієнтів до кінця десятиліття. Це правильна відповідь, і до неї чотири роки.
У цифри в 150 млрд крон за пайплайном та сама проблема. Це показник 2035 року, скоригований на ризик тією самою компанією, якій пайплайн належить, він включає вже відомі активи й виключає поглинання. CagriSema, комбінація, що має перейняти естафету у Wegovy, виходить на початку наступного року, вищі дози та окремий cagrilintide заплановані на 2028 рік. На цьому тлі найсвіжіша новина щодо пайплайну, яку інвестори реально мають, — це провал: ziltivekimab, протизапальний кардіопрепарат, знизив свої маркери в дослідженні ZEUS, але не зменшив кількість інфарктів і смертей, а 7 вересня Novo зупинила ще два дослідження, HERMES та ATHENA, після того як наглядовий комітет побачив «низьку ймовірність» іншого результату.
Що тепер каже ціна
| Показник | Значення |
|---|---|
| Novo Nordisk B, закриття 21 вересня | 260,00 крони |
| Зміна за день | −7,65% |
| Діапазон дня | 257,90 – 284,30 крони |
| Щодо першого тижня січня 2026 року | приблизно на 32% нижче, з 381,45 крони |
| Щодо піку червня 2024 року | приблизно на три чверті нижче, з рівня трохи вище 1 000 крон |
| Діапазон ADR за 52 тижні | $35,12 – $64,16 |
| Ціна до прибутку | близько 10,7 |
| Дивідендна дохідність | близько 3,2%, $1,28 на акцію |
| Капіталізація | близько $191 млрд |
Десять-одинадцять прибутків — це те, що ринок платить за фармкомпанію, чий основний продукт іде в дженерики всередині горизонту прогнозу, а заміна ще не в продажу. Для такого опису це правильний мультиплікатор. Питання в тому, чи правильний сам опис. Ведмежий сценарій простий: ціни на ін'єкційні препарати у США вже падають під політичним тиском і тиском аптечного компаундингу, у перегонах таблеток є лідер, і це не Novo, а до 2032 року грошовий потік від семаглутиду, який фінансує все інше, починає йти. Бичачий сценарій так само простий: понад 60 млн пацієнтів, виробничий масштаб, якого немає ні в кого за межами Індіанаполіса, вже проведена реструктуризація на 9 000 робочих місць і баланс, який, за словами Доустдара у понеділок, здатен потягнути велике поглинання. Якщо він вдало купить актив пізньої стадії, у першому рядку таблиці з'явиться число — і воно буде вище за 3,6%.
Що я про це думаю
За оцінкою аналітика Руслана Аверіна, понеділок був чесним днем, і ринок покарав за чесність. Доустдар міг надрукувати двозначну ціль зі зростання, і йому вірили б два квартали. Він надрукував правду: Novo сьогодні — велика, дешева, така, що генерує кеш, фармкомпанія з однією старіючою франшизою та пайплайном, який доведеться доводити препарат за препаратом. Я радше володітиму цим по 260 крон, ніж історією по 1 000 крон, але поспішати, як на мене, немає куди. Ніщо з переліку вище не розкриється раніше за запуск CagriSema наступного року, ФРС і ще два центробанки минулого тижня підвищили ставки, що не йде на користь довгій дюрації в охороні здоров'я, а в паперу, який падає на 7,65% у власний день інвестора, зазвичай лишаються продавці. Мій орієнтир — мінімум ADR за 52 тижні на $35,12: якщо він устоїть до звіту за третій квартал і етикетка CagriSema прийде вчасно, я відкриваю позицію. Якщо раніше прийде поглинання, я спершу прочитаю ціну, а потім пресреліз.
Схоже: таблетка Eli Lilly від ожиріння і що має довести її запуск, три центробанки, що підвищили ставки за 72 години, вереснева ухвала ФРС і як Gemini зламав три компанії і що це означає для Alphabet та акцій кібербезпеки.