Об 11:54 ранку п'ятниці за токійським часом Банк Японії підняв ставку овернайт до 1,25%, максимуму з квітня 1995 року, сімома голосами проти двох. Це третє підвищення центробанком за 72 години: ФРС у середу до 3,75–4,00%, про що я писав у четвер, Національний банк України в четвер до 16%, розбір вийшов того ж дня, і тепер Банк Японії, при тому що Банк Англії в четвер зберіг 3,75% голосуванням 6–3, де три члени хотіли підвищення, а ЄЦБ 10 вересня вийшов на 2,50%. Девід Чао з Invesco вклав тиждень в одну фразу: «Банк Японії нарешті позбувся свого давнього статусу винятку в монетарній політиці... Банк Японії, ФРС і ЄЦБ підняли ставки в одному й тому самому місяці».
Єна впала. Це факт, за який варто триматися, бо він говорить, що ринок думає про готовність Банку Японії до наступного кроку, а думає він менше, ніж обіцяє заява.
Що вирішив Банк Японії і хто голосував проти
Ставка піднімається до 1,25% з 24 вересня; ставка за депозитним механізмом до 1,25%, ставка базового кредитування до 1,5%. За проголосували сім членів ради. Тоїтіро Асада голосував проти, бо «за темпу зростання CPI (усі товари без свіжих продуктів) нижче 2 відсотків останнім часом не можна з упевненістю сказати, що економічна ситуація сильна»; Аяно Сато — бо «поточна динаміка економіки та цін, схоже, суттєво не пришвидшилася порівняно з попереднім періодом». Обох цього року призначила прем'єр-міністерка Санае Такаїті, яка в середу перетасувала кабінет, зберегла міністерку фінансів Сацукі Катаяму і чиї бюджетні запити на наступний фінансовий рік сягнули 143 трлн єн за обіцяного нового випуску облігацій близько 40 трлн. З іншого боку, Хадзіме Таката та Наокі Тамура заперечували проти формулювання заяви, бо, на їхню думку, базова інфляція «загалом уже досягла цілі щодо цінової стабільності». Рада, де двоє вважають підвищення передчасним, а двоє — текст надто боязким, це рада, яка знову рушить, але не швидко.
Заява ясніша за голосування. «З огляду на те, що базова інфляція CPI наближається до 2 відсотків, а фінансові умови залишаються м'якими, Банк продовжить підвищувати базову ставку та коригувати ступінь монетарного пом'якшення». Вона називає ризик, яким тепер керує: інфляція може «відхилитися вгору до рівня вище цілі щодо цінової стабільності у 2 відсотки, зважаючи на такі чинники, як зсув поведінки компаній у бік підвищення зарплат і цін». Базовий CPI без свіжих продуктів перебуває «в діапазоні 1,5–2,0 відсотка» і, як очікується, вийде «явно вище 2 відсотків із другої половини 2026 фінансового року». Серпневі дані, що вийшли того ж ранку, показали 1,7% проти 1,8% місяцем раніше, загальний індекс на 1,9%, сьомий місяць нижче 2%. Зарплати — головний аргумент: грошові доходи зросли на 4,7% у липні, найбільше з січня 1997 року, реальні зарплати на 2,4%, а весняні переговори про зарплати (сюнто) третій рік поспіль дали понад 5%. Графік скорочення купівель держоблігацій Японії (JGB) не змінювався.
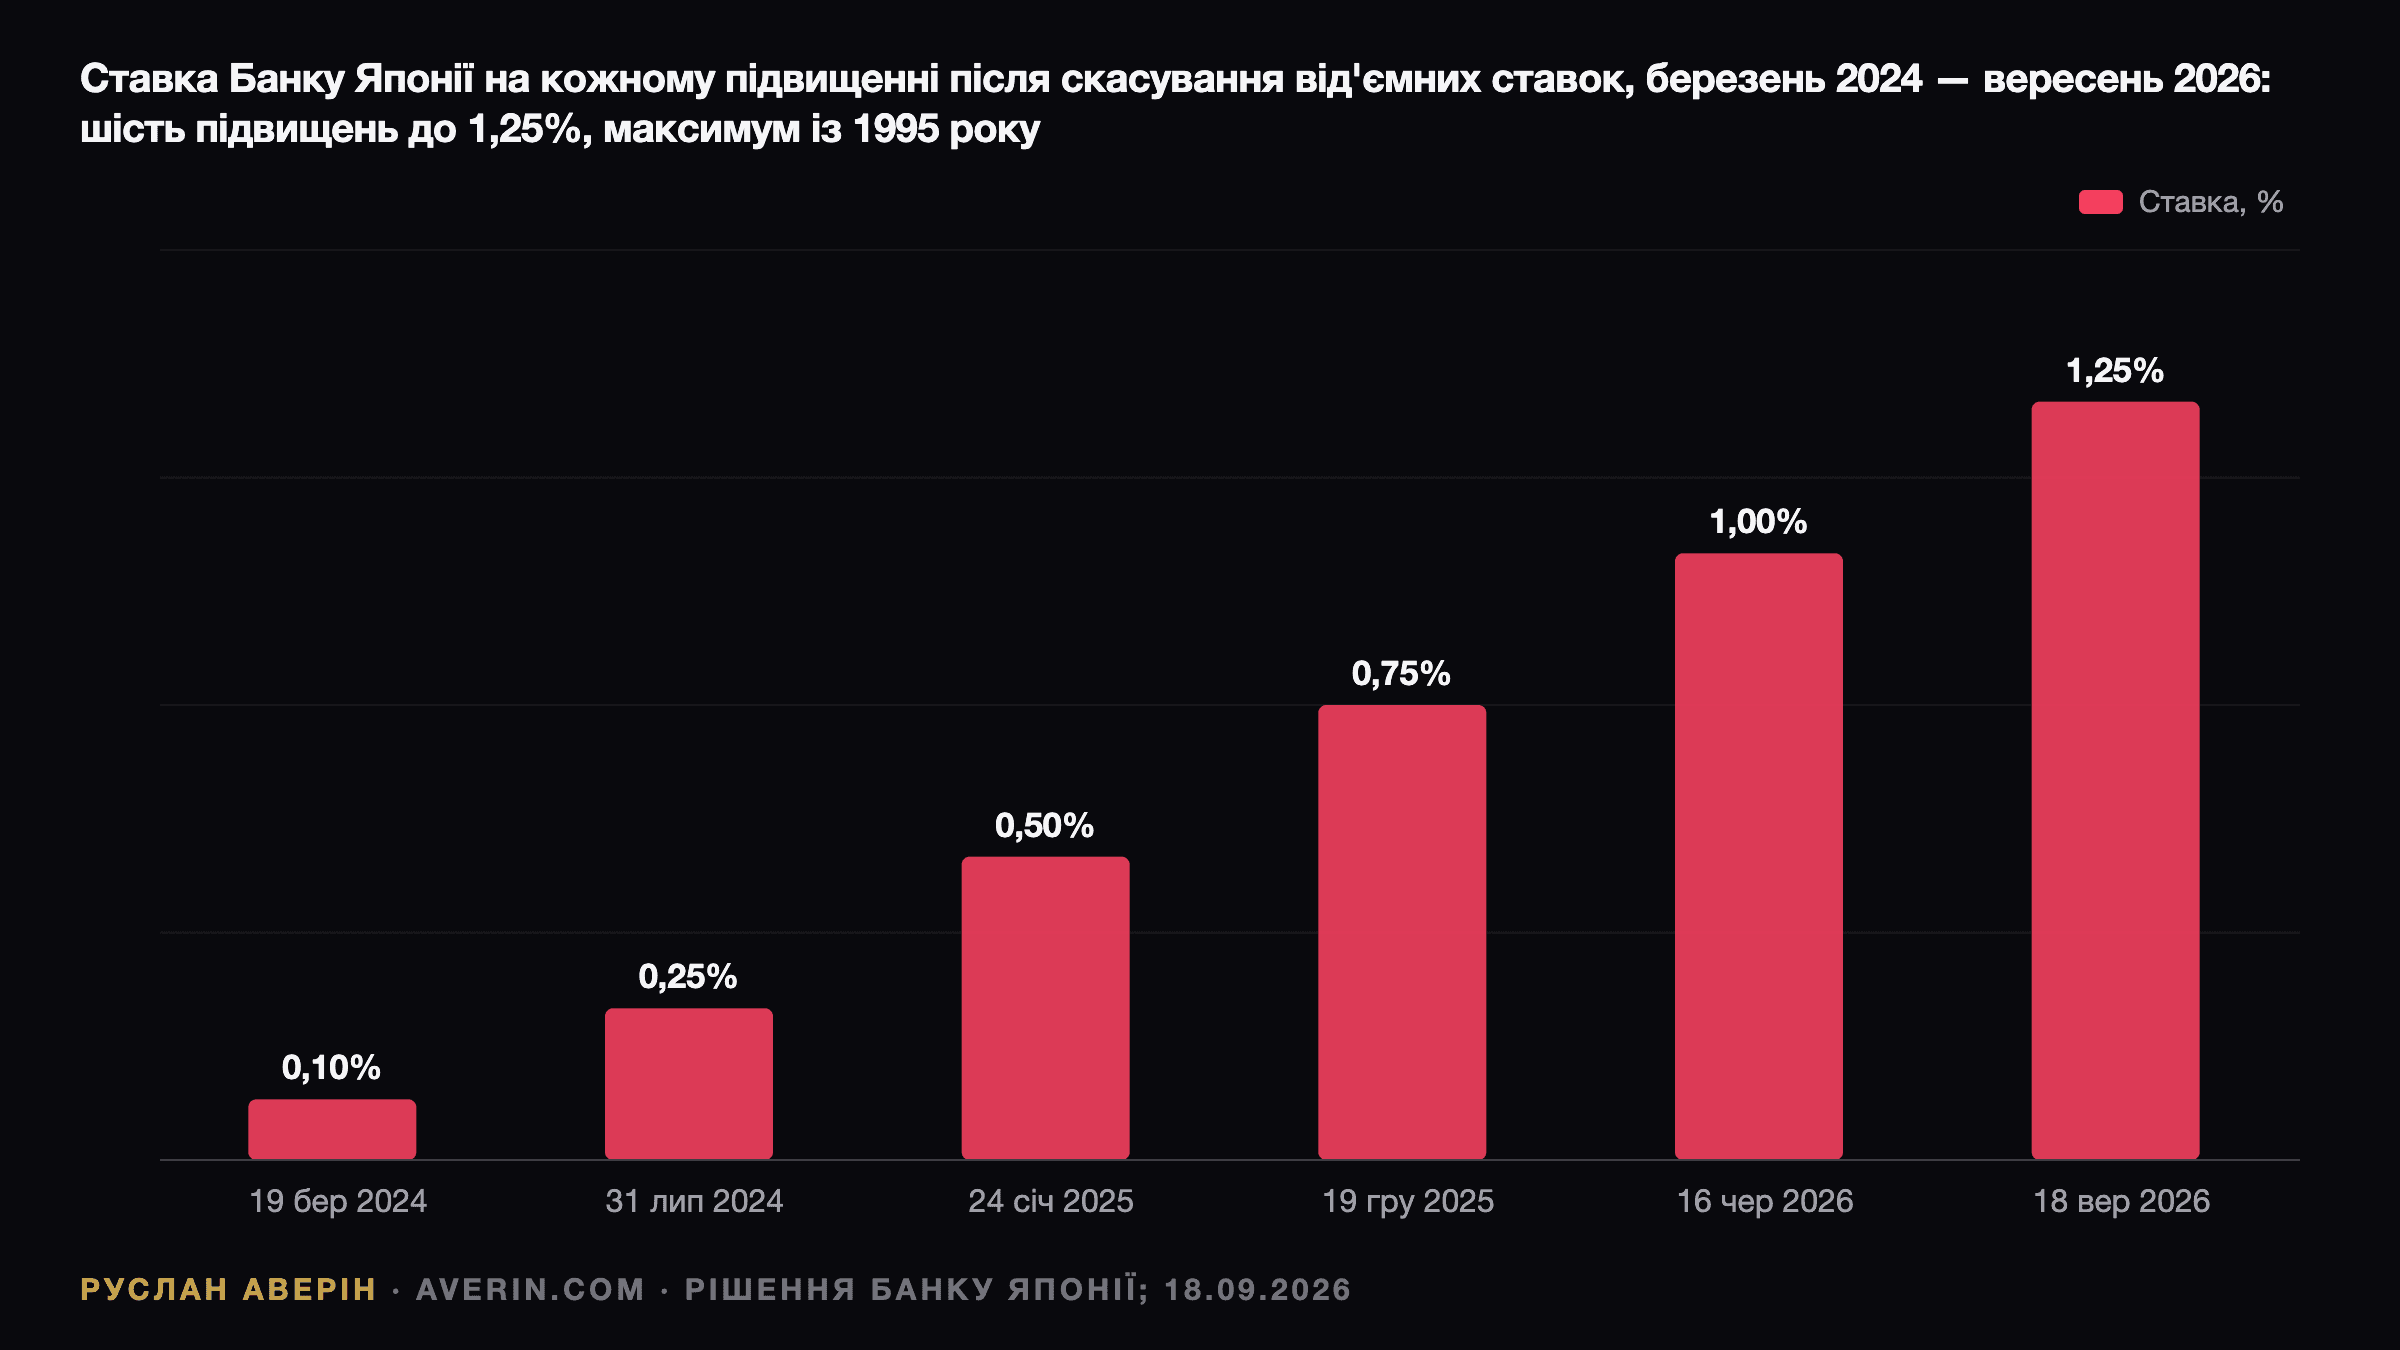
| Банк Японії, шлях ставки з кінця від'ємних ставок | Ставка | Інтервал |
|---|---|---|
| 19 березня 2024 | 0–0,1% | — |
| 31 липня 2024 | 0,25% | 4,5 місяця |
| 24 січня 2025 | 0,5% | 6 місяців |
| 19 грудня 2025 | 0,75% | 11 місяців |
| 16 червня 2026 | 1,0% | 6 місяців |
| 18 вересня 2026 | 1,25% | 3 місяці |
Три місяці — найкоротший проміжок циклу, і формулювання Bloomberg «найшвидший темп з 1990 року» арифметично правильне. Це також перший раз, коли ставка опинилася всередині власної оцінки Банку Японії номінального нейтрального діапазону, 1,1–2,5%, і саме тому керуючий усю пресконференцію відмовлявся казати, де в цьому діапазоні він має намір зупинитися.
Тридцять хвилин Уеди
Пресконференція Кадзуо Уеди стала другою цього тижня, де голова центробанку твердо вирішив не давати орієнтирів, і вона виявилася важливішою, ніж в Уорша, бо ринок ці орієнтири вже заклав у ціни. «Щодо темпу майбутніх підвищень ставки, у нас немає заздалегідь заданої ідеї на кшталт одного підвищення раз на три місяці. Ми визначатимемо на кожному засіданні, як найкраще забезпечити стабілізацію базової інфляції на рівні 2%». Про кінцеву точку: «Важко точно визначити, де перебуває нейтральна ставка, а отже, і кінцева ставка. Можливо, у міру того як ми коригуватимемо політику належним чином, ми заздалегідь зрозуміємо, де ці ставки перебувають». Про два голоси проти: «Сьогоднішній розклад голосів — результат конструктивної дискусії членів ради», і Банк «не проводитиме монетарну політику з оглядкою на те, які члени увійдуть до ради».
Фраза, яка має значення, була про зміну режиму: «Досі наш короткостроковий фокус політики полягав у тому, щоб підняти базову інфляцію з рівнів нижче 2%. Тепер базова інфляція наближається до 2%. Якщо матеріалізуються ризики перевищення базовою інфляцією 2%, це може негативно позначитися на економіці Японії. Важливо стабілізувати базову інфляцію на 2%. Фаза нашої політики змінилася». Він додав, що весняні переговори про зарплати (сюнто) 2027 фінансового року «будуть ключовими», що вказує на залежну від даних траєкторію до березня, і що Банк має «уникати негативних ефектів від будь-якого різкого підвищення ставки».
Чому впала єна
USD/JPY був близько 156,3 до рішення, 156,91 за кілька хвилин після нього, 157,05 о першій дня та 157,5 до європейського ранку, найслабше значення єни з 3 вересня і мінус близько 1% за день. Дохідність 2-річних JGB, що в четвер сягала 1,865%, максимуму з квітня 1995 року, опустилася до 1,835%; 10-річних, яка в понеділок уперше з 1996 року перевищила 3%, відкотилася до 2,95–2,98%; 30-річних піднялася до 4,105%. Крива стала крутішою, а так ринок поводиться, коли вирішує, що центробанк буде повільнішим за дані. Акції банків упали, MUFG на 0,9%, а Nikkei зріс на 1,4% до 65 018,95 на слабкій єні на чолі з Lasertec та Advantest.
Пояснення токійських десків збігаються. Нака Мацудзава з Nomura: «Це рефлекторна реакція на два голоси проти». Масафумі Ямамото з Mizuho Securities: «підсумок можуть сприйняти як голубиний, оскільки суперечок про більше підвищення не було». Кенто Мінамі з Daiwa: незгодні були «обрані прем'єр-міністеркою Санае Такаїті, що вказує на труднощі з підвищенням ставок у майбутньому». Масато Коіке з Sompo, точніше за всіх: «Думаю, заява була яструбиною, але ринки чекали на щось іще яструбиніше». Барт Вакабаясі зі State Street дав механічну версію: «Вони підвищують ставки, і валюта втрачає 100 пунктів... у грі саме різниця процентних ставок». За ФРС на 3,75–4,00% і Банку Японії на 1,25% цей спред становить 250–275 базисних пунктів, і точковий графік ФРС каже, що він спершу розшириться, а потім звузиться.
Уряд дивиться на той самий екран. Японія та США провели спільну інтервенцію 31 липня, першу спільну дію з 2011 року, після того як єна торкнулася приблизно 164, а міністр фінансів США Скотт Бессент на G20 закликав Уеду вжити «рішучих ринкових і монетарних кроків». Катаяма в четвер: «Ми заявили про свою рішучість протидіяти надмірній волатильності, коли запускали спільну японсько-американську інтервенцію». У п'ятницю вранці вона обіцяла «підтримувати впорядкований валютний ринок». Рей Аттрілл із NAB: «Ризик у тому, що ми рухаємося назад до 160». Центробанк, який підвищує ставку й отримує за це слабшу валюту, це центробанк, чиє наступне підвищення оцінює мінфін, а не рада.
Підсумок тижня
| Центробанк | Дата | Рішення | Голосування | Далі |
|---|---|---|---|---|
| ЄЦБ | 10 вересня | депозитна ставка +25 базисних пунктів до 2,50% | — | 29 жовтня |
| ФРС | 16 вересня | +25 базисних пунктів до 3,75–4,00% | 12–0 | 28 жовтня, підвищення закладене на 53% |
| Банк Англії | 17 вересня | зберіг 3,75% | 6–3, троє за 4,00% | 5 листопада |
| НБУ | 17 вересня | +50 базисних пунктів до 16% | — | 29 жовтня |
| Банк Японії | 18 вересня | +25 базисних пунктів до 1,25% | 7–2 | 29–30 жовтня |
| ШНБ, Riksbank, Norges Bank | 24 вересня | очікується збереження 0%, 1,75%, 4,25% | — | — |
| Резервний банк Австралії | 29 вересня | підвищення до 4,60% закладене на 93% | — | — |
| Банк Канади | 28 жовтня | очікується збереження 2,25% | — | — |
Записка JPMorgan у четвер назвала FOMC «відправною точкою нового циклу підвищення ставок на розвинених ринках», очікує, що вісім із дев'яти відстежуваних центробанків підвищать ставки до кінця 2026 року, і вважає, що правило Тейлора передбачає «приблизно 100 базисних пунктів додаткового посилення» по всій групі. Голова РБА Буллок сказала в п'ятницю, що «ризики підвищення інфляції, відзначені в серпні, тепер матеріалізуються». Жоден центробанк G10 не знижує ставку. Синхронність і є історія: на шок пропозиції з Близького Сходу, Brent на $102 після $108 у понеділок, відповідають підвищенням ставок скрізь і одразу, а це протилежність 2022 року, коли ФРС ішла першою, а решта наздоганяли рік по тому.
Казначейські облігації, золото, керрі-трейд
Три наслідки для мого портфеля. Перший — ринок казначейських облігацій США. Японія — найбільший іноземний власник держборгу США, і вона продає: мінус $13 млрд у липні та мінус $135 млрд із лютого по липень, за даними TIC, що вийшли цього тижня, частково для фінансування інтервенцій. Іноземні офіційні власники тримають $3,77 трлн, 12,8% ринку, найнижчу частку з 1993 року. Банк Японії на 1,25% при 10-річних JGB близько 3% — привід для японського страховика життя купувати вдома без валютного хеджу, а не казначейську облігацію з дорогим хеджем. Масахіко Лу зі State Street: «більше капіталу, ймовірно, залишиться в Японії, а не потече за кордон... Японія поступово перестає бути маржинальним покупцем іноземних активів». 10-річні казначейські облігації США давали 4,93% у четвер і 4,95% у п'ятницю вранці після 5% у понеділок; я їх тримаю, і це той повільний зустрічний вітер, який мені треба оцінювати проти швидшого попутного вітру від ФРС, якій тепер вірять щодо інфляції.
Другий — керрі-трейд. У п'ятницю він не розвертався; єна пішла в інший бік. Прочитання moomoo правильне: підвищення «відчувається інакше, бо єна ослабла, орієнтири залишилися поступовими, а різниця ставок США та Японії збереглася, що обмежило вимушене скорочення керрі-трейду». Ризик не в цьому засіданні, а в тому, на якому Банк Японії підштовхнуть, позначкою 160 на екрані або Бессентом у кімнаті, до кроку на 50 базисних пунктів чи темпу, якого він не сигналізував; Лале Акунер з eToro: «Якщо [єна] залишиться слабкою попри вищі ставки, спричинений цим інфляційний тиск може змусити Банк Японії посилювати швидше, ніж хотілося б ринкам або уряду Японії». Це сценарій серпня 2024 року, і позиціонуватися під нього означає не бути в короткій волатильності ні в чому, що фінансується в єнах.
Третій — золото і долар. Золото коштувало $4 341 пізно в четвер і близько $4 397 у п'ятницю вранці, плюс 1,3%, після шеститижневого мінімуму $4 264 у середу, того сповзання, яке я описував перед ФРС. Індекс долара на 100,3, семитижневому максимумі, а цикл підвищень, у якому ФРС піднімає більше за решту, це цикл сильного долара; падіння єни на підвищенні Банку Японії — та сама угода. Біткоїн на $78 000 зріс разом із Nasdaq, який у четвер закрився плюс 1,7% за S&P 500 на 7 637,74, плюс 1,1%, і Dow на 51 779,85; стрибок Generac на 18% на угоді з Amazon, який я розбираю окремо, став головною історією сесії по окремій акції.
Що б я зробив
За оцінкою аналітика Руслана Аверіна, корисне прочитання цього тижня не «три підвищення», а «три різні функції реакції»: ФРС, яка вирішила й каже про це, Банк Японії, який вирішив і не скаже, та НБУ, який не має вибору, як показало заморожування капітального бюджету України того ж дня. Угоди випливають із цього. У казначейських облігаціях США я залишаюся в довгій позиції й перестаю перейматися жовтневою монеткою; довгий кінець уже заклав ФРС на 4,25%, а маржинальний японський продавець — проблема 2027 року. В єні я не грав би проти 157; наступний каталізатор — зведення думок 1 жовтня та жовтневий Outlook Report, а доти править різниця ставок. У золоті п'ятничні $4 397 кажуть, що метал закінчив оцінювати ФРС і почав оцінювати решту світу, що йде слідом, і це та угода, якою я радше володів би замість єни. Опитування Reuters бачить Банк Японії на 1,5% до березня 2027 року і кінцеву ставку не нижче 1,75%; Goldman думає про грудень. Я теж думаю про грудень, і думаю, Уеда оголосить його так само, як оголосив цей: заявою, яка обіцяє «продовжувати підвищувати», і пресконференцією, яка не обіцяє нічого.
Related: підвищення ФРС і точковий графік, підвищення НБУ до 16%, 10-річні на 5%, золото перед ФРС та індекс долара і стратегія портфеля.