Слово було «підвищити». О 14:00 за східним часом у середу Федеральний комітет з операцій на відкритому ринку підняв цільовий діапазон ставки за федеральними фондами на чверть пункту: ставка ФРС тепер 3,75–4,00%, це перше підвищення з 26 липня 2023 року, і рішення ухвалено голосами 12–0. Сім тижнів тому три президенти регіональних банків голосували проти саме заради такого кроку; у середу проти нього не виступив ніхто, включно з Крістофером Воллером, який 3 вересня закликав до терпіння. Заява коротка, і з неї прибрано ту єдину фразу, що давала «голубам» прикриття: липневого «шоки пропозиції, які спричинили зростання цін в окремих секторах, зокрема в енергетиці» більше немає. Залишилося: «Інфляція залишається підвищеною. Сьогоднішнє рішення підтримає своєчасніше повернення до цілі Комітету у 2 відсотки».
У вівторок увечері я писав, що ставка за фондами — менше з двох рішень, а точкова діаграма й 10-річні облігації важитимуть більше. Ця рамка виявилася правильною. Підвищення було закладене в ціни на 92% і не зрушило нічого; точки та тридцять хвилин Кевіна Ворша зрушили все.
Що зробили точки
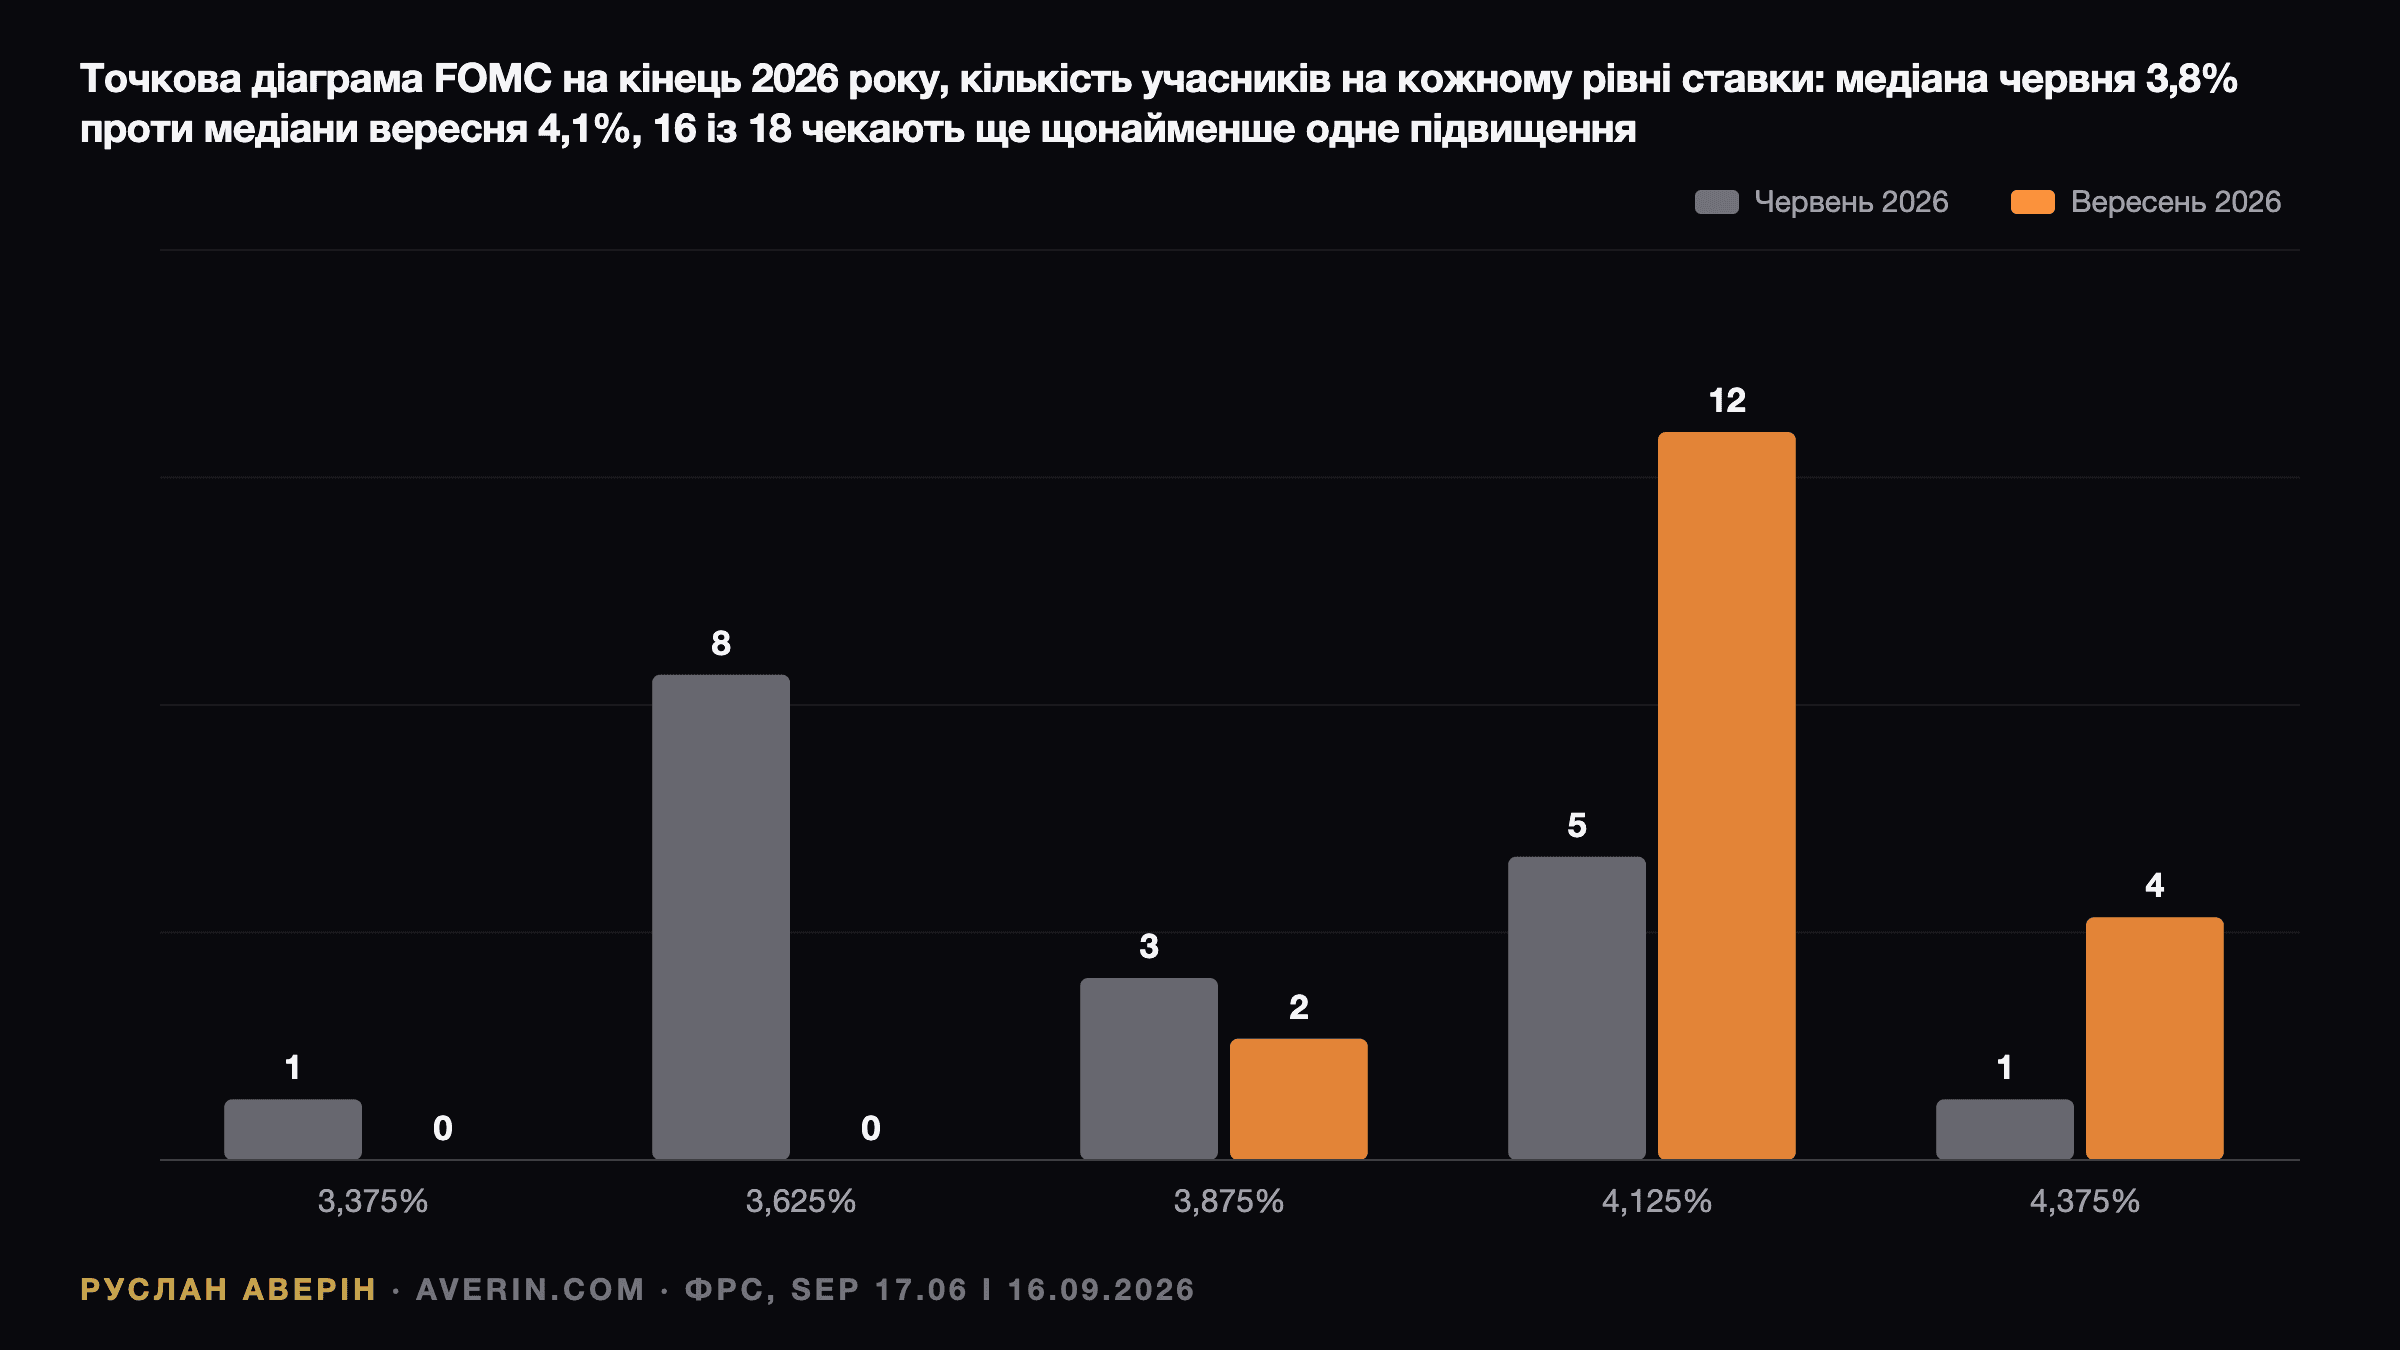
Зведення економічних прогнозів — ось де вирішувалося засідання. У червні медіанна точка на кінець 2026 року була 3,8%, що означало «пауза»; восьмеро з вісімнадцяти учасників стояли на 3,625%, і лише шестеро були вище тодішнього діапазону. У вересні медіана — 4,1% на кінець 2026 року та 4,1% на кінець 2027-го проти 3,6% у червні. Дванадцятеро учасників тепер стоять на 4,125% — ще одне підвищення; четверо на 4,375% — ще два; двоє на 3,875% — досить. Шістнадцятеро з вісімнадцяти бачать щонайменше ще одне підвищення цього року, і жоден не прогнозує зниження. По 2027 році розклад: восьмеро за вище, шестеро за без змін, четверо за нижче. Довгострокова ставка підросла до 3,2% з 3,1%. Ворш друге засідання поспіль не подав точку, тож на діаграмі вісімнадцять записів, а не дев'ятнадцять.
| Медіанний прогноз | SEP червень 2026 | SEP вересень 2026 |
|---|---|---|
| Ставка, кінець 2026 | 3,8% | 4,1% |
| Ставка, кінець 2027 | 3,6% | 4,1% |
| Ставка, кінець 2028 | 3,4% | 3,9% |
| Ставка, довгостроково | 3,1% | 3,2% |
| Інфляція PCE 2026 / 2027 | 3,6% / 2,3% | 3,7% / 2,3% |
| Базова PCE 2026 / 2027 | 3,3% / 2,5% | 3,4% / 2,5% |
| Безробіття 2026 | 4,3% | 4,1% |
| Реальний ВВП 2026 | 2,2% | 2,3% |
Читайте таблицю так, як читає її Комітет. Зростання переглянуто вгору, безробіття — вниз, інфляцію — вгору, а рік, у якому інфляція PCE повертається до 2,0%, — 2029-й. Це опис економіки, яка не обмежена, і саме таку формулу вжив Ворш: «Мені було б важко назвати широкі фінансові умови обмежувальними. Цю думку поділяв увесь Комітет. Тому ми прибрали дозу стимулювання».
Тридцять хвилин Ворша
Пресконференція тривала близько тридцяти хвилин — найкоротша відтоді, як у 2011 році почалися регулярні брифінги, — і орієнтирів на майбутнє в ній не було свідомо. «Я не займаюся орієнтирами на майбутнє», — сказав він New York Times. «Я не збираюся наперед вирішувати жодні наші майбутні рішення». На запитання, чи стала політика обмежувальною, він повторив формулу: «Ми прибрали дозу стимулювання, щоб фінансові та кредитні умови краще відповідали нашим кінцевим цілям». Про нейтральну ставку: «Одним словом — ні». Про президента: «Мені нічого вам сказати про розмови з президентом. І я не біржова розсилка з Волл-стріт. Частина незалежності Федеральної резервної системи в тому, що ми не виходимо за свою смугу. Незалежність — дорога з двостороннім рухом».
Змістовні репліки стосувалися інфляції. «Простий факт: інфляція надто висока і залишається такою надто довго». Його власна арифметика за серпень: загальна PCE «близько 3,6 відсотка», базова PCE «близько 3,2 відсотка», базовий CPI 2,4%, і «надто багато категорій досі показують зростання понад 3 відсотки, як на 6-, так і на 12-місячній основі». Про нафтовий шок він говорив обережно і, на мій слух, чесно: «Ми не можемо вплинути на жодну окрему ціну, чи то ціни на нафту, чи то продукти в магазині. Але що ми можемо і будемо робити — так це стежити, щоб будь-яка зміна відносних цін не розповзалася». І фраза, яку ринок вирішив почути як «голубину», від людини, яка щойно підняла ставку посеред шоку пропозиції: «Я не вважаю, що нам потрібно завдати шкоди ринку праці, щоб досягти нашої мети».
Його також запитали, чому 10-річні пішли на 5%, і три його причини варто запам'ятати: сила економіки; «конкуренція за капітал» — гіперскейлери залучають сотні мільярдів на дата-центри; і геополітика. 10-річні казначейські облігації США він назвав «найважливішим активом у світі». Голова ФРС, який так говорить про довгий кінець кривої, — це голова, який не буде його ігнорувати.
Що зробила стрічка
Акції зростали до заяви й розвернулися під час пресконференції. Dow закрився на 51 462, мінус 630,56 пункту, або 1,21%; S&P 500 — на 7 552, мінус 0,44%, сьоме падіння за вісім сесій; Nasdaq без змін на 25 978. Енергетика втратила понад 2,8%, коли Brent закрився на $105,83, мінус 2,69%, після слів Саудівської Аравії про те, що половина потужності трубопроводу Схід–Захід повернеться упродовж кількох днів. Фінансовий сектор втратив понад 1,5%, Goldman Sachs впав на 4% до $936,89. Стратеги самого Goldman пізніше нагадали клієнтам, що історично S&P 500 падав приблизно на 2% одразу після підвищення і додавав близько 9% за наступний рік — приблизно те саме показує й підрахунок Kobeissi Letter за сімома циклами з 1988 року: середня просадка 4% за шість тижнів, відіграна до дванадцятого тижня, +9% через дванадцять місяців, плюс у кожному епізоді, крім 2022 року.
Ринок облігацій зробив те, що «яструбине» підвищення й має змусити його зробити. 2-річні зросли до 4,72–4,74%, максимуму з липня 2024 року. 10-річні закрилися на 5,00–5,02% — перше закриття на 5% з 2007 року, але перша реакція була стриманою, а шкода припала на брифінг. Крива сплощилася до менш ніж 30 базисних пунктів. Індекс долара додав 0,61% до 100,28 — найбільше одноденне зростання з червня і перше закриття вище 100 за місяць; EUR/USD у четвер уранці пробив 1,15 і опустився до 1,1474. Золото пішло з максимуму перед ФРС $4 368–4 387 до $4 306 за пів години після заяви і закрилося близько $4 264, мінус 0,67% і мінімум за шість тижнів. Bitcoin увесь цей час стояв на $76 000. VIX закрився на 17,71, торкнувшись 19.
Четвер відіграв частину. До середини дня S&P 500 додавав 1,12% на 7 636, Nasdaq — 1,64%, Nvidia зростала на 2,5%, AMD на 5,8%, а Dow повернув 378 пунктів. 10-річні відступили до 4,94–4,98% — перше зниження за дев'ять сесій; 2-річні — до 4,68–4,72%. Золото відскочило на 2,4% приблизно до $4 364, долар відкотився до 100,07, Brent впав до $103. Це та послідовність, на яку я чекав у вівторок у сценарії A: «яструбине» підвищення забирає інфляційну премію з довгого кінця і переносить її в короткий, а довгий кінець, щойно брифінг закінчується, отримує попит.
Іпотека, забудовники і решта світу
Щотижневе опитування Freddie Mac, оприлюднене в четвер уранці, показало 30-річну фіксовану ставку на рівні 6,95% проти 6,76% тижнем раніше та 6,26% рік тому; 15-річна — 6,26%. Денний індекс Mortgage News Daily у середу сягнув 7,24%, максимуму з 13 січня 2025 року, і його коментар варто цитувати кожному, хто вважає, що ФРС встановлює іпотечні ставки: «ФРС підвищила ставку за федеральними фондами, і це ЖОДНИМ чином не пов'язано з тим, що іпотечні ставки пішли вгору сьогодні вдень. Лише о 14:30, коли почалася пресконференція голови Ворша, у ставок почався поганий день».
Забудовники відчули це ще до того, як ФРС заговорила. Індекс NAHB за вересень, що вийшов чотирма годинами раніше, впав до 32 з 35 — мінімум з вересня 2025 року, 38% забудовників знижують ціни і 66% пропонують стимули. Lennar відзвітувала через дві години після заяви і не дотягнула: EPS $1,19 проти $2,29 роком раніше, валова маржа 15,8%, замовлення мінус 9%, прогноз поставок за рік урізано до 80 000–81 000. Цифрам Lennar сьогодні присвячено окремий матеріал, бо це найясніший показник реальної економіки щодо того, що робить іпотека під 7,00%.
За кордоном тиждень синхронний. Банк Англії в четвер зберіг 3,75% голосами 6–3 — Грін, Манн і Пілл голосували за 4,00%, CPI Великої Британії 3,1%, і Банк «готовий діяти за потреби»; Capital Economics чекає підвищення в листопаді. Банк Японії вирішує в п'ятницю, і всі 52 економісти в опитуванні Bloomberg чекають кроку до 1,25%. ЄЦБ цього року підвищував двічі. Національний банк України ухвалив рішення в четвер о 14:00 за Києвом; про це окремо. Підсумок Ворша щодо загальної картини: «більшість розвинених економік... теж страждають від цінового тиску».
Жовтень чи грудень
Відповідь ринку в четвер — монета на жовтень: 50,2% за паузу проти 49,8% за підвищення на CME FedWatch, і близько 88% за щонайменше ще одне підвищення до грудня, при цьому 38,6% закладено на два. Очікувана ставка на кінець року — 4,18%, трохи вище 4,1% із точок. Банки розділилися по тій самій лінії. Goldman відмовився від «одного й досить» і тепер чекає другої чверті пункту в жовтні, а потім паузи — на тій підставі, що «більшість учасників FOMC, 16 проти 2, прогнозують щонайменше ще одне підвищення цього року» і що «послідовні кроки природніші», якщо мета — «своєчасніше» повернення до 2%. Майкл Фероли з JPMorgan і Morgan Stanley чекають паузи в жовтні — щоб оцінити вторинні ефекти нафти й не ухвалювати рішення за три тижні до проміжних виборів — і підвищення в грудні. Citi — виняток: жодних підвищень, зниження відновлюються в червні 2027 року. Bank of America йшов на засідання з прогнозом вересень, жовтень і грудень — до 4,25–4,50% — і його не оновлював. Сем Гілл із Lloyds влучно описав напругу: «Це було твердо „яструбине“ засідання FOMC... Сигналізована ФРС траєкторія ставок усе ще не така „яструбина“, як шлях, закладений ринком».
Реакція президента — частина протоколу. У Truth Social: «Процентні ставки у США мають бути 1% або нижче». Репортерам: «Я говорив із Кевіном і сказав: „можеш голосувати разом із радою, бо це нічого не змінить“». Відповідь — «Незалежність — дорога з двостороннім рухом» Ворша, а голосування 12–0 — свідчення того, що рада для нього не проблема в тому напрямку, якого боїться президент.
Що я зробив і що зробив би
Я тримаю довгі казначейські облігації США і у вівторок казав, що сценарій A, «яструбине» підвищення, — найдружніший для них результат і що я не робитиму нічого. Я нічого не зробив. Закриття 10-річних на 5,00% у середу було неприємним хвилин дев'яносто, а позначка 4,94% у четвер — причина, з якої я не хеджувався: ФРС, яка підвищує, прогнозує 4,1% і відмовляється будь-що обіцяти, — це ФРС, яка прибрала дисконт за довіру з довгого кінця. Угода звідси — не напрямок ставки за фондами; ринок і точки сходяться приблизно на 4,25% до кінця року. Угода — в тому, чи продовжить крива сплощуватися, а вона продовжує, поки жовтень залишається монетою.
На думку аналітика Руслана Аверіна, корисний висновок із середи — правило, а не прогноз: цей Комітет рухається за трендами, а не за окремими цифрами. «Я не людина, залежна від окремих точок даних, — сказав Ворш, — важать тренди. Точки даних шумні». Звіт по PCE за серпень 26 вересня і CPI за вересень 14 жовтня читатимуть на предмет того, чи коротшає список «надто багатьох категорій понад 3 відсотки». Якщо ні — жовтень буде підвищенням, і опціонний деск має закладати імпліцитну волатильність навколо 28 жовтня відповідно. Якщо так — грудень, і 2-річні вже перелетіли.
Related: три сценарії, які я розклав до рішення, 10-річні на 5% уперше з 2007 року, золото нижче $4 300 перед ФРС і третій квартал Lennar.