Tesla відзвітувала за третій квартал 2026 року після закриття торгів у США в середу, 21 жовтня. Скоригований прибуток становив 48 центів на акцію проти 43 центів, яких очікували аналітики в опитуванні LSEG, виручка — $28,05 млрд проти $27,9 млрд. Компанія також скоротила план капітальних витрат на весь рік приблизно до $20 млрд. Основну сесію акції завершили на $386,47, додавши 3,41%, а потім на розширених торгах подешевшали більш ніж на 3%, повідомляє CNBC. Yahoo Finance рано вранці в четвер, 22 жовтня, повідомила, що до відкриття ринку папери втрачали майже 5%.
У вчорашньому прев'ю звіту Tesla за Q3 2026 ми виокремили п'ять показників, за якими варто стежити. Нижче — як склався кожен, за даними квартального звіту Tesla, поданого до SEC, і телефонної конференції.
Головні цифри
- Виручка: $28,05 млрд, практично на рівні $28,10 млрд за Q3 2025.
- Скоригована EPS: 48 центів проти 33 центів у Q2 і 50 центів роком раніше.
- EPS за GAAP: 22 центи — точно консенсус-прогноз Zacks на Nasdaq, який наводився в нашому прев'ю. Чистий прибуток за GAAP впав на 43% рік до року, до $787 млн.
- Валова маржа: 19,6% проти 16,8% у Q2 і 17,7% за консенсус-прогнозом Hudson Labs.
- Операційний прибуток: $718 млн, операційна маржа 2,6% — нижче за 5,8% роком раніше.
- Вільний грошовий потік: плюс $1,53 млрд після мінус $1,09 млрд у Q2.
Консенсус-прогнози розходилися сильніше, ніж зазвичай. Консенсус-прогноз MarketBeat щодо скоригованої EPS становив 45 центів, LSEG — 43 центи. Щодо виручки Yahoo Finance посилалася на консенсус-прогноз Bloomberg у $28,13 млрд, до якого Tesla трохи не дотягнула.
Автомобільна виручка знизилася на 3%, до $20,56 млрд, а виручка енергетичного сегмента впала на 16%, до $2,88 млрд — частково через повернення коштів клієнтам, пов'язані з митами, йдеться в презентації. Сегмент «Послуги та інше» зріс на 33%, до $4,61 млрд, з рекордним валовим прибутком у $734 млн.
Підсумки: за чим ми пропонували стежити
1. Автомобільна валова маржа без регуляторних кредитів. Тест прев'ю: вище 17% чи 15% і нижче. Результат: 18,1%. Зростання з 16,3% у Q2, тож Q2 схожий на мінімум року, а не на новий стабільний рівень.
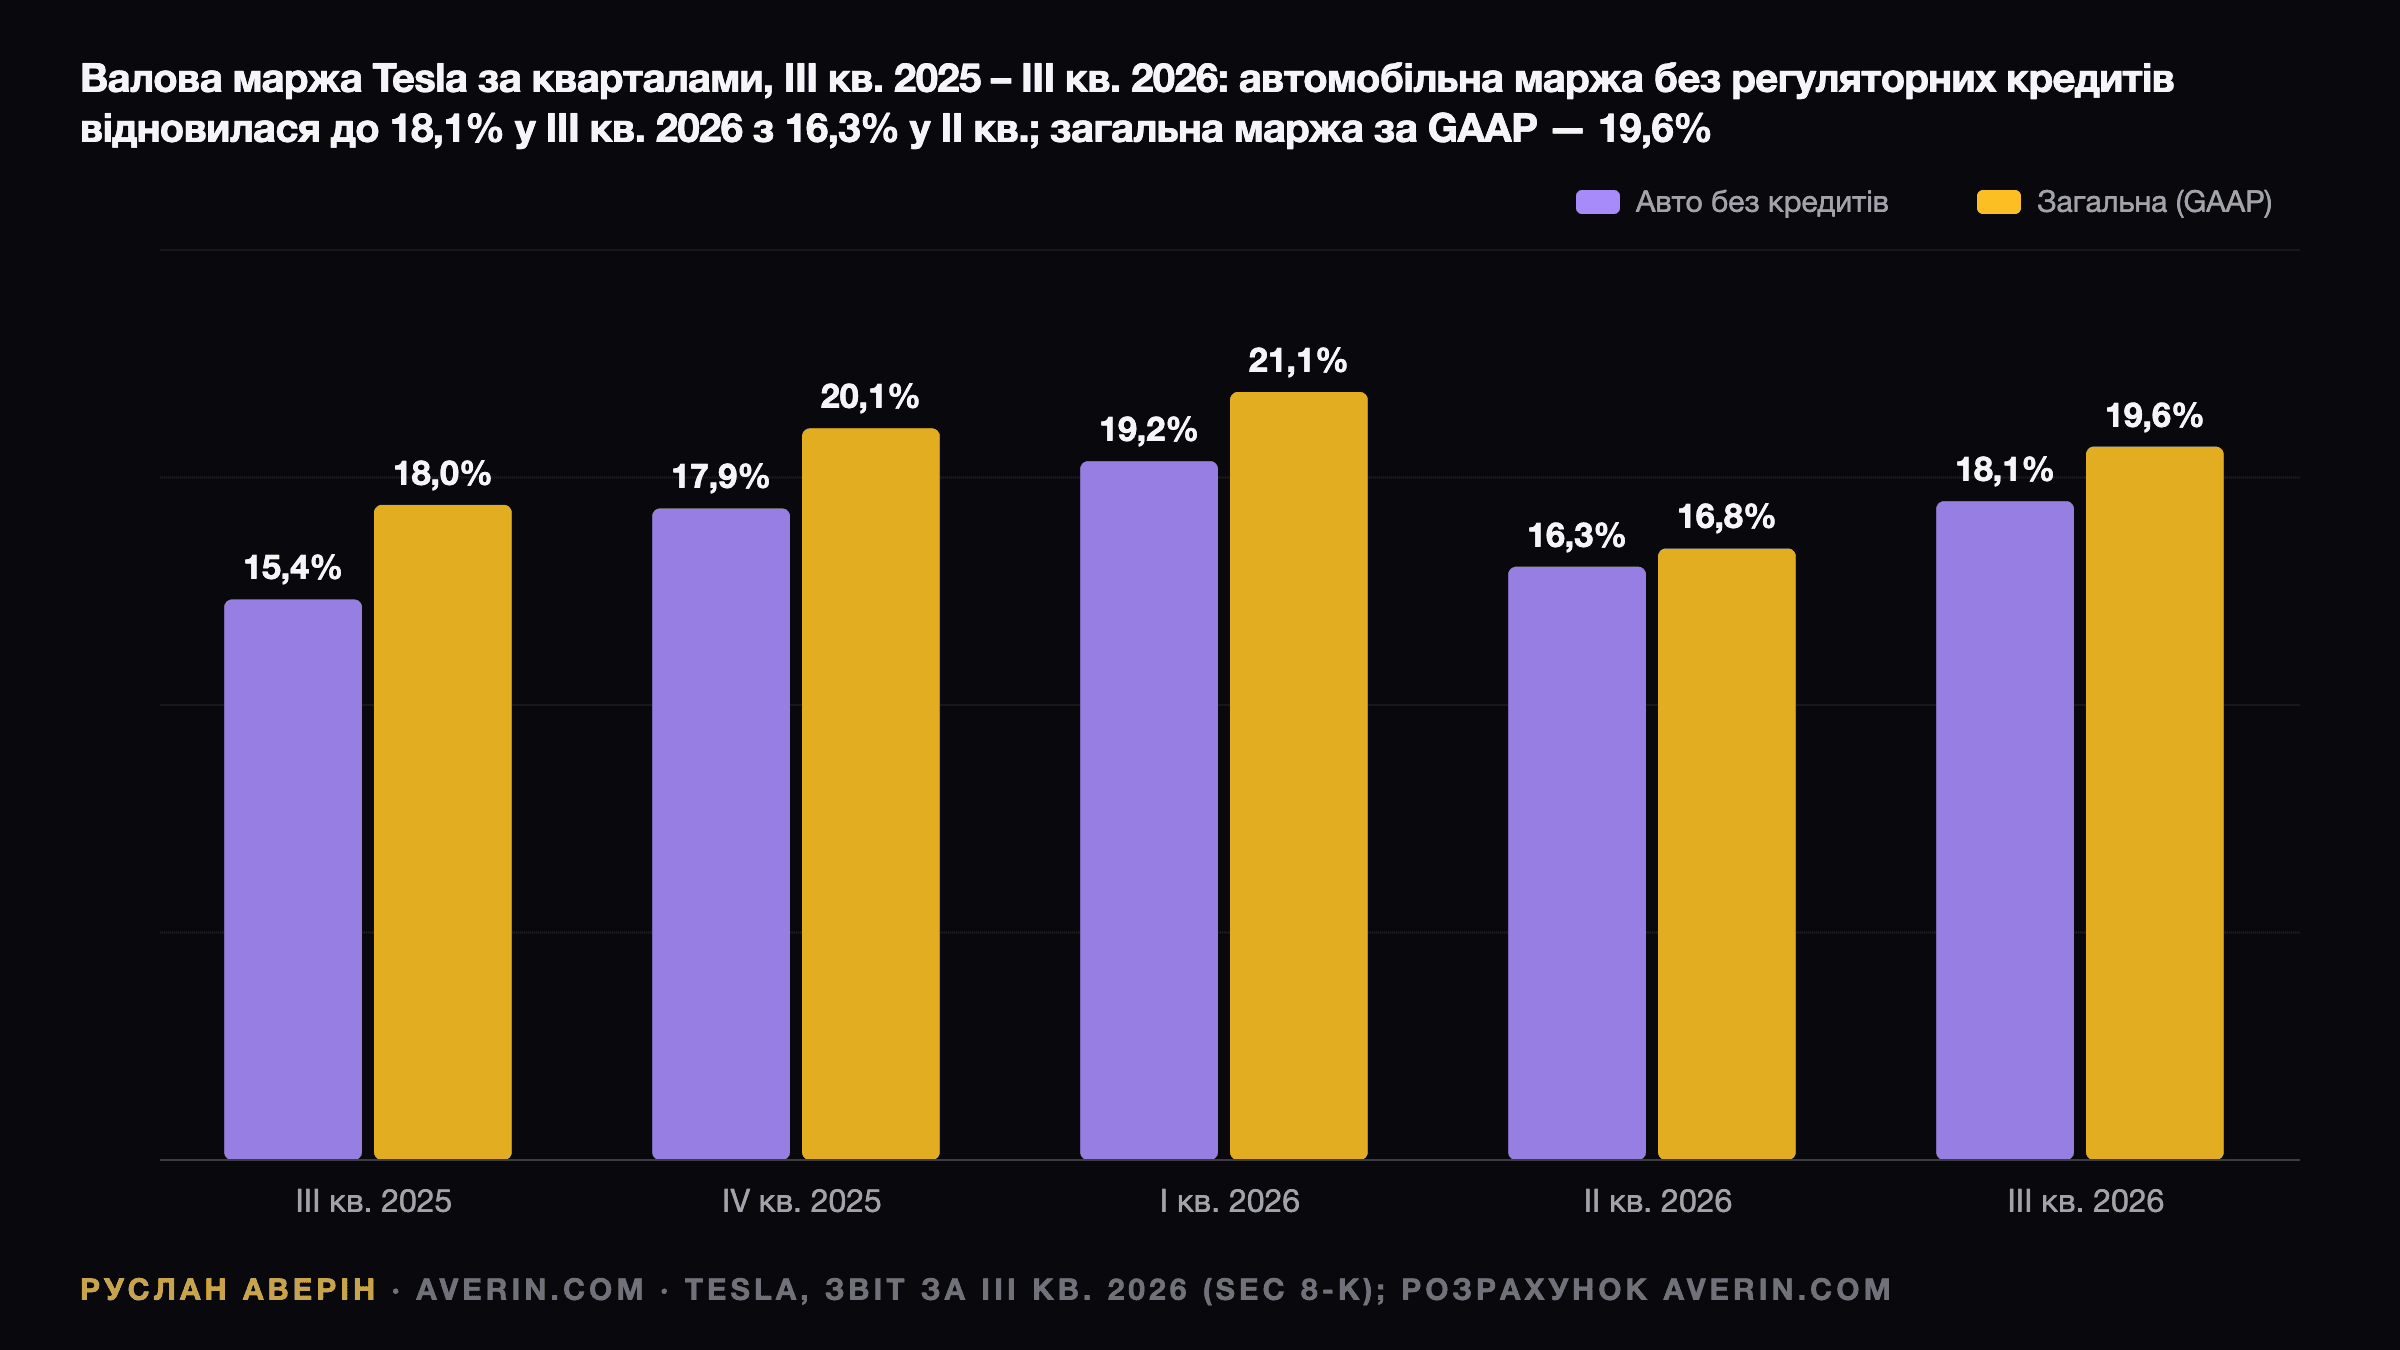
У презентації зростання пояснюють вигіднішою структурою продажів за регіонами та моделями, частково компенсованою нижчою середньою ціною продажу. Приріст дали витрати та структура продажів, а не ціна.
2. Регуляторні кредити. Тест прев'ю: близько $150 млн. Результат: $113 млн. Зниження зі $146 млн у Q2 і $417 млн роком раніше — падіння на 73%. Пул кредитів скорочується швидше, ніж очікувалося, і більше не підтримує автомаржу.
3. Валова маржа енергетичного сегмента. Тест прев'ю: повернення до 25–30%. Результат: 33,1%. Зростання з 20,4% у Q2. Але фінансовий директор Вайбгав Танеджа (Vaibhav Taneja) пояснив квартальний приріст переважно поверненням мит і переглядом гарантійних резервів у бік зменшення, випливає зі стенограми конференції, опублікованої Investing.com. Я б не екстраполював 33% на весь рік. Установки становили 13,7 ГВт·год, Megafactory у Техасі почала виробництво з плановою потужністю 50 ГВт·год, а Ілон Маск (Elon Musk) сказав, що Tesla «майже розпродала всі Megapack на 2027 рік».
4. CapEx і вільний грошовий потік. Тест прев'ю: очікувався другий поспіль квартал із від'ємним вільним грошовим потоком; відкритим питанням був план на 2027 рік. Результат: вільний грошовий потік додатний, CapEx на 2026 рік скорочено, цифри на 2027 рік немає. Тут прев'ю помилилося з напрямком.
5. Терміни роботаксі та Cybercab. Результат: кілька нових дат, докладніше нижче.
Крім того: негрошовий збиток за часткою в SpaceX становив $142 млн до оподаткування — менше за оцінку в прев'ю, а рух на розширених торгах виявився меншим за половину від 7,5%, закладених опціонним ринком.
CapEx: $20 млрд замість понад $25 млрд
Капітальні витрати в Q3 становили $4,73 млрд — менше за $5,79 млрд у Q2, але майже вдвічі більше за $2,25 млрд роком раніше. Операційний грошовий потік становив $6,26 млрд завдяки зростанню кредиторської заборгованості та нарахованих зобов'язань на $3,99 млрд і збільшенню відкладеної виручки на $1,26 млрд.
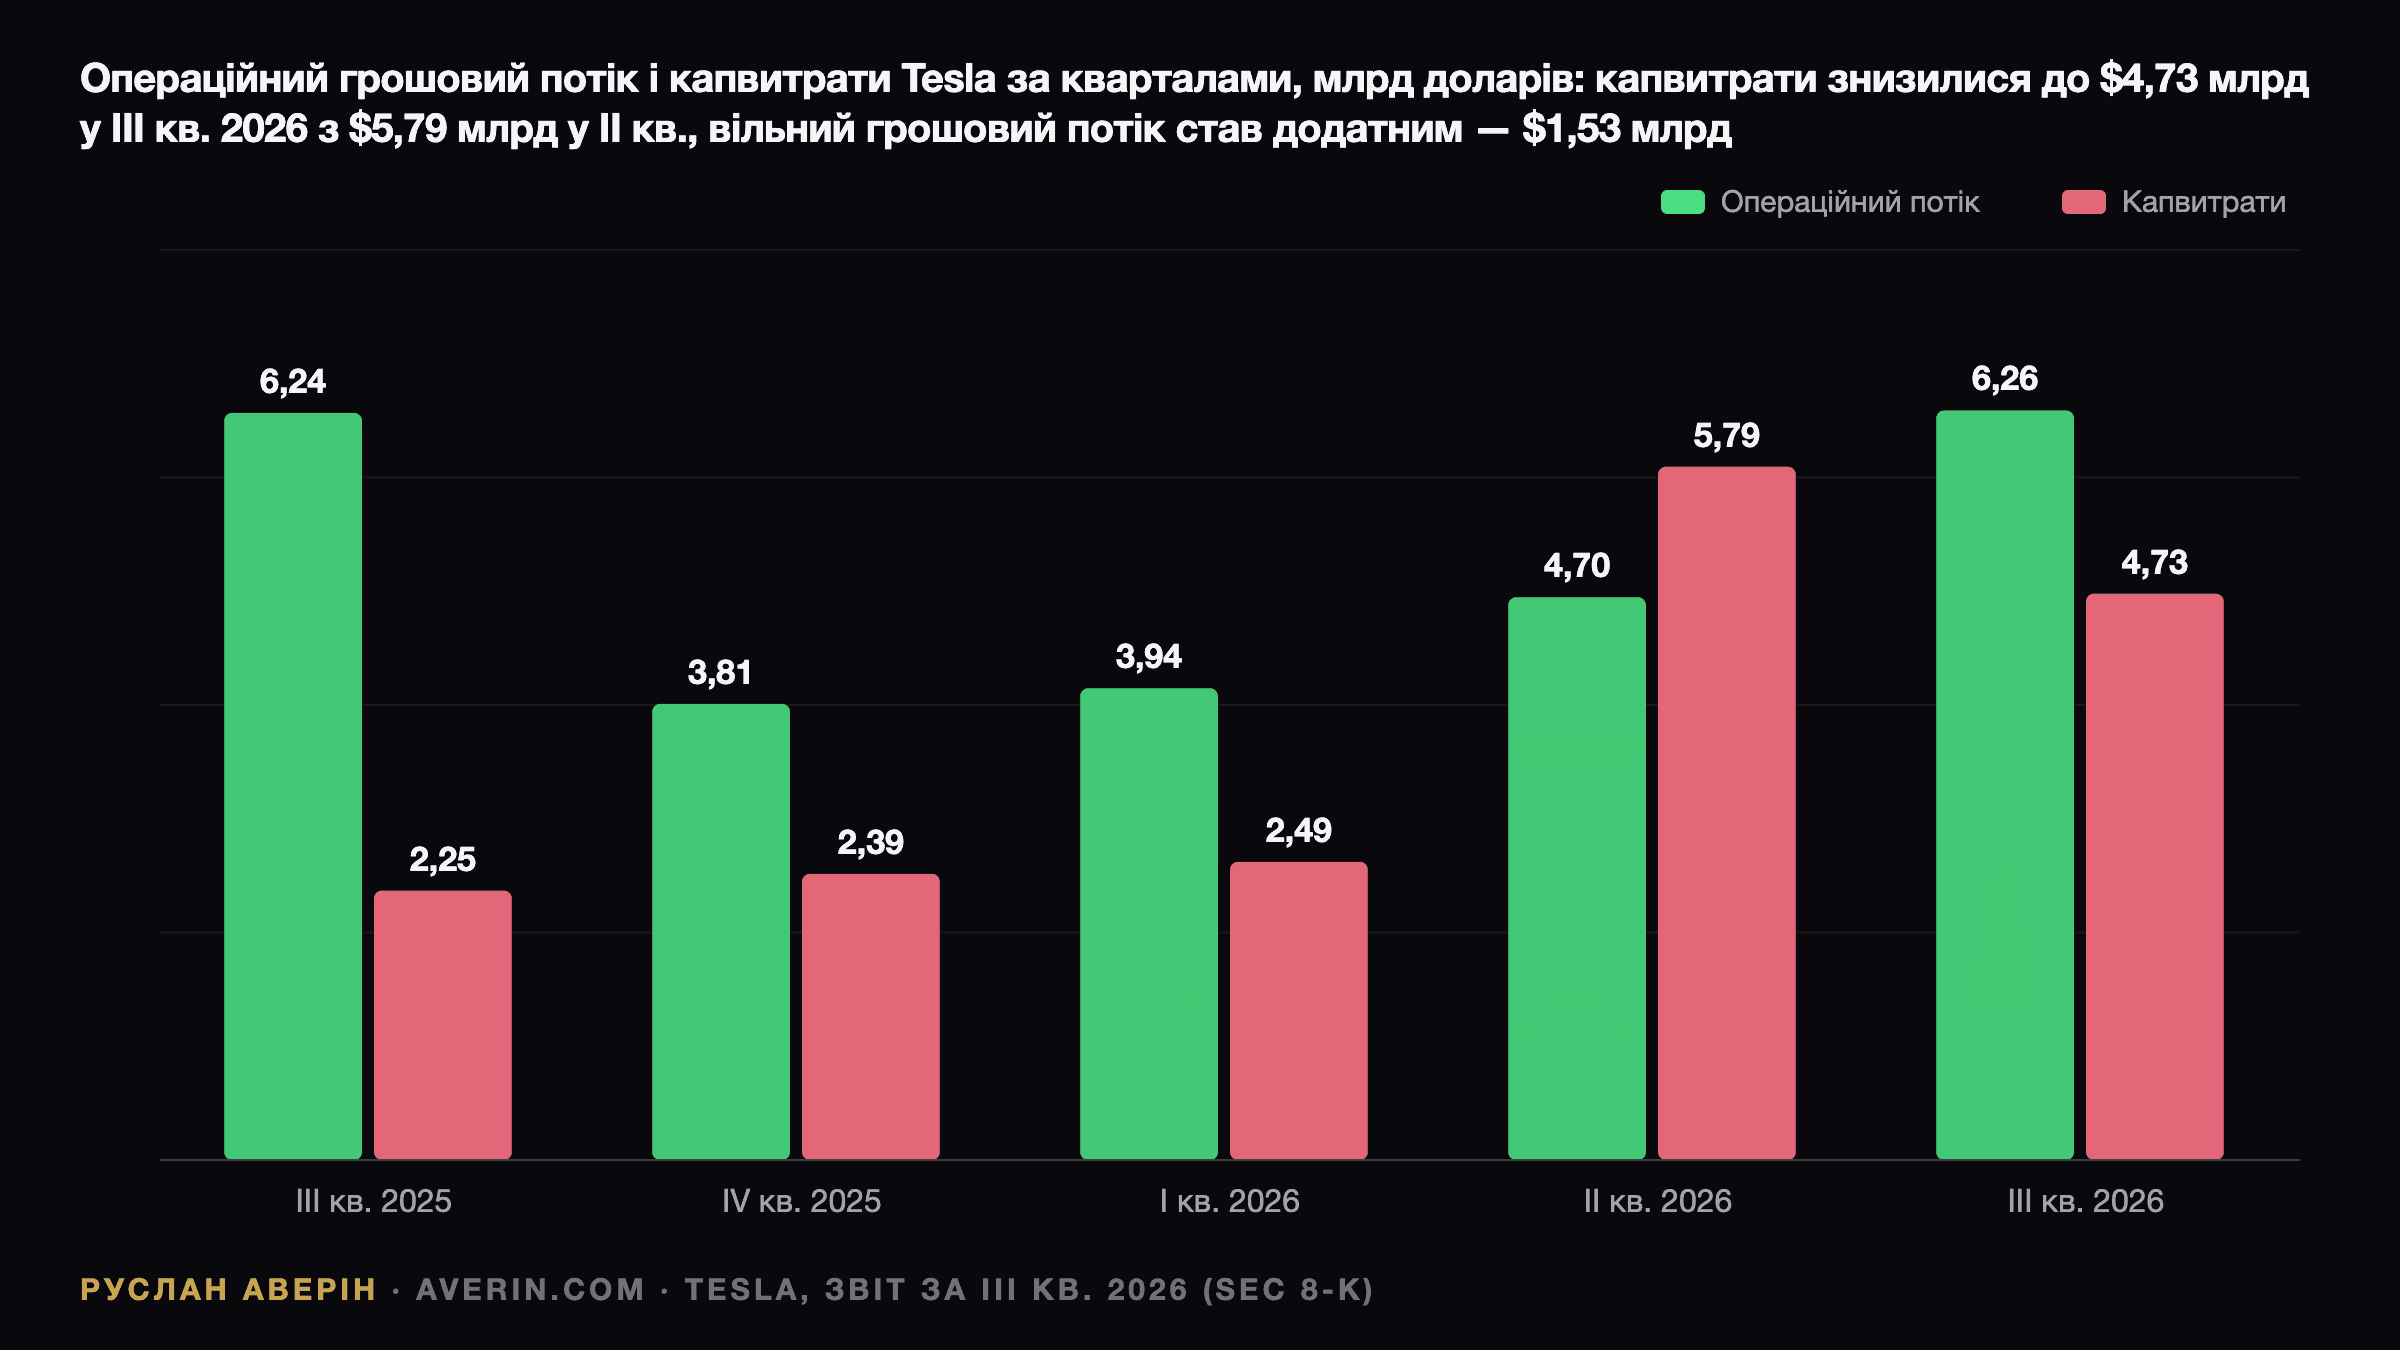
На конференції Tesla заявила: «Ми переглядаємо наш прогноз щодо CapEx — приблизно до $20 млрд на поточний рік». На початку 2026 року план перевищував $25 млрд. Танеджа пояснив економію «ефективним управлінням розміщенням капіталу». Витрати за перші дев'ять місяців становили $13,01 млрд, тож на четвертий квартал залишається приблизно $7 млрд.
Скорочення — не відступ. Маск сказав, що витрати «почнуть ставати вагомішими наступного року, а потім помітними — у десятки мільярдів — у 2028 році». Танеджа сказав, що CapEx «продовжить зростати» протягом найближчих кількох років, але цифру на 2027 рік не назвали. Tesla не планує використовувати свої нові кредитні лінії на $30 млрд у цьому календарному році. Вересень компанія завершила з $45,4 млрд грошових коштів та інвестицій, додавши $1,9 млрд за квартал.
Плюс — додатний вільний грошовий потік; побоювання в тому, що менші витрати означають повільніші проєкти.
Операційні витрати продовжують зростати
Операційні витрати зросли на 39% рік до року, до $4,78 млрд. Лише витрати на дослідження та розробки (R&D) становили $2,76 млрд, збільшившись на 69%, — за рахунок робіт у сфері ШІ та робототехніки. Винагорода в акціях становила $1,17 млрд, включно з пакетом CEO 2025 року. Танеджа сказав, що тенденція зростання операційних витрат «триватиме, доки ми не комерціалізуємо ці нові продукти». Звідси — валова маржа краща, а операційна тонша.
Роботаксі, Cybercab і Optimus: нові дати
- Роботаксі: майже 2 млн накопичених миль без контролю водія на кінець вересня — увосьмеро більше, ніж на початку кварталу. Ашок Еллусвамі (Ashok Elluswamy) сказав: «наступного місяця ми запускаємося в Далласі».
- Cybercab: поїздки почалися в Остіні 3 вересня. Маск сказав, що парк в Остіні з моменту запуску зріс удесятеро і що Tesla «намагається довести Cybercab до клієнтів до кінця цього року». Маск очікує, що бізнес роботаксі стане «помітним у Q2» 2027 року.
- Автомобілі клієнтів: за словами Еллусвамі, деякі клієнтські автомобілі можуть отримати FSD без контролю водія приблизно в другому кварталі 2027 року.
- FSD: кількість активних підписок досягла 1,74 млн, що на 67% більше, ніж роком раніше. Понад 75% поставок у Північній Америці супроводжувалися оформленням платної FSD.
- Optimus: виробництво почалося на лініях у Фрімонті. Але Маск сказав, що вихід на 20 000 одиниць на тиждень «займе в нас, імовірно, щонайменше рік, можливо, трохи більше». Stocktwits пов'язав розворот ранніх прибутків на розширених торгах саме з цим зауваженням і скороченням CapEx.
Одна регуляторна дата вже близько. За даними Yahoo Finance, NHTSA видало спеціальний припис із 21 запитанням про те, як Tesla самостійно сертифікувала Cybercab; відповіді потрібно надати до 30 жовтня.
Питання SpaceX
Злиття стало другою причиною зростання на 3,41% у середу. На конференції SpaceX 20 жовтня Маск сказав, що ради директорів обох компаній сформували спеціальні комітети «на прохання акціонерів», які «складаються з незалежних директорів», повідомила CNBC. Він назвав себе «заінтересованою стороною», яка не може брати участь, і сказав, що об'єднання було б «гарною ідеєю». На конференції Tesla він нічого не додав: «Думаю, я вчора сказав усе, що слід було сказати». Умови не оголошено. Річні збори акціонерів Tesla відбудуться 3 грудня. Передісторія — у наших матеріалах про перший звіт SpaceX та ефект ореолу Tesla–SpaceX.
За чим я стежитиму далі
На думку аналітика Руслана Аверіна, цей квартал кращий, ніж підказує реакція на розширених торгах, і слабший, ніж підказує рядок маржі. Автомаржа відновилася, грошовий потік став додатним, а скорочення CapEx знімає питання фінансування найближчим часом. З іншого боку, зростання енергетичної маржі виглядає разовим, кредити сходять нанівець, а операційні витрати зростають набагато швидше за виручку.
За ціни приблизно на 14% нижче закриття 31 грудня ($449,72) акції оцінюють за автономність і роботів, а не за 48 центів квартального прибутку. Я б стежив за трьома речами:
- Запуск у Далласі та дата постачання Cybercab клієнтам. Обидва обіцяні на 2026 рік; зсув термінів важитиме більше, ніж будь-яке перевищення прогнозу за EPS.
- Відповіді Tesla на запитання NHTSA щодо Cybercab 30 жовтня.
- CapEx у Q4. Мається на увазі близько $7 млрд. Помітно менша цифра підкріпить версію про «повільніші проєкти».
Читайте також: наше прев'ю звіту Tesla за Q3 2026, перший звіт SpaceX і локап та акції Tesla: купувати чи ні, червень 2026.