ASML отчитается за третий квартал 2026 года до открытия торгов в среду, 14 октября, ещё до начала сессии на Euronext Amsterdam; звонок с инвесторами — в 15:00 CET (9:00 по Нью-Йорку). Это первый крупный отчёт производителей оборудования для чипов в этом сезоне и третий квартал подряд без данных о заказах, поэтому инвесторы будут судить об ASML почти исключительно по прогнозу компании.
Акции подходят к отчёту сильными, но ниже максимумов. На Nasdaq (NASDAQ:ASML) в понедельник, 12 октября, они закрылись на $1 750,24 — минус 1,7% за день и плюс 63,6% к закрытию конца 2025 года на уровне $1 069,86. В Амстердаме (ASML.AS) в тот же день закрытие — €1 575,80, рост на 71,0% от €921,40 в конце 2025 года. Разницу между двумя цифрами объясняет евро, который в этом году ослаб к доллару. Обе котировки ниже рекордных закрытий 30 июня: $1 989,44 и €1 721,40.
Обновление, 15 октября 2026: результаты
ASML отчиталась в среду 14 октября: общая чистая выручка €11,66 млрд, валовая маржа 57,5%, чистая прибыль €4,96 млрд, или €12,95 на акцию. Выручка совпала с консенсус-прогнозом, маржа превысила прогноз компании 55–57%, а прибыль на акцию включает доход €509,7 млн от доли в Mistral AI (около €1,33 на акцию до налогов).
| Показатель | Консенсус-прогноз | Факт |
|---|---|---|
| Чистая выручка | €11,6–11,8 млрд (TradingKey); €11,71 млрд (Visible Alpha) | €11,66 млрд |
| Прибыль на акцию | €10,87 (Visible Alpha); $12,47 (Zacks) | €12,95 |
| Валовая маржа | 55–57% (прогноз компании) | 57,5% |
| Прогноз выручки на 4-й квартал | ~€14,4 млрд (следует из годового диапазона) | €14,2–15,2 млрд |
| Китай, доля продаж систем | заметно ниже 20% (базовый сценарий превью) | 23% |
Четыре линии из превью:
- 4-й квартал. Середина прогноза €14,7 млрд выше расчётных €14,4 млрд, но годовой прогноз лишь сужен до €44–45 млрд.
- Маржа. Около 57% в прогнозе на 4-й квартал, но превышение в 3-м квартале дали €3,3 млрд от сервиса и апгрейдов, примерно на €400 млн выше плана. Продажи систем EUV составили €4,1 млрд: 17 машин, включая одну High-NA.
- 2027 год. Данных о заказах по-прежнему нет. Кристоф Фуке (Christophe Fouquet): «теперь мы ожидаем, что наше предложение в нынешнем плане и на 2027, и на 2028 год не покроет полностью спрос наших клиентов» и «некоторые клиенты проявляют интерес к размещению у нас заказов на 2029 и даже 2030 год». Долгосрочные обязательства, где учитываются авансы клиентов и которые финансовый директор назвал «интересным индикатором» притока заказов, выросли с €6,2 млрд до €12,0 млрд.
- Китай. 23% продаж систем против 14% во 2-м квартале; по-прежнему около 20% выручки 2026 года.
Акции. В Амстердаме ASML закрылась 14 октября на €1 528,20, рост на 1,2% по сравнению с €1 509,60. На Nasdaq — на $1 650,00, падение на 3,9% от $1 717,76: акции производителей оборудования для чипов распродавали уже после закрытия Амстердама. В четверг Амстердам догнал: около €1 440 в 10:30 CET, падение на 5,8% (внутри дня).
Что это меняет. Я читаю это как самую сильную формулировку о заказах, возможную без цифры, — и реакцию, о которой предупреждало превью: сильный квартал, нет повышения выше €45 млрд, акция с начала года выросла примерно на 54% в долларах. По 2027 году вопрос теперь в мощностях и цене, а не в спросе; прогноз маржи на 2027 год — в январе.
Что ASML прогнозировала в июле
15 июля ASML дала прогноз на третий квартал: общая чистая выручка €11,0–12,0 млрд и валовая маржа 55–57%, выручка Installed Base Management (обслуживание и апгрейды) — около €2,9 млрд, расходы на R&D — около €1,2 млрд, SG&A — около €0,4 млрд. Прогноз на весь 2026 год компания повысила до €43–45 млрд выручки при валовой марже 54–56%.
Это было уже третье повышение за год. В январе диапазон составлял €34–39 млрд, в апреле — €36–40 млрд, в июле — €43–45 млрд. База прошлого года низкая: в третьем квартале 2025 года у ASML было €7,5 млрд выручки, валовая маржа 51,6% и EPS €5,49. Середина прогноза, €11,5 млрд, означает рост примерно на 53% год к году.
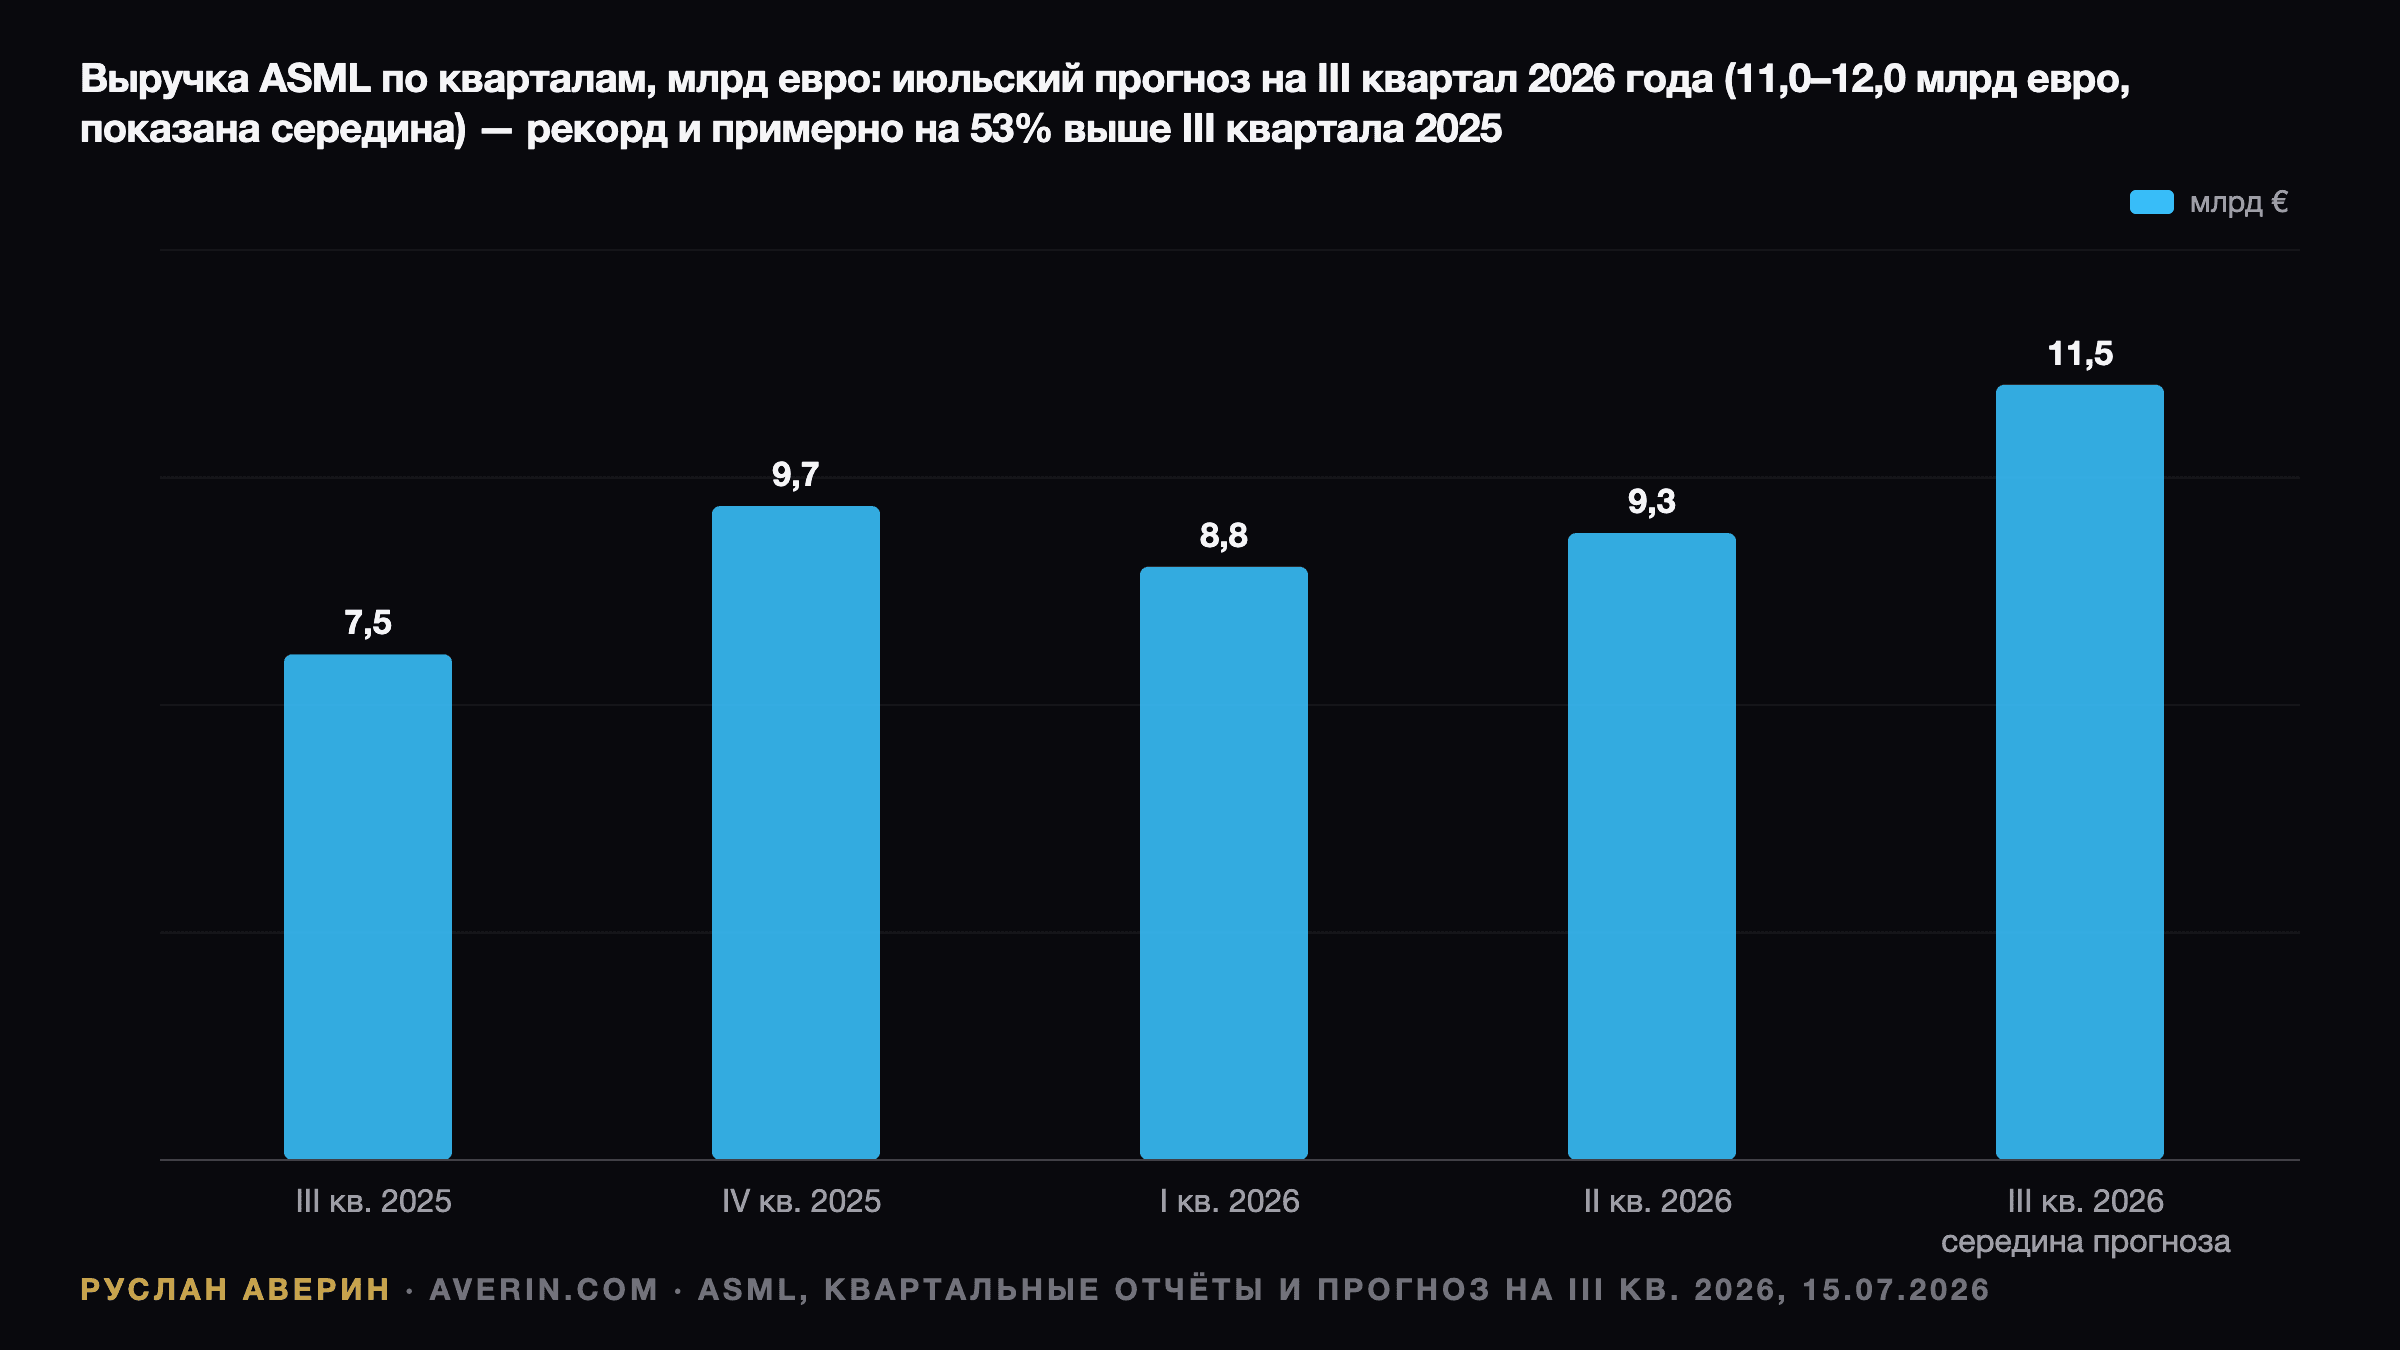
Годовой диапазон говорит кое-что и о четвёртом квартале. Выручка первого полугодия составила €18,1 млрд (€8,8 млрд плюс €9,3 млрд). При середине в €44 млрд второму полугодию нужно €25,9 млрд, и если третий квартал даст €11,5 млрд, подразумеваемый четвёртый квартал — около €14,4 млрд, рекорд с большим отрывом.
Чего ждёт консенсус-прогноз
Консенсус-прогноз Zacks в долларах: выручка $13,18 млрд и EPS $12,47 на акцию (одна акция на Nasdaq равна одной обыкновенной акции). В превью TradingKey консенсус по выручке — €11,6–11,8 млрд, в верхней половине прогнозного диапазона. Zacks также отмечает, что оценки прибыли на 2026 и 2027 годы за последние 60 дней снизились, так что планка по выручке высокая, но не растёт.
В последнее время ASML имеет привычку превышать собственный диапазон. Во втором квартале выручка €9,3 млрд превысила прогноз €8,4–9,0 млрд, а валовая маржа 54,0% — прогноз 51–52%. Финансовый директор сказал, что выручка от обслуживания и апгрейдов оказалась примерно на €300 млн выше плана. Третий квартал на уровне €12,0 млрд или выше с маржой 57% повторил бы эту картину; отчёт около €11,0 млрд оказался бы заметно ниже консенсус-прогноза.
Заказы: цифра, которую ASML больше не даёт
С 2026 года ASML перестала публиковать квартальные чистые заказы (net bookings), объясняя это тем, что заказы поступают неравномерно, а прогноз компании — лучший индикатор. Последние цифры были сильными: чистые заказы в четвёртом квартале 2025 года составили рекордные €13,2 млрд, из них €7,4 млрд — EUV, а портфель заказов на конец 2025 года — €38,8 млрд. Годом ранее, в третьем квартале 2025 года, заказы составили €5,4 млрд, из них €3,6 млрд — EUV.
С тех пор менеджмент описывает приток заказов только словами: «очень сильный» в апреле, «чрезвычайно сильный в первом полугодии» в июле. Поэтому о заказах в среду придётся судить по трём косвенным признакам.
Первый — мощности 2027 года. ASML планирует отгрузить около 65 систем low-NA EUV в 2026 году и нарастить эти мощности на 30% в 2027-м, примерно до 85 машин. В июле финансовый директор сказал, что портфель заказов на 2027 год близок к полному покрытию. Я бы следил, превратится ли слово «покрыт» в «полностью загружен».
Второй — 2028 год. ASML «изучает» ещё одно увеличение мощностей EUV и DUV immersion на 30% к 2028 году. Финансовый директор сказал, что заказов под этот сценарий пока нет. Любое твёрдое обязательство стало бы самым близким аналогом сюрприза по заказам в этом квартале.
Третий — High-NA. ASML продавала по 16 систем EUV в каждом из первых двух кварталов, а выручка от систем EUV во втором квартале в €3,8 млрд включала одну машину High-NA. Intel Foundry квалифицировала High-NA на отдельных слоях продуктов 18A, а 8 сентября ASML и TSMC объявили о совместной инициативе по крупноформатным фотомаскам для High-NA EUV. То, что ASML теперь расскажет о планах TSMC по внедрению High-NA, важнее любой отдельной поставки.
Память, Корея и цикл капзатрат на ИИ
Спрос идёт от памяти не меньше, чем от логики. Во втором квартале на память пришлось 49% из €6,6 млрд чистой выручки от систем, на логику — 51%. По месту отгрузки Южная Корея заняла 43%, Тайвань — 30%. По итогам года ASML ожидает роста выручки от систем для памяти более чем на 75%, для передовой логики — более чем на 25%, выручки от систем EUV — более чем на 45%, а от установленной базы — более чем на 30%.
Цифры клиентов это подтверждают. TSMC отчиталась о выручке за второй квартал в $40,20 млрд (плюс 33,7% в долларах), дала прогноз на третий квартал $44,6–45,8 млрд и сообщила о выручке за сентябрь в NT$511,86 млрд — рост на 54,6% год к году. Доля Южной Кореи в 43% указывает на то, что Samsung и SK hynix наращивают мощности DRAM, включая память с высокой пропускной способностью для ИИ-ускорителей.
Китай и экспортный контроль
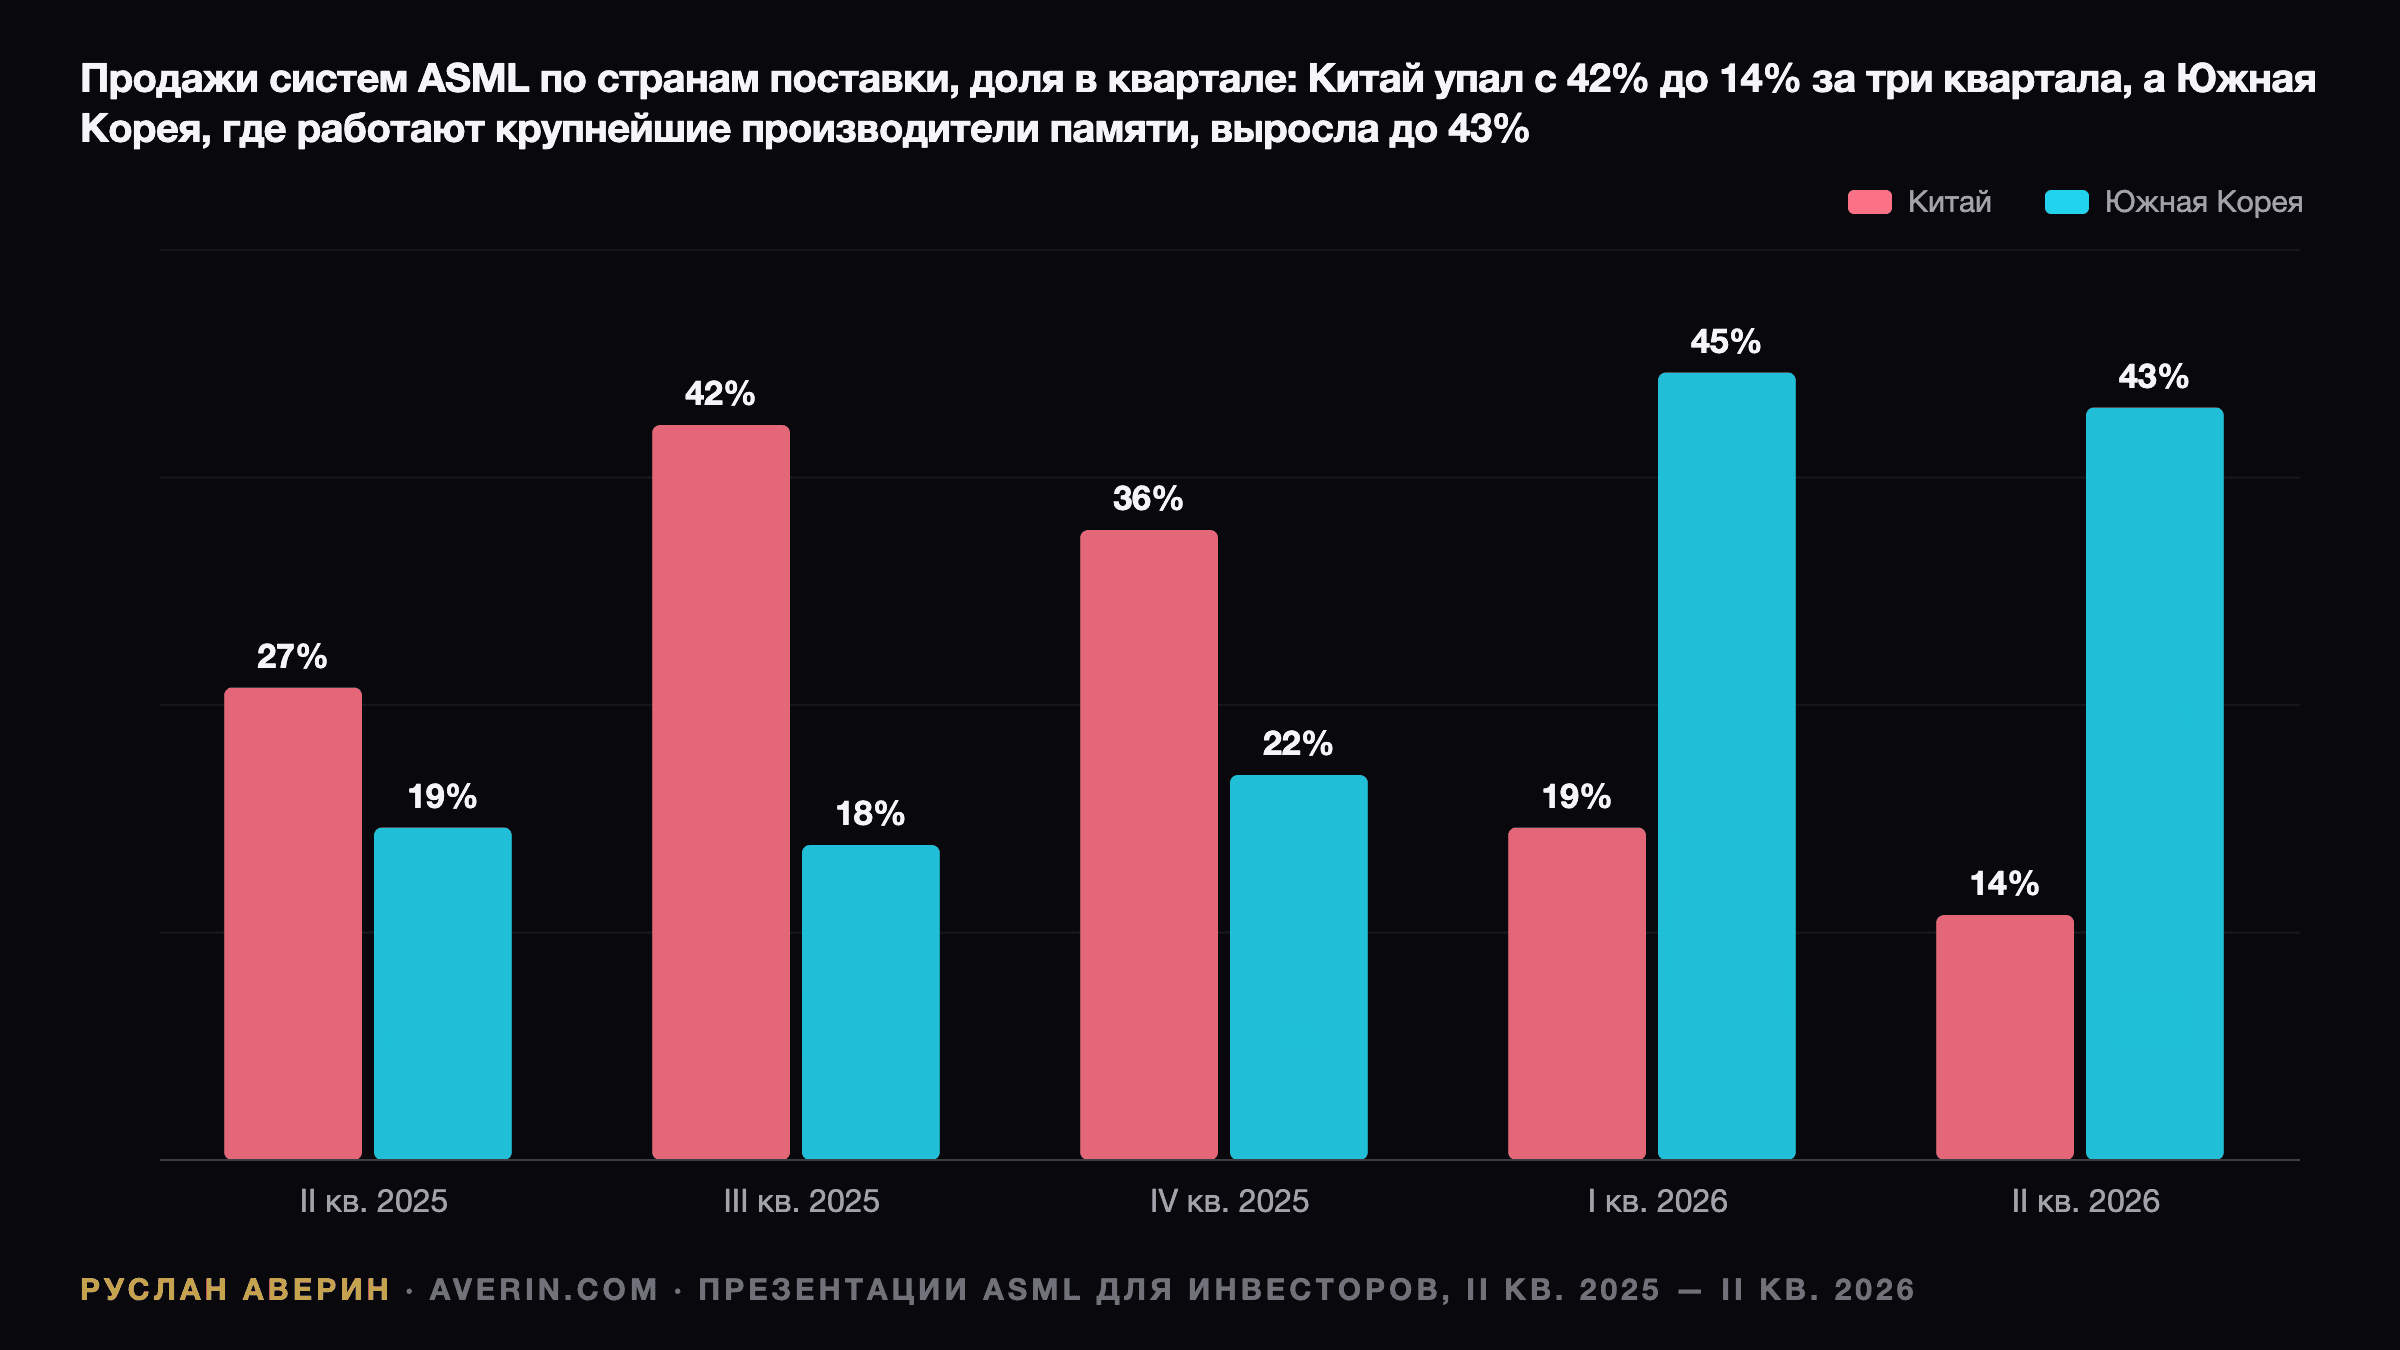
Китай — строка, которая изменилась сильнее всего. Его доля в чистой выручке ASML от систем снизилась с 42% в третьем квартале 2025 года до 36% в четвёртом, 19% в первом квартале 2026 года и 14% во втором. В октябре 2025 года ASML предупредила, что продажи в Китай в 2026 году значительно сократятся; в июле финансовый директор сказал, что Китай даст около 20% общей чистой выручки 2026 года, и эта цифра включает обслуживание.
Открытый риск — политика. В апреле ASML заявила, что ширина её прогноза на 2026 год учитывает «возможные итоги текущих обсуждений экспортного контроля». 26 сентября Center for Technology & Statecraft насчитал 343 системы immersion DUV на фабриках, принадлежащих китайским компаниям, около 270 из них — NXT:1980i от ASML, и призвал ужесточить экспортные правила. Ограничение на обслуживание этой установленной базы ударило бы по высокомаржинальному сервисному направлению, а не только по продажам новых машин.
Как акции пришли к этому уровню
На Nasdaq ASML выросла на 2,2% в день отчёта за второй квартал, закрывшись 15 июля на $1 815,27, а 29 июля упала до $1 550,69. 15 сентября акции закрылись на $1 591,48 и к 2 октября выросли на 17,3%, до $1 867,31, после чего потеряли 6,3% за следующие шесть сессий до закрытия понедельника. В Амстердаме акции снизились на 4,9% — с €1 656,20 5 октября до €1 575,80.
Строки, которые определят реакцию
По оценке аналитика Руслана Аверина, движение в среду определят четыре строки:
- Прогноз на четвёртый квартал против подразумеваемых €14,4 млрд. Повышение годового диапазона выше €45 млрд подтвердит, что портфель заказов превращается в выручку.
- Валовая маржа. Третий квартал на уровне 57% и прогноз на четвёртый на том же уровне показали бы, что маржу поднимает объём EUV, а не разовые сервисные поступления.
- Формулировки о 2027 годе. «Полностью покрытые» мощности EUV и любой заказ под расширение 2028 года. Без цифры заказов это и есть сигнал по заказам.
- Китай. Доля заметно ниже 20% выручки от систем без новых потерь из-за экспортного контроля теперь базовый сценарий; всё, что хуже, урежет оценки на 2027 год.
Если квартал придётся на верхнюю половину прогноза, годовой диапазон сохранится на €43–45 млрд, а 2027 год будет описан лишь качественно, я бы ожидал сдержанной или негативной реакции: акции выросли на 64% с начала года в долларах, а консенсус-прогноз уже около €11,7 млрд. Позитивному сценарию нужны повышение прогноза и твёрдое заявление по 2027 году. Негативный сценарий привычен для производителей оборудования: сильный квартал в паре с разговорами о 2027-м как о пиковом годе.
Читайте также: августовская распродажа акций чипмейкеров на фоне рекордных цен на память, сентябрьский страх замедления ИИ и акции чипмейкеров и июньские продажи TSMC и спрос на ИИ.