Progressive отчитается за сентябрь и третий квартал 2026 года до открытия торгов в среду 14 октября — эту дату компания сама назвала в августовском релизе. В понедельник 12 октября акции закрылись на $220,28. Это на 3,3% ниже последнего закрытия 2025 года, $227,72, но сравнение цен искажает картину: 2 января бумага прошла экс-дивидендную дату по годовому дивиденду $13,50 плюс регулярным $0,10. С учётом $13,90 дивидендов, выплаченных в 2026 году, акционеры с начала года в плюсе примерно на 3%.
Progressive выделяется среди крупных страховщиков тем, что две трети квартала уже известны: компания публикует результаты каждый месяц. Поэтому вопрос на среду уже, чем у банка: каким был сентябрь и что квартал говорит о балансе между ростом и маржой.
Обновление, 15 октября 2026: результаты
Progressive отчиталась 14 октября, как и планировалось. EPS по GAAP за третий квартал — $4,37 против $4,45 годом ранее, на цент ниже консенсус-прогноза $4,38. Это сравнение вводит в заблуждение: консенсус-прогноз не учитывает реализованные инвестиционные результаты, а в квартале были $170 млн чистых реализованных убытков до налогов, из них $231 млн пришлись на сентябрь. По моим расчётам, при законодательном налоге на прибыль 21% EPS без этих убытков составила бы около $4,60 — примерно на 5% выше консенсус-прогноза. Чистые подписанные премии — $22,30 млрд, рост на 4%, комбинированный коэффициент убыточности за квартал — 88,7 против 89,5.
| Показатель | Консенсус-прогноз | Факт |
|---|---|---|
| EPS за III квартал | $4,38 (без реализованной прибыли) | $4,37 по GAAP; около $4,60 без реализованных убытков (моя оценка) |
| Комбинированный коэффициент, сентябрь | около 92 (планка превью) | 90,0 |
| Рост премий, сентябрь | 5% в июле (планка превью) | 2% |
| Комбинированный коэффициент Commercial Lines, сентябрь | 97,5 в августе | 90,8 |
| Оценка убытков от Исайяса | ожидался комментарий | нет |
По марже ответ хороший. Сентябрь — 90,0 против 100,4 годом ранее, когда ударили расходы $950 млн на возврат страхователям во Флориде, а Commercial Lines вернулся к 90,8. По росту ответ плохой. Чистые подписанные премии в сентябре выросли лишь на 2%, личное автострахование — всего на 1% в обоих каналах, а число прямых автополисов снизилось до 16,85 млн с 16,88 млн в конце августа. Балансовая стоимость на акцию опустилась до $59,51: чистые нереализованные убытки по облигациям за месяц выросли на $1,66 млрд.
Цитаты менеджмента нет: в релизе сказано, что «у компании нет дополнительных комментариев по результатам сентября», оценки по Исайясу тоже нет. Квартальный звонок — 3 ноября.
Акции 14 октября закрылись на $213,46, на 4,2% ниже закрытия 13 октября ($222,88); торги открылись на $206,97.
Что это меняет. Главным риском я считал маржу, а рынок продал рост. Падение я читаю как цену снижения тарифов, которое больше не покупает объём. Если премии в октябре тоже будут почти без роста, оценку около 3,6 балансовой стоимости будет трудно защищать.
Чего ждёт консенсус-прогноз
Yahoo Finance показывает консенсус-прогноз $4,38 на акцию от 19 аналитиков в диапазоне от $3,99 до $4,72 и выручку $22,5 млрд. У Zacks (данные приводит Nasdaq) — $4,35 от 10 аналитиков, причём за последние четыре недели было восемь пересмотров вверх против одного понижения. Обе оценки не включают реализованную прибыль от инвестиций: Zacks оценивает квартал годом ранее в $4,05, тогда как отчётный показатель Progressive по GAAP за третий квартал 2025 года составил $4,45.
База прошлого года слабая. В сентябре 2025 года Progressive отразила расходы $950 млн на возврат средств страхователям (policyholder credit): ожидалось, что прибыль от личного автострахования во Флориде за 2023–2025 годы превысит установленный законом штата лимит. Сентябрь 2025 года завершился с комбинированным коэффициентом убыточности 100,4, квартал — с 89,5. Любой рост отчётного EPS в этом году отсчитывается от квартала, который нёс эту нагрузку.
Июль и август: рост сохраняется, маржа тоньше
Июль и август уже известны. Чистые подписанные премии составили $7,44 млрд в июле и $7,61 млрд в августе — рост на 5% и 6% год к году. Комбинированный коэффициент убыточности составил 86,8 в июле против 85,3 годом ранее и 89,3 в августе против 83,1. EPS по GAAP — $1,65 и $1,63 против $1,85 и $2,07 в 2025 году.
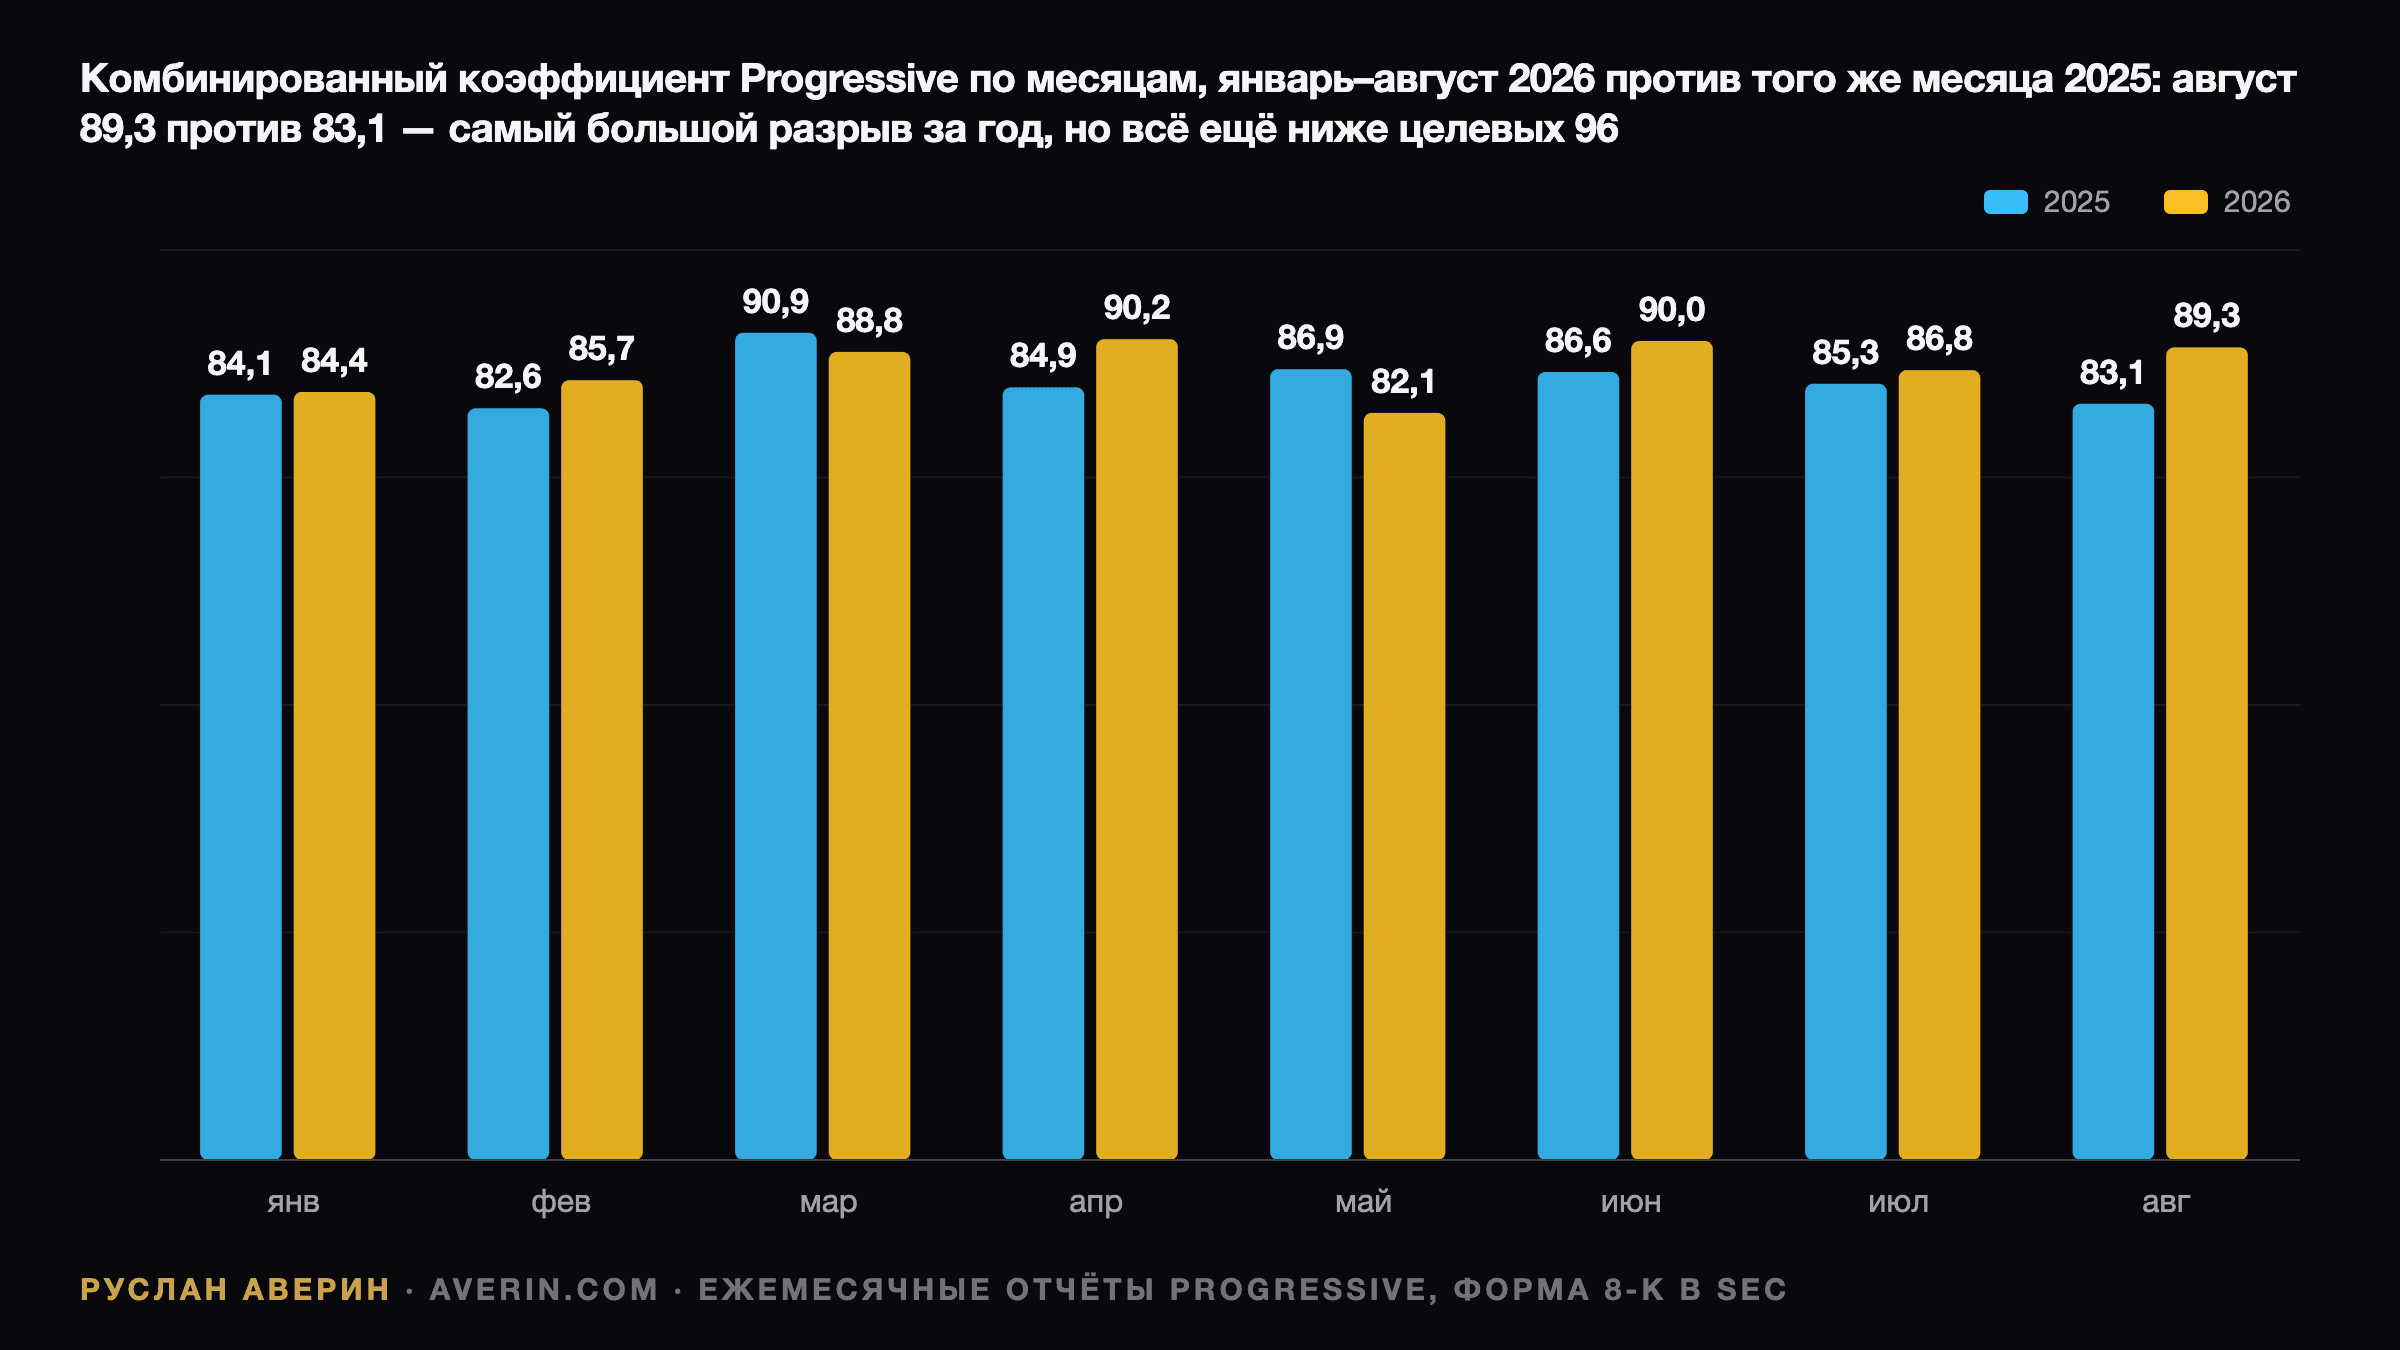
Разрыв в 6,2 пункта в августе — самый большой за год, и катастрофы его не объясняют. Чистый коэффициент убытков от катастроф составил 1,9 пункта в августе и 2,1 в июле. Давление сосредоточено в двух местах. Сегмент Commercial Lines в августе показал комбинированный коэффициент убыточности 97,5 — выше давней цели компании в 96. Личное автострахование в прямом канале — 90,5 против 85,9 в агентском.
По моим подсчётам, без учёта реализованной прибыли от инвестиций июль и август вместе дали около $3,20 на акцию. Чтобы выйти на консенсус-прогноз $4,38, сентябрь должен добавить примерно $1,18. При августовской структуре затрат это соответствует комбинированному коэффициенту за сентябрь около 92. Иными словами, рынок оставил запас на более слабый месяц, но не на плохой.
Снижение тарифов, реклама и вопрос роста
Число действующих полисов на конец августа достигло 40,5 млн, рост на 7%. Прямое автострахование выросло на 9%, до 16,88 млн полисов, агентское — на 7%, до 11,34 млн. Годом ранее, в сентябре 2025 года, темпы роста составляли 17% и 13%. Рост по-прежнему сильный, но вдвое медленнее, чем год назад.
Progressive платит за этот рост двумя способами. Первый — цена: во втором квартале компания снизила тарифы на личное автострахование в среднем по стране менее чем на 1%, а средняя подписанная премия на один полис личного автострахования снизилась на 2% год к году, следует из её отчёта 10-Q. Второй — маркетинг: расходы на рекламу во втором квартале составили $1,4 млрд, рост на 16%, а за первое полугодие — $2,9 млрд, рост на 18%. Компания заявляет, что продолжит рекламу, пока остаётся на пути к цели по прибыльности за календарный год и может привлекать клиентов по целевой стоимости или дешевле.
Тем временем стоимость убытков растёт. Средняя сумма убытка (severity) в личном автостраховании во втором квартале выросла на 4%, по телесным повреждениям — на 7%; компания объясняет это ростом медицинских расходов, увеличением числа крупных убытков и претензий с участием адвокатов. Частота убытков снизилась на 2%. Более низкие цены в сочетании с растущей суммой убытка — именно та комбинация, которая подняла комбинированный коэффициент с 83,1 до 89,3. В сентябрьском комментарии я бы искал любые признаки того, что снижение тарифов ставят на паузу.
Катастрофы: тихий квартал и Исайяс после него
Третий квартал выдался спокойным по ураганам. По архиву Национального центра по ураганам США (NHC), все атлантические штормы до Исайяса оставались тропическими штормами. Два из них за квартал дошли до побережья США, оба в Луизиане: «Берта» 22 июля и «Эдуар» 1 сентября. В августовском релизе убытки от катастроф объяснялись непогодой по всей территории США, а не одним крупным событием.
Исайяс (Isaias) — событие четвёртого квартала. Бюллетени NHC выходили с 6 по 11 октября, а шторм вышел на берег у Дестина (Destin) на северо-западе Флориды (Florida Panhandle) в ночь на 9–10 октября с ветром около 105 миль в час. В цифрах третьего квартала его не будет, но любая предварительная оценка в сентябрьском релизе подвинет акции. Программа перестрахования имущества Progressive, продлённая 1 июня, предусматривает собственное удержание $75 млн по первому событию во Флориде и $300 млн по первому событию в других регионах. Однако личное автострахование не перестраховано за пределами регулируемых программ, поэтому затопленные и повреждённые автомобили остаются на балансе самой Progressive.
Капитал, обратный выкуп и годовой дивиденд
Балансовая стоимость на акцию на конец августа составила $60,92, а рентабельность капитала за последние 12 месяцев — 33,4%. По цене закрытия понедельника акции торгуются примерно в 3,6 раза дороже балансовой стоимости. Рост доходностей ударил по облигационному портфелю: чистые нереализованные убытки по инструментам с фиксированной доходностью составили $1,80 млрд — на $1,95 млрд хуже, чем в декабре. Инвестиционный доход при этом вырос и в августе достиг $346 млн при балансовой доходности 4,3%.
Progressive также стабильно выкупает акции, чего в 2025 году почти не делала. В июле компания купила 650 241 акцию по средней цене $209,46, в августе — 630 912 по $210,93, после примерно $1,05 млрд покупок на открытом рынке в первом полугодии против $12 млн годом ранее.
Совет директоров определяет годовой переменный дивиденд в декабре исходя из состояния капитала. За 2025 год он составил $13,50 на акцию против $4,50 годом ранее. Сильные кварталы питают эту цифру, поэтому третий квартал важен для инвесторов, ориентированных на доход, не меньше, чем для мультипликатора.
Как акции пришли к этой точке и сценарии
Максимальное закрытие 2026 года было 13 июля — $234,48. Через два дня вышел июньский релиз с комбинированным коэффициентом 90,0 и ростом премий на 3% за месяц, и акции упали на 9,4%, до $205,22. Минимальное закрытие года — 29 мая, $190,40. С 30 сентября, когда бумага закрылась на $207,31, она выросла на 6,3%, включая рост на 1,3% в понедельник — первую сессию после выхода Исайяса на берег.
По оценке аналитика Руслана Аверина, реакцию определят четыре цифры:
- Комбинированный коэффициент убыточности за сентябрь относительно уровня около 92. При 90 или ниже консенсус-прогноз выглядит консервативным, а августовский всплеск — разовым.
- Рост чистых подписанных премий. Всё около или ниже июльских 5% будет означать, что снижение тарифов и реклама покупают меньше роста.
- Commercial Lines. Второй месяц около 97,5 превратит проблему сегмента в проблему ценообразования.
- Любой комментарий об Исайясе. Оценка убытков в районе флоридского удержания управляема; открытый риск — крупные убытки по автострахованию.
Если сентябрь будет похож на июль, я бы ждал умеренного движения: акции уже отыграли 6% перед отчётом. Асимметричный сценарий — комбинированный коэффициент выше 92 вместе с замедлением роста премий. Это вернёт вопрос, на котором рынок продавал бумагу в июле: не снижает ли Progressive цены на фоне растущей суммы убытков.
Читайте также: превью отчёта JPMorgan за III квартал 2026, превью отчёта Bank of America за III квартал 2026 и стратегия на сезон отчётности.