BlackRock опубликует результаты за третий квартал 2026 года до открытия Нью-Йоркской фондовой биржи в среду, 14 октября; телефонная конференция начнётся в 7:30 по нью-йоркскому времени, подтвердила компания в релизе Business Wire от 30 сентября. Morgan Stanley отчитывается на следующий день. Акции BlackRock закрылись в понедельник, 12 октября, на уровне $1 083,92 — на 1,3% выше закрытия конца 2025 года ($1 070,34) и на 8,4% ниже максимума закрытия $1 182,84, установленного 13 августа.
Крупнейший в мире управляющий активами превзошёл консенсус-прогноз по EPS в каждом из последних четырёх кварталов. Вопрос среды не столько в том, превзойдёт ли он его снова, сколько в том, продолжил ли работать механизм, принёсший $868 млрд чистого притока за двенадцать месяцев до июня, в квартале, когда облигации падали, а ФРС повысила ставку.
Обновление, 15 октября 2026: результаты
BlackRock превзошла ожидания по каждой строке, которую выделяло превью. Скорректированная EPS составила $15,93 против консенсус-прогноза Yahoo Finance $14,31, то есть на 11% выше, и на 38% больше, чем $11,55 годом ранее. EPS по GAAP — $10,57: её снизило безналичное изменение справедливой стоимости условного вознаграждения по прошлым сделкам M&A. Выручка — $7,75 млрд против консенсус-прогноза $7,52 млрд, рост на 19% год к году.
| Показатель | Консенсус-прогноз | Факт |
|---|---|---|
| Скорректированная EPS | $14,31 | $15,93 |
| Выручка | $7,52 млрд | $7,75 млрд |
| Органический рост базовых комиссий | около 8% (планка превью) | 11% |
| Общий чистый приток | около $200 млрд (планка превью) | $205,5 млрд |
| Комиссии за результат | около $500 млн (планка превью) | $630 млн |
Общий чистый приток составил $205,5 млрд — на уровне $204,6 млрд годом ранее: $134,5 млрд пришло в ETF и $30,7 млрд в денежные фонды, а институциональные индексные мандаты потеряли $27,4 млрд. Частные рынки привлекли $15,3 млрд, а за двенадцать месяцев, по данным BlackRock, компания привлекла в частные рынки $68 млрд. Выручка от технологических услуг (Aladdin) — $588 млн, плюс 14%, но рост годовой стоимости контрактов замедлился до 12% с 15%. Активы под управлением (AUM) на конец квартала — $15,49 трлн, нижняя граница моей оценки. Скорректированная операционная маржа выросла до 47,8% с 45,9% во втором квартале, обратный выкуп остался на уровне $550 млн.
Лоренс Финк (Laurence Fink) сказал, что доверие клиентов «превращается в более высокую доходность бизнеса», а BlackRock «входит в сезонно самый сильный четвёртый квартал с ускоряющейся динамикой».
Акции 14 октября закрылись на $1 073,79, на 0,7% выше закрытия 13 октября ($1 066,12); в течение сессии цена доходила до $1 106,00.
Что это меняет. Асимметричный сценарий, о котором я писал, не реализовался: комиссии за результат превысили ожидания, но органический рост ускорился до 11%, а не просел. Сдержанное закрытие я читаю как потолок оценки, а не сомнение в квартале. Часть превышения по EPS дали и неоперационные доходы, в том числе около $80 млн по доле в Securitize, — такое повторяется не каждый квартал.
Чего ждёт консенсус-прогноз
Консенсус-прогноз Yahoo Finance — скорректированная EPS $14,31 по оценкам 15 аналитиков в диапазоне от $13,66 до $16,78 при выручке $7,52 млрд по оценкам восьми аналитиков. Консенсус-прогноз Zacks, который приводит страница отчётности Nasdaq, ниже — $14,01 по оценкам шести аналитиков. Годом ранее BlackRock заработала скорректированные $11,55 на акцию при выручке $6,51 млрд, так что $14,31 означает рост EPS примерно на 24%, а $7,52 млрд — рост выручки на 15,5%.
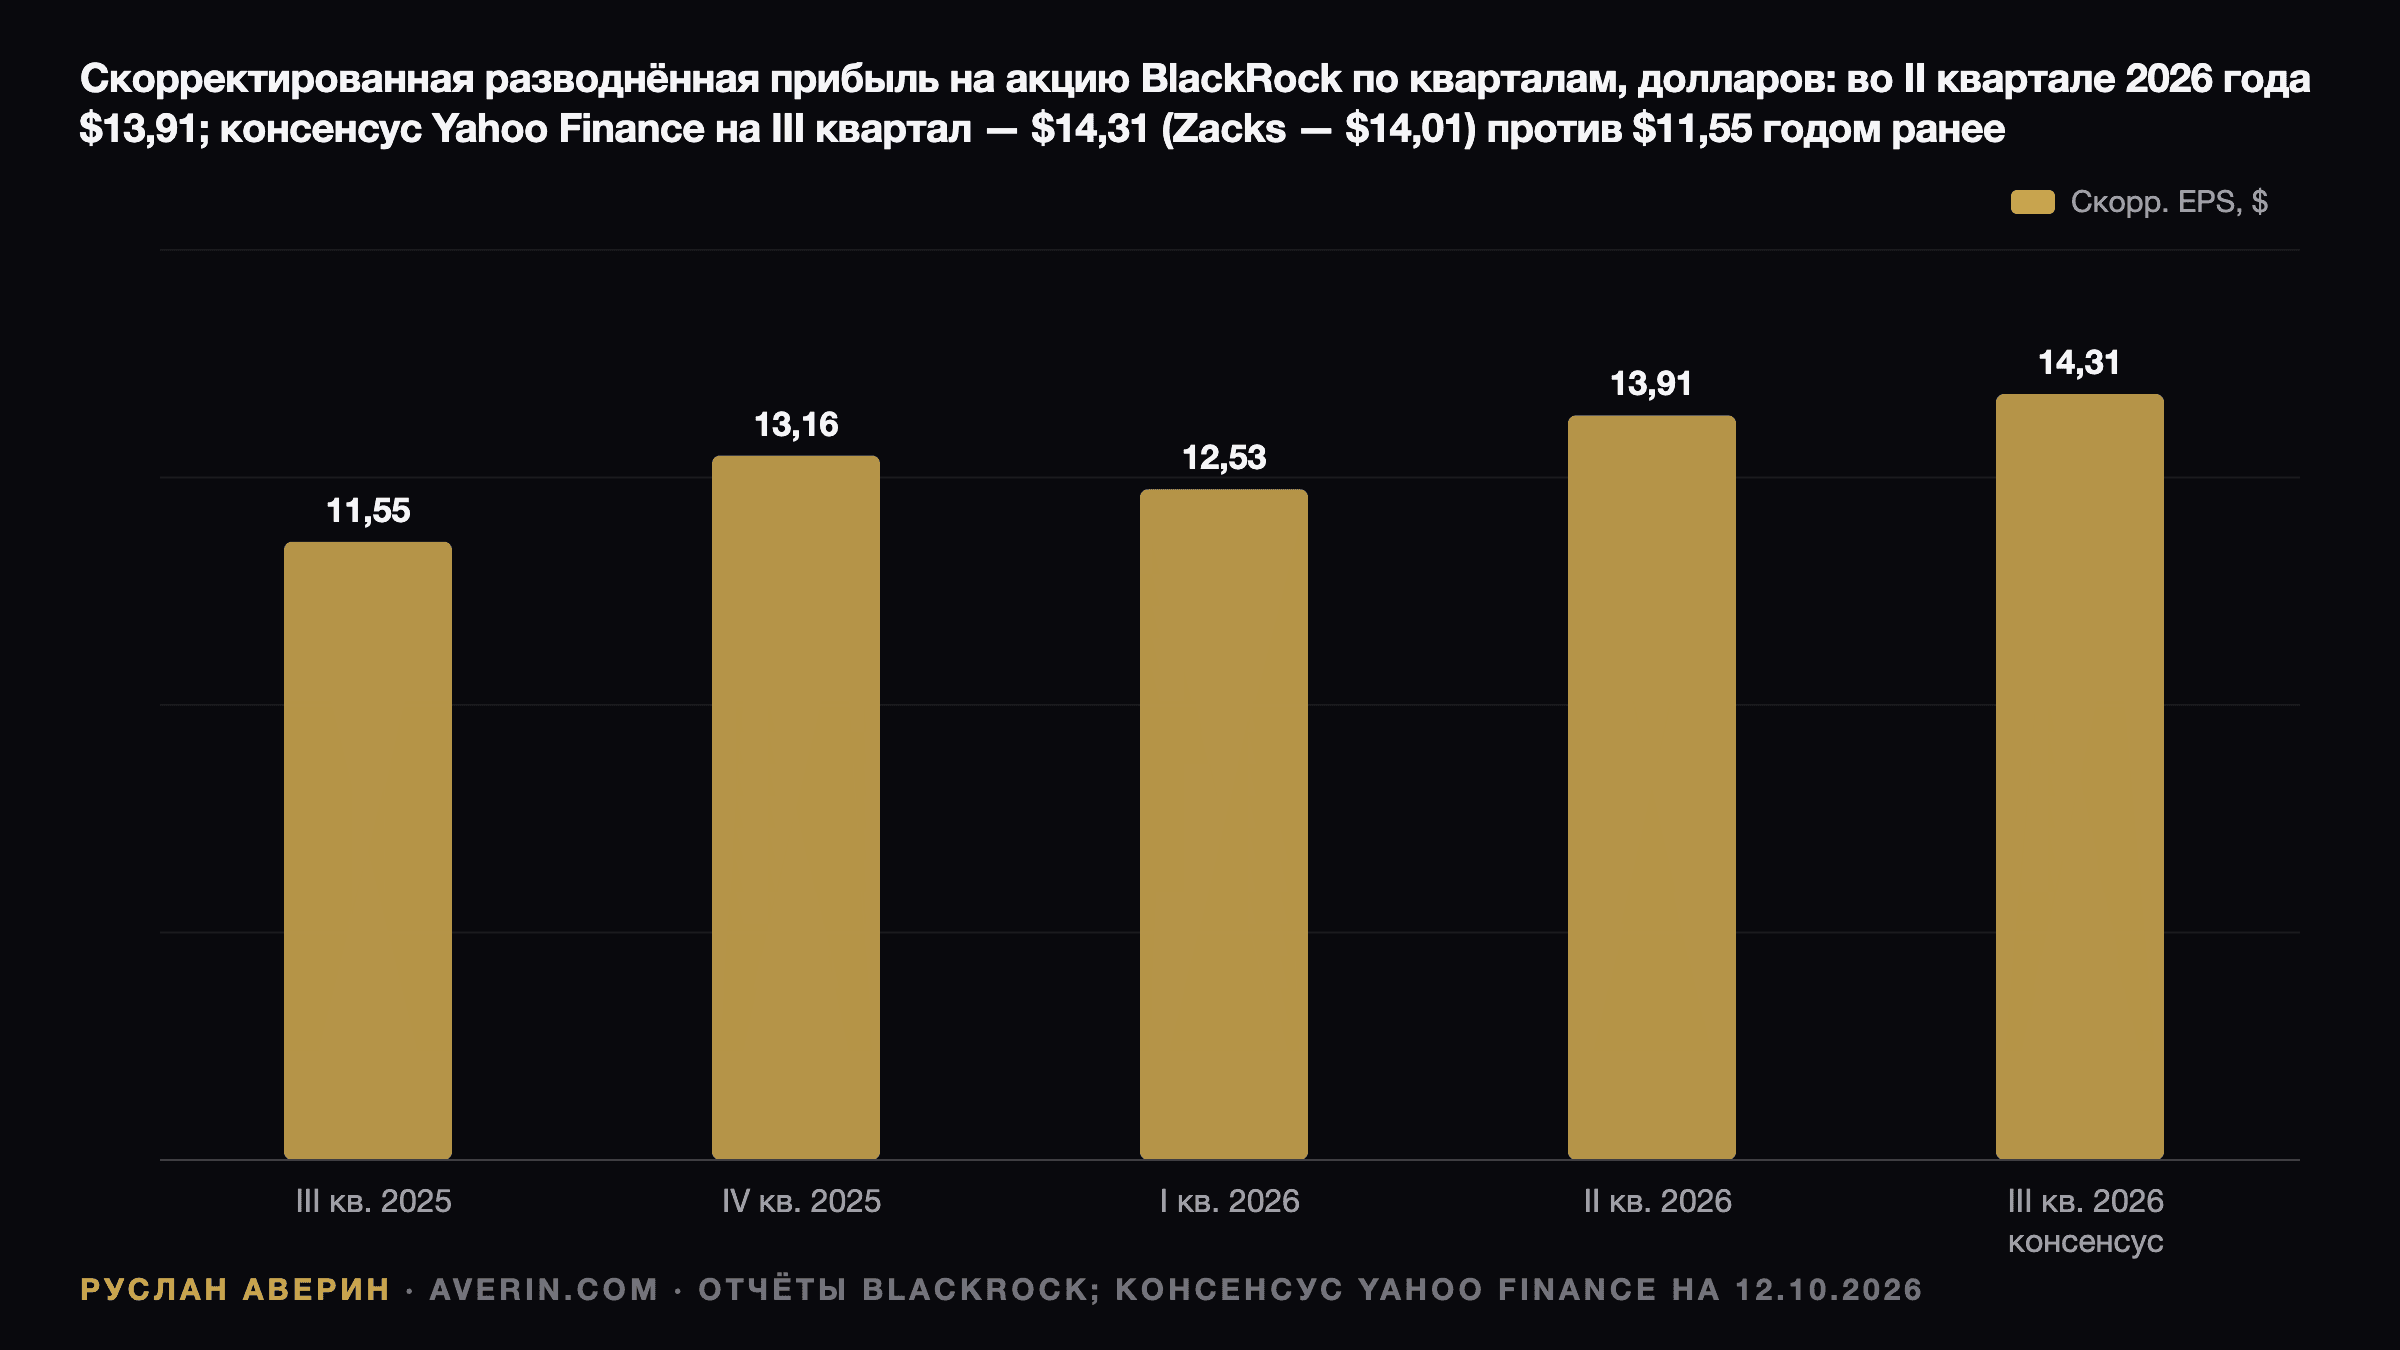
Превышения прогноза растут, а не сокращаются. Относительно оценок Yahoo Finance сюрприз составил 2,3% в третьем квартале 2025 года, 7,9% в четвёртом, 9,4% в первом квартале 2026 года и 9,6% во втором, когда BlackRock отчиталась о $13,91 против ожидавшихся $12,69. Последовательный шаг с $13,91 до $14,31 — лишь около 3%, что выглядит скромно с учётом того, с какого уровня начался квартал.
AUM: высокая стартовая точка, разнонаправленные рынки
BlackRock завершила июнь с рекордными $15,34 трлн активов под управлением (AUM) после чистого притока $192 млрд и рыночной переоценки на $1,28 трлн во втором квартале. Для третьего квартала важна структура: $8,89 трлн приходилось на акции, $3,39 трлн — на инструменты с фиксированной доходностью, $1,35 трлн — на мультиактивные стратегии и $1,07 трлн — на денежные средства.
Рынки в квартале тянули в разные стороны. S&P 500 вырос на 2,0% между закрытиями 30 июня и 30 сентября, а iShares MSCI ACWI ETF — на 1,2%. Доходность iShares Core US Aggregate Bond ETF (AGG) с учётом выплат составила около минус 3,5%: после сентябрьского решения ФРС о повышении доходность 10-летних казначейских облигаций США поднялась выше 5%. По моим грубым подсчётам, рост акций и потери по облигациям примерно уравновесили друг друга, поэтому AUM на конец периода зависят главным образом от потоков: при чистом притоке, сопоставимом с последними кварталами, они составят около $15,5–15,6 трлн. Это моя оценка, а не данные компании.
Для выручки важнее средние AUM, поскольку базовые комиссии начисляются именно на них. Средние AUM во втором квартале составили $14,85 трлн. Третий квартал начался с $15,34 трлн, поэтому средние AUM должны вырасти на несколько процентов квартал к кварталу, даже если рынки добавили немного.
Чистый приток: iShares и частные рынки
Планка по потокам высока. В третьем квартале 2025 года BlackRock привлекла $205 млрд, включая рекордные на тот момент $153 млрд в ETF и $34 млрд в денежные фонды, что обеспечило органический рост базовых комиссий на 10% в годовом выражении. С тех пор квартальный чистый приток составлял $342 млрд в четвёртом квартале, $130 млрд в первом квартале 2026 года и $192 млрд во втором.
Платформу тянут ETF: iShares привлекли $178 млрд во втором квартале, их AUM превысили $6 трлн, а приток в ETF за первое полугодие достиг $310 млрд. Слабыми местами стали институциональные индексные стратегии с чистым оттоком $41 млрд и ETF на цифровые активы с оттоком $3 млрд. Я бы следил за тем, сохранился ли приток в облигационные ETF в квартале падения цен облигаций, поскольку ETF с фиксированной доходностью привлекли $66 млрд во втором квартале.
Частные рынки меньше по AUM, но весомее по комиссиям. На конец июня в них было $329 млрд — всего 2% AUM, но 11% базовых комиссий и доходов от кредитования ценными бумагами. Чистый приток во втором квартале составил $15,4 млрд при $6,2 млрд реализаций. Заявленная цель BlackRock — привлечь $400 млрд в частные рынки к 2030 году. Третий квартал проходит годовщину закрытия сделки по HPS 1 июля 2025 года, добавившей $165 млрд клиентских AUM, поэтому рост частного кредитования теперь органический, а не за счёт приобретений. Любые цифры привлечения во флагманские фонды HPS и темпы привлечения в инфраструктурные фонды GIP будут восприниматься как проверка цели в $400 млрд.
Органический рост, ставка комиссий и Aladdin
Органический рост базовых комиссий во втором квартале составил 8% в годовом выражении и 10% за последние двенадцать месяцев; Ларри Финк (Laurence Fink) назвал квартальный показатель «значительно выше нашего целевого уровня». Показатель около 8% снова сохранит премиальный мультипликатор. Снижение до средних однозначных значений возродит старый аргумент о том, что BlackRock наращивает активы быстрее выручки.
Этот аргумент касается ставки комиссий. По моим расчётам, базовые комиссии и доходы от кредитования ценными бумагами в размере $5,73 млрд при средних AUM $14,85 трлн в годовом выражении дают около 15,4 базисного пункта во втором квартале против примерно 15,6 базисного пункта годом ранее. Приток в дешёвые ETF и денежные фонды тянет ставку вниз; частные рынки и активные ETF толкают её вверх. Удержание около 15,4 базисного пункта означало бы, что доля частных рынков компенсирует ценовое давление в индексных продуктах.
Выручка от технологических услуг и подписок, в основном Aladdin плюс данные Preqin, составила $566 млн во втором квартале, рост на 13% год к году, а годовая стоимость контрактов выросла на 15%. База годичной давности — $515 млн, поэтому рост на 13% указывает примерно на $580 млн. Вклад Preqin теперь есть в обоих периодах, поэтому темп роста замедлился с 22% в первом квартале.
Арифметика выручки: решают комиссии за результат
Если средние AUM вырастут примерно на 4% квартал к кварталу, базовые комиссии составят около $5,95 млрд. Добавьте примерно $580 млн технологической выручки, около $400 млн дистрибуционных комиссий и около $85 млн консультационных и прочих доходов — итого около $7,0 млрд. Поэтому для достижения консенсус-прогноза в $7,52 млрд нужно около $500 млн комиссий за результат против $305 млн во втором квартале и $516 млн годом ранее. Комиссии за результат от HPS и ликвидных альтернативных стратегий — строка, которая с наибольшей вероятностью решит, превысит выручка прогноз или нет.
Вторая проверка — маржа. Скорректированная операционная маржа во втором квартале составила 45,9% — максимум почти за пять лет. BlackRock также увеличила план обратного выкупа акций до $550 млн в квартал и до $2 млрд на 2026 год наряду с квартальным дивидендом $5,73.
Как акция подошла к отчёту и сценарии
В день отчёта за второй квартал, 15 июля, BlackRock выросла на 6,6% и закрылась на уровне $1 093,40. Пик пришёлся на 13 августа, после чего акция снижалась вместе с финансовым сектором на фоне роста доходностей: 30 сентября она закрылась на $1 058,29, что всё ещё на 10,1% выше уровня $961,56 на 30 июня за квартал. При $1 083,92 акция торгуется примерно в 19,3 раза к консенсус-прогнозу Yahoo Finance по EPS за весь 2026 год в $56,11.
По оценке аналитика Руслана Аверина, реакцию определят четыре строки:
- Органический рост базовых комиссий. Около 8% или выше подтвердит, что потоки — это не только дешёвые деньги в ETF.
- Совокупный чистый приток против примерно $200 млрд. Очевидная база сравнения — $205 млрд годом ранее.
- Комиссии за результат около $500 млн. От них негласно зависит консенсус-прогноз по выручке.
- Привлечение средств в частные рынки. Комментарии по HPS и GIP — проверка цели в $400 млрд к 2030 году.
Если потоки и органический рост совпадут с последними кварталами, я ожидал бы сдержанной реакции, поскольку акция восстановилась после сентябрьской просадки, а консенсус-прогноз уже закладывает рост EPS на 24%. Асимметричный сценарий — квартал, в котором превышение по EPS обеспечено комиссиями за результат, а органический рост опускается ниже 5%: заголовок выглядел бы сильным, но мультипликатор держится на повторяющихся комиссиях.
Читайте также: рекордные $15,3 трлн BlackRock в Q2, VOO против VTI в 2026 году и почему акции и облигации упали вместе в сентябре.