Индекс Nikkei 225 в пятницу, 25 сентября, закрылся на отметке 66 364,20 пункта, прибавив 1,30% за день и 31,85% с конца 2025 года. Это более чем вдвое больше роста S&P 500 в этом году, и произошло это в том же месяце, когда Банк Японии повысил ставку до 1,25% — максимума с 1995 года. Большинство объяснений японского ралли сводится к слабой иене. Более устойчивая причина — реформа корпоративного управления, которую Токийская фондовая биржа (TSE) начала в марте 2023 года и которая незаметно изменила то, что японские компании делают со своими деньгами.
Требование, которое изменило рынок
31 марта 2023 года биржа направила всем компаниям рынков Prime и Standard требование под названием «Меры по внедрению управления с учётом стоимости капитала и цены акций». Поводом стала простая арифметика: примерно половина компаний Prime имела рентабельность капитала ниже 8% и торговалась ниже балансовой стоимости, то есть рынок оценивал их дешевле чистых активов на их же балансе. Коэффициент P/B ниже единицы — это сигнал рынка о том, что компания разрушает стоимость, удерживая капитал у себя.
Требование не вводило обязательных правил. Оно предлагало компаниям проанализировать стоимость капитала, опубликовать план по её превышению и отчитываться о прогрессе. Спустя три года, по словам главы JPX Group Хироми Ямадзи (Hiromi Yamaji), планы раскрыли более 94% компаний Prime и 54% компаний Standard. В апреле 2026 года биржа выпустила обновление, посвящённое тому, как компании на деле распределяют капитал, в том числе тому, что инвесторы ожидают увидеть в части обратного выкупа акций. Так же быстро изменился состав советов директоров: в 2014 году лишь у 6,4% компаний Первой секции независимые директора составляли не менее трети совета; к 2025 году на рынке Prime эта доля достигла 99%.
Куда ушли деньги
Ответом стали байбэки, дивиденды и сделки. По словам Ямадзи, «рекордное число слияний и поглощений, тендерных предложений, выкупов акций и повышений дивидендов подчёркивает возросшее внимание компаний к эффективности капитала», а чистая прибыль японских компаний пятый год подряд обновила рекорд. Объёмы одобренных программ выкупа из года в год ставят новые рекорды, пишет Nikkei Asia.
Сделки доказывают, что это не просто бумажная работа. В марте группа Toyota договорилась выкупить Toyota Industries с биржи по 20 600 иен за акцию, повысив предложение на 9,6% под давлением фонда-активиста Elliott; сумма сделки — около 6,7 трлн иен, или $43 млрд: это крупнейшее поглощение японской компании в истории. Seven & i, отклонившая предложение Alimentation Couche-Tard на $47 млрд, которое было отозвано в июле 2025 года, с тех пор продала свой супермаркетный бизнес Bain Capital примерно за $5,4 млрд и планирует вывести на биржу сеть магазинов у дома в Северной Америке во второй половине 2026 года. Распродажа перекрёстных пакетов акций — сети взаимных долей, которая когда-то защищала менеджмент от акционеров, — стала нормой в крупных банках и страховых компаниях.
За этим последовали иностранные деньги. По данным биржи, зарубежные инвесторы в 2025 году нетто-купили японских акций на 5,4 трлн иен — больше всего за десять лет — и ещё на 10,5 трлн иен с января по середину июля 2026 года. Berkshire Hathaway теперь владеет более чем 10% в каждом из пяти крупнейших торговых домов после того, как в этом месяце увеличила долю в Sumitomo до 10,05%, а в Marubeni — до 10,1%. Глава Японского совета по внешней торговле после встречи с Грегом Абелем заявил, что Berkshire «намерена держать доли в торговых домах в долгосрочной перспективе и даже рассматривает их увеличение». Один из них, Mitsubishi Corporation, я разбирал в начале этого года.
Банк Японии на 1,25%
18 сентября Банк Японии повысил ставку до 1,25% с 1,00% семью голосами против двух. Это второе повышение в 2026 году, через три месяца после июньского, и самый короткий интервал между повышениями с момента выхода из отрицательных ставок в марте 2024 года. Обзор трёх решений центробанков той недели разбирал голосование и пресс-конференцию. Иена всё равно ослабла: 24 сентября доллар стоил 158,81 иены, а к концу недели — около 157,2. Доходность 10-летних государственных облигаций 24 сентября выросла до 3,073% с 2,987% в начале месяца.
Рост ставки обычно вредит фондовому рынку. В Японии он — часть той же нормализации, что и реформа управления: компании, которые тридцать лет ничего не платили за капитал, теперь имеют видимую стоимость капитала, которую нужно превзойти, — ровно то, что биржа попросила их раскрыть. Следующие даты: протокол июльского заседания 28 сентября, сводка мнений по итогам сентябрьского заседания 1 октября и следующее заседание по денежно-кредитной политике 29–30 октября.
Иена решает, сколько заработает иностранный инвестор
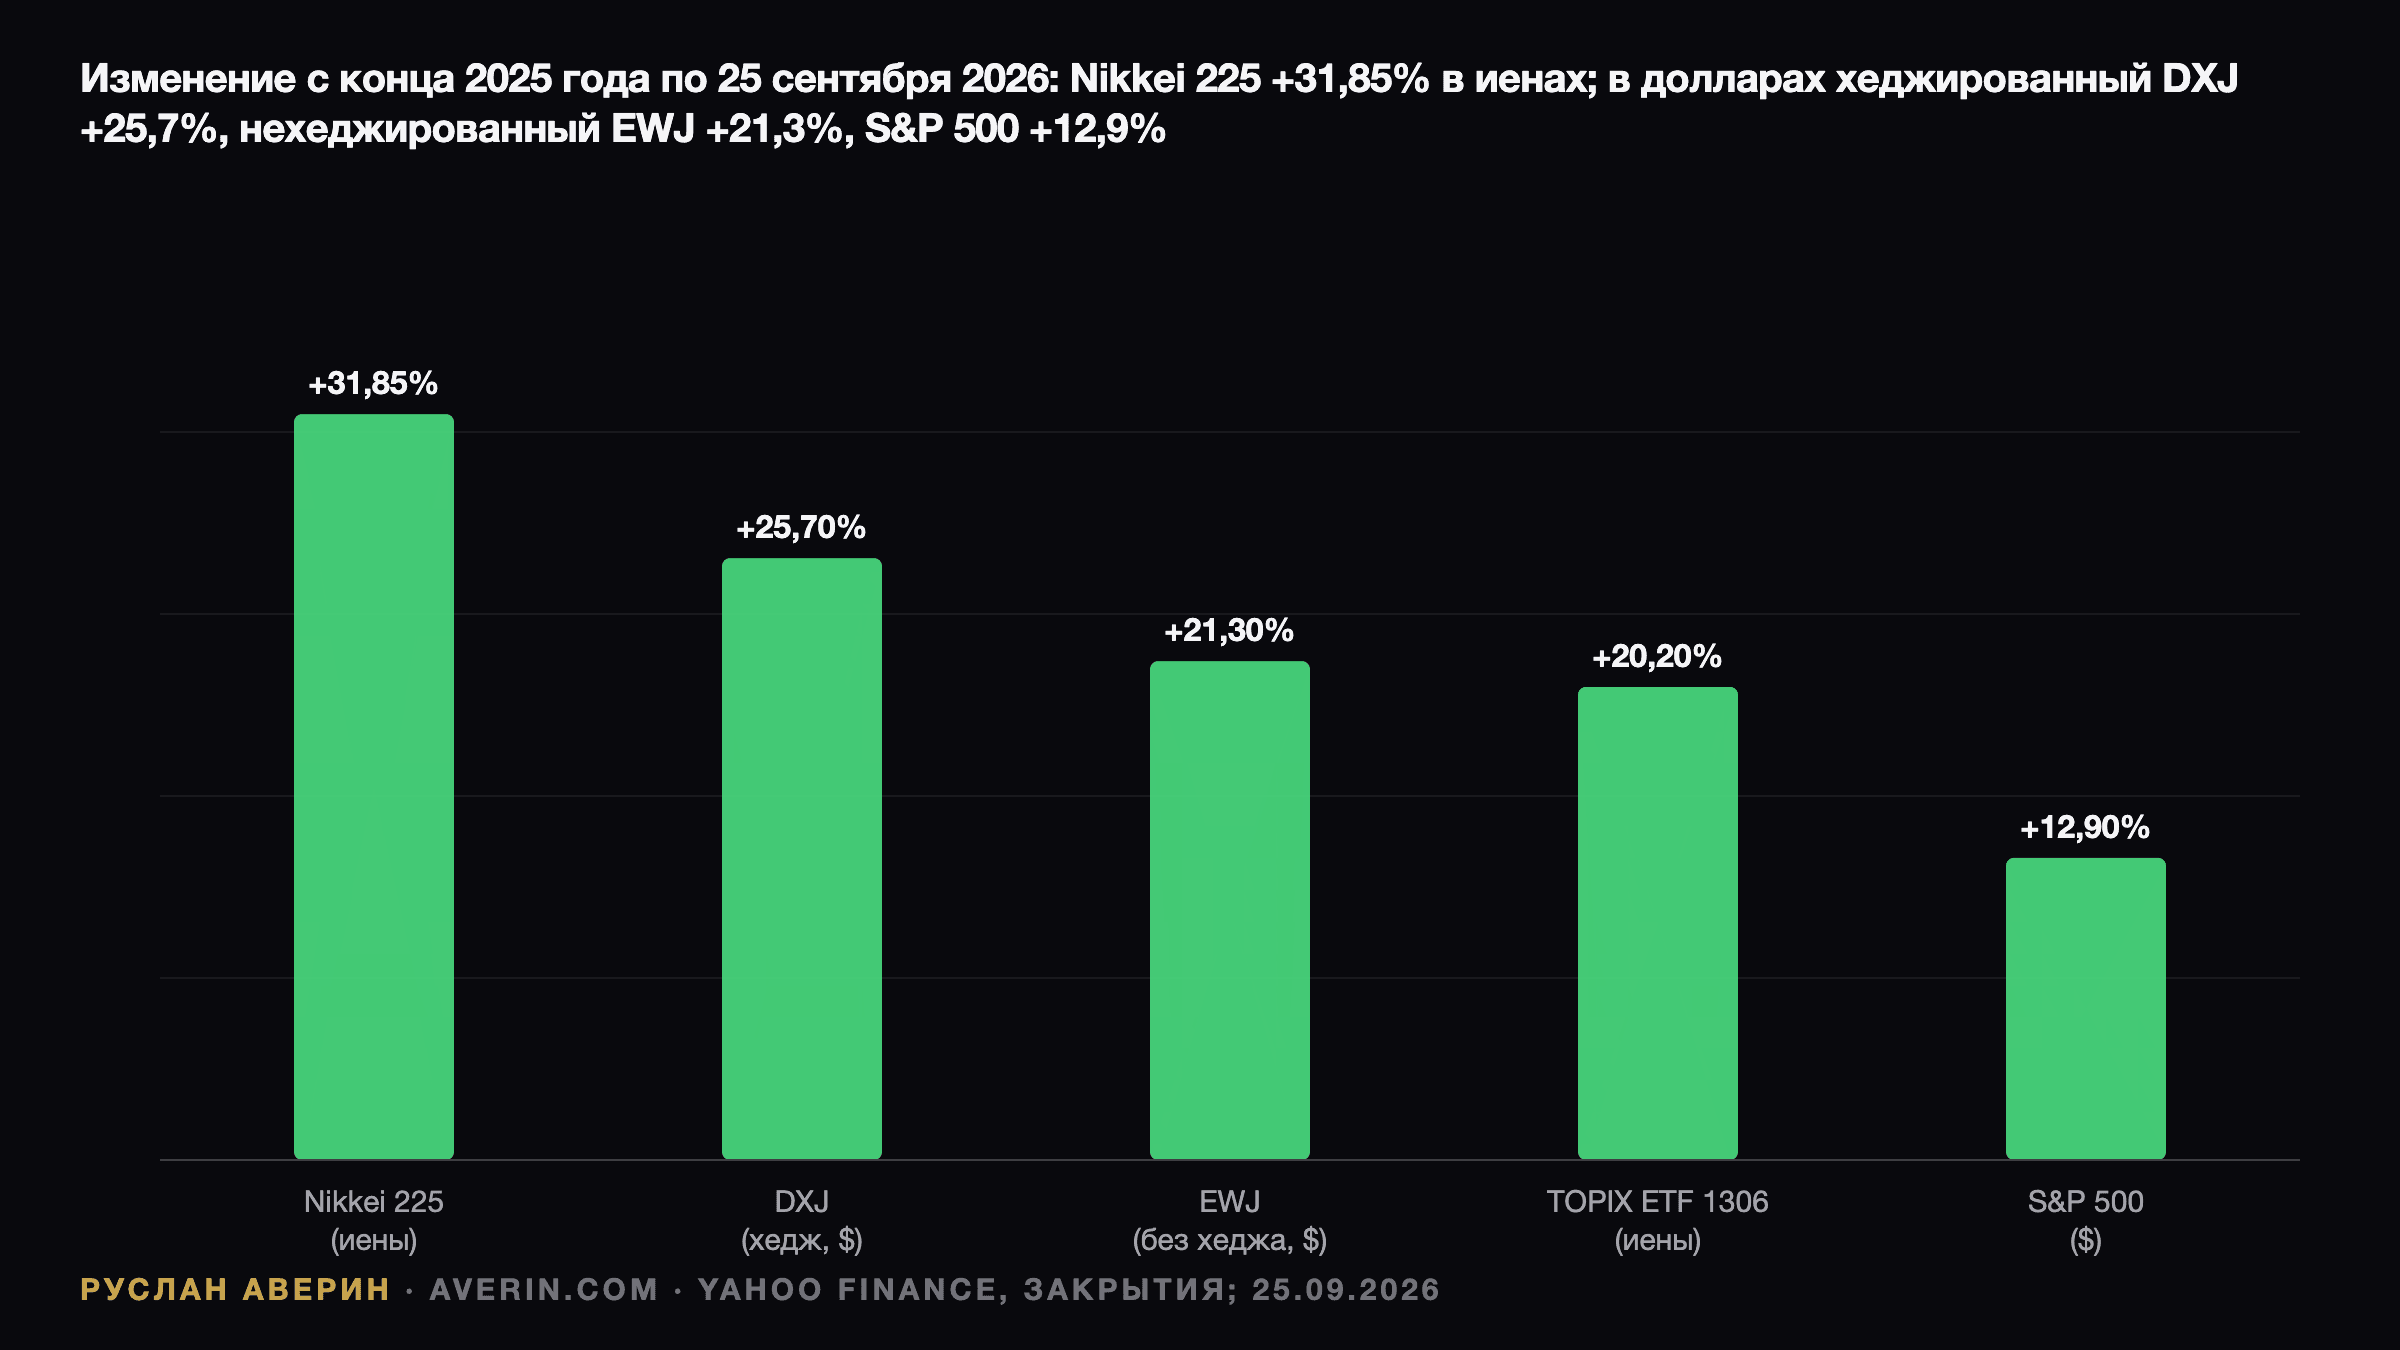
График выше показывает подвох. В иенах Nikkei вырос в этом году на 31,85%, а ETF на TOPIX, торгующийся в Токио (1306), — примерно на 20,2%. В долларах нехеджированный iShares MSCI Japan ETF (EWJ) прибавил около 21,3%, а фонд WisdomTree с хеджированием валюты (DXJ) — около 25,7%. Разрыв в четыре процентных пункта — это цена владения иеной в год, когда она ослабла. Комиссия EWJ составляет 0,49% в год.
| Фонд или индекс | Валюта | Изменение с конца 2025 года |
|---|---|---|
| Nikkei 225 | иены | +31,85% |
| DXJ (с хеджированием) | доллары | +25,7% |
| EWJ (без хеджирования) | доллары | +21,3% |
| ETF на TOPIX 1306 | иены | +20,2% |
| S&P 500 | доллары | +12,9% |
Хеджирование — это пари, а не бесплатный обед. Если Банк Японии продолжит повышать ставки, а ФРС остановится, иена может восстановиться, и владелец без хеджирования заработает и на акциях, и на валюте. Экспортёры потеряют часть курсовой прибыли, которая приукрашивала их результаты. Для европейского или украинского инвестора юрисдикция фонда важна не меньше, чем хеджирование; гид VOO против VTI объясняет, почему ирландские фонды UCITS обычно оказываются лучшей оболочкой.
Мои выводы
Ралли не идёт по прямой. Максимум закрытия Nikkei в этом году — 72 366,34 пункта 25 июня, и пятничное закрытие примерно на 8% ниже него. Но причина владеть Японией — не уровень индекса. Дело в том, что крупнейший рынок акций за пределами США после трёх десятилетий, когда капитал простаивал, теперь состоит из компаний, которые публикуют стоимость капитала и оцениваются по ней, а биржа, активисты и рекордный иностранный спрос толкают их в одном направлении.
По оценке аналитика Руслана Аверина, реформа достигла стадии, когда ей больше не нужна слабая иена. Риски реальны: резкое укрепление иены сократит отчётную прибыль экспортёров, Банк Японии может продолжить повышать ставки, а торговая политика США остаётся переменной. Я бы держал Японию как базовую позицию, а не как спекуляцию, предпочитал бы компании, которые всё ещё торгуются вблизи балансовой стоимости, имеют опубликованный план и чистую денежную позицию, и принимал бы решение о валютном хеджировании отдельно от выбора акций.
Читайте также: три центробанка повысили ставки за 72 часа, анализ Mitsubishi Corporation, портфель 60/40 при доходности 5% и VOO или VTI для инвесторов не из США.