Tesla отчиталась за третий квартал 2026 года после закрытия торгов в США в среду, 21 октября. Скорректированная прибыль составила 48 центов на акцию против 43 центов, которые ожидали аналитики в опросе LSEG, выручка — $28,05 млрд против $27,9 млрд. Компания также урезала план капитальных затрат на весь год примерно до $20 млрд. Основную сессию акции завершили на $386,47, прибавив 3,41%, а затем на расширенных торгах подешевели более чем на 3%, сообщает CNBC. Yahoo Finance рано утром в четверг, 22 октября, сообщила, что до открытия рынка бумаги теряли почти 5%.
Во вчерашнем превью отчёта Tesla за Q3 2026 мы выделили пять показателей, за которыми стоит следить. Ниже — как сложился каждый, по данным квартального отчёта Tesla, поданного в SEC, и телефонной конференции.
Главные цифры
- Выручка: $28,05 млрд, практически на уровне $28,10 млрд за Q3 2025.
- Скорректированная EPS: 48 центов против 33 центов во Q2 и 50 центов годом ранее.
- EPS по GAAP: 22 цента — ровно консенсус-прогноз Zacks на Nasdaq, который приводился в нашем превью. Чистая прибыль по GAAP упала на 43% год к году, до $787 млн.
- Валовая маржа: 19,6% против 16,8% во Q2 и 17,7% по консенсус-прогнозу Hudson Labs.
- Операционная прибыль: $718 млн, операционная маржа 2,6% — ниже 5,8% годом ранее.
- Свободный денежный поток: плюс $1,53 млрд после минус $1,09 млрд во Q2.
Консенсус-прогнозы расходились сильнее обычного. Консенсус-прогноз MarketBeat по скорректированной EPS составлял 45 центов, LSEG — 43 цента. По выручке Yahoo Finance ссылалась на консенсус-прогноз Bloomberg в $28,13 млрд, до которого Tesla немного не дотянула.
Автомобильная выручка снизилась на 3%, до $20,56 млрд, а выручка энергетического сегмента упала на 16%, до $2,88 млрд — отчасти из-за возвратов клиентам, связанных с пошлинами, говорится в презентации. Сегмент «Услуги и прочее» вырос на 33%, до $4,61 млрд, с рекордной валовой прибылью в $734 млн.
Итоги: за чем мы предлагали следить
1. Автомобильная валовая маржа без регуляторных кредитов. Тест превью: выше 17% или 15% и ниже. Результат: 18,1%. Рост с 16,3% во Q2, так что Q2 похож на минимум года, а не на новый устойчивый уровень.
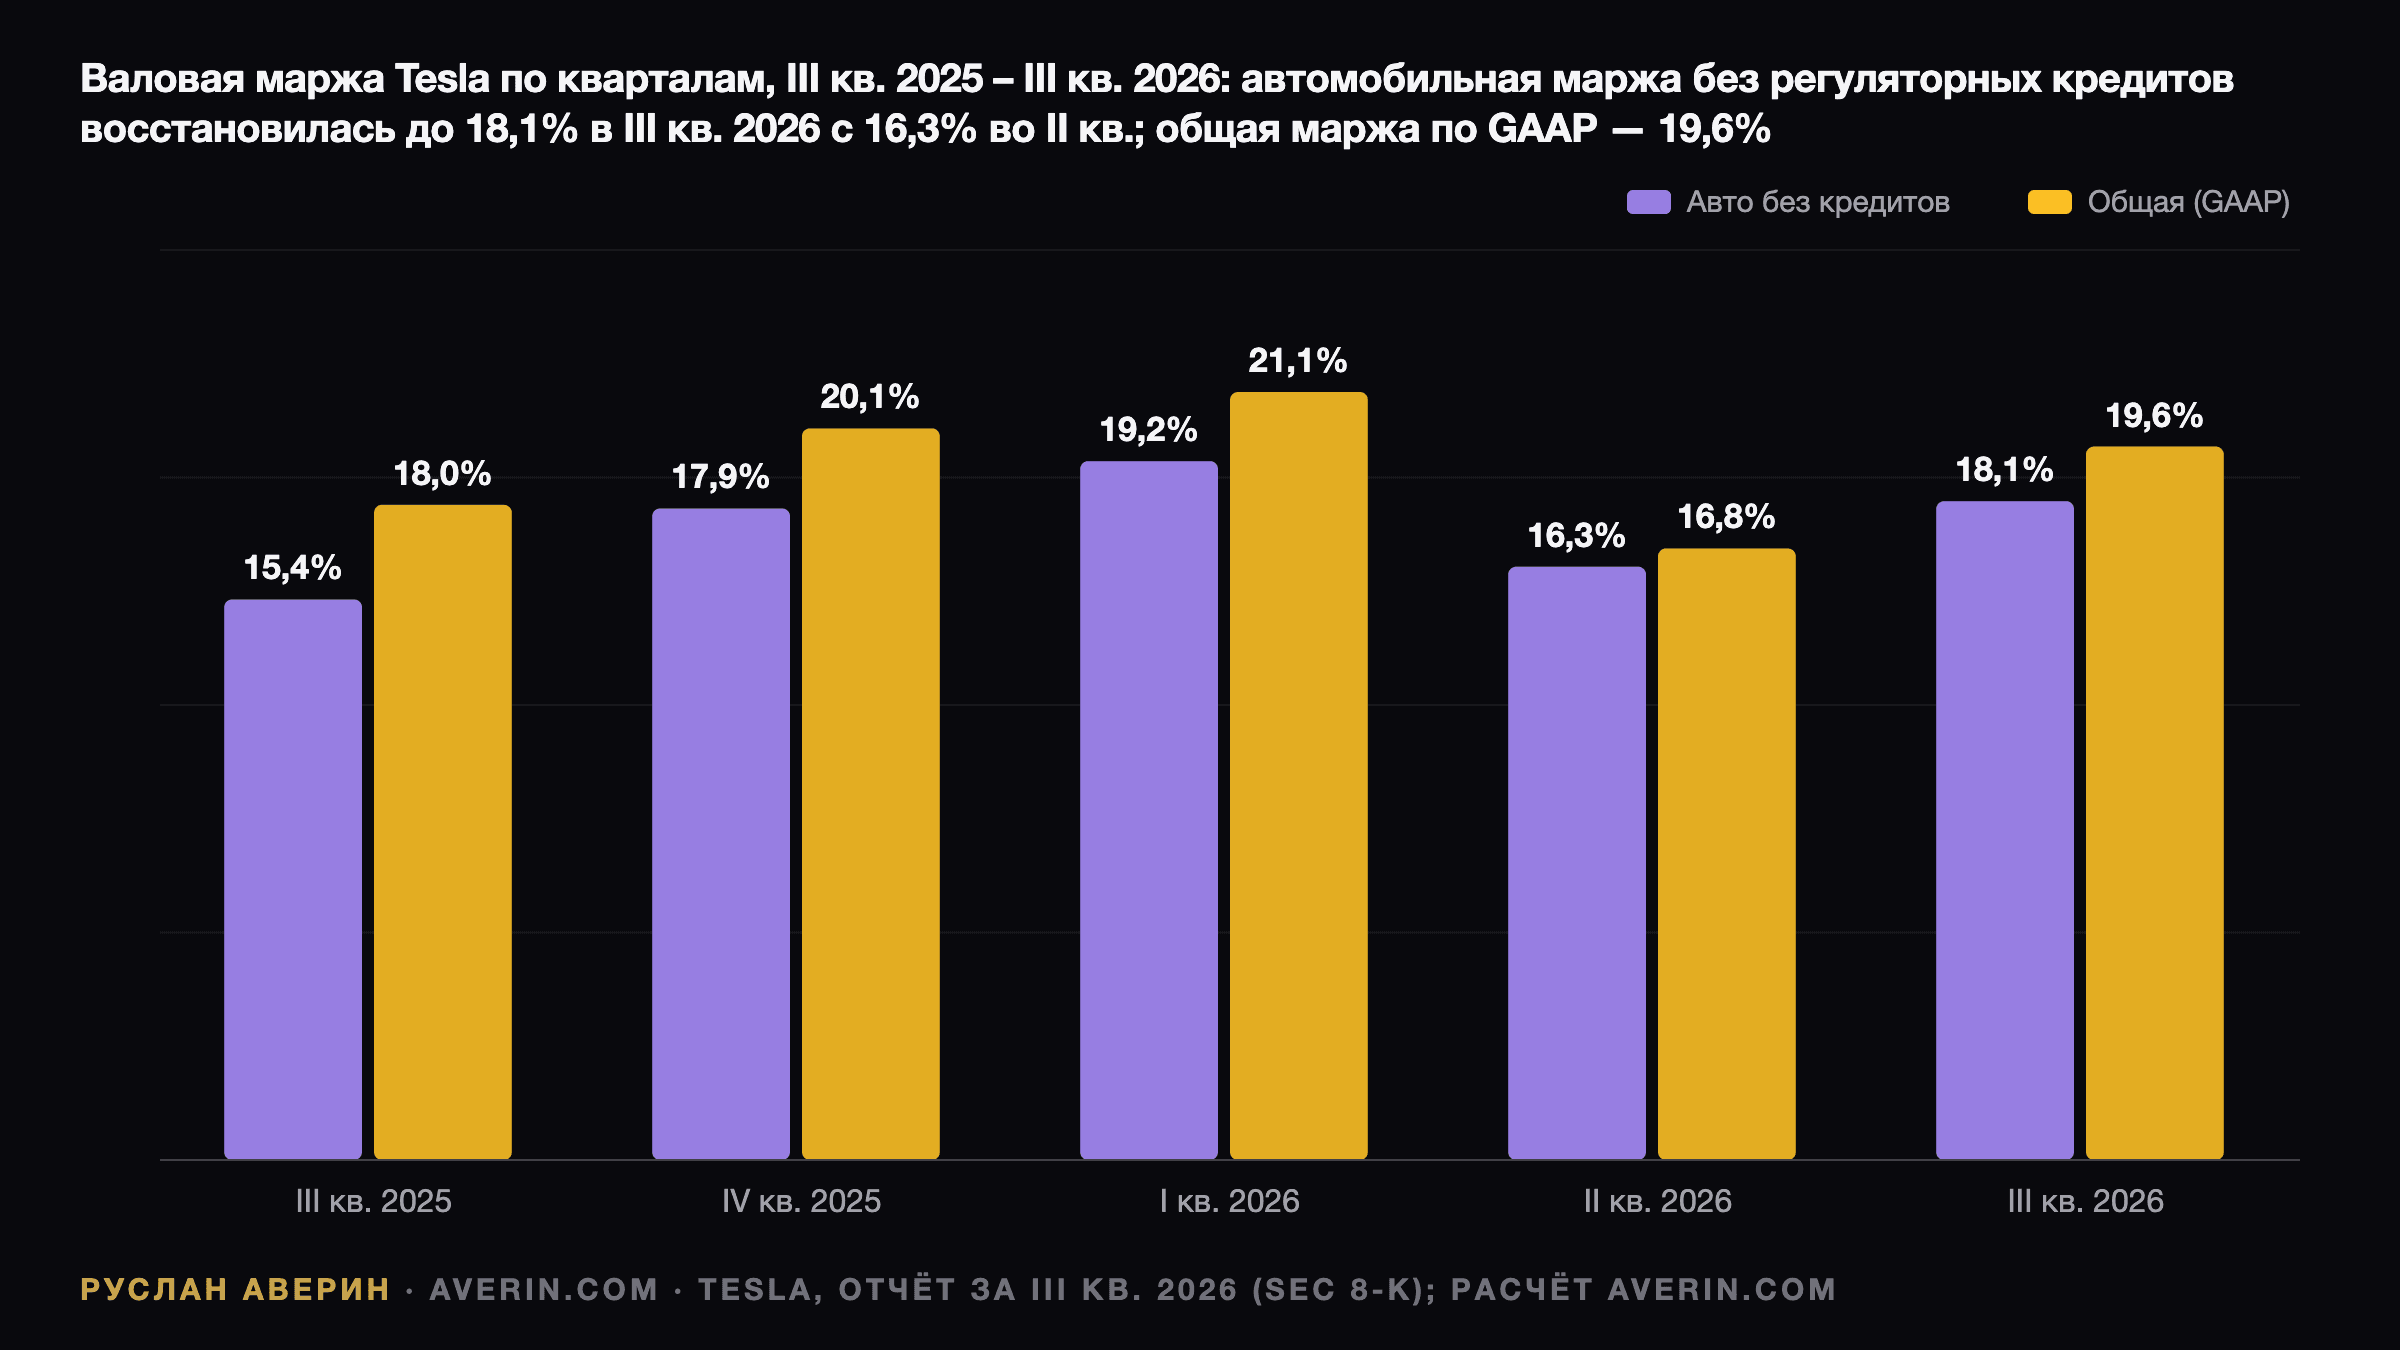
В презентации рост объясняется более выгодной структурой продаж по регионам и моделям, частично компенсированной более низкой средней ценой продажи. Прирост дали издержки и структура продаж, а не цена.
2. Регуляторные кредиты. Тест превью: около $150 млн. Результат: $113 млн. Снижение со $146 млн во Q2 и $417 млн годом ранее — падение на 73%. Пул кредитов сокращается быстрее ожиданий и больше не поддерживает автомаржу.
3. Валовая маржа энергетического сегмента. Тест превью: возврат к 25–30%. Результат: 33,1%. Рост с 20,4% во Q2. Но финансовый директор Вайбхав Танеджа (Vaibhav Taneja) объяснил квартальный прирост в основном возвратами пошлин и пересмотром гарантийных резервов в сторону снижения, следует из стенограммы конференции, опубликованной Investing.com. Я бы не экстраполировал 33% на весь год. Установки составили 13,7 ГВт·ч, Megafactory в Техасе начала производство с плановой мощностью 50 ГВт·ч, а Илон Маск (Elon Musk) сказал, что Tesla «почти распродала все Megapack на 2027 год».
4. CapEx и свободный денежный поток. Тест превью: ожидался второй квартал подряд с отрицательным свободным денежным потоком; открытым вопросом был план на 2027 год. Результат: свободный денежный поток положительный, CapEx на 2026 год урезан, цифры на 2027 год нет. Здесь превью ошиблось с направлением.
5. Сроки роботакси и Cybercab. Результат: несколько новых дат, подробнее ниже.
Кроме того: неденежный убыток по доле в SpaceX составил $142 млн до налогов — меньше оценки в превью, а движение на расширенных торгах оказалось меньше половины от 7,5%, заложенных опционным рынком.
CapEx: $20 млрд вместо более чем $25 млрд
Капитальные затраты в Q3 составили $4,73 млрд — меньше $5,79 млрд во Q2, но почти вдвое больше $2,25 млрд годом ранее. Операционный денежный поток составил $6,26 млрд благодаря росту кредиторской задолженности и начисленных обязательств на $3,99 млрд и увеличению отложенной выручки на $1,26 млрд.
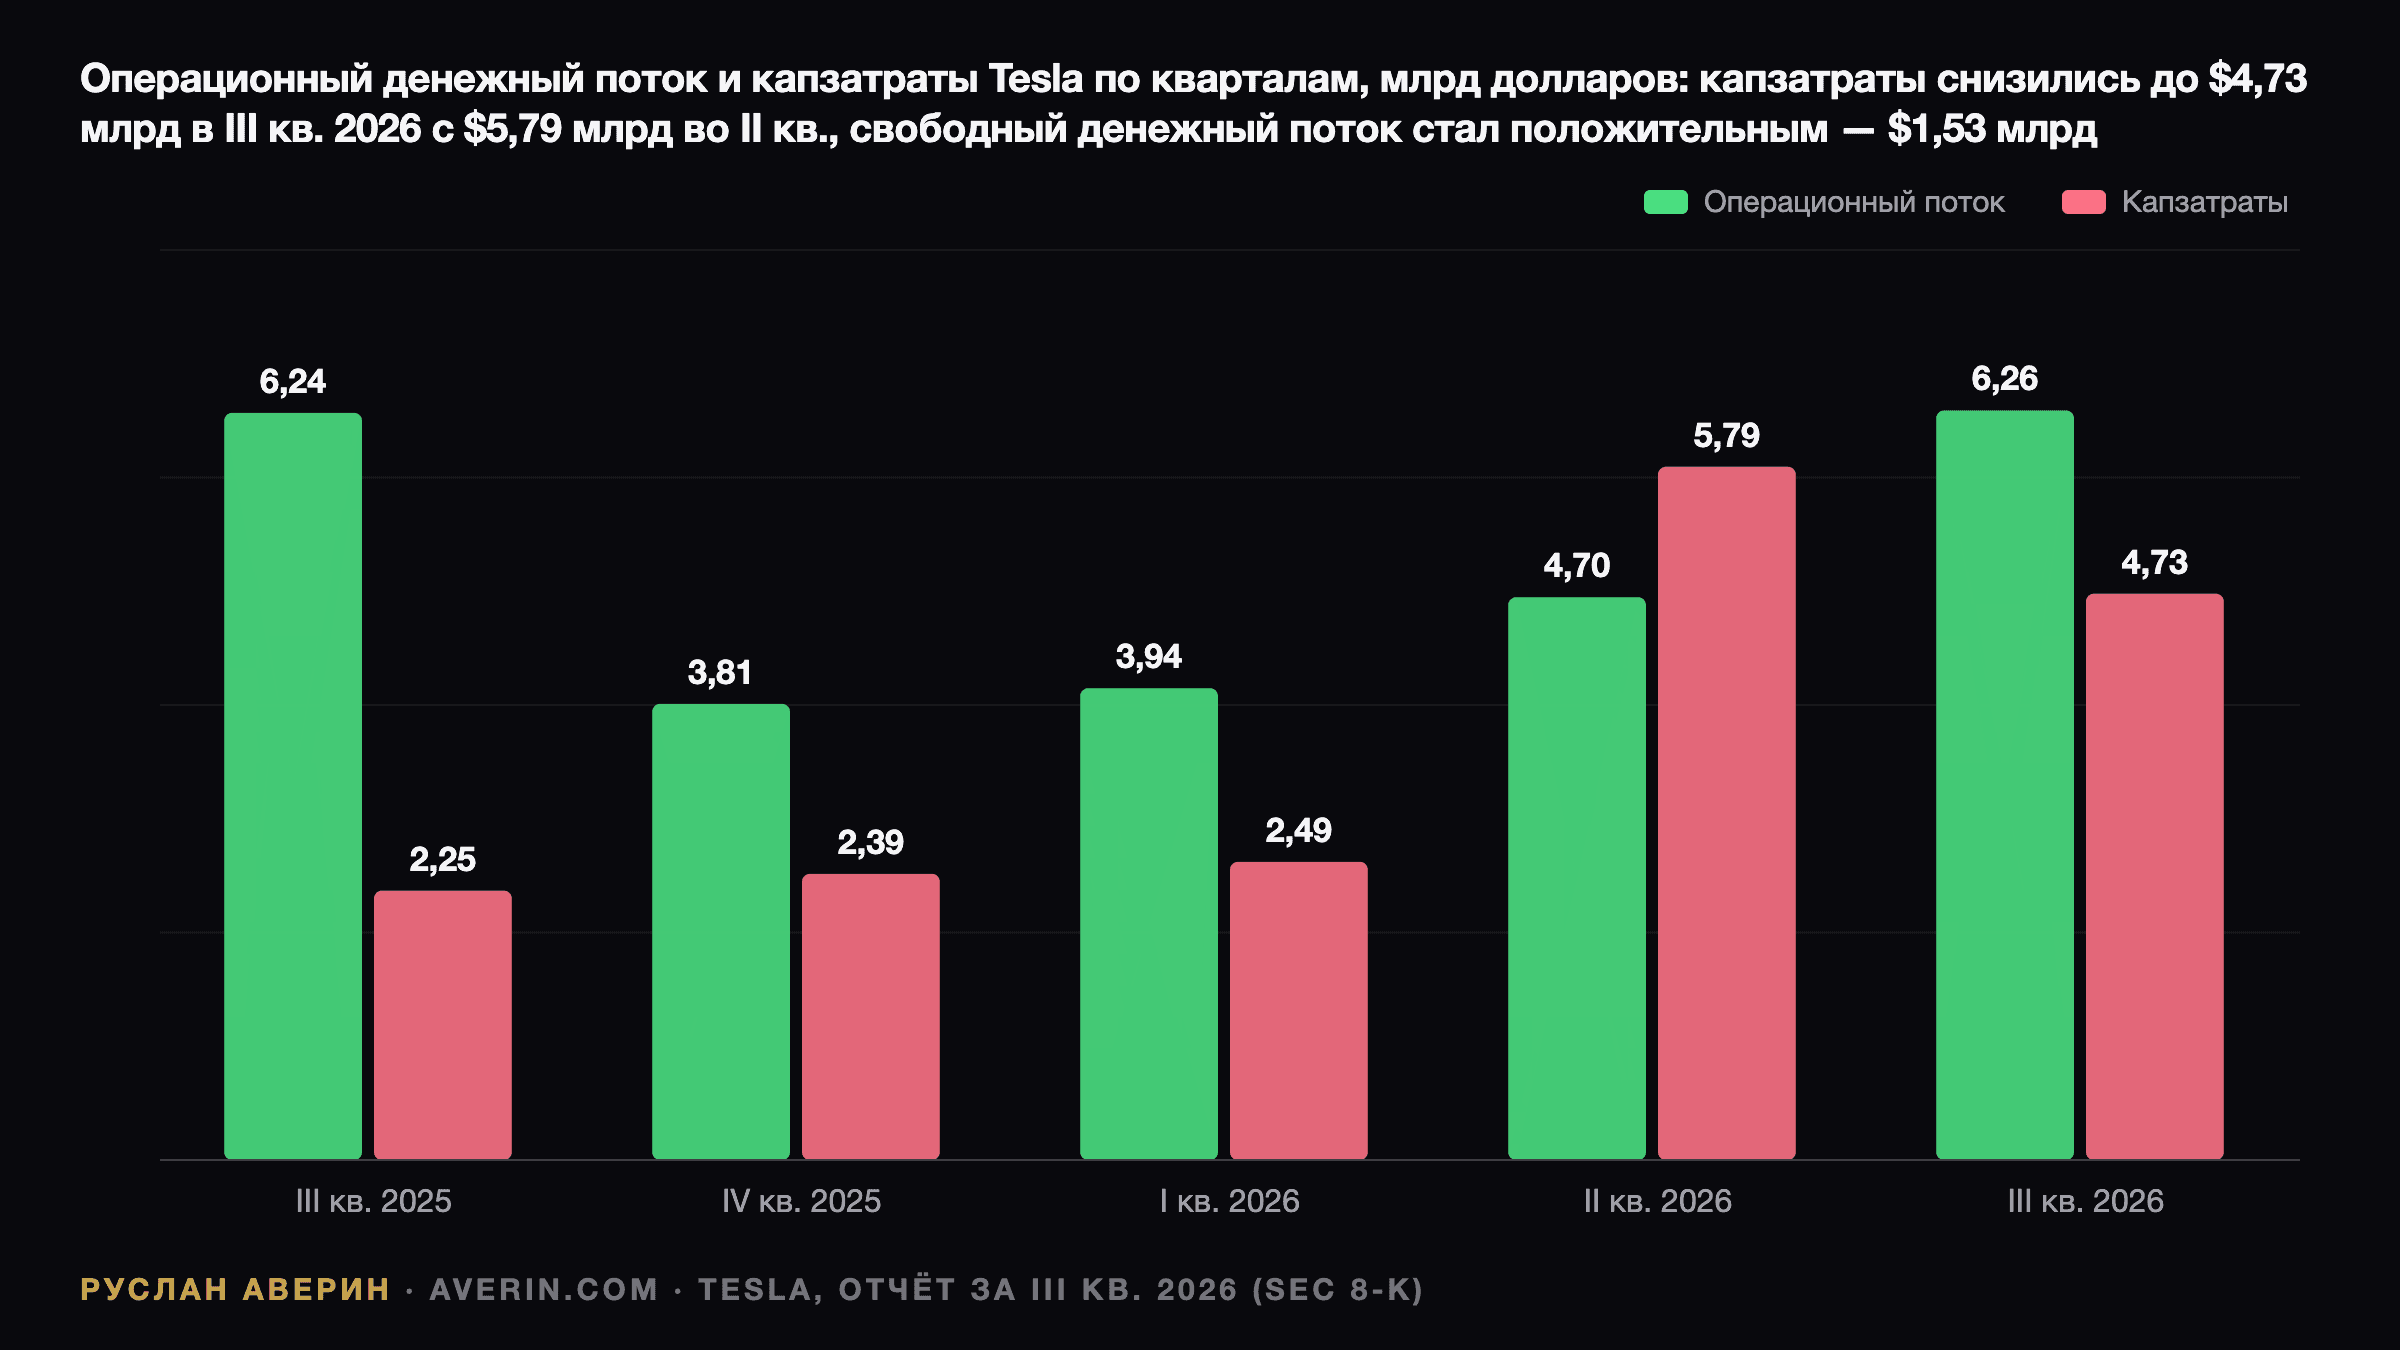
На конференции Tesla заявила: «Мы пересматриваем наш прогноз по CapEx — примерно до $20 млрд на текущий год». В начале 2026 года план превышал $25 млрд. Танеджа объяснил экономию «эффективным управлением размещением капитала». Затраты за первые девять месяцев составили $13,01 млрд, так что на четвёртый квартал остаётся примерно $7 млрд.
Сокращение — не отступление. Маск сказал, что расходы «начнут становиться более значительными в следующем году, а затем заметными — в десятки миллиардов — в 2028 году». Танеджа сказал, что CapEx «продолжит расти» в ближайшие несколько лет, но цифра на 2027 год названа не была. Tesla не планирует задействовать свои новые кредитные линии на $30 млрд в этом календарном году. Сентябрь компания завершила с $45,4 млрд денежных средств и инвестиций, прибавив $1,9 млрд за квартал.
Плюс — положительный свободный денежный поток; опасение в том, что меньшие расходы означают более медленные проекты.
Операционные расходы продолжают расти
Операционные расходы выросли на 39% год к году, до $4,78 млрд. Только расходы на исследования и разработки (R&D) составили $2,76 млрд, увеличившись на 69%, — за счёт работ в области ИИ и робототехники. Вознаграждение в акциях составило $1,17 млрд, включая пакет CEO 2025 года. Танеджа сказал, что тенденция роста операционных расходов «сохранится, пока мы не коммерциализируем эти новые продукты». Отсюда — валовая маржа лучше, а операционная тоньше.
Роботакси, Cybercab и Optimus: новые даты
- Роботакси: почти 2 млн накопленных миль без контроля водителя на конец сентября — в восемь раз больше, чем в начале квартала. Ашок Эллусвами (Ashok Elluswamy) сказал: «в следующем месяце мы запускаемся в Далласе».
- Cybercab: поездки начались в Остине 3 сентября. Маск сказал, что парк в Остине с момента запуска вырос в десять раз и что Tesla «пытается довести Cybercab до клиентов к концу этого года». Маск ожидает, что бизнес роботакси станет «заметным во Q2» 2027 года.
- Автомобили клиентов: по словам Эллусвами, некоторые клиентские автомобили могут получить FSD без контроля водителя примерно во втором квартале 2027 года.
- FSD: число активных подписок достигло 1,74 млн, что на 67% больше, чем годом ранее. Более 75% поставок в Северной Америке сопровождались оформлением платной FSD.
- Optimus: производство началось на линиях во Фримонте. Но Маск сказал, что выход на 20 000 единиц в неделю «займёт у нас, вероятно, как минимум год, может быть, чуть больше». Stocktwits связал разворот ранних прибылей на расширенных торгах именно с этим замечанием и сокращением CapEx.
Одна регуляторная дата уже близко. По данным Yahoo Finance, NHTSA выпустило специальное предписание с 21 вопросом о том, как Tesla самостоятельно сертифицировала Cybercab; ответы нужно дать до 30 октября.
Вопрос SpaceX
Слияние стало второй причиной роста на 3,41% в среду. На конференции SpaceX 20 октября Маск сказал, что советы директоров обеих компаний сформировали специальные комитеты «по просьбе акционеров», которые «состоят из независимых директоров», сообщила CNBC. Он назвал себя «заинтересованной стороной», которая не может участвовать, и сказал, что объединение было бы «хорошей идеей». На конференции Tesla он ничего не добавил: «Думаю, я вчера сказал всё, что следовало сказать». Условия не объявлены. Годовое собрание акционеров Tesla пройдёт 3 декабря. Предыстория — в наших материалах о первом отчёте SpaceX и эффекте ореола Tesla–SpaceX.
За чем я буду следить дальше
По оценке аналитика Руслана Аверина, этот квартал лучше, чем подсказывает реакция на расширенных торгах, и слабее, чем подсказывает строка маржи. Автомаржа восстановилась, денежный поток стал положительным, а сокращение CapEx снимает вопрос финансирования в ближайшей перспективе. С другой стороны, рост энергетической маржи выглядит разовым, кредиты сходят на нет, а операционные расходы растут гораздо быстрее выручки.
При цене примерно на 14% ниже закрытия 31 декабря ($449,72) акции оцениваются за автономность и роботов, а не за 48 центов квартальной прибыли. Я бы следил за тремя вещами:
- Запуск в Далласе и дата поставки Cybercab клиентам. Оба обещаны на 2026 год; сдвиг сроков будет значить больше, чем любое превышение прогноза по EPS.
- Ответы Tesla на вопросы NHTSA по Cybercab 30 октября.
- CapEx в Q4. Подразумевается около $7 млрд. Заметно меньшая цифра подкрепит версию о «более медленных проектах».
Читайте также: наше превью отчёта Tesla за Q3 2026, первый отчёт SpaceX и локап и акции Tesla: покупать или нет, июнь 2026.