UnitedHealth Group отчитается за третий квартал 2026 года во вторник, 13 октября, до открытия американского рынка; телефонная конференция начнётся в 8:00 по восточному времени, говорится в собственном объявлении компании от 15 сентября. Утро она делит с JPMorgan и крупнейшими банками и с Johnson & Johnson, так что две крупнейшие компании здравоохранения отчитываются в одну и ту же торговую сессию.
Акции закрылись в пятницу, 9 октября, на уровне $379,30. Это на 14,9% выше $330,11 — цены закрытия 31 декабря 2025 года, но на 13,1% ниже максимума закрытия 2026 года — $436,35, достигнутого 21 июля, через пять дней после того, как компания повысила годовой прогноз. Рынок уже заложил в цену хороший квартал. Вопрос вторника — выглядит ли второе полугодие так же чисто, как первое.
Обновление, 13 октября 2026: результаты
UnitedHealth отчиталась во вторник до открытия торгов и превзошла ожидания по всем строкам, которые выделял обзор. Скорректированная EPS составила $4,69 — на $0,57, или 13,8%, выше консенсус-прогноза Zacks в $4,12 (у LSEG — $4,14) и выше $2,92 годом ранее; EPS по GAAP — $4,56. Выручка в $112,7 млрд превысила оценку FMP в $111,3 млрд, хотя всё ещё немного уступила $113,2 млрд годом ранее.
| Показатель | Консенсус-прогноз | Факт |
|---|---|---|
| Скорректированная EPS | $4,12 (Zacks) | $4,69 |
| Выручка | $111,3 млрд (FMP) | $112,7 млрд |
| Коэффициент медицинских расходов (MCR) | 89,9% (StreetAccount) | 88,4% |
| Прогноз компании по скорректированной EPS на 2026 год | $19,50–20,00 (июль) | не менее $20,50 |
Коэффициент медицинских расходов (MCR) составил 88,4% — заметно ниже примерно 90%, которые обзор считал совместимыми с прогнозом компании, и ниже 89,9% годом ранее. В него вошли $610 млн благоприятного пересмотра резервов по услугам 2026 года — меньше, чем $860 млн во втором квартале. Число участников Medicare Advantage на конец сентября составило 7,605 млн — на 840 000 меньше, чем на конец 2025 года, и немного больше 7,565 млн в июне. Выручка Optum Health снизилась на 10% до $22,9 млрд; её маржа в 3,2% выросла с 0,2% годом ранее, но осталась ниже 5,1% во втором квартале.
Прогноз компании повышен в третий раз за год: скорректированная EPS — не менее $20,50, EPS по GAAP — не менее $19,50 вместо $18,45–18,95. При $18,30 за девять месяцев нижняя граница предполагает не менее $2,20 в четвёртом квартале. «Результаты третьего квартала отражают дисциплину и исполнение, которые наши команды привносят в каждую часть нашего бизнеса», — сказал Стивен Хемсли (Stephen Hemsley). Финансовый директор Уэйн Девейдт (Wayne DeVeydt) сказал CNBC, что медицинские расходы «по-прежнему повышены по сравнению с историческими нормами». На предторговой сессии во вторник акции росли примерно на 3%, по данным CNBC.
Что это меняет. Я читаю это как сценарий «превзошли и повысили», причём с более чистым коэффициентом, чем я ожидал. Оговорку сделал сам Девейдт: улучшение идёт от ценообразования и дизайна льгот, а не от замедления роста медицинских расходов, а маржа Optum Health снизилась по сравнению со вторым кварталом. Вопрос о Medicare Advantage на 2027 год остаётся открытым.
Чего ждёт консенсус
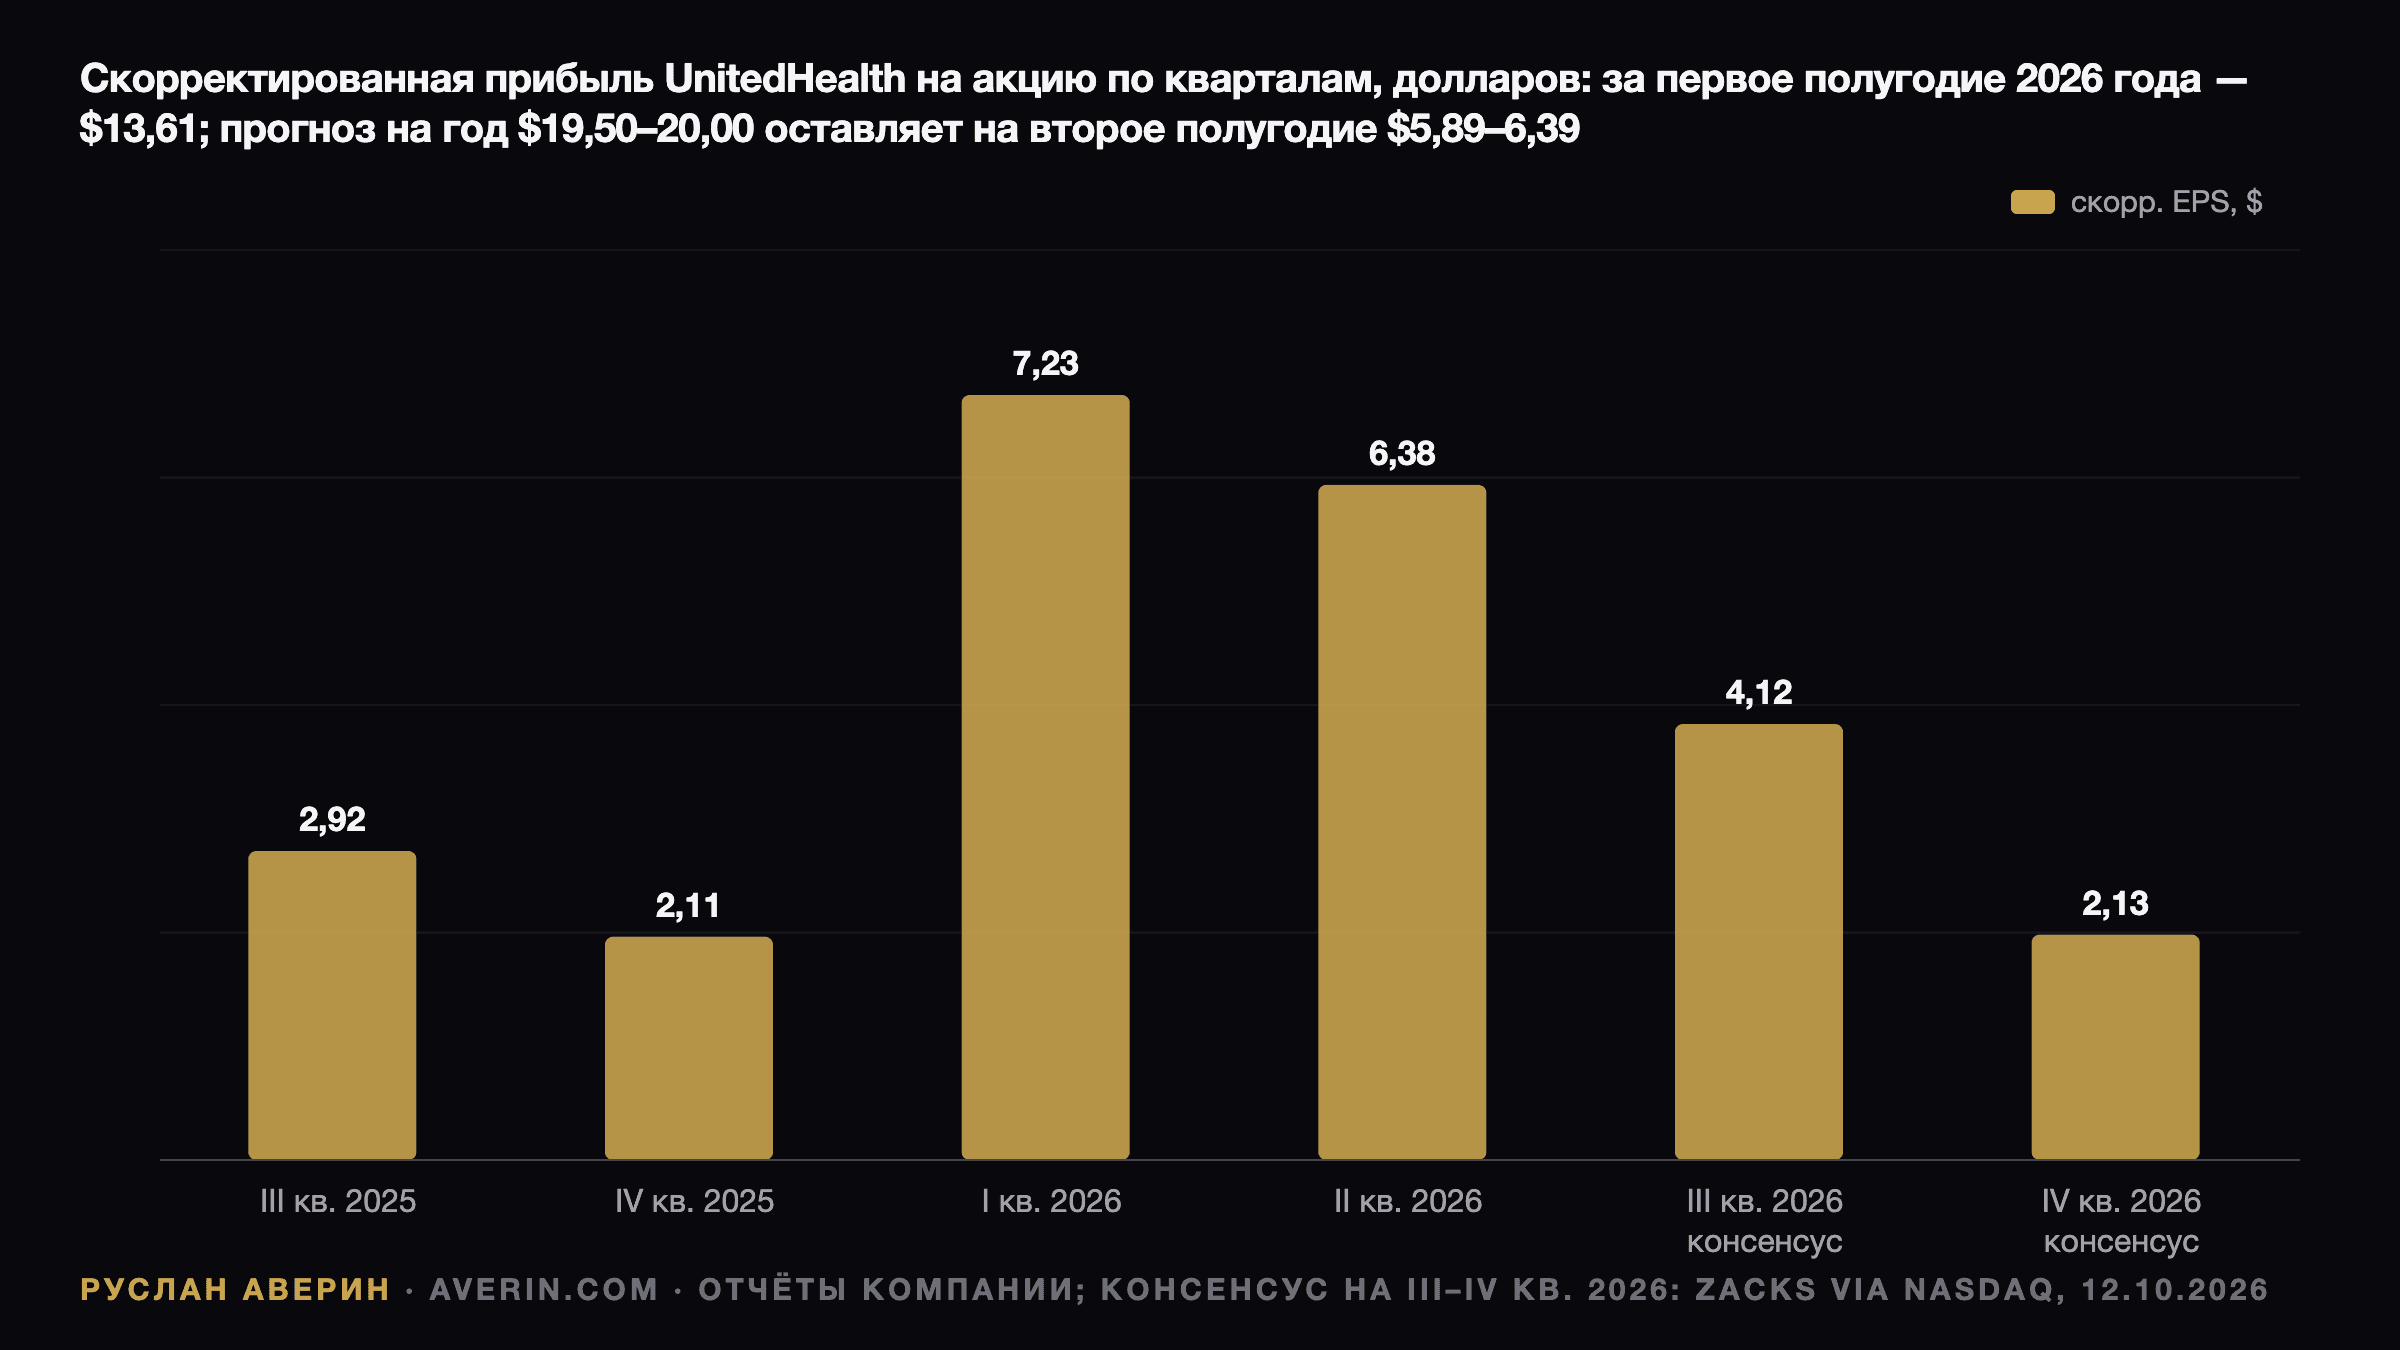
По данным Zacks Investment Research, приведённым на странице отчётности Nasdaq, восемь аналитиков ожидают скорректированную прибыль на акцию $4,12 за квартал в диапазоне от $4,01 до $4,56. Годом ранее компания заработала $2,92 на той же основе, так что консенсус-прогноз подразумевает рост примерно на 41%. Оценка выручки на FMP — $111,3 млрд, примерно на 1,7% ниже $113,2 млрд третьего квартала 2025 года.
Падающая выручка и резко растущая прибыль — вся история 2026 года в одной строке. UnitedHealth сознательно сократила число застрахованных и переоценила свои планы после шока расходов 2025 года и теперь зарабатывает больше на меньшем портфеле.
Прогноз компании и что из него следует
16 июля UnitedHealth повысила прогноз скорректированной прибыли на акцию на 2026 год до $19,50–20,00 с «более $17,75» в январе, а прогноз EPS по GAAP — до $18,45–18,95. Первое полугодие принесло $7,23 и $6,38, или $13,61 в сумме. Таким образом, прогноз подразумевает $5,89–6,39 за всё второе полугодие. Консенсус-прогноз Zacks на третий и четвёртый кварталы в сумме даёт $6,25 — в верхней части этого диапазона, а годовой консенсус $19,85 находится близко к верхней границе.
Остальные ориентиры важны не меньше. Коэффициент медицинских расходов (MCR) на 2026 год — доля страховых премий, выплачиваемая по медицинским требованиям, — теперь ожидается на уровне 88,1% плюс-минус 25 базисных пунктов, что лучше январских 88,8% плюс-минус 50 базисных пунктов. Операционный денежный поток прогнозируется примерно в $24 млрд против прежних «более $18 млрд», а обратный выкуп акций — «не менее $5 млрд» вместо примерно $2,5 млрд.
Коэффициент медицинских расходов — это и есть акция
Коэффициент составил 89,9% в третьем квартале 2025 года, 92,4% в четвёртом, 83,9% в первом квартале 2026 года и 86,7% во втором. Показатель второго квартала включал $860 млн благоприятного пересмотрения резервов, в основном по услугам, оказанным в 2026 году. Иными словами, требования оказались ниже, чем компания зарезервировала ранее в этом году.
Коэффициент всегда растёт в течение года по мере того, как застрахованные выбирают франшизы, поэтому скачок относительно второго квартала нормален. Грубая проверка: если выручка от премий примерно одинакова каждый квартал, годовые 88,1% после первого полугодия со средним около 85,3% подразумевают второе полугодие около 90,9%. Коэффициент третьего квартала около 90%, примерно на уровне прошлогодних 89,9%, соответствовал бы прогнозу компании. Коэффициент явно выше 91% означал бы, что четвёртый квартал должен оказаться необычно благоприятным, чтобы выйти на цель, — и именно такой сценарий рынок наказал бы.
Собственные формулировки компании стоит читать внимательно. В апреле она описывала тенденции использования услуг и удельной стоимости как «стабильно повышенные». Улучшение пришло за счёт цен, сокращения льгот и ухода с рынков, а не потому, что американцы стали меньше пользоваться медицинской помощью. Поэтому комментарии о динамике расходов, особенно в Medicare Advantage, важнее заголовочного коэффициента.
Medicare Advantage: меньше по замыслу
На конец июня UnitedHealthcare обслуживала 7,565 млн участников Medicare Advantage — на 880 000 меньше, чем 8,445 млн на конец 2025 года. Общее число участников медицинских планов составило 48,5 млн, сократившись примерно на 1,2 млн, тогда как число участников коммерческих планов на основе вознаграждения (fee-based) выросло на 780 000. Январский прогноз предполагал сокращение Medicare Advantage на 1,15–1,2 млн за год, так что компания в целом идёт по плану.
Фон на 2027 год жёсткий. 27 января Центры услуг Medicare и Medicaid (CMS) предложили повысить выплаты планам Medicare Advantage на 2027 год на 0,09% против 4–6%, которых ожидали аналитики. В тот день UnitedHealth упала на 19,6%, с $351,64 до $282,70, а 27 марта показала минимальное закрытие 2026 года — $259,02. 1 октября компания представила планы Medicare на 2027 год, сообщив, что около 90% потребителей, имеющих право на участие и доступ к плану UnitedHealthcare, получат вариант с премией $0. Пока идёт период регистрации, я бы прислушивался к любой ранней оценке численности участников и маржи на 2027 год, а не к цифре за квартал.
Optum: более медленная половина
Выручка Optum Health во втором квартале снизилась на 5%, до $23,5 млрд, при этом в договорённостях по модели оплаты за результат (value-based care) стало примерно на 700 000 пациентов меньше, а операционная маржа составила 5,1%. Выручка Optum Rx составила $38,3 млрд при марже 3,9%, а скорректированное число рецептов сократилось до 387 млн с 414 млн. Optum Insight получила маржу 25,3% при выручке $5,4 млрд.
Optum Health — та часть группы, где разворот доказан меньше всего. Она сократила портфель контрактов по модели оплаты за результат после того, как под убыточные контракты были сформированы резервы в четвёртом квартале 2025 года. Именно прогресс маржи там, а не численность участников, — та строка, за которой стоит следить.
Доверие к прогнозам после 2025 года
Стивен Хемсли (Stephen Hemsley) вернулся на пост генерального директора в мае 2025 года, когда компания отозвала прогноз на 2025 год после того, как медицинские расходы намного превысили план. UnitedHealth завершила 2025 год со скорректированным коэффициентом медицинских расходов 88,9% — на 340 базисных пунктов выше 85,5% в 2024 году — и отразила в четвёртом квартале расход в $1,6 млрд после налогов. С тех пор она даёт консервативные цифры и дважды их повышала: до «более $18,25» в апреле и до $19,50–20,00 в июле.
Эта закономерность задаёт планку. Средняя целевая цена аналитиков, отслеживаемых S&P Global (по данным StockAnalysis), — $480,60. По тем же данным акция торгуется примерно в 17,8 раза к прогнозной прибыли. Превышение консенсуса при неизменном диапазоне оставило бы подразумеваемые цифры второго полугодия нетребовательными. Третье повышение подтвердило бы, что команда Хемсли намеренно занижает прогноз.
Логика сценариев
Три исхода покрывают большую часть диапазона.
- Превышение прогноза и повышение ориентира. Скорректированная прибыль на акцию выше $4,12, коэффициент около 90% и более высокая нижняя граница прогнозного диапазона. Это ближе всего к тому, что уже закладывает рост акций на 15% с начала года.
- Превышение прогноза при сохранении ориентира. EPS выше консенсус-прогноза, коэффициент в рамках ожиданий, прогноз подтверждён. Поскольку годовой консенсус уже составляет $19,85, сохранение диапазона будет прочитано скорее как осторожность, чем как негатив, но акция может дрейфовать.
- Сюрприз по расходам. Коэффициент значительно выше 91% или комментарии о том, что рост расходов снова ускоряется. После опыта 2025 года инвесторы предположат худшее о ценах и марже на 2027 год.
По оценке аналитика Руслана Аверина, коэффициент третьего квартала и тон в отношении маржи Medicare Advantage на 2027 год сдвинут акцию сильнее, чем цифра EPS. В 2026 году компания заработала определённое доверие, обещая меньше, чем делает. Вторник покажет, переживёт ли это доверие сезонно более трудную половину года.
Связанные материалы: превью отчёта Johnson & Johnson за III квартал 2026, кейс восстановления UnitedHealth с мая и Alignment Healthcare и давление на Medicare Advantage.