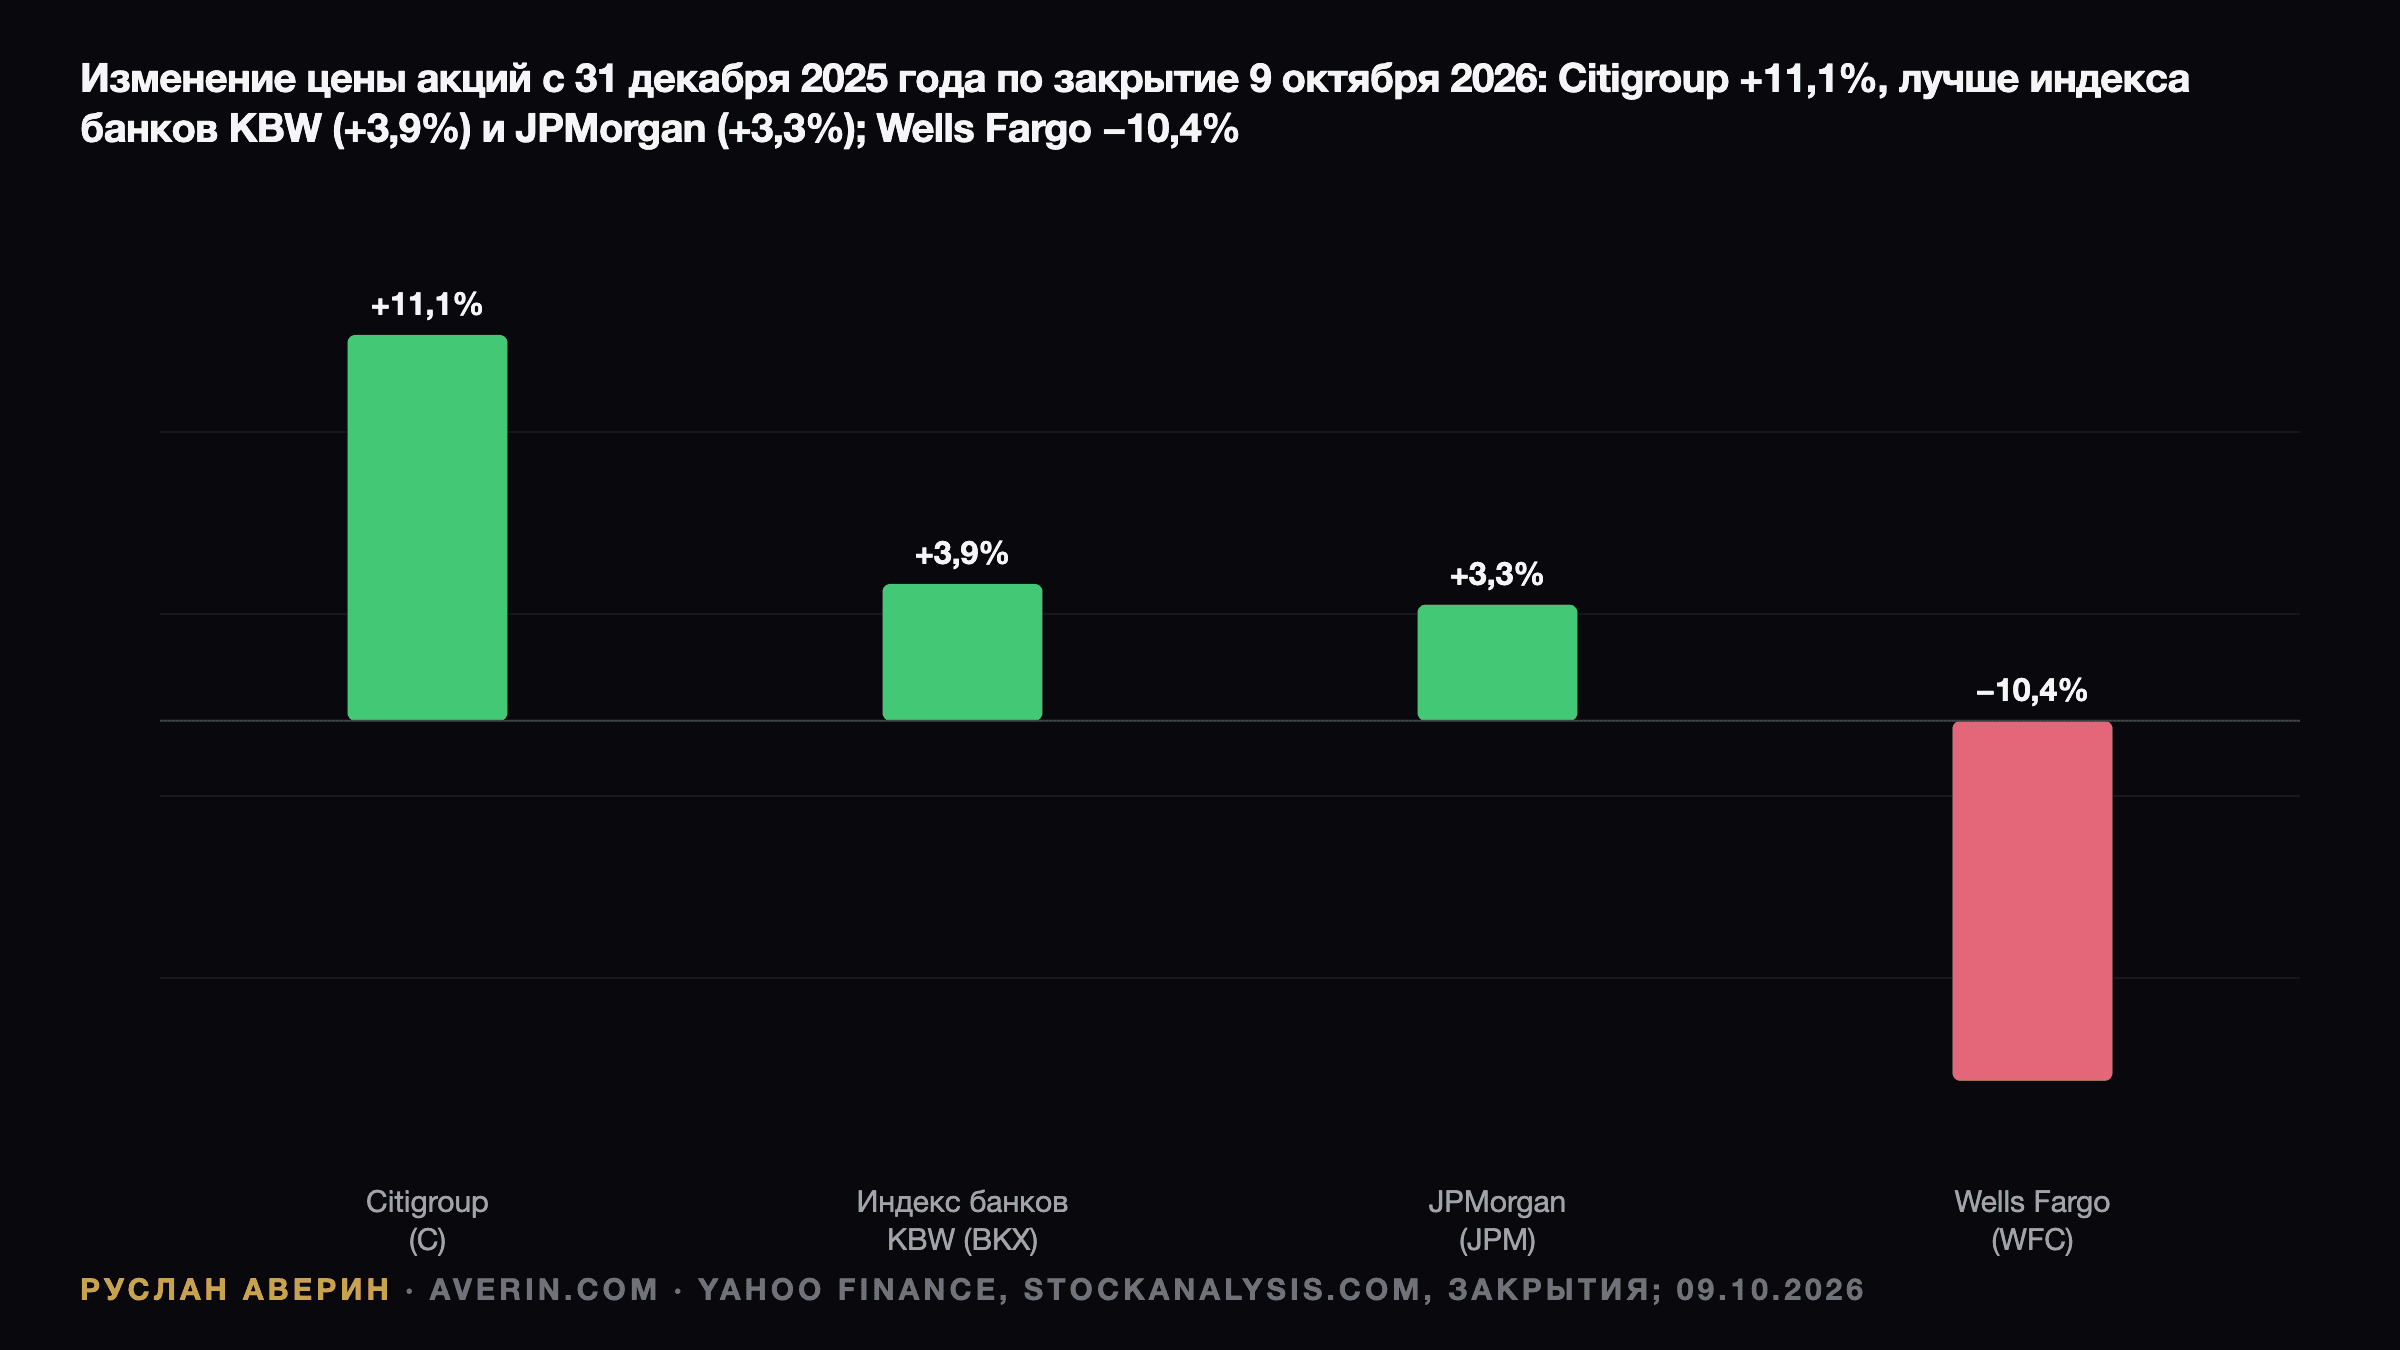
Citigroup отчитается за третий квартал 2026 года до открытия рынка США во вторник, 13 октября, — в одно утро с JPMorgan Chase и Wells Fargo. Из трёх банков именно у него лучшая динамика в этом году: в пятницу, 9 октября, акции закрылись на $129,64 — на 11,1% выше уровня $116,69 на конец 2025 года, тогда как индекс KBW Bank прибавил 3,9%, JPMorgan — 3,3%, а Wells Fargo упал на 10,4%.
Отрыв сократился. 22 июня Citi закрылась на максимуме $145,67 и сейчас находится на 11,0% ниже него. В день отчёта за второй квартал акции упали на 5,3%, с $140,71 до $133,27, хотя EPS превзошла оценки. Эта реакция и задаёт контекст вторника: реструктуризацию Джейн Фрейзер (Jane Fraser) теперь оценивают по тому, удержится ли доходность в квартале без того рыночного попутного ветра, который был во втором квартале.
Обновление, 13 октября 2026: результаты
Citigroup превзошёл ожидания по обеим строкам. EPS за третий квартал составил $2,85 против консенсус-прогноза FMP $2,65 — превышение на $0,20, или около 7,5%, — при выручке $23,8 млрд против $23,7 млрд. Чистая прибыль составила $5,2 млрд против $3,8 млрд годом ранее, когда в результаты вошло списание гудвила по Banamex на $726 млн; без него EPS вырос на 27% с $2,24.
| Показатель | Консенсус-прогноз | Факт |
|---|---|---|
| EPS | $2,65 | $2,85 |
| Выручка | $23,7 млрд | $23,8 млрд |
| RoTCE | 10–11% (цель на 2026 год) | 11,5% |
| Выручка Services | рост в середине второго десятка процентов | $6,6 млрд, +15% |
| Выручка Markets | средний однозначный рост | $6,1 млрд, +6% |
| Инвестиционный банкинг | низкий однозначный рост | $1,4 млрд, +9% |
| Коэффициент CET1 | 12,6% (цель) | 12,8% |
RoTCE снизился до 11,5% с 13,0% во втором квартале, против 8,0% годом ранее. В Markets выручка по акциям выросла на 14%, по инструментам с фиксированной доходностью — на 4%. Расходы составили $14,0 млрд: на 2% меньше в отчётном выражении и на 3% больше без учёта статьи по Banamex; коэффициент эффективности 58,5% оказался лучше ориентира «около 60%». Citi вернул акционерам $4,1 млрд, коэффициент выплат — 85%; изменение казначейских акций в финансовом приложении указывает примерно на $3 млрд выкупа. Приложение также показывает, что продажа последнего пакета Banamex в 1,4% закрыта в квартале и 49% проданы полностью; новой даты деконсолидации компания не назвала.
Джейн Фрейзер (Jane Fraser) назвала квартал «лучшей выручкой за третий квартал за десятилетие» и заявила: «Мы рассчитываем превысить целевой показатель доходности этого года, даже ускоряя инвестиции на пути к ближайшей цели в 11–13%». В премаркете во вторник, около 8:10 по нью-йоркскому времени, акции немного снижались, сообщил CNBC.
Что это меняет. Я читаю это как средний сценарий из превью со смещением в лучшую сторону. RoTCE 11,5% ближе к 11%, чем к 13%, но формулировка сменилась с «немного выше наших 11%» на превышение цели, а планка теперь — 11–13%. Services и инвестиционный банкинг превзошли прогноз компании, а слабый сценарий, о котором я писал, — промах в Markets при росте расходов — не реализовался. Сдержанная реакция после роста на 11,1% с начала года говорит, что многое уже было в цене.
Чего ждёт консенсус-прогноз
Консенсус-прогноз, который Financial Modeling Prep (FMP) собрал по оценкам семи аналитиков, — EPS $2,65 при выручке $23,7 млрд. В превью Hudson Labs — $2,68 и $23,8 млрд. Выручка $23,7 млрд была бы примерно на 7% выше $22,1 млрд, которые Citi показала годом ранее (по данным FMP), но ниже $24,6 млрд в первом квартале и $24,8 млрд во втором.
Точку отсчёта задало первое полугодие. Во втором квартале Citi заработала $5,8 млрд, или $3,15 на акцию, против $1,96 годом ранее, при выручке $24,8 млрд (рост на 14%). Чистая прибыль выросла на 45%. Фрейзер назвала его результат «лучшей квартальной выручкой Citi за десятилетие». EPS в первом квартале составила $3,06. Таким образом, консенсус $2,65 предполагает снижение примерно на 16% относительно второго квартала.
Цель по RoTCE
Ядро плана Фрейзер — цель по рентабельности материального собственного капитала (RoTCE) на уровне 10–11% в 2026 году. Citi показала 13,1% в первом квартале и 13,0% во втором против 8,7% годом ранее. На конференции Barclays в сентябре менеджмент заявил, что рассчитывает завершить год «немного выше наших 11%» (по сводке Hudson Labs), с коэффициентом эффективности (расходы к доходам) «около 60%» или чуть лучше.
Здесь стоит присмотреться к арифметике. Если первое полугодие — около 13%, то год лишь «немного выше» 11% означает заметно более слабое второе полугодие. Отчасти это запланировано: около $500 млн многолетней инвестиционной программы Citi, включая выходные пособия и маркетинг, переносится на второе полугодие. Отчасти — сезонность. Вопрос вторника — окажется ли RoTCE за третий квартал ближе к 11% или к 13% и повысит ли менеджмент формулировку прогноза на год. Показатель около 12% при неизменном прогнозе будет прочитан как признак того, что цель консервативна; показатель около 10% оживит старое сомнение, что доходность Citi преодолевает планку только на сильном рынке.
Коэффициент эффективности во втором квартале составил 57,4% против 62,7% годом ранее при расходах $14,2 млрд (рост на 5%). Прогноз компании около 60% на год оставляет пространство для роста расходов во втором полугодии.
Services, Markets и Banking
Services (транзакционный бизнес) — тот бизнес, который оправдывает реструктуризацию. Выручка Services во втором квартале составила $6,4 млрд (рост на 18%), в том числе Treasury and Trade Solutions (казначейские и торговые решения) — $4,7 млрд, тоже плюс 18%, и Securities Services (депозитарные и кастодиальные услуги) — $1,6 млрд (рост на 16%). Фрейзер отметила, что Services показал рекордную квартальную выручку и доходность выше 30%. Рост депозитов поддержал чистый процентный доход в этом сегменте, а объём трансграничных транзакций вырос на 13%. При целевом диапазоне ФРС 3,75–4,00% с 16 сентября более высокие краткосрочные ставки должны поддерживать спреды по депозитам; риск — ценовое давление со стороны клиентов.
Выручка Markets (торговые операции) во втором квартале составила $7,0 млрд (рост на 17%): инструменты с фиксированной доходностью — $4,7 млрд (рост на 7%), акции — $2,3 млрд (рост на 45%). На третий квартал менеджмент прогнозирует рост Markets год к году в пределах средних однозначных значений. Выручка Banking (корпоративный и инвестиционный банкинг) составила $1,9 млрд (рост на 34%), в том числе выручка инвестиционного банкинга — $1,5 млрд (рост на 44%), но сентябрьский прогноз по инвестбанкингу — лишь «примерно низкий однозначный рост выручки год к году». Оба ориентира мягче прогноза JPMorgan о росте от середины до верхней части второго десятка процентов по тем же направлениям — и это одна из причин, почему консенсус по выручке Citi ниже уровня первого полугодия.
Выручка Wealth (управление капиталом) во втором квартале составила $3,2 млрд (рост на 13%) — девятый квартальный рост подряд. Чистый процентный доход без учёта Markets, по прогнозу компании, вырастет на 5–6% в 2026 году, причём менеджмент ожидает верхней границы этого диапазона или лучше.
Banamex
Выход из Мексики теперь — последовательность дат, а не спор о стратегии. 29 апреля Citi завершила продажу пакета 22,6% в Grupo Financiero Banamex группе институциональных инвесторов и семейных офисов из обещанных 24%; оставшиеся 1,4% планировалось закрыть в последующие месяцы. Вместе с пакетом 25%, который приобрёл Фернандо Чико Пардо (Fernando Chico Pardo), Citi в итоге продаст 49% Banamex. Дальнейших продаж в 2026 году банк не ожидает. Деконсолидация ожидается в начале 2027 года, а сроки IPO зависят от рыночной конъюнктуры и одобрения регуляторов.
Для вторника строка Banamex — в основном бухгалтерия: закрыта ли последняя доля 1,4%, сдвинулась ли дата деконсолидации и отражён ли убыток от продажи. Чистый квартал здесь удержит внимание на операционных бизнесах.
Капитал и обратный выкуп
Citi запустила программу обратного выкупа на $30 млрд и в первом полугодии выкупила акций на $10,3 млрд, из них $4 млрд — во втором квартале. За квартал банк вернул акционерам около $5,0 млрд и запланировал повышение дивиденда на 12%. Коэффициент CET1 на конец июня составлял 12,8% при целевом уровне 12,6% по действующим правилам, а материальная балансовая стоимость на акцию — $100,89 (рост на 7%).
При цене $129,64 акции торгуются примерно в 1,28 раза дороже июньской материальной балансовой стоимости. Этот мультипликатор — вердикт рынка о том, устойчив ли RoTCE на уровне 11–13%.
Сценарии
По оценке аналитика Руслана Аверина, реакцию определят четыре строки:
- RoTCE за квартал — и будет ли повышен годовой ориентир «немного выше 11%».
- Рост выручки Services — не ниже середины второго десятка процентов год к году.
- Markets и инвестиционный банкинг — против прогноза среднего и низкого однозначного роста.
- Темп выкупа в рамках программы на $30 млрд и коэффициент CET1 относительно 12,6%.
Превышение ожиданий по RoTCE с повышением годового ориентира, на мой взгляд, расширит отрыв Citi от сектора, поскольку акции уже отдали 11% от июньского максимума. Квартал около консенсуса при неизменном прогнозе оставит акции следовать за сектором и ставками. Слабый сценарий — промах в Markets в сочетании с ростом расходов: именно это рынок наказал в июле.
Читайте также: итоги отчётности крупных банков за II квартал 2026, акции банков после стресс-тестов в июне 2026 и доходность 10-летних Treasuries на уровне 5%.