Johnson & Johnson должна опубликовать результаты за третий квартал 2026 года во вторник, 13 октября, до открытия американского рынка, согласно календарю отчётности Zacks на Nasdaq. Компания отчитывается в то же утро, что и UnitedHealth Group и JPMorgan вместе с другими крупными банками, поэтому её отчёт станет главным ориентиром по фармацевтике и медицинским изделиям в первый большой день сезона.
Акции закрылись в пятницу, 9 октября, на $261,44. Это на 26,3% выше закрытия 31 декабря 2025 года на уровне $206,95, но на 6,1% ниже максимума закрытия 2026 года — $278,43 3 сентября. Большая часть отката пришлась на пять сессий: с $271,95 28 сентября до $252,93 5 октября, падение на 7,0% без каких-либо объявлений компании. 29 сентября BofA повысил целевую цену до $278, предупредив, что EPS за третий квартал может оказаться ниже ожиданий рынка, по данным TIKR.
Обновление, 13 октября 2026: результаты
Выручка Johnson & Johnson за третий квартал составила $25,40 млрд, рост на 5,9% (на 6,0% в операционном выражении), что совпало с консенсусом около $25,4 млрд. Скорректированная прибыль на акцию (EPS) составила $2,59 против консенсуса Zacks $2,53: результат выше прогноза на $0,06, хотя и на 7,5% ниже прошлогодних $2,80. EPS по GAAP упала до $0,09 с $2,12 из-за судебных расходов в $5,52 млрд до налогов, которые включают предложенное урегулирование по тальку. Долю истцов, присоединившихся к урегулированию, компания в релизе не раскрывает.
| Показатель | Консенсус | Факт |
|---|---|---|
| Выручка | $25,4 млрд | $25,40 млрд |
| Скорректированная EPS | $2,53 | $2,59 |
| Выручка MedTech | $8,77 млрд | $8,64 млрд |
| Tremfya | $2,24 млрд | $2,40 млрд |
| Darzalex | $4,33 млрд | $4,24 млрд |
| Stelara | $634 млн | $716 млн |
Сумму списания по сделке с Firefly в релизе не называют. Расходы на исследования и разработки выросли до $4,65 млрд с $3,67 млрд, то есть примерно на $0,98 млрд, что близко к ожидаемому в июле ~$1 млрд. Продажи Stelara упали на 54,4% и снизили рост Innovative Medicine примерно на 6,9 пункта против 7,6 во втором квартале. Tremfya выросла на 68,3%, Darzalex — на 15,4%, оба чуть медленнее, чем во втором квартале. MedTech вырос всего на 2,5%, ортопедия — на 3,2%. О DePuy Synthes новостей нет, кроме $369 млн расходов на выделение бизнеса за квартал.
J&J повысила прогноз на 2026 год. Теперь компания ждёт выручку $101,0–101,4 млрд и скорректированную EPS $11,05–11,15; середина диапазона выросла на $0,06, до $11,10. Хоакин Дуато (Joaquin Duato), председатель совета директоров и генеральный директор, сказал, что квартал отражает «ускоряющуюся динамику нашего сфокусированного портфеля» и даёт «более ясную видимость двузначного роста к концу десятилетия».
На премаркете во вторник, около 6:50 по восточному времени, акции снижались на 1,4%, по данным Seeking Alpha.
Что это меняет. Я читаю этот отчёт как чистый квартал в фарме и слабый в MedTech. Давление Stelara ослабевает, Tremfya опережает оценки, но MedTech не дотянул до консенсуса примерно на $130 млн. Для акций это важнее превышения прогноза на 6 центов, потому что именно этот бизнес останется у J&J после выхода из ортопедии. Ответ про 2027 год по-прежнему ждём на дне инвестора 8 декабря.
Почему консенсус по EPS выглядит низким
Заголовочный консенсус искажён разовым фактором. По данным Zacks, опубликованным на Nasdaq, пять аналитиков ожидают скорректированную EPS в $2,53 в диапазоне от $2,42 до $2,62 против $2,80 годом ранее. Двое из пяти снизили оценки за последние четыре недели. На первый взгляд это падение на 10% в год, когда продажи растут.
Причина — Firefly Bio. J&J завершила покупку компании за $1 млрд наличными 29 июля и сообщила, что отразит в третьем квартале списание на незавершённые НИОКР (IPR&D) примерно на $1 млрд. J&J не исключает такие списания из скорректированной прибыли, поэтому июльское снижение прогноза компании было таким же и на скорректированном уровне. При примерно 2,44 млрд разводнённых акций — эта цифра следует из скорректированной чистой прибыли за второй квартал в $7,08 млрд и $2,90 на акцию — $1 млрд составляет около $0,41 на акцию. Если прибавить его обратно, базовый консенсус составит примерно $2,94, что примерно на 5% выше прошлогоднего.
Не все оценки успели обновиться. Консенсус Zacks на весь год — $11,18 — выше верхней границы собственного диапазона J&J, так что заголовок «превысила или не дотянула» во вторник может больше рассказать о том, кто обновил свои модели, чем о самом бизнесе.
С выручкой картина чище. Оценка выручки от FMP — $25,4 млрд, примерно на 5,9% больше $23,99 млрд третьего квартала 2025 года. J&J превышала ожидания рынка по продажам в каждом из последних пяти кварталов, по данным TIKR.
Прогноз компании после двух июльских обновлений
J&J дважды за две недели меняла прогноз на 2026 год. 15 июля она повысила прогноз скорректированной EPS до $11,60–11,75, а продаж — до $100,8–101,4 млрд. 29 июля, после закрытия сделки по Firefly и подписания соглашения о сотрудничестве с Sail Biomedicines, она снизила скорректированную EPS примерно на $0,64 — до $10,96–11,11 с серединой диапазона $11,04 — и оставила прогноз продаж без изменений. На Firefly приходится около $0,46 снижения, на Sail — около $0,18.
Сделки также уменьшают скорректированную EPS 2027 года примерно на $1,36, из которых $1,28 приходится на Sail и зависит от этапов разработки и от того, исполнит ли J&J опцион. Эта цифра на 2027 год важнее для акций, чем что-либо в квартальном отчёте, и любое обновление по срокам платежей Sail стоит выслушать внимательно.
Фарма: Stelara уходит, Tremfya приходит
Продажи Innovative Medicine во втором квартале составили $16,38 млрд, рост на 7,8%. Продажи MedTech — $8,93 млрд, рост на 4,5%, или на 3,6% в операционном выражении.
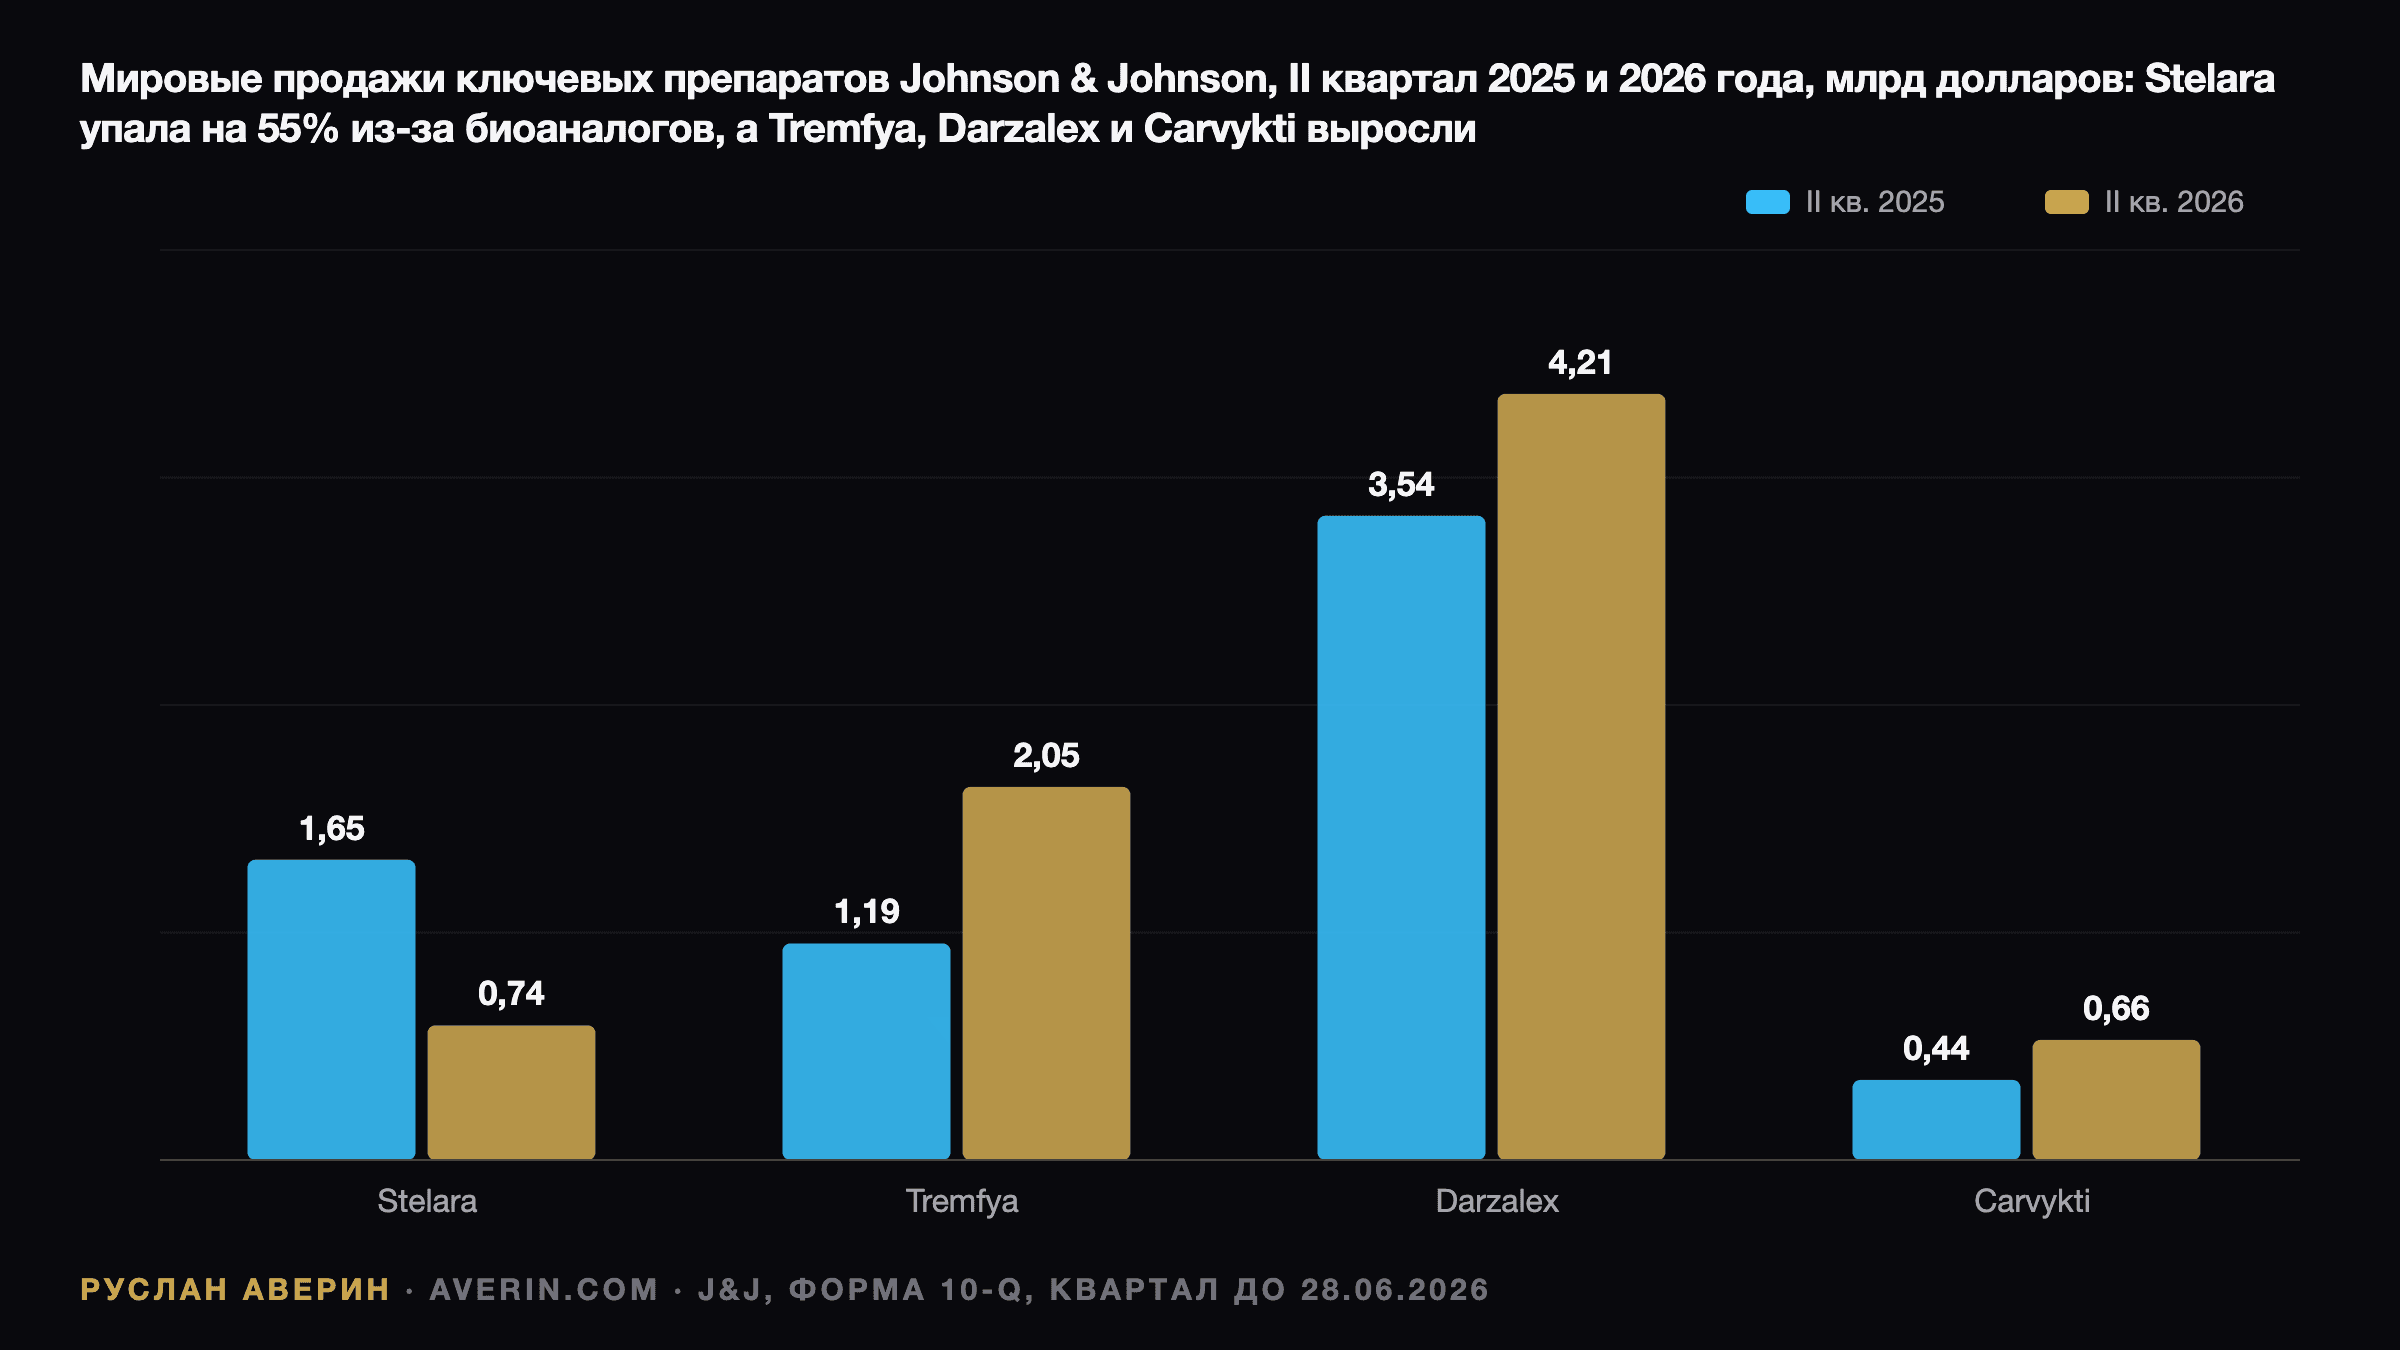
Мировые продажи Stelara — иммунологического препарата, который в 2025 году потерял эксклюзивность в США из-за выхода биосимиляров, — во втором квартале составили $740 млн, на 55,2% меньше, чем $1,65 млрд. По оценке J&J, её снижение отняло около 7,6 процентных пунктов от роста Innovative Medicine. Замена растёт быстрее, чем сокращается Stelara: продажи Tremfya составили $2,05 млрд, рост на 72,5%, Darzalex — $4,21 млрд, рост на 18,9%, Carvykti — $657 млн, рост на 49,4%.
Следующая волна уже видна. Биосимиляры Simponi вышли в Европе во втором квартале, а потенциальный конкурент в США может появиться позже в 2026 году, согласно 10-Q. На конференции Deutsche Bank 17 сентября финансовый директор Джозеф Волк (Joseph Wolk) оценил выпадающие в 2027 году из-за потери эксклюзивности продажи в «примерно от $4 млрд до $4,5 млрд», включая около $2 млрд по Xarelto, около $1,5 млрд по франшизе препаратов от лёгочной гипертензии и около $1 млрд по Simponi и Stelara. Он по-прежнему ожидает, что 2027 год обеспечит «сопоставимый отчётный рост». Я бы следил за тем, сохранят ли Tremfya и Darzalex темпы роста второго квартала, потому что именно на этом держится тезис о 2027 годе.
MedTech, выход из ортопедии и пошлины
В октябре 2025 года J&J объявила о выделении своего ортопедического бизнеса DePuy Synthes, и в 10-Q по-прежнему стоит цель завершить его в течение 18–24 месяцев после объявления одним из «нескольких путей». 11 сентября Bloomberg сообщил, что Apollo ведёт переговоры о покупке подразделения почти за $20 млрд, по данным TIKR; до 9 октября соглашение объявлено не было. Продажи направления ортопедия во втором квартале составили $2,42 млрд, рост на 4,9%. Любая ясность в выборе между продажей и выделением (спин-офф) изменит то, как инвесторы оценивают оставшийся бизнес MedTech, где основной вес приходится на сердечно-сосудистое направление и хирургию.
В 10-Q также названы пошлины как фактор давления на затраты в MedTech, частично нивелирующий другие улучшения валовой маржи. Пошлины и политика США в области цен на лекарства — макровопросы, которые с наибольшей вероятностью прозвучат на конференц-звонке. Рост затрат MedTech проявится в операционной марже раньше, чем в продажах.
Тальк: от риска к графику выплат
Главное изменение после прошлого отчёта — юридическое. 27 июля J&J объявила о предложении урегулировать оставшиеся тальковые иски по раку яичников — около 76 000 исков — с обязательством на $5,5 млрд, выплачиваемым по каждому иску. Условие — участие не менее 95% оставшихся исков. Первый платёж ограничен $3 млрд в 2027 году, и до 2028 года больше ничего выплачивать не нужно. Сделка последовала за постановлением федерального суда в Нью-Джерси от 22 июля, обязавшим истцов объяснить, почему их иски не следует отклонить из-за отсутствия доказательств конкретной причинно-следственной связи.
На конец второго квартала, до сделки, у J&J был резерв по тальку с приведённой стоимостью около $3,7 млрд. Любое его увеличение для покрытия урегулирования станет статьёй по GAAP, а не частью скорректированной EPS. Вопросы на вторник: идёт ли дело к порогу в 95% и насколько компания пополнила резерв.
Логика сценариев
- Чистое превышение. Продажи выше $25,4 млрд, рост Tremfya и Darzalex на уровне второго квартала или выше, EPS без учёта списания около $2,95 и подтверждённый диапазон на 2026 год. Это вернуло бы акции к сентябрьскому максимуму.
- Шум. Заголовочная EPS ниже $2,53 из-за сроков или размера списания по Firefly, но продажи в рамках ожиданий. Списание было объявлено в июле, поэтому я ожидаю, что рынок не придаст ему значения.
- Настоящий промах. Продажи ниже консенсус-прогноза, более быстрое падение Stelara или слабый квартал MedTech вместе с более осторожными формулировками по 2027 году. С потерей эксклюзивности на $4–4,5 млрд в следующем году инвесторы восприняли бы это как начало более медленного 2027 года.
По оценке аналитика Руслана Аверина, EPS за этот квартал будет запутанной по самой своей конструкции, а полезные сигналы — строка продаж, рост Tremfya и Darzalex, доля участия в урегулировании тальковых исков и любые новости о DePuy Synthes. 8 декабря J&J проводит день инвестора, так что подробности по 2027 году компания может приберечь до него.
Читайте также: превью отчёта UnitedHealth за 3 квартал 2026 года, цели Novo Nordisk до 2030 года и таблетка Foundayo от Eli Lilly.