JPMorgan Chase отчитается за третий квартал 2026 года во вторник, 13 октября, до открытия американского рынка; телефонная конференция начнётся в 8:30 по нью-йоркскому времени. Банк открывает сезон отчётности крупнейших банков вместе с Wells Fargo и Citigroup, которые отчитываются тем же утром. В пятницу, 9 октября, акции закрылись на уровне $332,99: это на 3,3% выше конца 2025 года, но на 8,8% ниже рекордного закрытия $365,18 от 12 августа.
Главный вопрос квартала не в том, превзойдёт ли JPMorgan ожидания. В каждом из двух последних кварталов банк обходил консенсус-прогноз по EPS с большим запасом. Вопрос в другом: какая часть рекорда второго квартала была разовой, что банк теперь говорит о чистом процентном доходе на 2026 год и как Джейми Даймон (Jamie Dimon) описывает экономику, которая живёт с доходностью 10-летних казначейских облигаций выше 5%.
Обновление, 13 октября 2026: результаты
JPMorgan Chase не дотянул до ожиданий. EPS за третий квартал составила $5,57 против консенсус-прогноза FMP в $5,93, приведённого выше: недобор $0,36, или около 6%. Банк отразил $658 млн чистых убытков по инвестиционным ценным бумагам, это $0,18 на акцию; без них EPS составила бы $5,75, что всё равно на $0,18 ниже консенсуса. Чистая прибыль — $15,3 млрд, на 6% больше, чем годом ранее, выручка на управленческой основе — $50,9 млрд, рост на 8%, но ниже консенсуса в $51,2 млрд.
| Показатель | Консенсус | Факт |
|---|---|---|
| EPS (разводнённая) | $5,93 | $5,57 ($5,75 без убытков по бумагам) |
| Выручка (управленческая) | $51,2 млрд | $50,9 млрд |
| Комиссии инвестбанкинга | $3,0–3,1 млрд (по оценке Петно) | $3,0 млрд, +14% |
| Выручка Markets | $10,2–10,6 млрд (по оценке Петно) | $10,3 млрд, +15% |
| Прогноз NII на 2026 год | ~$105,5 млрд (июль) | ~$106,2 млрд |
| Списания Card Services (NCO) | ~3,2% (прогноз на год) | 2,91% |
По строкам, которые я выделял, картина смешанная. Чистый процентный доход (NII) составил $27,1 млрд, рост на 13%, и банк поднял расчётный прогноз NII на год примерно до $106,2 млрд, а NII без учёта Markets — примерно до $97,2 млрд с $96,5 млрд. Предварительный базовый сценарий на 2027 год — около $107 млрд NII без Markets, за счёт «роста баланса и более высоких ставок». Комиссии инвестбанкинга оказались у нижней границы диапазона; в Markets доходы от инструментов с фиксированной доходностью упали на 4%, а от акций выросли на 49%. Расчётные скорректированные расходы выросли примерно до $108,6 млрд с $107,5 млрд. Расходы на кредитные риски составили $2,7 млрд, включая пополнение резервов на $539 млн, в основном в Wholesale. Чистый обратный выкуп сократился до $664 млн с $6,2 млрд.
Джейми Даймон (Jamie Dimon) сказал, что выручка Markets и комиссии инвестбанкинга «выросли темпами в середине второго десятка процентов» (фактически на 15% и 14%), «хотя в течение квартала активность несколько снизилась». Об экономике: «Эти силы, возможно, управляемы, но мы остаёмся готовы к широкому спектру исходов». На премаркете во вторник акции снижались примерно на 3,5%, по данным CNBC.
Что это меняет. Я читаю это как промах по качеству прибыли, а не проблему бизнеса: убытки по бумагам банк сам называет дискреционными, прогноз NII повышен, а 2027 год описан через более высокие ставки. Но прогноз расходов вырос на $1,1 млрд при повышении NII на $0,7 млрд, фиксированная доходность сократилась, а выкуп урезан до минимума. Для сектора вывод такой: процентный попутный ветер сохраняется, а торговый бум остывает.
Чего ждёт консенсус
Консенсус-прогноз аналитиков, собранный Financial Modeling Prep (FMP), — EPS $5,93 при выручке $51,2 млрд; оценки по EPS дают девять аналитиков. Превью Hudson Labs закладывает управленческую выручку $50,8 млрд и EPS $5,86. В любом случае планка заметно выше прошлогодней: в третьем квартале 2025 года JPMorgan заработал $5,07 на акцию при управленческой выручке $47,1 млрд. Выйти на $5,93 означает показать рост EPS примерно на 17% год к году.
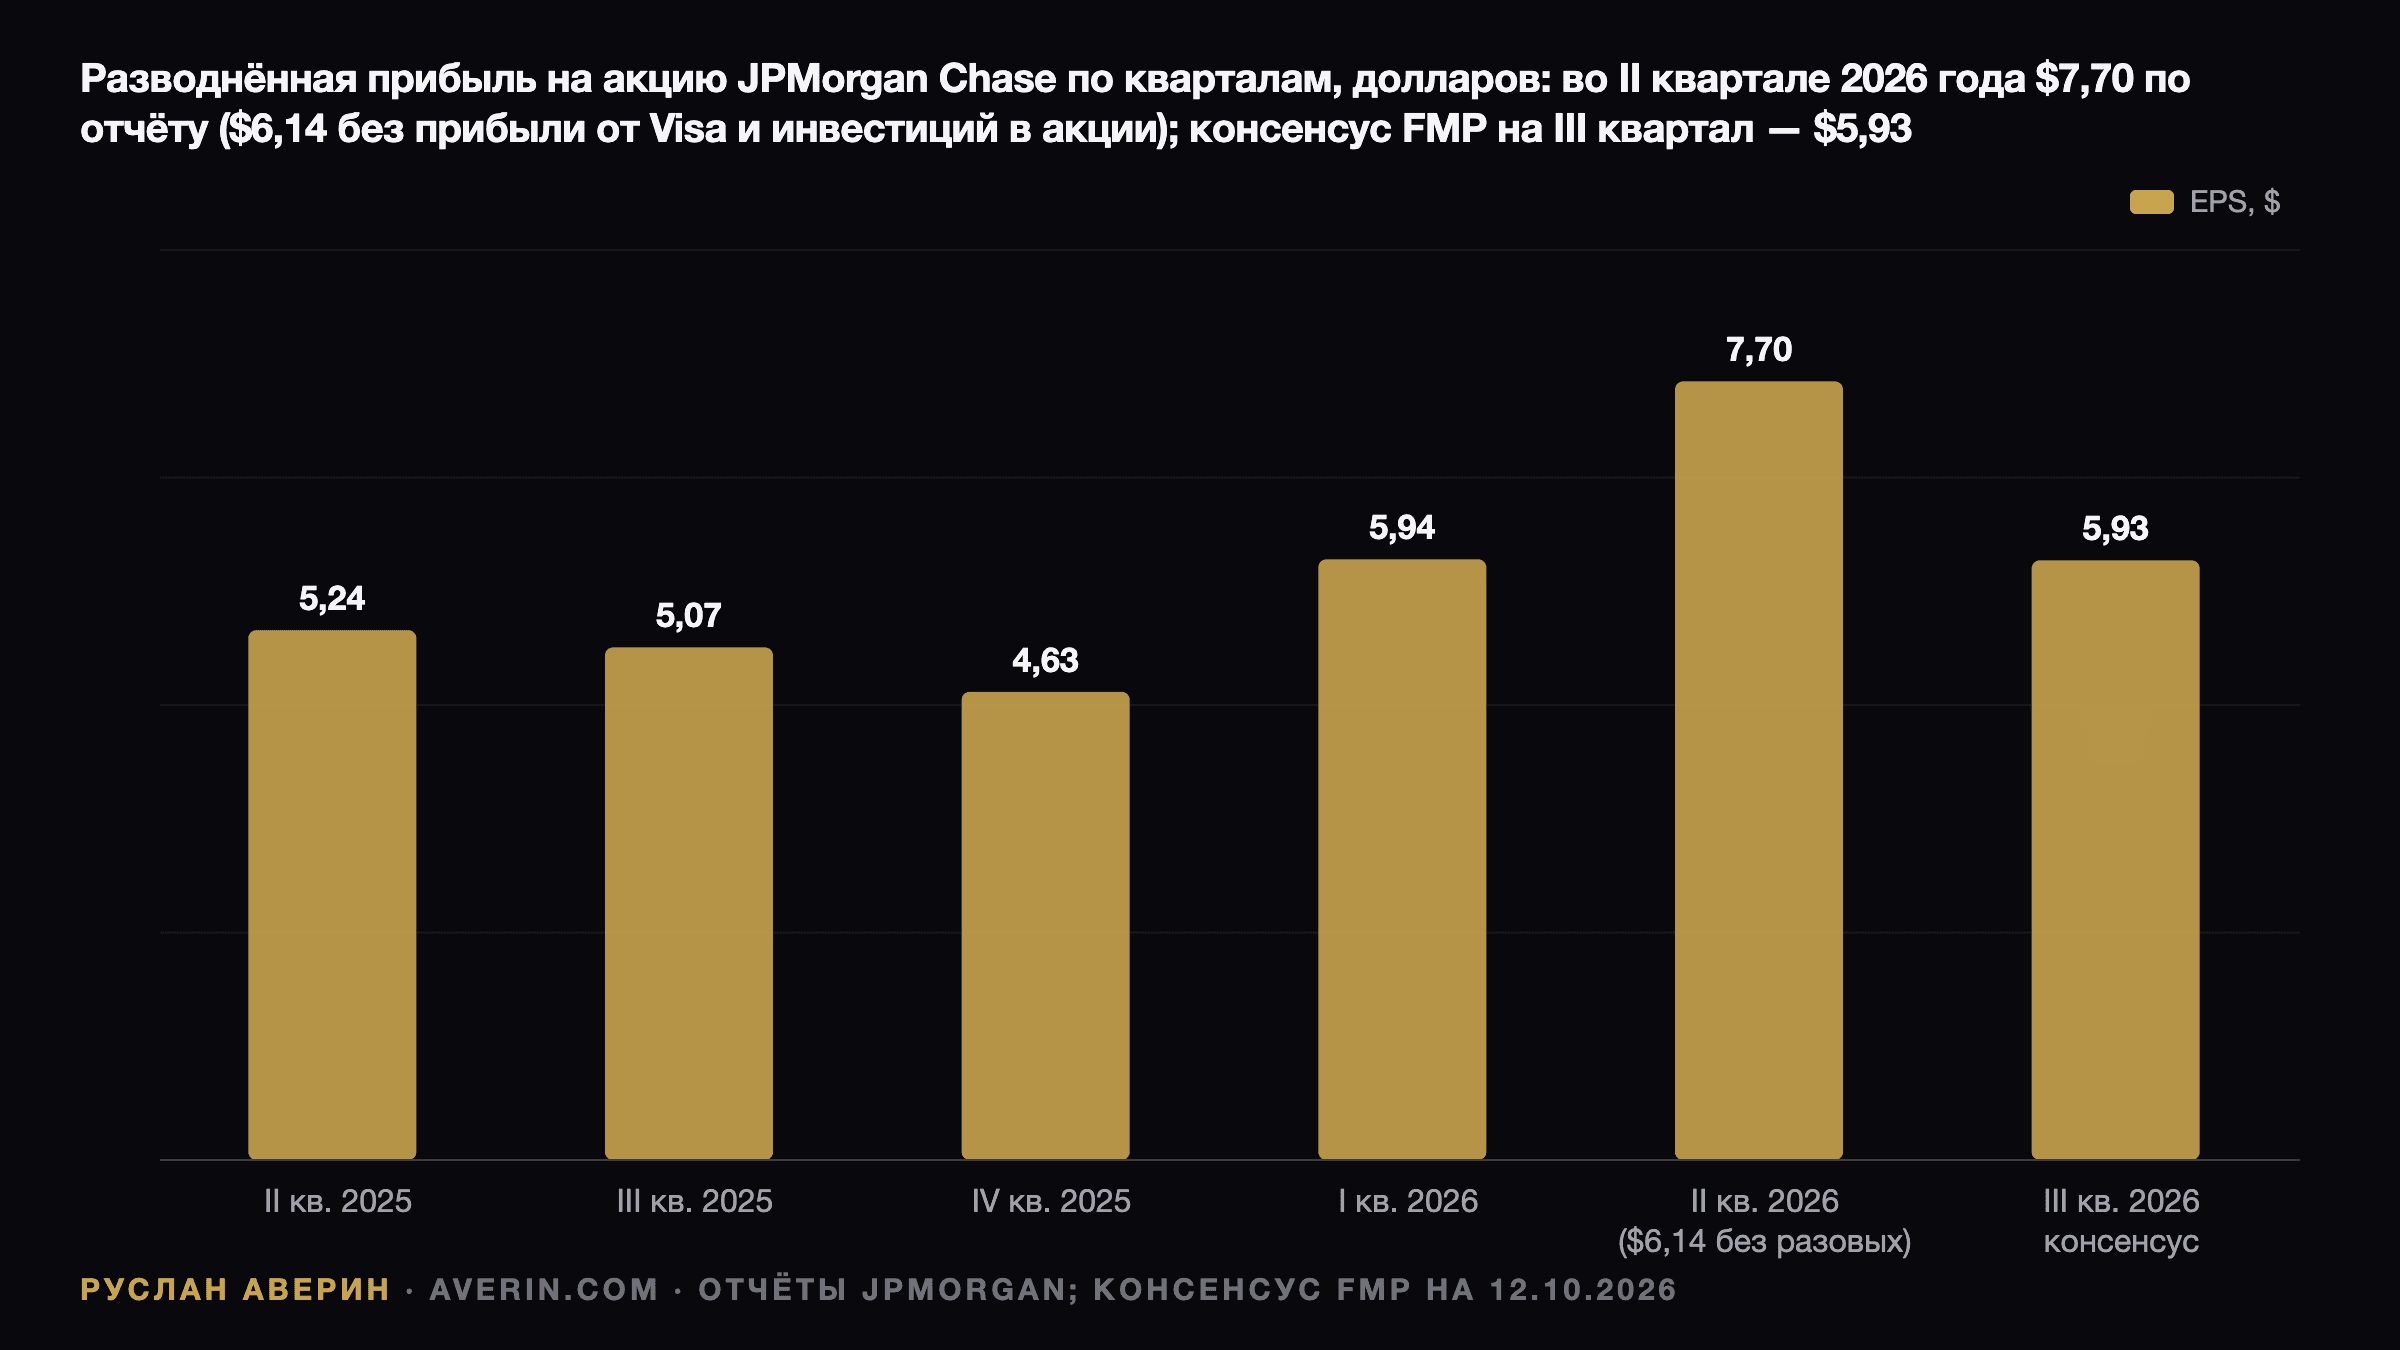
Сравнение со вторым кварталом требует аккуратности. JPMorgan отчитался о чистой прибыли $21,2 млрд, или $7,70 на акцию, при управленческой выручке $58,0 млрд. В эту сумму вошли чистая прибыль $4,6 млрд от акций Visa и около $1,0 млрд прибыли по отдельным долевым инвестициям. Без них чистая прибыль составила $16,9 млрд, а EPS — $6,14. Поэтому корректная поквартальная база для $5,93 — это $6,14, а не $7,70: консенсус уже закладывает умеренное сезонное снижение.
Чистый процентный доход: строка прогноза
После второго квартала JPMorgan повысил прогноз компании по чистому процентному доходу (NII) на весь 2026 год примерно до $105,5 млрд, а без учёта Markets — примерно до $96,5 млрд, с прежних около $103 млрд и $95 млрд. Банк также повысил прогноз скорректированных расходов примерно до $107,5 млрд и снизил ожидаемый уровень чистых списаний Card Services примерно до 3,2%.
NII во втором квартале составил $25,6 млрд, увеличившись на 10% год к году, а NII без учёта Markets — $23,7 млрд, рост на 4%. В годовом выражении $25,6 млрд дают $102,4 млрд. Значит, чтобы выйти на $105,5 млрд, NII во втором полугодии должен быть выше уровня второго квартала. Это первая цифра, которую я буду искать во вторник: сохранит банк, повысит или урежет ориентиры $105,5 млрд и $96,5 млрд.
С июля процентный фон изменился. 16 сентября ФРС повысила целевой диапазон ставки по федеральным фондам до 3,75–4,00% — это первое повышение с 2023 года. В пятницу, 9 октября, доходность 10-летних казначейских облигаций закрылась на уровне 5,24%, а 3-месячных векселей — на уровне 4,25%, по данным ежедневной кривой доходности Министерства финансов США. Более крутая кривая и более высокие краткосрочные доходности на бумаге выгодны для доходности активов банка. Обратная сторона — стоимость депозитов: если клиенты продолжат переводить деньги в более доходные продукты, выигрыш в марже сократится. Любые комментарии о цене депозитов и динамике остатков важны не меньше, чем заголовочная цифра NII.
Инвестбанкинг и Markets: что менеджмент уже сказал
15 сентября на конференции Barclays Global Financial Services Conference сопрезидент Даг Петно (Doug Petno) сказал, что JPMorgan ожидает в третьем квартале роста и комиссий инвестбанкинга, и выручки подразделения Markets (торговые операции) год к году на величину от середины до верхней части второго десятка процентов, тогда как совокупная выручка снизится относительно второго квартала из-за обычной сезонности.
База известна. В третьем квартале 2025 года комиссии инвестбанкинга составили $2,6 млрд, а выручка Markets — $8,9 млрд, из них $5,6 млрд пришлось на инструменты с фиксированной доходностью и $3,3 млрд — на акции. Рост на 15–19% даёт комиссии инвестбанкинга примерно $3,0–3,1 млрд, а Markets — примерно $10,2–10,6 млрд. Во втором квартале комиссии инвестбанкинга выросли на 30% — Даймон назвал это самым высоким уровнем с 2021 года, — а выручка Markets увеличилась на 35%, до $12,1 млрд, при росте в акциях на 86%.
Результат у верхней границы диапазона Петно подтвердит, что описанный им поток сделок сохранился до конца квартала. Результат ниже «середины второго десятка» рынок прочтёт как признак того, что всплеск второго квартала забрал бизнес из будущих периодов, — и тогда поквартальное снижение может оказаться глубже, чем закладывает консенсус.
Кредитное качество, капитал и обратный выкуп акций
Кредитное качество проблемой не было. Чистые списания во втором квартале составили $2,4 млрд, на $44 млн меньше, чем годом ранее, а уровень списаний Card Services — 3,34% при годовом прогнозе около 3,2%. Резервы под потери составили $2,5 млрд. Любое доначисление резервов, связанное с макропрогнозом, рынок перенесёт на весь сектор.
Капитал — второй рычаг. Коэффициент CET1 на конец июня составлял 14,1%, рентабельность материального собственного капитала (RoTCE) — 29% по отчёту и 23% без учёта разовой прибыли, а чистый обратный выкуп акций за квартал составил $6,2 млрд. Материальная балансовая стоимость на акцию — $113,35, рост на 10% год к году. JPMorgan заявлял о намерении повысить квартальный дивиденд до $1,65 начиная с третьего квартала. При столь высоком CET1 аналитики спросят, почему обратный выкуп акций не больше, и ответ обычно сводится к мнению Даймона, что акция дорога относительно балансовой стоимости.
Даймон об экономике и вопрос преемника
В июле Даймон заявил, что экономика США «в этом году продемонстрировала заметную устойчивость благодаря более сильным инвестициям бизнеса и найму», но предупредил, что «ряд рисков смещается под поверхностью, как тектонические плиты», включая геополитическую напряжённость и войны, устойчивую инфляцию, крупные бюджетные дефициты и высокие цены активов. С тех пор доходности длинных облигаций поднялись выше 5%, а ФРС пошла на повышение. Его формулировки во вторник — самое близкое, что есть у рынка, к взгляду кредитных комитетов крупных банков.
Вопрос преемника — вторая линия. 25 июня JPMorgan назначил сопрезидентами Дага Петно и Троя Рорбо (Troy Rohrbaugh): Петно стал единоличным CEO Commercial & Investment Bank, а Рорбо перешёл руководить Consumer & Community Banking. Марианна Лейк (Marianne Lake), которую долго считали фаворитом, уходит на пенсию в конце года. 70-летний Даймон назвал это «важным шагом в продуманном процессе планирования преемственности, который ведёт наш совет директоров». Дата не названа; источник, на которого ссылается Reuters, допускает, что Даймон может остаться CEO ещё примерно на три года. Любые новые детали о сроках будут важнее для мультипликатора акции, чем любой отдельный квартал.
Как акция пришла к текущему уровню, и сценарии
В день отчёта за второй квартал, 14 июля, JPMorgan вырос на 2,5% и закрылся на уровне $342,89. Затем акция достигла пика в августе и откатилась вместе со всем сектором: с закрытия 15 сентября по 9 октября она потеряла 5,5%, а индекс KBW Bank — 7,2%. Так сектор отреагировал на повышение ФРС.
По оценке аналитика Руслана Аверина, реакцию определят три строки:
- Прогноз NII. Повышение выше $105,5 млрд или прямое заявление о том, что более высокая кривая поможет в 2027 году, поддержит акцию. Снижение прогноза будет сигналом того, что стоимость депозитов съедает выигрыш от роста доходностей.
- Комиссии инвестбанкинга против $3,0–3,1 млрд. Верхняя граница диапазона Петно сохраняет в силе историю о «повторном открытии рынков капитала».
- Прогноз расходов около $107,5 млрд. Дальнейшее повышение без соответствующего повышения прогноза выручки рынок прочтёт как давление на маржу.
Если все три строки совпадут с ожиданиями, я жду сдержанного движения: акция уже торгуется на консенсусе, который закладывает рост EPS на 17%. Асимметричный сценарий — снижение прогноза NII в сочетании с осторожным Даймоном, потому что сектор уже показал, что распродаётся на росте доходностей.
Читайте также: выводы из отчётов крупнейших банков за II квартал 2026, повышение ФРС 16 сентября до 3,75–4,00% и доходность 10-летних казначейских облигаций на уровне 5%.