Американский рынок акций вошёл в промежуточные выборы в Конгресс США на минусе: в пятницу, 30 октября, S&P 500 упал на 1,82% до 7 580,07 пункта, а Dow Jones Industrial Average потерял 572,25 пункта, или 1,09%, до 51 770,31, по данным Yahoo Finance. Во вторник, 3 ноября, американцы избирают всех 435 членов Палаты представителей и 35 сенаторов, а рынки прогнозов Polymarket и Kalshi оценивали вероятность контроля Демократической партии над Палатой представителей в 93% и 92% соответственно — по данным трекера Action Network на понедельник, 2 ноября.
По оценке финансового аналитика Руслана Аверина, рынок уже заложил в цены смену большинства в Палате представителей, а открытым вопросом считает Сенат. Поэтому главным источником сюрприза для акций, доллара и казначейских облигаций в среду, 4 ноября, станет итог по Сенату, а не по Палате представителей.
Расклад в цифрах на закрытие пятницы, 30 октября:
- S&P 500: 7 580,07 — минус 0,6% за неделю и 0,9% за октябрь, но всё ещё плюс 10,7% с конца 2025 года.
- Nasdaq Composite: 25 437,00 — минус 2,86% за день и 5,3% за октябрь.
- Доходность 10-летних казначейских облигаций: 4,94% против 5,24% на 1 октября, по кривой доходности Казначейства США (par yield curve).
- Индекс доллара (DXY): 101,88 — плюс 0,4% за октябрь, по данным ICE через Yahoo Finance.
- VIX: 19,42 против 17,20 в четверг, 29 октября, по данным Cboe через Yahoo Finance.
Что решается во вторник, 3 ноября
Республиканская партия контролирует Сенат с перевесом 53–47, поэтому Демократической партии для большинства нужен чистый прирост в четыре места, по данным трекера рынков прогнозов Covers. В Палате представителей Демократической партии «нужен чистый прирост всего в три места», отмечал Совет по международным отношениям (Council on Foreign Relations) 13 октября. Из 35 разыгрываемых мест в Сенате Республиканская партия защищает 22.
Прогнозисты сходятся в оценке Палаты представителей и расходятся по Сенату:
- Cook Political Report: Демократическая партия — «безусловный фаворит» в Палате представителей с прогнозом 227–237 мест, сообщал News 9 со ссылкой на обновление Cook от 23 октября. Cook относит семь сенатских гонок к категории равных шансов (toss-up): шесть мест, которые сейчас у Республиканской партии (Аляска, Айова, Канзас, Мэн, Огайо и Техас), и Мичиган, где место за Демократической партией.
- Decision Desk HQ: 80% вероятности большинства Демократической партии в Палате представителей с 238 местами и 60% — в Сенате с 52 местами, по обновлению от 29 октября, которое приводит Action Network.
- Рынки прогнозов: 68% за Демократическую партию в Сенате и на Polymarket, и на Kalshi, по данным Action Network.
История указывает в ту же сторону. На последних 23 промежуточных выборах партия президента теряла в среднем 27 мест в Палате представителей и три места в Сенате, по данным Capital Group.
Как рынки подошли к голосованию
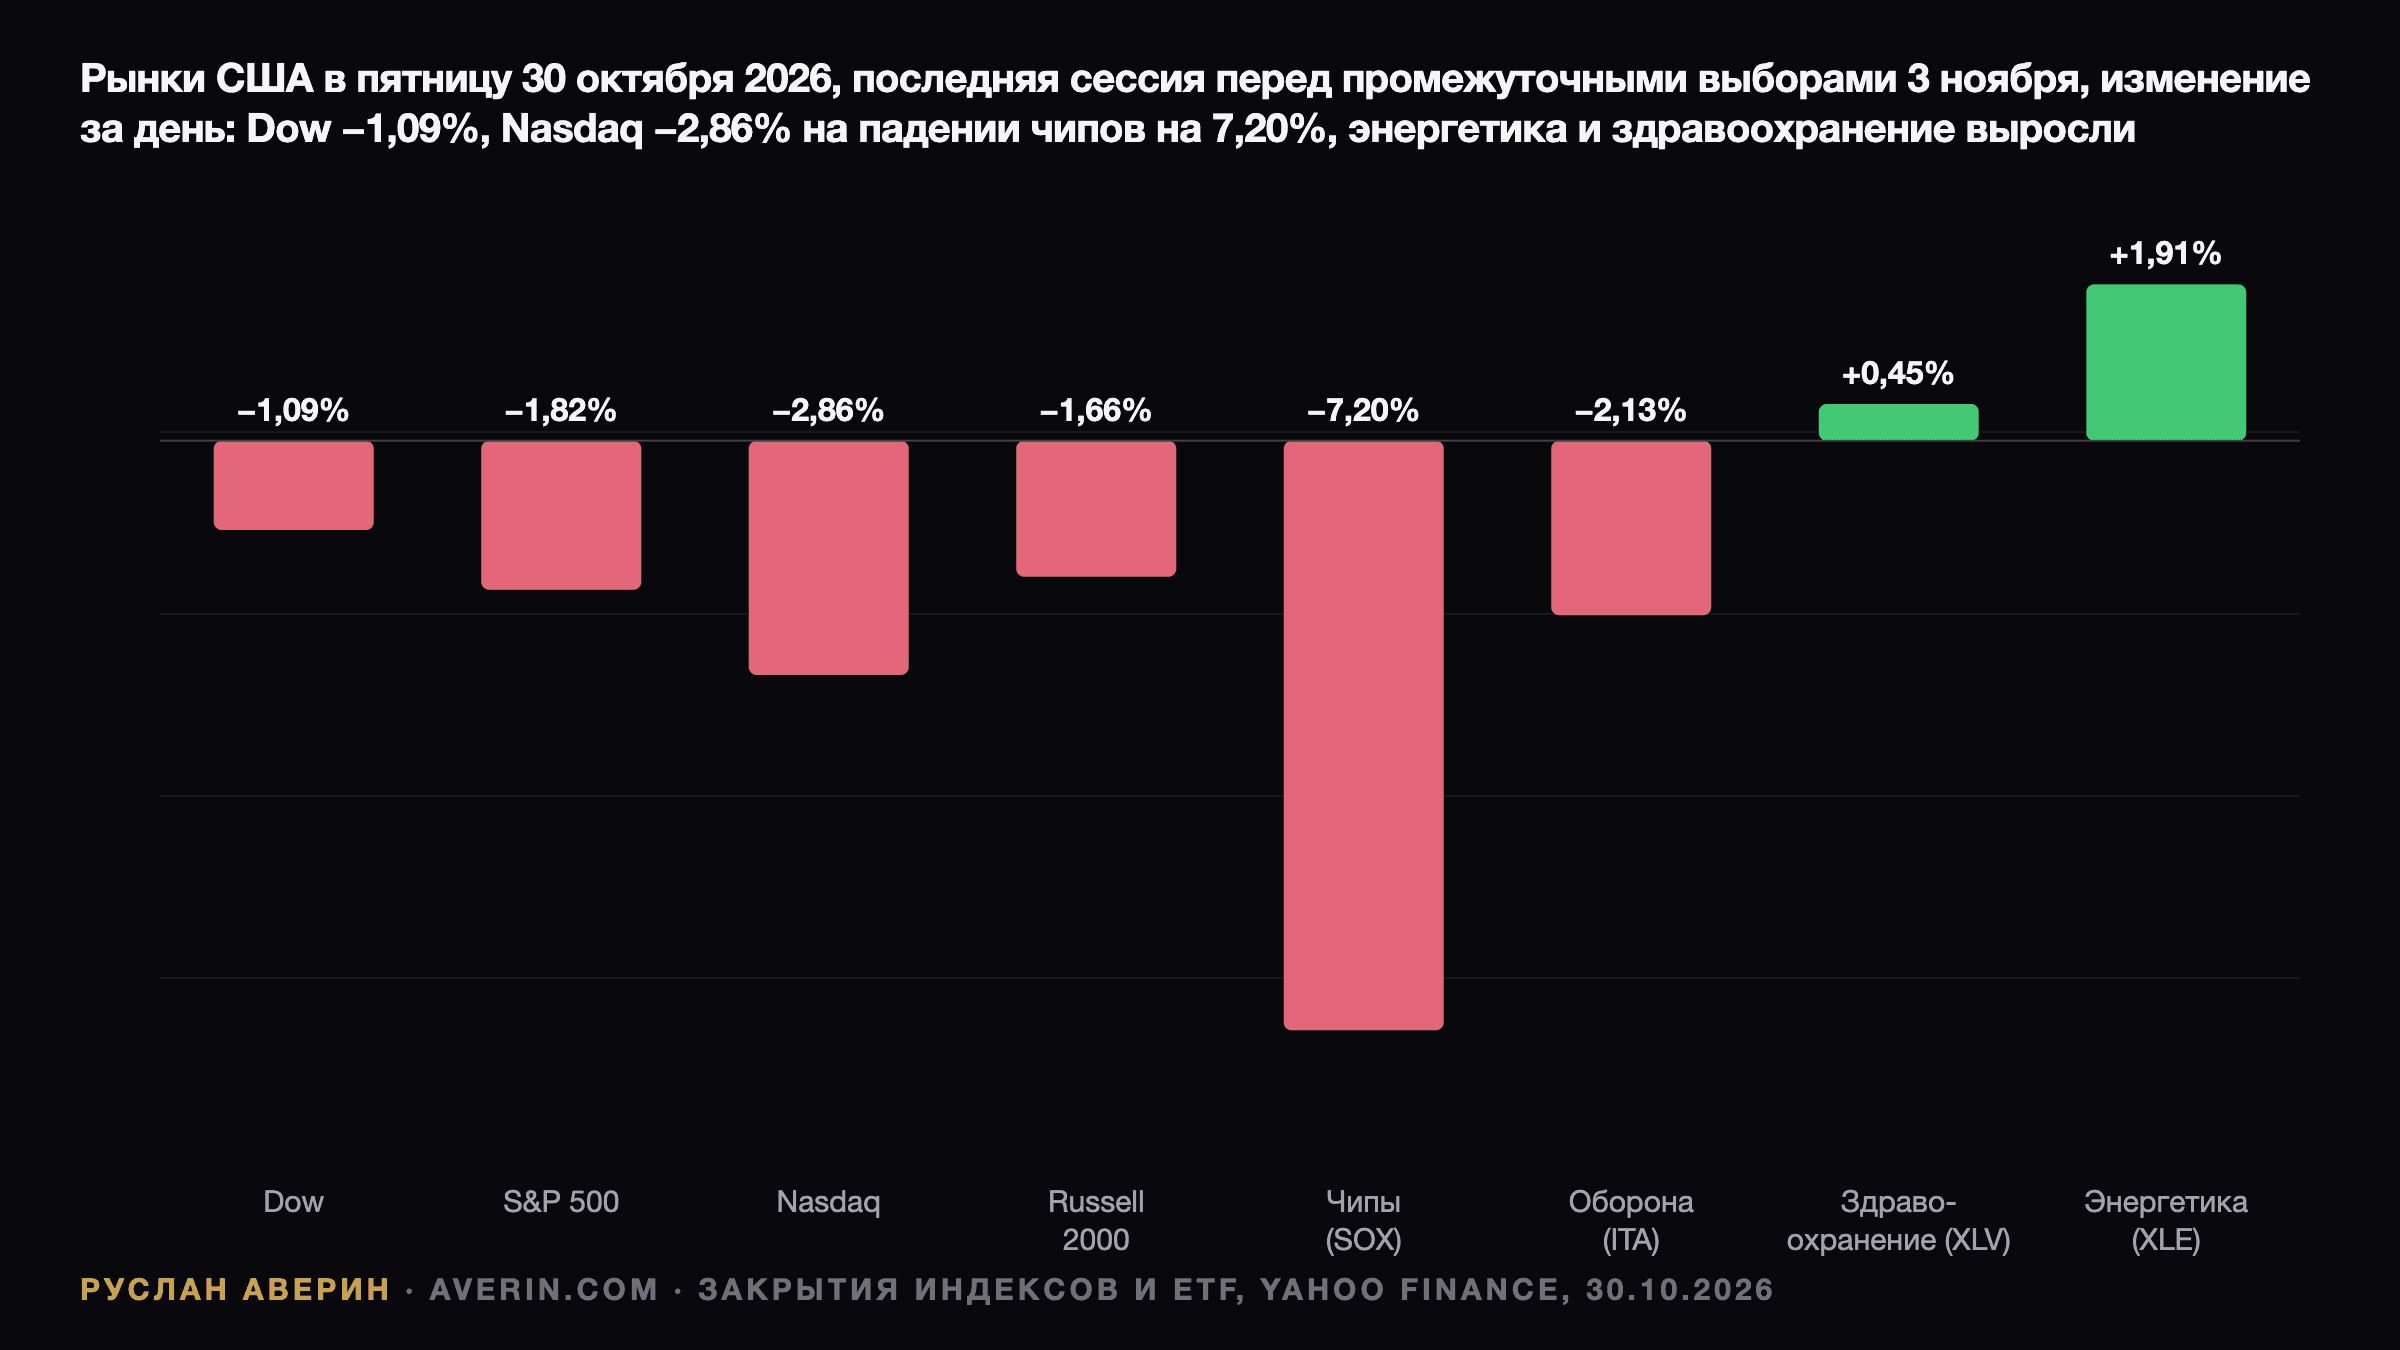
Последняя сессия перед выборами прошла не под знаком политики. Intel подешевела на 28,58% до $65,76 после прогноза на четвёртый квартал, AMD потеряла 10,88%, Nvidia — 4,22%, а Philadelphia Semiconductor Index упал на 7,20%, по данным Yahoo Finance. Энергетика (XLE, +1,91%) и здравоохранение (XLV, +0,45%) выросли. Итоги недели — в материале о худшей неделе Nasdaq в октябре.
Для прочтения итогов выборов важны два момента. Во-первых, казначейские облигации подорожали, а не подешевели: доходность 2-летних бумаг снизилась до 4,56%, 10-летних — до 4,94%, по данным Казначейства США. Рынок облигаций не закладывает бюджетного шока от нового Конгресса. Во-вторых, VIX на уровне 19,42 повышен, но далёк от паники: рынок хеджирует событие, а не готовится к удару.
Доллар стоит на месте. DXY на уровне 101,88 близок к тому, с чего начинался октябрь: 28 октября ФРС сохранила целевой диапазон на уровне 3,75–4,00%, а председатель ФРС Кевин Уорш (Kevin Warsh) не стал давать ориентиров на декабрь. О фоне по ставкам — в материале о том, что означает Уорш во главе ФРС для ставок.
Что говорит история об акциях после промежуточных выборов
Анализ Capital Group по данным за 1930–2025 годы показывает: год промежуточных выборов обычно слабый, а следующий за ним — сильный:
- Средняя совокупная доходность S&P 500 в годы промежуточных выборов составляла 4,7% против 9,5% в остальные годы.
- С 1970 года медианное стандартное отклонение доходности в годы промежуточных выборов составляло почти 16% против 13% во все остальные годы.
- С 1950 года средняя доходность за год после промежуточных выборов составляла 15,4% — почти вдвое больше, чем в другие годы за сопоставимый период.
Capital Group также пришла к выводу, что с 1933 года рынки в среднем давали двузначную доходность и при однопартийном контроле, и при разделённом Конгрессе, и при Конгрессе под контролем оппозиции. Наши аналитики видят в этом предостережение против торговли по партийному признаку. В 2026 году картина иная: S&P 500 вырос на 10,7% с начала года, а не стоит на месте, так что часть обычного послевыборного облегчения, возможно, уже в цене.
Три сценария для Конгресса
Цены рынков прогнозов указывают, что самый вероятный отдельный исход — победа Демократической партии в обеих палатах, главная альтернатива — разделённый Конгресс (Палата представителей за Демократической партией, Сенат за Республиканской), а сохранение Республиканской партией контроля над обеими палатами — хвостовой риск. Карта сценариев команды:
| Сценарий | Оценка рынка | Политический курс | Сектора в фокусе | Доллар и казначейские облигации |
|---|---|---|---|---|
| Палата представителей и Сенат за Демократической партией | Самый вероятный (Сенат 68%) | Вето ограничивает новые законы; Конгресс получает рычаги в вопросах расходов, тарифов и утверждения кандидатур | Здравоохранение (цены на лекарства), оборонный бюджет, надзор за энергетикой | Мало изменений; чуть ниже бюджетная премия |
| Разделённый Конгресс | Главная альтернатива | Законодательный тупик; тарифы остаются за Белым домом; Сенат продолжает утверждать кандидатуры | Импортёры, зависящие от тарифов, оборона | Статус-кво; движение определяют ФРС и нефть |
| Палата представителей и Сенат за Республиканской партией | Хвостовой риск (Палата представителей 7–8%) | Пространство для нового налогового или бюджетного закона | Оборона, энергетика, банки | Главный сюрприз: выше срочная премия, крепче доллар |
Важны три оговорки. Президент сохраняет право вето в любом сценарии, поэтому Конгресс под контролем Демократической партии в основном меняет то, что не будет принято, а также надзор и бюджетный процесс. От контроля над Сенатом зависит утверждение кандидатур, включая членов Совета управляющих ФРС. И самую сильную реакцию рынка обычно вызывает наименее ожидаемый исход — здесь это сохранение контроля Республиканской партией.
Почему за выборами следит Украина
Новый Конгресс будет контролировать голосования по любой дальнейшей помощи США в сфере безопасности, санкционному законодательству и бюджетным статьям для Украины, поэтому от его состава зависит предсказуемость этой поддержки. Прогноз Национального банка Украины от 29 октября предполагает около $50 млрд прямой бюджетной поддержки и более $32 млрд по оборонному компоненту кредита Ukraine Support Loan в 2026 году, в основном от ЕС и МВФ.
Для гривны канал влияния — прежде всего доллар. НБУ установил официальный курс на 2 ноября на уровне 45,3526 грн за доллар и держит учётную ставку НБУ на уровне 16,5%. Укрепление доллара после неожиданного итога ослабит евро, а вместе с ним снизит цену евро в гривне. Подробнее о перспективах — в прогнозе курса доллара в Украине.
За чем следить дальше
- Вторник, 3 ноября, вечер по восточному времени США (ET): первые результаты; итоги в напряжённых сенатских гонках могут объявить лишь через несколько дней.
- Среда, 4 ноября: первая полная сессия после голосования; самый чистый сигнал дадут доходности казначейских облигаций и DXY.
- Четверг, 5 ноября: Инфляционный отчёт НБУ.
- Пятница, 6 ноября: отчёт о рынке труда США за октябрь; вторник, 10 ноября: индекс потребительских цен (CPI) за октябрь, по данным Бюро статистики труда США (BLS).
- 9 декабря: следующее решение ФРС.
- 3 января 2027 года: присяга нового Конгресса.
Читайте также: худшая неделя Nasdaq в октябре, что означает Кевин Уорш во главе ФРС для ставок и повышение ставки НБУ до 16,5% и паузы ФРС и ЕЦБ.