ASML звітує за третій квартал 2026 року до відкриття торгів у середу, 14 жовтня, ще до початку сесії на Euronext Amsterdam; дзвінок з інвесторами — о 15:00 CET (9:00 за Нью-Йорком). Це перший великий звіт виробників обладнання для чипів у цьому сезоні й третій квартал поспіль без даних про замовлення, тож інвестори судитимуть про ASML майже виключно за прогнозом компанії.
Акції підходять до звіту сильними, але нижче максимумів. На Nasdaq (NASDAQ:ASML) у понеділок, 12 жовтня, вони закрилися на $1 750,24 — мінус 1,7% за день і плюс 63,6% до закриття кінця 2025 року на рівні $1 069,86. В Амстердамі (ASML.AS) того ж дня закриття — €1 575,80, зростання на 71,0% від €921,40 наприкінці 2025 року. Різницю між двома цифрами пояснює євро, який цього року послабився щодо долара. Обидва котирування нижче рекордних закриттів 30 червня: $1 989,44 і €1 721,40.
Оновлення, 15 жовтня 2026: результати
ASML відзвітувала в середу 14 жовтня: загальна чиста виручка €11,66 млрд, валова маржа 57,5%, чистий прибуток €4,96 млрд, або €12,95 на акцію. Виручка збіглася з консенсус-прогнозом, маржа перевищила прогноз компанії 55–57%, а прибуток на акцію включає дохід €509,7 млн від частки в Mistral AI (близько €1,33 на акцію до податків).
| Показник | Консенсус-прогноз | Факт |
|---|---|---|
| Чиста виручка | €11,6–11,8 млрд (TradingKey); €11,71 млрд (Visible Alpha) | €11,66 млрд |
| Прибуток на акцію | €10,87 (Visible Alpha); $12,47 (Zacks) | €12,95 |
| Валова маржа | 55–57% (прогноз компанії) | 57,5% |
| Прогноз виручки на 4-й квартал | ~€14,4 млрд (випливає з річного діапазону) | €14,2–15,2 млрд |
| Китай, частка продажів систем | помітно нижче 20% (базовий сценарій превʼю) | 23% |
Чотири лінії з превʼю:
- 4-й квартал. Середина прогнозу €14,7 млрд вища за розрахункові €14,4 млрд, але річний прогноз лише звужено до €44–45 млрд.
- Маржа. Близько 57% у прогнозі на 4-й квартал, але перевищення в 3-му кварталі дали €3,3 млрд від сервісу та апгрейдів, приблизно на €400 млн вище плану. Продажі систем EUV склали €4,1 млрд: 17 машин, включно з однією High-NA.
- 2027 рік. Даних про замовлення досі немає. Крістоф Фуке (Christophe Fouquet): «тепер ми очікуємо, що наша пропозиція в нинішньому плані і на 2027, і на 2028 рік не покриє повністю попит наших клієнтів» та «деякі клієнти виявляють інтерес до розміщення в нас замовлень на 2029 і навіть 2030 рік». Довгострокові зобовʼязання, де обліковуються аванси клієнтів і які фінансовий директор назвав «цікавим індикатором» надходження замовлень, зросли з €6,2 млрд до €12,0 млрд.
- Китай. 23% продажів систем проти 14% у 2-му кварталі; як і раніше, близько 20% виручки 2026 року.
Акції. В Амстердамі ASML закрилася 14 жовтня на €1 528,20, зростання на 1,2% порівняно з €1 509,60. На Nasdaq — на $1 650,00, падіння на 3,9% від $1 717,76: акції виробників обладнання для чипів розпродавали вже після закриття Амстердама. У четвер Амстердам наздогнав: близько €1 440 о 10:30 CET, падіння на 5,8% (усередині дня).
Що це змінює. Я читаю це як найсильніше формулювання про замовлення, можливе без цифри, — і реакцію, про яку попереджало превʼю: сильний квартал, немає підвищення вище €45 млрд, акція з початку року зросла приблизно на 54% у доларах. Щодо 2027 року питання тепер у потужностях і ціні, а не в попиті; прогноз маржі на 2027 рік — у січні.
Що ASML прогнозувала в липні
15 липня ASML дала прогноз на третій квартал: загальна чиста виручка €11,0–12,0 млрд і валова маржа 55–57%, виручка Installed Base Management (обслуговування та апгрейди) — близько €2,9 млрд, витрати на R&D — близько €1,2 млрд, SG&A — близько €0,4 млрд. Прогноз на весь 2026 рік компанія підвищила до €43–45 млрд виручки за валової маржі 54–56%.
Це було вже третє підвищення за рік. У січні діапазон становив €34–39 млрд, у квітні — €36–40 млрд, у липні — €43–45 млрд. База минулого року низька: у третьому кварталі 2025 року ASML мала €7,5 млрд виручки, валову маржу 51,6% і EPS €5,49. Середина прогнозу, €11,5 млрд, означає зростання приблизно на 53% рік до року.
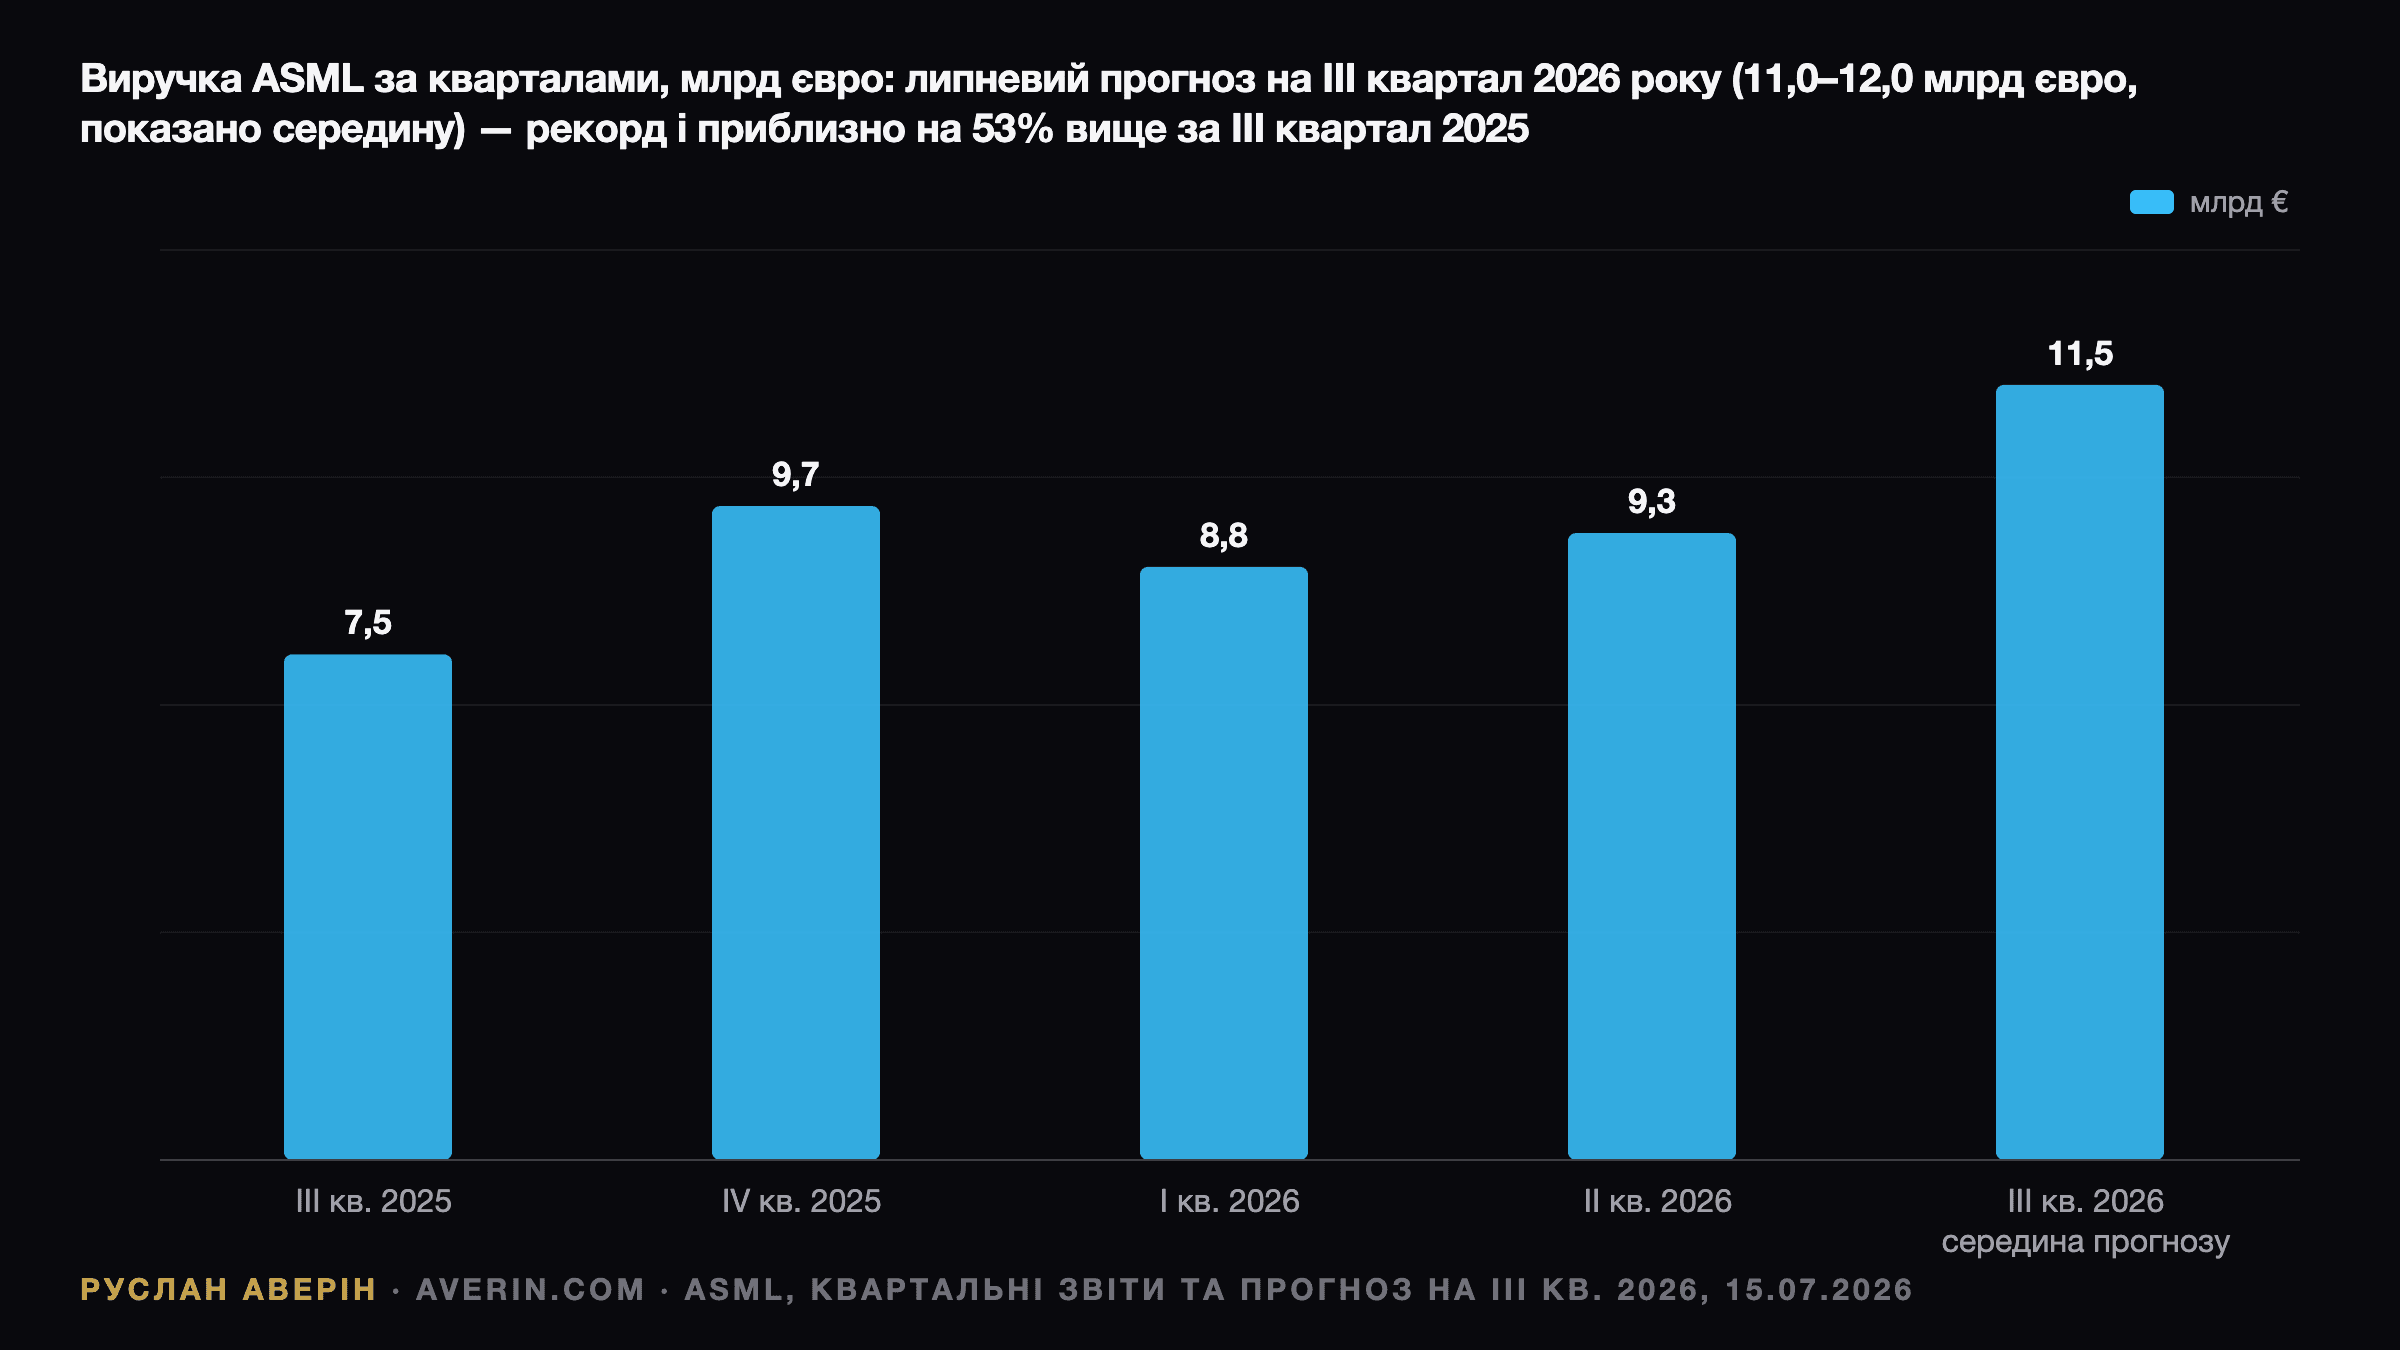
Річний діапазон дещо говорить і про четвертий квартал. Виручка першого півріччя склала €18,1 млрд (€8,8 млрд плюс €9,3 млрд). За середини в €44 млрд другому півріччю потрібно €25,9 млрд, і якщо третій квартал дасть €11,5 млрд, очікуваний четвертий квартал — близько €14,4 млрд, рекорд із великим відривом.
Чого чекає консенсус-прогноз
Консенсус-прогноз Zacks у доларах: виручка $13,18 млрд і EPS $12,47 на акцію (одна акція на Nasdaq дорівнює одній звичайній акції). У превʼю TradingKey консенсус щодо виручки — €11,6–11,8 млрд, у верхній половині прогнозного діапазону. Zacks також зазначає, що оцінки прибутку на 2026 і 2027 роки за останні 60 днів знизилися, тож планка щодо виручки висока, але не зростає.
Останнім часом ASML має звичку перевершувати власний діапазон. У другому кварталі виручка €9,3 млрд перевищила прогноз €8,4–9,0 млрд, а валова маржа 54,0% — прогноз 51–52%. Фінансовий директор сказав, що виручка від обслуговування та апгрейдів виявилася приблизно на €300 млн вищою за план. Третій квартал на рівні €12,0 млрд або вище з маржею 57% повторив би цю картину; звіт біля €11,0 млрд опинився б помітно нижче консенсус-прогнозу.
Замовлення: цифра, яку ASML більше не дає
З 2026 року ASML припинила публікувати квартальні чисті замовлення (net bookings), пояснюючи це тим, що замовлення надходять нерівномірно, а прогноз компанії — кращий індикатор. Останні цифри були сильними: чисті замовлення в четвертому кварталі 2025 року склали рекордні €13,2 млрд, з них €7,4 млрд — EUV, а портфель замовлень на кінець 2025 року — €38,8 млрд. Роком раніше, у третьому кварталі 2025 року, замовлення склали €5,4 млрд, з них €3,6 млрд — EUV.
Відтоді менеджмент описує надходження замовлень лише словами: «дуже сильне» у квітні, «надзвичайно сильне в першому півріччі» в липні. Тож про замовлення в середу доведеться судити за трьома непрямими ознаками.
Перша — потужності 2027 року. ASML планує відвантажити близько 65 систем low-NA EUV у 2026 році й наростити ці потужності на 30% у 2027-му, приблизно до 85 машин. У липні фінансовий директор сказав, що портфель замовлень на 2027 рік близький до повного покриття. Я б стежив, чи перетвориться слово «покритий» на «повністю завантажений».
Друга — 2028 рік. ASML «вивчає» ще одне збільшення потужностей EUV і DUV immersion на 30% до 2028 року. Фінансовий директор сказав, що замовлень під цей сценарій поки немає. Будь-яке тверде зобовʼязання стало б найближчим аналогом сюрпризу щодо замовлень у цьому кварталі.
Третя — High-NA. ASML продавала по 16 систем EUV у кожному з перших двох кварталів, а виручка від систем EUV у другому кварталі в €3,8 млрд включала одну машину High-NA. Intel Foundry кваліфікувала High-NA на окремих шарах продуктів 18A, а 8 вересня ASML і TSMC оголосили про спільну ініціативу щодо великоформатних фотомасок для High-NA EUV. Те, що ASML тепер розповість про плани TSMC із впровадження High-NA, важливіше за будь-яку окрему поставку.
Памʼять, Корея і цикл капвитрат на ШІ
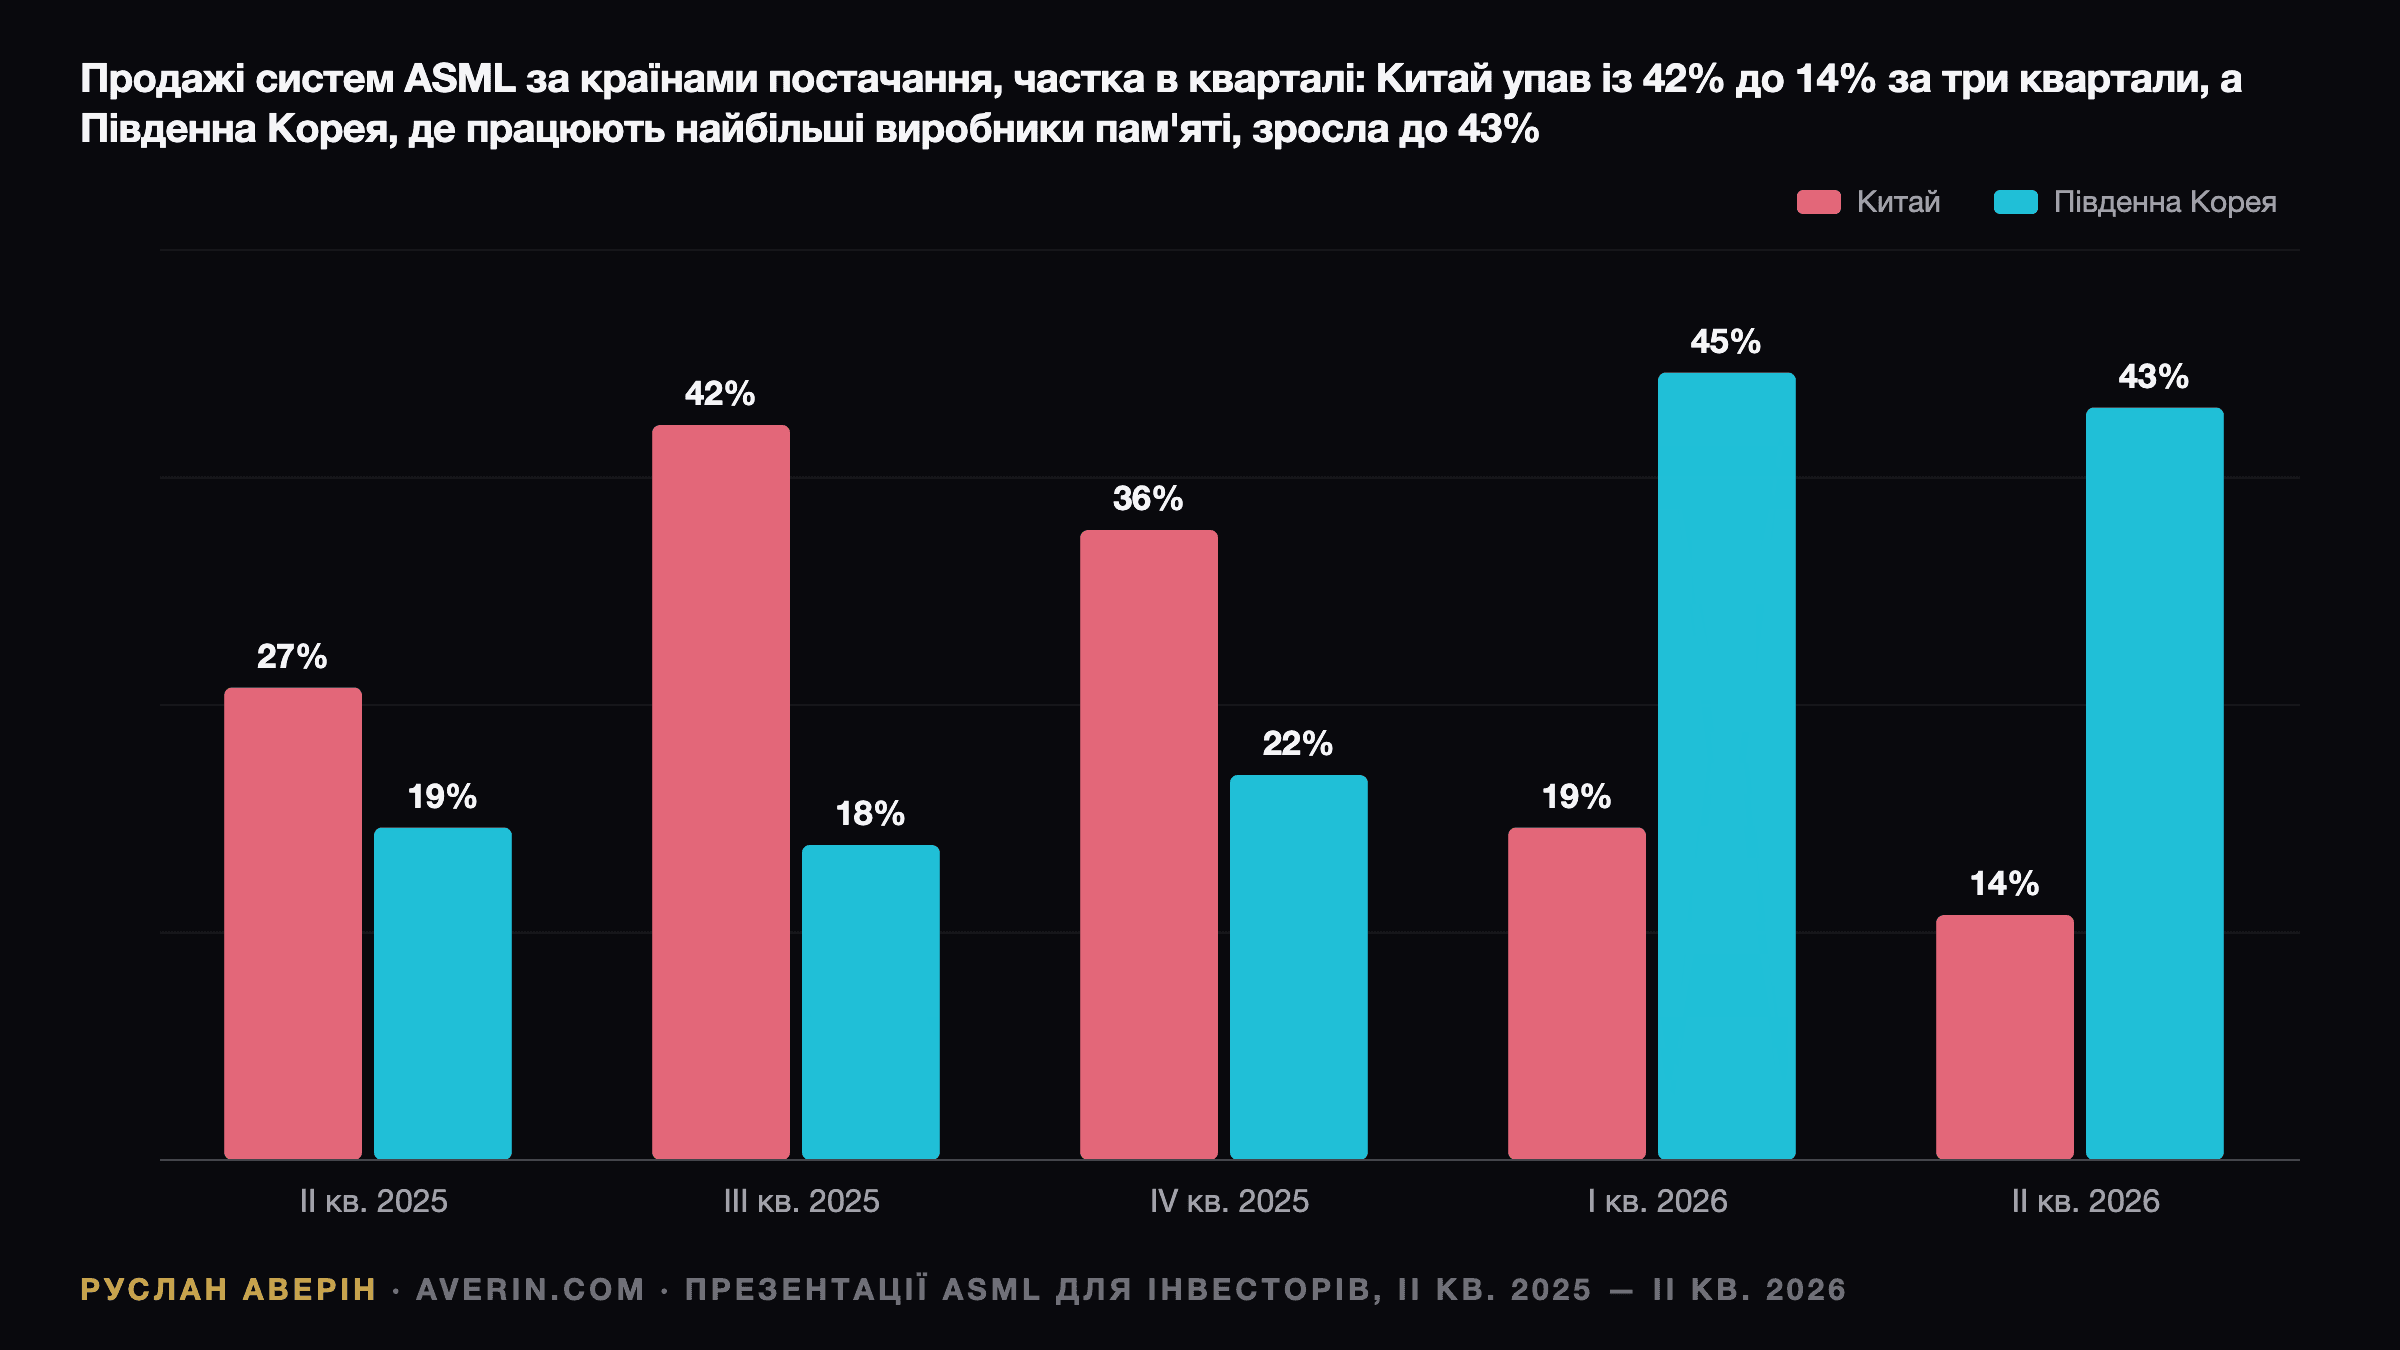
Попит іде від памʼяті не менше, ніж від логіки. У другому кварталі на памʼять припало 49% із €6,6 млрд чистої виручки від систем, на логіку — 51%. За місцем відвантаження Південна Корея зайняла 43%, Тайвань — 30%. За підсумками року ASML очікує зростання виручки від систем для памʼяті більш ніж на 75%, для передової логіки — більш ніж на 25%, виручки від систем EUV — більш ніж на 45%, а від встановленої бази — більш ніж на 30%.
Цифри клієнтів це підтверджують. TSMC звітувала про виручку за другий квартал у $40,20 млрд (плюс 33,7% у доларах), дала прогноз на третій квартал $44,6–45,8 млрд і повідомила про виручку за вересень у NT$511,86 млрд — зростання на 54,6% рік до року. Частка Південної Кореї в 43% вказує на те, що Samsung і SK hynix нарощують потужності DRAM, включно з памʼяттю з високою пропускною здатністю для ШІ-прискорювачів.
Китай і експортний контроль
Китай — рядок, який змінився найсильніше. Його частка в чистій виручці ASML від систем знизилася з 42% у третьому кварталі 2025 року до 36% у четвертому, 19% у першому кварталі 2026 року і 14% у другому. У жовтні 2025 року ASML попередила, що продажі в Китай у 2026 році значно скоротяться; у липні фінансовий директор сказав, що Китай дасть близько 20% загальної чистої виручки 2026 року, і ця цифра включає обслуговування.
Відкритий ризик — політика. У квітні ASML заявила, що ширина її прогнозу на 2026 рік враховує «можливі підсумки поточних обговорень експортного контролю». 26 вересня Center for Technology & Statecraft нарахував 343 системи immersion DUV на фабриках, що належать китайським компаніям, близько 270 з них — NXT:1980i від ASML, і закликав посилити експортні правила. Обмеження на обслуговування цієї встановленої бази вдарило б по високомаржинальному сервісному напряму, а не лише по продажах нових машин.
Як акції дійшли до цього рівня
На Nasdaq ASML зросла на 2,2% у день звіту за другий квартал, закрившись 15 липня на $1 815,27, а 29 липня впала до $1 550,69. 15 вересня акції закрилися на $1 591,48 і до 2 жовтня зросли на 17,3%, до $1 867,31, після чого втратили 6,3% за наступні шість сесій до закриття понеділка. В Амстердамі акції знизилися на 4,9% — з €1 656,20 5 жовтня до €1 575,80.
Рядки, які визначать реакцію
На думку аналітика Руслана Аверіна, рух у середу визначать чотири рядки:
- Прогноз на четвертий квартал проти очікуваних €14,4 млрд. Підвищення річного діапазону понад €45 млрд підтвердить, що портфель замовлень перетворюється на виручку.
- Валова маржа. Третій квартал на рівні 57% і прогноз на четвертий на тому ж рівні показали б, що маржу піднімає обсяг EUV, а не разові сервісні надходження.
- Формулювання щодо 2027 року. «Повністю покриті» потужності EUV і будь-яке замовлення під розширення 2028 року. Без цифри замовлень це і є сигнал щодо замовлень.
- Китай. Частка помітно нижче 20% виручки від систем без нових втрат через експортний контроль тепер базовий сценарій; усе, що гірше, зріже оцінки на 2027 рік.
Якщо квартал припаде на верхню половину прогнозу, річний діапазон збережеться на €43–45 млрд, а 2027 рік буде описано лише якісно, я б очікував стриманої або негативної реакції: акції зросли на 64% з початку року в доларах, а консенсус-прогноз уже близько €11,7 млрд. Позитивному сценарію потрібні підвищення прогнозу і тверда заява щодо 2027 року. Негативний сценарій звичний для виробників обладнання: сильний квартал у парі з розмовами про 2027-й як піковий рік.
Читайте також: серпневий розпродаж акцій чипмейкерів на тлі рекордних цін на памʼять, вересневий страх уповільнення ШІ та акції чипмейкерів і червневі продажі TSMC та попит на ШІ.