Progressive звітує за вересень і третій квартал 2026 року до відкриття торгів у середу 14 жовтня — цю дату компанія сама назвала в серпневому релізі. У понеділок 12 жовтня акції закрилися на $220,28. Це на 3,3% нижче за останнє закриття 2025 року, $227,72, але порівняння цін спотворює картину: 2 січня папір пройшов екс-дивідендну дату за річним дивідендом $13,50 плюс регулярними $0,10. З урахуванням $13,90 дивідендів, виплачених у 2026 році, акціонери з початку року в плюсі приблизно на 3%.
Progressive вирізняється серед великих страховиків тим, що дві третини кварталу вже відомі: компанія публікує результати щомісяця. Тож питання на середу вужче, ніж у банку: яким був вересень і що квартал говорить про баланс між зростанням і маржею.
Оновлення, 15 жовтня 2026: результати
Progressive відзвітувала 14 жовтня, як і планувалося. EPS за GAAP за третій квартал — $4,37 проти $4,45 роком раніше, на цент нижче консенсус-прогнозу $4,38. Це порівняння вводить в оману: консенсус-прогноз не враховує реалізовані інвестиційні результати, а в кварталі були $170 млн чистих реалізованих збитків до оподаткування, з них $231 млн припали на вересень. За моїми розрахунками, за законодавчого податку на прибуток 21% EPS без цих збитків становила б близько $4,60 — приблизно на 5% вище консенсус-прогнозу. Чисті підписані премії — $22,30 млрд, зростання на 4%, комбінований коефіцієнт збитковості за квартал — 88,7 проти 89,5.
| Показник | Консенсус-прогноз | Факт |
|---|---|---|
| EPS за III квартал | $4,38 (без реалізованого прибутку) | $4,37 за GAAP; близько $4,60 без реалізованих збитків (моя оцінка) |
| Комбінований коефіцієнт, вересень | близько 92 (планка превʼю) | 90,0 |
| Зростання премій, вересень | 5% у липні (планка превʼю) | 2% |
| Комбінований коефіцієнт Commercial Lines, вересень | 97,5 у серпні | 90,8 |
| Оцінка збитків від Ісайяса | очікувався коментар | немає |
Щодо маржі відповідь добра. Вересень — 90,0 проти 100,4 роком раніше, коли вдарили витрати $950 млн на повернення страхувальникам у Флориді, а Commercial Lines повернувся до 90,8. Щодо зростання відповідь погана. Чисті підписані премії у вересні зросли лише на 2%, особисте автострахування — лише на 1% в обох каналах, а кількість прямих автополісів знизилася до 16,85 млн з 16,88 млн наприкінці серпня. Балансова вартість на акцію опустилася до $59,51: чисті нереалізовані збитки за облігаціями за місяць зросли на $1,66 млрд.
Цитати менеджменту немає: у релізі сказано, що «компанія не має додаткових коментарів щодо результатів вересня», оцінки щодо Ісайяса теж немає. Квартальний дзвінок — 3 листопада.
Акції 14 жовтня закрилися на $213,46, на 4,2% нижче закриття 13 жовтня ($222,88); торги відкрилися на $206,97.
Що це змінює. Головним ризиком я вважав маржу, а ринок продав зростання. Падіння я читаю як ціну зниження тарифів, яке більше не купує обсяг. Якщо премії у жовтні теж будуть майже без зростання, оцінку близько 3,6 балансової вартості буде важко захищати.
Чого чекає консенсус-прогноз
Yahoo Finance показує консенсус-прогноз $4,38 на акцію від 19 аналітиків у діапазоні від $3,99 до $4,72 і виручку $22,5 млрд. У Zacks (дані наводить Nasdaq) — $4,35 від 10 аналітиків, причому за останні чотири тижні було вісім переглядів угору проти одного зниження. Обидві оцінки не враховують реалізований прибуток від інвестицій: Zacks оцінює квартал роком раніше в $4,05, тоді як звітний показник Progressive за GAAP за третій квартал 2025 року становив $4,45.
База минулого року слабка. У вересні 2025 року Progressive відобразила витрати $950 млн на повернення коштів страхувальникам (policyholder credit): очікувалося, що прибуток від особистого автострахування у Флориді за 2023–2025 роки перевищить установлений законом штату ліміт. Вересень 2025 року завершився з комбінованим коефіцієнтом збитковості 100,4, квартал — з 89,5. Будь-яке зростання звітного EPS цього року відраховується від кварталу, що ніс це навантаження.
Липень і серпень: зростання збережене, маржа тонша
Липень і серпень уже відомі. Чисті підписані премії становили $7,44 млрд у липні та $7,61 млрд у серпні — зростання на 5% і 6% рік до року. Комбінований коефіцієнт збитковості становив 86,8 у липні проти 85,3 роком раніше і 89,3 у серпні проти 83,1. EPS за GAAP — $1,65 і $1,63 проти $1,85 і $2,07 у 2025 році.
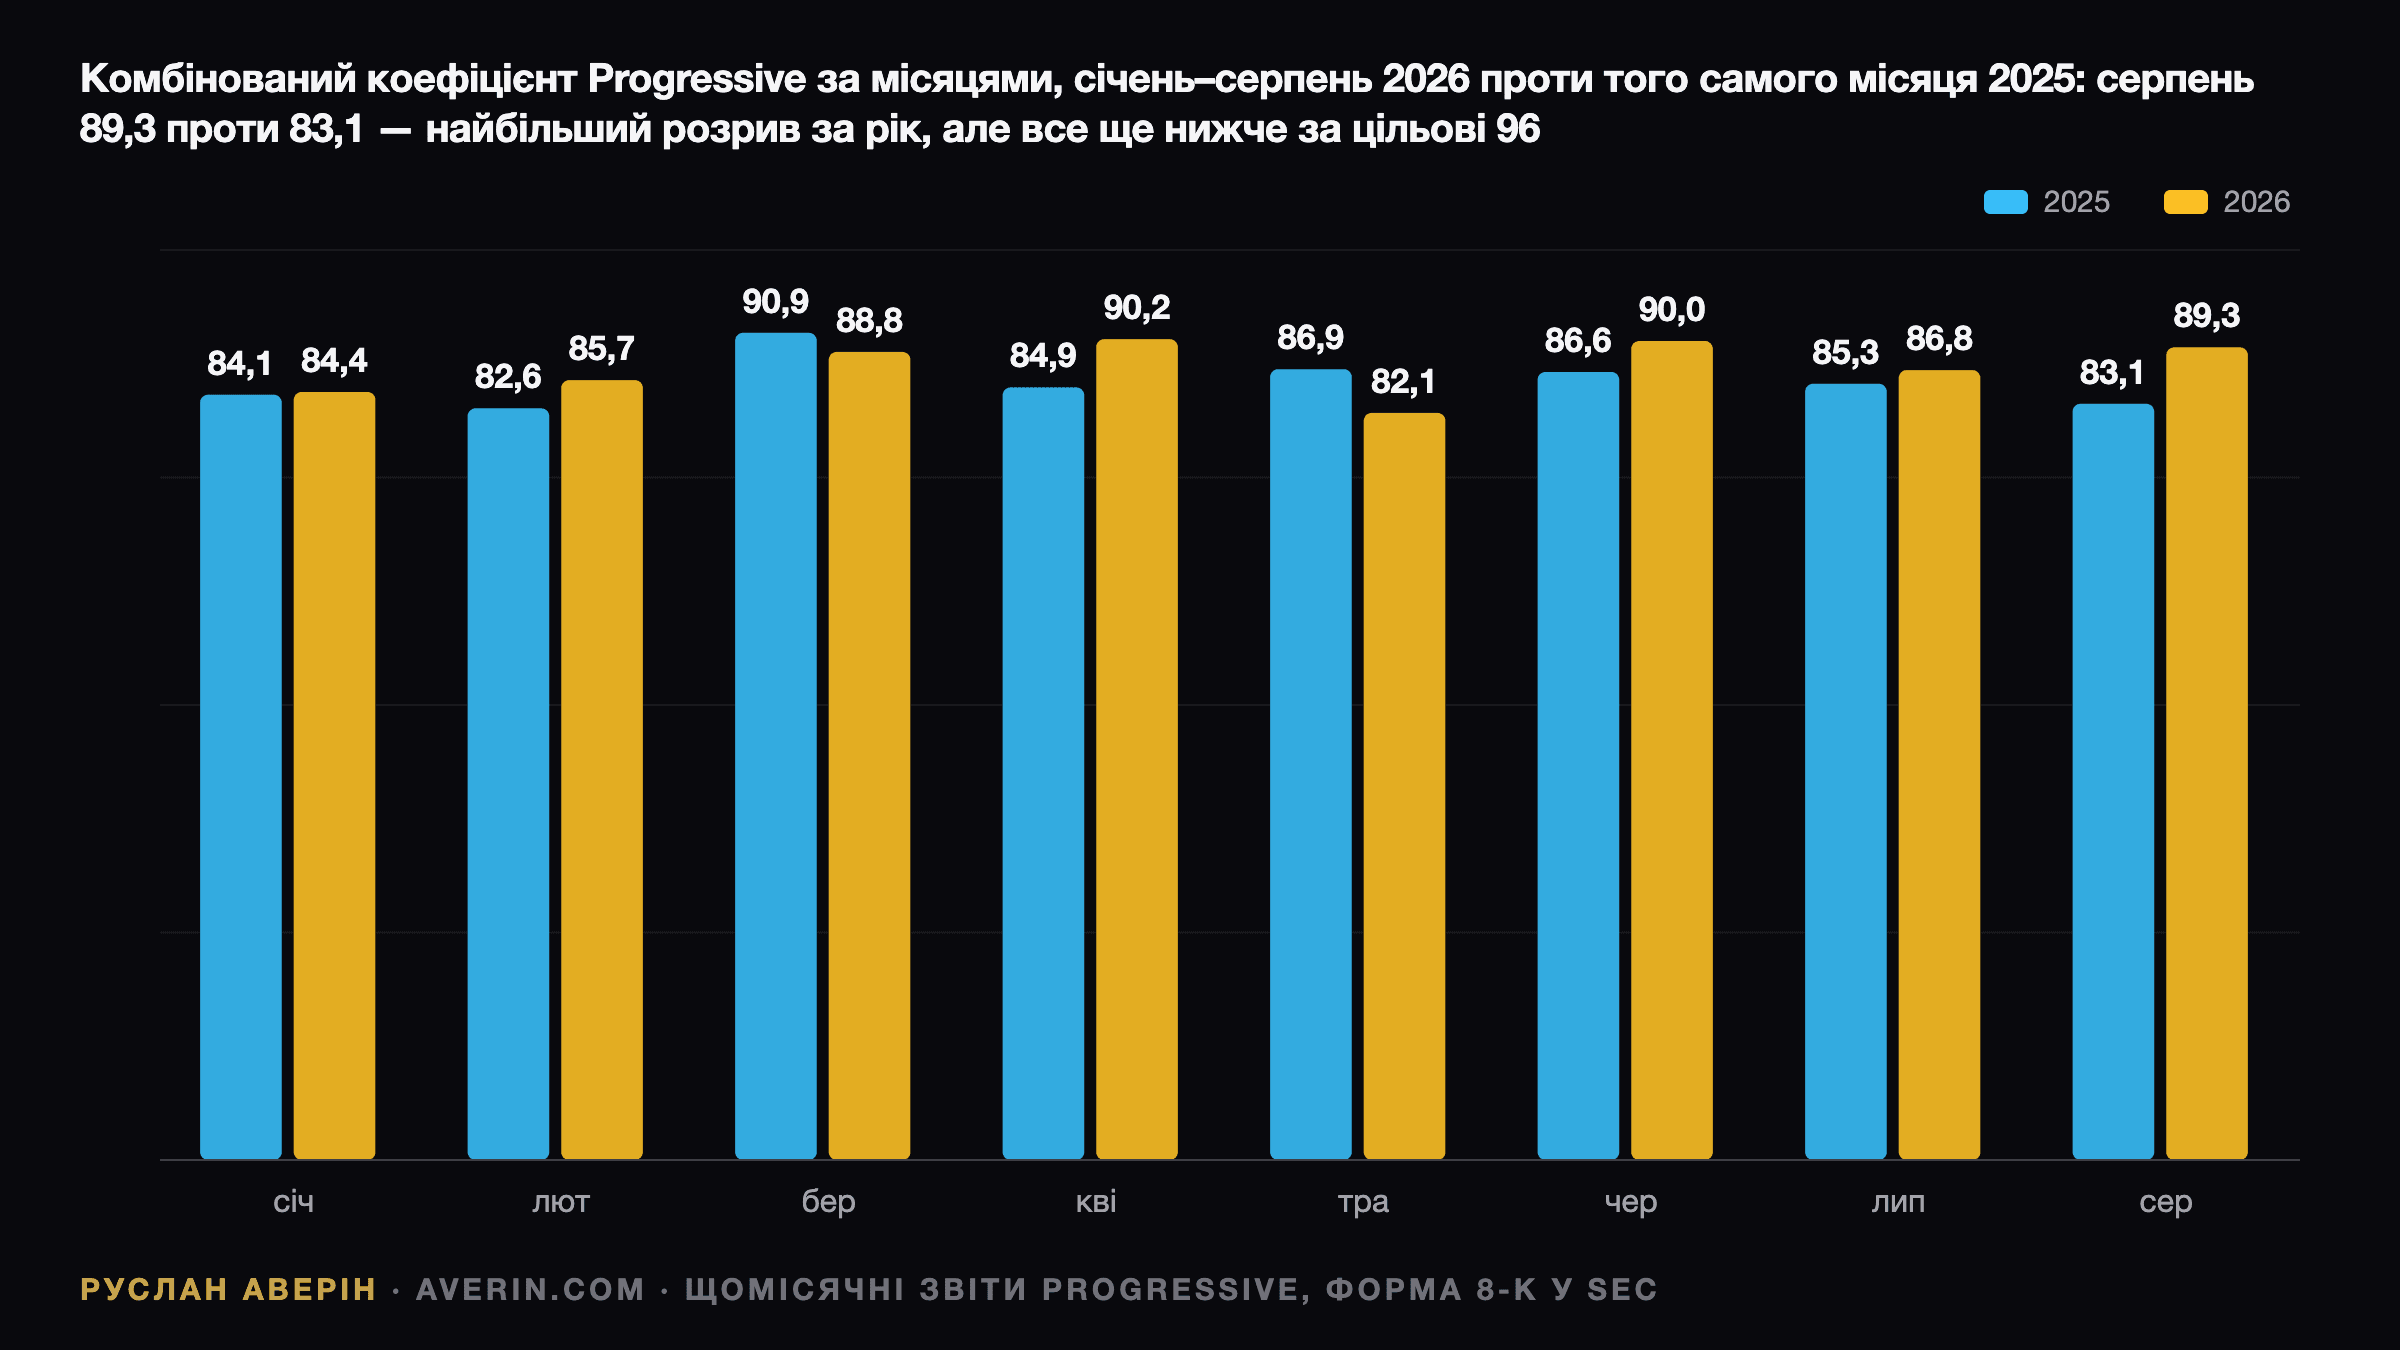
Розрив у 6,2 пункту в серпні — найбільший за рік, і катастрофи його не пояснюють. Чистий коефіцієнт збитків від катастроф становив 1,9 пункту в серпні та 2,1 у липні. Тиск зосереджений у двох місцях. Сегмент Commercial Lines у серпні показав комбінований коефіцієнт збитковості 97,5 — вище за давню ціль компанії в 96. Особисте автострахування в прямому каналі — 90,5 проти 85,9 в агентському.
За моїми підрахунками, без урахування реалізованого прибутку від інвестицій липень і серпень разом дали близько $3,20 на акцію. Щоб вийти на консенсус-прогноз $4,38, вересень має додати приблизно $1,18. За серпневої структури витрат це відповідає комбінованому коефіцієнту за вересень близько 92. Іншими словами, ринок залишив запас на слабший місяць, але не на поганий.
Зниження тарифів, реклама і питання зростання
Кількість чинних полісів на кінець серпня досягла 40,5 млн, зростання на 7%. Пряме автострахування зросло на 9%, до 16,88 млн полісів, агентське — на 7%, до 11,34 млн. Роком раніше, у вересні 2025 року, темпи зростання становили 17% і 13%. Зростання й надалі сильне, але вдвічі повільніше, ніж рік тому.
Progressive платить за це зростання двома способами. Перший — ціна: у другому кварталі компанія знизила тарифи на особисте автострахування в середньому по країні менш ніж на 1%, а середня підписана премія на один поліс особистого автострахування знизилася на 2% рік до року, як випливає з її звіту 10-Q. Другий — маркетинг: витрати на рекламу в другому кварталі становили $1,4 млрд, зростання на 16%, а за перше півріччя — $2,9 млрд, зростання на 18%. Компанія заявляє, що продовжить рекламу, доки залишається на шляху до цілі з прибутковості за календарний рік і може залучати клієнтів за цільовою вартістю або дешевше.
Тим часом вартість збитків зростає. Середня сума збитку (severity) в особистому автострахуванні в другому кварталі зросла на 4%, за тілесними ушкодженнями — на 7%; компанія пояснює це зростанням медичних витрат, збільшенням кількості великих збитків і претензій за участю адвокатів. Частота збитків знизилася на 2%. Нижчі ціни в поєднанні зі зростанням суми збитку — саме та комбінація, що підняла комбінований коефіцієнт з 83,1 до 89,3. У вересневому коментарі я б шукав будь-які ознаки того, що зниження тарифів ставлять на паузу.
Катастрофи: тихий квартал і Ісаяс після нього
Третій квартал видався спокійним щодо ураганів. За архівом Національного центру з ураганів США (NHC), усі атлантичні шторми до Ісаяса залишалися тропічними штормами. Два з них за квартал дійшли до узбережжя США, обидва в Луїзіані: «Берта» 22 липня і «Едуар» 1 вересня. У серпневому релізі збитки від катастроф пояснювали негодою по всій території США, а не однією великою подією.
Ісаяс (Isaias) — подія четвертого кварталу. Бюлетені NHC виходили з 6 по 11 жовтня, а шторм вийшов на берег біля Дестіна (Destin) на північному заході Флориди (Florida Panhandle) в ніч на 9–10 жовтня з вітром близько 105 миль на годину. У цифрах третього кварталу його не буде, але будь-яка попередня оцінка у вересневому релізі зрушить акції. Програма перестрахування майна Progressive, продовжена 1 червня, передбачає власне утримання $75 млн за першою подією у Флориді та $300 млн за першою подією в інших регіонах. Однак особисте автострахування не перестраховане поза регульованими програмами, тож затоплені й пошкоджені автомобілі залишаються на балансі самої Progressive.
Капітал, зворотний викуп і річний дивіденд
Балансова вартість на акцію на кінець серпня становила $60,92, а рентабельність капіталу за останні 12 місяців — 33,4%. За ціною закриття понеділка акції торгуються приблизно в 3,6 раза дорожче за балансову вартість. Зростання дохідностей ударило по облігаційному портфелю: чисті нереалізовані збитки за інструментами з фіксованою дохідністю становили $1,80 млрд — на $1,95 млрд гірше, ніж у грудні. Інвестиційний дохід при цьому зріс і в серпні досяг $346 млн за балансової дохідності 4,3%.
Progressive також стабільно викуповує акції, чого у 2025 році майже не робила. У липні компанія купила 650 241 акцію за середньою ціною $209,46, у серпні — 630 912 за $210,93, після приблизно $1,05 млрд купівель на відкритому ринку в першому півріччі проти $12 млн роком раніше.
Рада директорів визначає річний змінний дивіденд у грудні залежно від стану капіталу. За 2025 рік він становив $13,50 на акцію проти $4,50 роком раніше. Сильні квартали живлять цю цифру, тож третій квартал важливий для інвесторів, орієнтованих на дохід, не менше, ніж для мультиплікатора.
Як акції дійшли до цієї точки, і сценарії
Найвище закриття 2026 року було 13 липня — $234,48. Через два дні вийшов червневий реліз із комбінованим коефіцієнтом 90,0 і зростанням премій на 3% за місяць, і акції впали на 9,4%, до $205,22. Найнижче закриття року — 29 травня, $190,40. Від 30 вересня, коли папір закрився на $207,31, він зріс на 6,3%, включно зі зростанням на 1,3% у понеділок — першу сесію після виходу Ісаяса на берег.
На думку аналітика Руслана Аверіна, реакцію визначать чотири цифри:
- Комбінований коефіцієнт збитковості за вересень відносно рівня близько 92. За 90 або нижче консенсус-прогноз виглядає консервативним, а серпневий сплеск — разовим.
- Зростання чистих підписаних премій. Усе біля або нижче липневих 5% означатиме, що зниження тарифів і реклама купують менше зростання.
- Commercial Lines. Другий місяць біля 97,5 перетворить проблему сегмента на проблему ціноутворення.
- Будь-який коментар щодо Ісаяса. Оцінка збитків у районі флоридського утримання керована; відкритий ризик — великі збитки в автострахуванні.
Якщо вересень буде схожий на липень, я б очікував помірного руху: акції вже відіграли 6% перед звітом. Асиметричний сценарій — комбінований коефіцієнт вище 92 разом зі сповільненням зростання премій. Це поверне питання, через яке ринок продавав папір у липні: чи не знижує Progressive ціни на тлі зростання суми збитків.
Читайте також: прев'ю звіту JPMorgan за III квартал 2026, прев'ю звіту Bank of America за III квартал 2026 і стратегія на сезон звітності.