Exxon Mobil (NYSE:XOM) і Chevron (NYSE:CVX) оприлюднили результати за третій квартал 2026 року в п'ятницю, 30 жовтня, до відкриття ринку США. Обидві компанії перевершили консенсус-прогноз LSEG, і з однієї й тієї самої причини: нафта була дешевшою, ніж у другому кварталі, але маржа переробки оновила рекорди, оскільки приблизно десята частина світових нафтопереробних потужностей залишалася виведеною з ладу.
У четвер, 29 жовтня, Exxon закрилася на $183,29, а Chevron — на $231,46, за даними stockanalysis.com. На премаркеті Exxon котирувалася по $186,34 о 8:30 ранку за нью-йоркським часом, зі зростанням на 1,66%, а Chevron — по $234,32 о 8:32, зі зростанням на 1,24%, за даними того самого джерела. Це індикативні котирування, а не ціни закриття.
Результати проти консенсус-прогнозу
| Показник | Exxon Mobil | Chevron |
|---|---|---|
| Скоригований EPS | $4,23 | $5,28 |
| Консенсус-прогноз LSEG щодо EPS | $4,08 | $4,89 |
| EPS за GAAP | $3,72 | $5,06 |
| Чистий прибуток за GAAP | $15,4 млрд | $9,9 млрд |
| Виручка та інші доходи | $113,2 млрд | $67,8 млрд |
| Консенсус-прогноз LSEG щодо виручки | $103,1 млрд | $61,6 млрд |
| Операційний грошовий потік | $25,7 млрд | $16,0 млрд |
Дані компаній узято з двох релізів про результати; консенсус-прогнози — LSEG, як повідомляли CNBC і Reuters. Скоригований прибуток Exxon у $17,5 млрд також перевищив оцінку LSEG у $16,6 млрд, повідомило Reuters.
Exxon перевершила прогноз щодо скоригованого EPS приблизно на 3,7%, Chevron — приблизно на 8%. Рік тому Exxon заробила $7,5 млрд, або $1,76 на акцію, а Chevron — $3,5 млрд, або $1,82, тож підсумковий прибуток у Exxon зріс приблизно вдвічі, а в Chevron — майже втричі.
Чому показники за GAAP і скориговані розходяться в цьому кварталі
Обидві компанії відобразили великі від'ємні ефекти часових розбіжностей (timing effects) — переоцінку за ринковою вартістю деривативів, якими хеджуються фізичні вантажі, що ще перебувають у дорозі. У Exxon вони становили $2,54 млрд і були частково компенсовані чистими ідентифікованими статтями на $449 млн, зокрема прибутком $675 млн від продажу активів. Ефекти часових розбіжностей у Chevron становили $1,58 млрд, плюс юридичний резерв на $160 млн і знецінення на $110 млн.
Ці ефекти розвертаються, коли вантажі доставлено. Тому обидві компанії, як і консенсус-прогноз, орієнтуються на скоригований показник.
Exxon: усю роботу зробила переробка
Сегмент Energy Products, нафтопереробний підрозділ Exxon, заробив $9,05 млрд скоригованого прибутку проти $4,10 млрд у другому кварталі. Індикативна маржа переробки компанії — орієнтир на основі котирувань Platts — становила в середньому $50,3 за барель проти $29,0 у другому кварталі. НПЗ компанії на узбережжі Мексиканської затоки у США працювали із завантаженням установок первинної переробки на рівні 100%.
Пояснення в Exxon конкретне. Переробні потужності в Росії та на Близькому Сході й далі були скорочені: «приблизно 10% світових потужностей простоюють», ідеться в підготовлених коментарях керівництва. Це знизило попит на сиру нафту й утримало її ціни в діапазоні, але скоротило пропозицію бензину та дизельного пального. CNBC пов'язав стрибок цін на дизель з ударами України та Ірану по НПЗ у Росії та на Близькому Сході.
Видобуток (upstream) пішов у протилежний бік. Скоригований прибуток сегмента видобутку знизився до $7,31 млрд з $9,19 млрд через нижчі ціни та те, що Exxon називає прискореним ефектом часток участі (entitlement) у Guyana. Обсяг видобутку становив 4 496 тис. бар. н. е. на добу проти 4 514 у другому кварталі. За дев'ять місяців він становив у середньому 4 534 тис. бар. н. е. на добу проти 4 651 роком раніше.
Картину за обсягами пояснюють два рядки:
- Permian: «трохи вище 1,8 млн» барелів нафтового еквівалента на добу, відповідно до прогнозу компанії на 2026 рік.
- Близький Схід: близько 550 тис. бар. н. е. на добу в третьому кварталі, зокрема 250 у Катарі та 300 в ОАЕ. Перебої в регіоні знизили прибуток за дев'ять місяців приблизно на $2,9 млрд. На четвертий квартал Exxon закладає, що близько 350 тис. бар. н. е. на добу залишаться недоступними.
Накопичений видобуток у Guyana перевищив один мільярд барелів, а п'ята FPSO (плавуча установка видобутку, зберігання та відвантаження) має запрацювати наприкінці четвертого кварталу.
Гроші Exxon: $9,4 млрд акціонерам і $20 млрд на 2027 рік
Операційний грошовий потік становив $25,7 млрд, вільний грошовий потік — $19,1 млрд. Грошовий CapEx становив $7,0 млрд, а за дев'ять місяців — $20,0 млрд, і, за словами Exxon, за підсумками року він вкладеться в запланований діапазон. Чистий борг за квартал скоротився більш ніж на $9 млрд, до $22,1 млрд, а співвідношення чистого боргу до капіталу становило 7,5%.
Виплати акціонерам становили $9,4 млрд: $4,3 млрд дивідендів і $5,1 млрд зворотного викупу акцій, або $28,0 млрд з початку року. Дивіденд за четвертий квартал підвищується на 4%, до $1,07 на акцію, — 44-й рік підвищень поспіль. Це $4,28 на рік, або дивідендна дохідність 2,3% до ціни закриття четверга. Exxon також встановила обсяг зворотного викупу акцій на 2027 рік у $20 млрд, як і у 2026-му, зазначило Reuters, «за розумних ринкових умов».
Chevron: рекордна переробка у США, слабший міжнародний видобуток
Скоригований прибуток Chevron становив $10,4 млрд, або $5,28 на акцію, проти $1,85 роком раніше. Сегмент переробки і збуту (downstream) заробив $4,93 млрд проти $1,14 млрд рік тому. НПЗ компанії у США переробили рекордні 1,09 млн барелів на добу за завантаження майже 98%.
Чистий видобуток становив 3 980 тис. бар. н. е. на добу проти 4 086 роком раніше. Видобуток у США, 2 043 тис. бар. н. е. на добу, залишився на тому самому рівні й п'ятий квартал поспіль перевищує 2 млн. Міжнародний видобуток знизився на 109 тис. бар. н. е. на добу: вищі ціни скоротили обсяги, що належать компанії за угодами (entitlement), а конфлікт на Близькому Сході порушив видобуток.
Поглинання Hess помітне радше в порівнянні, ніж у якійсь новій цифрі: у кварталі річної давності були витрати Hess на вихідну допомогу й на саму угоду, яких тепер немає. Теза Chevron про те, що видобуток у США зріс на 27% до рівня дворічної давності, значною мірою відображає цю угоду. Обсяги по Guyana в релізі окремо не розкриваються. Chevron також повідомила, що її спільні підприємства у Венесуелі планують інвестувати $7 млрд за п'ять років.
Операційний грошовий потік становив $16,0 млрд, або $16,6 млрд до змін в оборотному капіталі. CapEx становив $4,0 млрд, вільний грошовий потік — $12,0 млрд. Chevron виплатила $3,48 млрд дивідендів і викупила акцій на $2,50 млрд. Таким чином, зворотний викуп акцій за дев'ять місяців сягнув $8,19 млрд. Компанія також скоротила загальний борг на $3,5 млрд. Рада директорів оголосила квартальний дивіденд у $1,78, або $7,12 на рік, — дохідність 3,1% до ціни закриття четверга.
Нафта вище $100: квартал проти жовтня
Brent у третьому кварталі коштувала в середньому $97,01 за барель за таблицею орієнтирів Exxon проти $104,52 у другому. У Chevron за даними Platts ті самі $97 проти $104. Середні значення приховують траєкторію: за місячними даними EIA спотова ціна Brent становила $83,76 у липні та $114,16 у вересні.
У жовтні ціни вищі. 21 жовтня найближчий ф'ючерс на Brent закрився на $108,82 — на тлі удару безпілотників по Shaybah. Отже, розрахунок на четвертий квартал тримається на тому, що видобуток відновиться разом із ціною, а маржа переробки втримається. Про інфляційний бік цього — у матеріалі що Brent по $100 означає для ставок.
Що показали Shell і TotalEnergies у четвер
Наше прев'ю звітів Shell і TotalEnergies оцінювало очікуваний скоригований прибуток Shell приблизно в $10,2 млрд. Shell відзвітувала про $10,81 млрд, або $1,93 на акцію, і збільшила зворотний викуп акцій на наступний квартал до $5,0 млрд з $4,2 млрд. Скоригований чистий прибуток TotalEnergies становив $9,10 млрд — помітно вище за приблизно $7,6 млрд, які передбачав консенсус-прогноз Benzinga. Її результат у сегменті переробки та хімії подвоївся, до $3,6 млрд. По обидва боки Атлантики квартал витягла переробка. У Європі ці гроші до того ж стикаються з новими пропозиціями щодо податку на надприбуток.
За чим я стежитиму далі
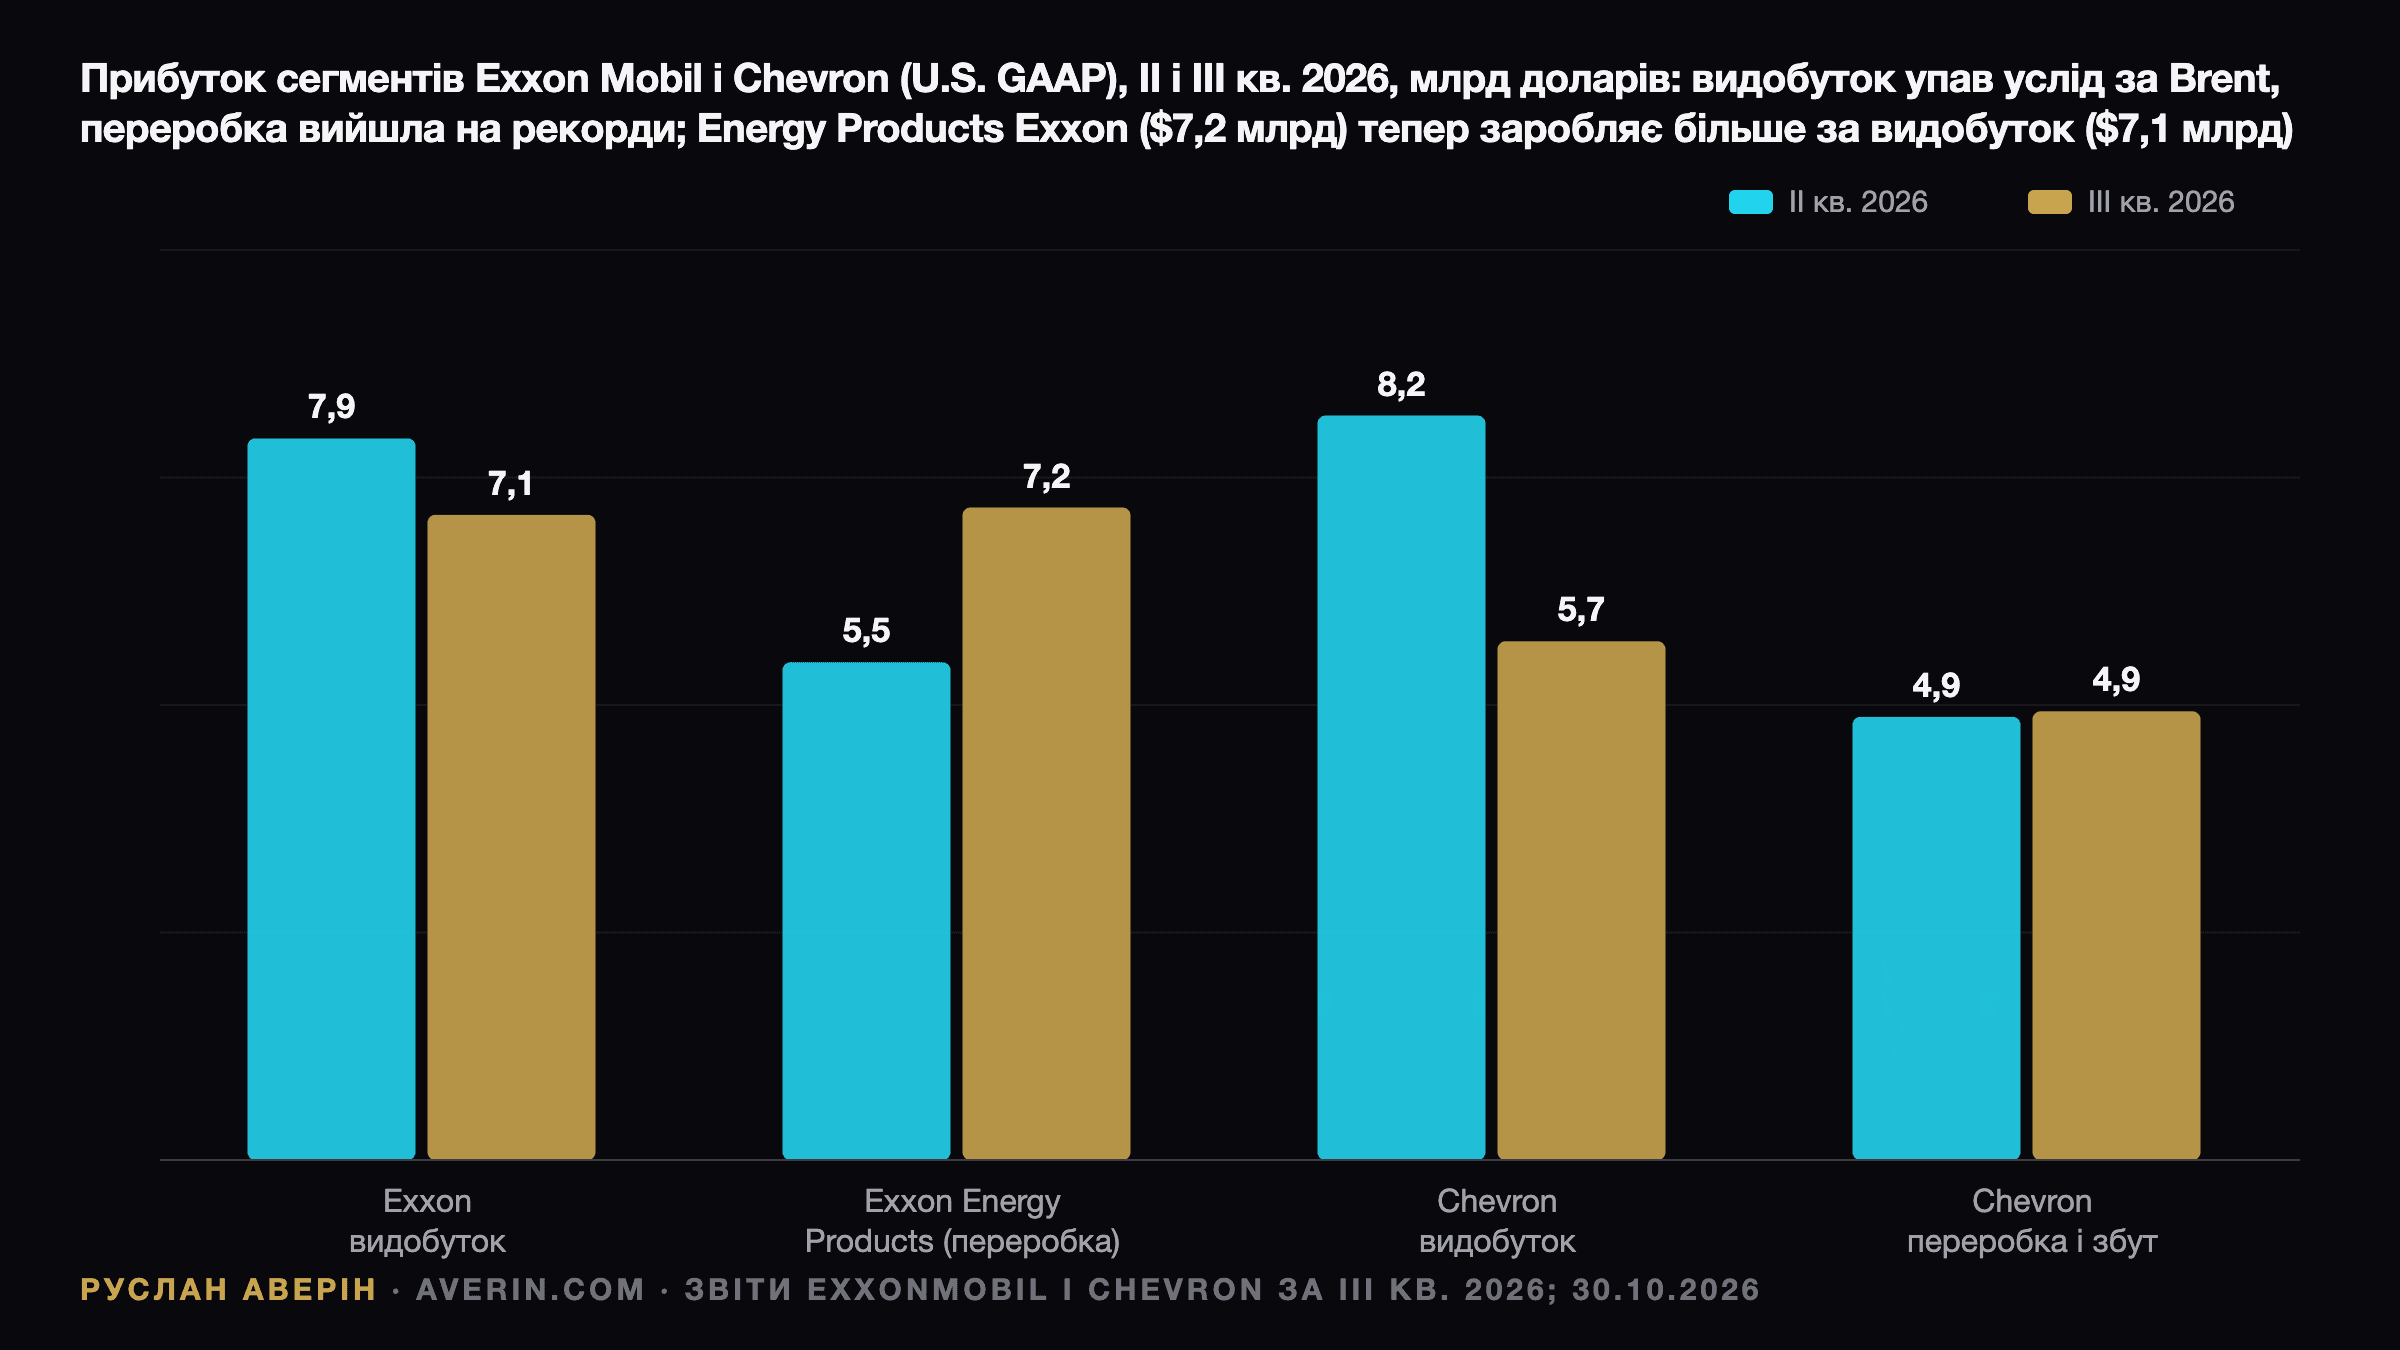
На думку аналітика Руслана Аверіна, це був квартал переробки, замаскований під нафтовий. Прибуток Exxon у сегменті Energy Products за GAAP тепер більший, ніж у видобутку: $7,2 млрд проти $7,1 млрд. У четвертому кварталі я стежитиму за трьома речами:
- Маржа переробки в міру повернення потужностей у Росії та на Близькому Сході. Орієнтир Exxon у $50,3 — цифра, яка найбільше залежить від ремонтів.
- Обсяги на Близькому Сході. Припущення Exxon про те, що близько 350 тис. бар. н. е. на добу залишаться недоступними, — ключовий чинник для видобутку.
- Ефекти часових розбіжностей. $2,54 млрд у Exxon і $1,58 млрд у Chevron мають розвернутися, якщо ціни стабілізуються, і підняти прибуток за GAAP у четвертому кварталі.
Зворотний викуп акцій за таких грошових потоків виглядає надійним: квартальний вільний грошовий потік Exxon у $19,1 млрд удвічі покриває її виплати акціонерам у $9,4 млрд.
Див. також: прев'ю звітів Shell і TotalEnergies за Q3 2026, Brent по $111 після удару по Shaybah і податок ЄС на надприбуток енергокомпаній.