Shell (LSE:SHEL) і TotalEnergies (EPA:TTE) звітують за III квартал 2026 року в четвер, 29 жовтня. Дату Shell взято з її власного календаря майбутніх подій у звіті за II квартал. Дата TotalEnergies — з календаря звітностей Benzinga. Напередодні публікації Shell закрилася в Лондоні у вівторок, 27 жовтня, на рівні 3 927,5 пенса: мінус 1,80% за день, але плюс 43,3% до 2 740 пенсів на кінець 2025 року. TotalEnergies того ж дня закрилася в Парижі на €83,00, знизившись на 1,00%, — це на 49,3% вище за закриття на кінець 2025 року в €55,59 (ціни закриття за даними StockAnalysis і Yahoo Finance).
Обидві компанії вже заздалегідь розкрили більшу частину показників кварталу. Shell опублікувала проміжне зведення (update note) 7 жовтня, TotalEnergies — основні показники 15 жовтня. Тож у четвер важливий не стільки прибуток, скільки виплати акціонерам і жовтень.
Що вже показали проміжні зведення
Нафта в середньому коштувала дешевше, ніж у II кварталі, а переробка і СПГ заробили значно більше.
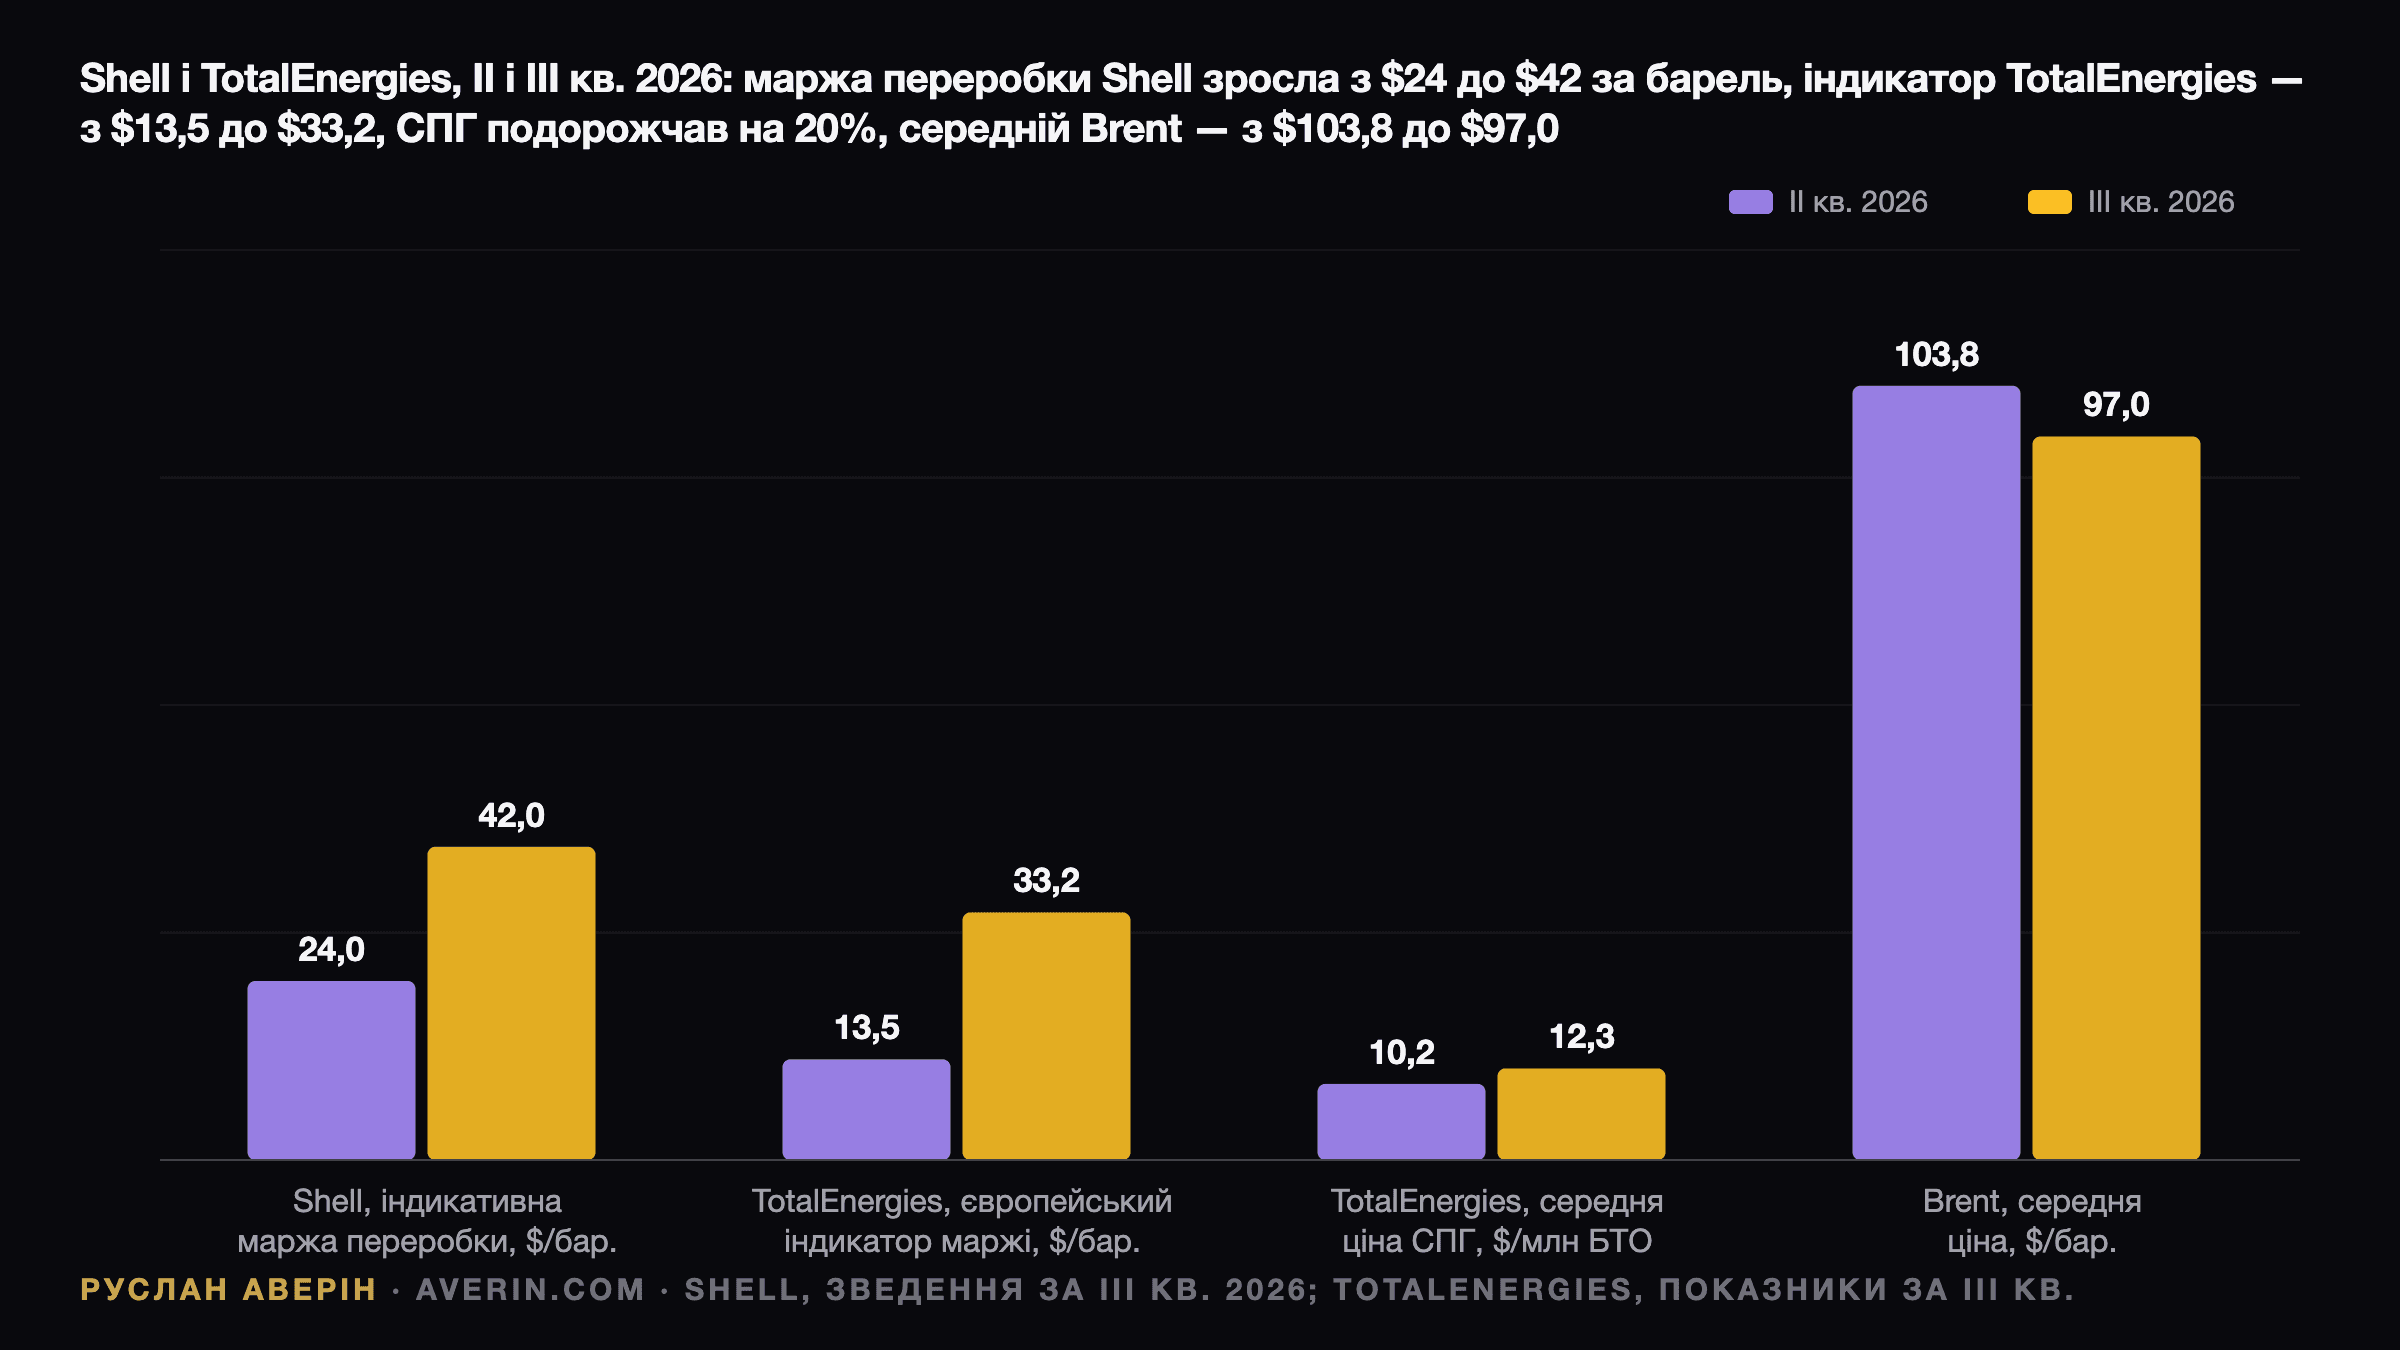
TotalEnergies оцінює середню ціну Brent у III кварталі в $97,0 за барель проти $103,8 у II кварталі. Середньомісячні спотові ціни Brent за даними EIA свідчать про те саме: $83,76 у липні, $91,08 у серпні та $114,16 у вересні. Квартал почався нижче $85 і завершився вище $110, тому рівень на виході з кварталу так само важливий, як і середня ціна.
Shell: маржа переробки $42, обсяги ARC і зворотний викуп
У проміжному зведенні Shell прогнозує індикативну маржу переробки на рівні $42 за барель проти $24 у II кварталі. За даними Sharecast, Shell назвала це рекордним максимумом. Завантаження НПЗ очікується на рівні 93–97% після 102%, частково через те, що низький рівень води в Рейні обмежив роботу НПЗ Rheinland. Маржа хімічного сегмента знижується до $208 за тонну з $270. Shell також очікує нижчого прибутку сегмента Marketing, ніж у II кварталі.
Видобуток у сегменті Integrated Gas прогнозується на рівні 740–780 тис. барелів нафтового еквівалента на добу проти 631 тис. у II кварталі. До цього зростання входить ARC Resources — канадський виробник на формації Montney, угоду з купівлі якого закрито 2 вересня. Зрідження СПГ очікується в обсязі 7,2–7,6 млн тонн проти 7,7 млн у II кварталі. Видобуток у сегменті Upstream прогнозується на рівні 1 735–1 835 тис. барелів нафтового еквівалента на добу проти 1 824 тис.
Скоригований прибуток Shell у II кварталі становив $9,84 млрд, або $1,76 на акцію, після $6,92 млрд у I кварталі та $4,26 млрд роком раніше. Операційний грошовий потік становив $21,4 млрд, а чистий борг знизився до $41,8 млрд за коефіцієнта боргового навантаження (gearing) 18,7%.
Зворотний викуп — найсуперечливіший рядок. У II кварталі Shell запустила програму на $4,2 млрд: $3,0 млрд нового викупу плюс $1,2 млрд залишку від програми I кварталу, яку Shell призупинила на позначці $1,8 млрд, коли домовилася про купівлю ARC. Програма має завершитися до звіту за III квартал. У четвер Shell вирішить, що буде далі. У проміжному зведенні також ідеться про відтік грошових коштів приблизно на $2,5 млрд через раніші, ніж зазвичай, платежі за німецькі сертифікати на викиди та про те, що ARC збільшить чистий борг.
TotalEnergies: «виняткова» переробка, СПГ різко вище
Європейський індикатор маржі переробки TotalEnergies у III кварталі становив у середньому $33,2 за барель проти $13,5 у II кварталі. Компанія зазначає, що результати і грошовий потік сегмента Downstream, «як очікується, досягнуть виняткових рівнів». Грошовий потік сегмента переробки і хімії прогнозується приблизно на $2 млрд вище, ніж у II кварталі, за зростання обсягів переробки на НПЗ на 10%. Середня ціна СПГ зросла до $12,28 за млн БТО з $10,20, а результати Integrated LNG, «як очікується, різко зростуть». Видобуток вуглеводнів прогнозується на рівні 2,45–2,50 млн барелів нафтового еквівалента на добу після 2,395 млн у II кварталі.
Цифра в $2 млрд узгоджується з власними чутливостями компанії. Згідно з релізом за II квартал, кожен $1 за барель на індикаторі маржі переробки дає близько $0,4 млрд грошового потоку на рік. Зростання на $19,7 за один квартал дає приблизно $2 млрд. У тій самій таблиці $10 за барель у цінах на рідкі вуглеводні дають $2,3 млрд скоригованого чистого операційного доходу на рік. Тож падіння Brent на $6,8 коштує сегменту видобутку приблизно $0,4 млрд за квартал. Переробка з запасом це покриває.
Скоригований чистий прибуток у II кварталі становив $6,0 млрд, або $2,68 на акцію, за грошового потоку $9,8 млрд і коефіцієнта боргового навантаження 13,1%. Виплати акціонерам до кінця року вже визначено. Рада директорів схвалила зворотний викуп до $1,5 млрд на III квартал. Потім на дні стратегії 28 вересня вона затвердила $2,5 млрд на IV квартал і $2–2,5 млрд на I квартал 2027 року. Також ухвалено політику підвищення дивіденду більш ніж на 5% на рік з 2026 по 2030 рік, а коефіцієнт боргового навантаження, як очікується, опуститься нижче 10% до кінця 2026 року. Другий проміжний дивіденд становив €0,90 на акцію, що на 5,9% більше.
Чого чекає консенсус-прогноз
Власний консенсус-прогноз Shell, який збирає Vara Research, мав вийти 21 жовтня, і отримати до нього доступ мені не вдалося. Консенсус-прогноз Волл-стріт, який показує Benzinga, — $3,65 на американську депозитарну акцію (ADS) Shell. Кожна ADS відповідає двом звичайним акціям, тобто це близько $1,83 на акцію проти $1,76 у II кварталі. Виходячи з кількості акцій у II кварталі, це означає скоригований прибуток приблизно в $10,2 млрд; це мій розрахунок, а не опублікована цифра. Щодо TotalEnergies, за даними Benzinga, аналітики очікують $3,40 на акцію проти $1,77 роком раніше та $2,68 у II кварталі. Це означає скоригований чистий прибуток близько $7,6 млрд.
Отже, ринок очікує невеликого зростання в Shell і сильного — у TotalEnergies, що відповідає двом зведенням: Shell попередила про послаблення Marketing, хімії та завантаження, TotalEnergies — про різке зростання в переробці та СПГ.
Нафта понад $100: III квартал — минуле, IV квартал — орієнтир
IV квартал почався вище. 21 жовтня, у день удару дронів поблизу родовища Shaybah компанії Saudi Aramco, фронтальні ф'ючерси на Brent закрилися на $108,82. Потім, за даними Yahoo Finance, вони закрилися на $116,72 у п'ятницю, 23 жовтня, і на $113,88 у вівторок, 27 жовтня. Якщо ціни залишаться хоча б приблизно на цьому рівні, IV квартал буде сильнішим за III вже лише завдяки нафті. Зв'язок нафти по $100 з інфляцією та ставками — інший бік тієї самої угоди.
Під час конференц-дзвінків я б слухав прогноз маржі переробки на IV квартал, втрати обсягів через ситуацію в Ормузькій протоці та будь-які цифри щодо торгівлі в жовтні.
Податок на надприбуток
У вересні шість урядів країн ЄС попросили запровадити загальноєвропейський механізм оподаткування прибутку енергетичних компаній, а Єврокомісія відповіла, що цей податок «перебуває в руках держав-членів» (наш вересневий матеріал). Shell уже відобразила в першому півріччі витрату в $509 млн, пов'язану з британським податком Energy Profits Levy. Маржа переробки $42 і «виняткові» результати Downstream — саме те, на що посилатимуться прихильники нового податку. Коментар генерального директора щодо нових податків може зрушити акції сильніше, ніж невелике перевищення прогнозів.
П'ять рядків, які визначать реакцію
- Наступний викуп Shell. На думку аналітика Руслана Аверіна, нова програма на $3,5 млрд або більше покаже, що ARC і відтік на сертифікати на викиди не витісняють виплати акціонерам. Скорочення до $3 млрд або нижче буде сприйнято як обережність.
- Чистий борг Shell після ARC. Коефіцієнт боргового навантаження вище приблизно 20% ускладнить обґрунтування більшого викупу.
- Скоригований чистий прибуток TotalEnergies за III квартал проти приблизно $7,6 млрд. Потенціал перевищення — у Downstream і торгівлі СПГ.
- Викуп TotalEnergies у IV кварталі. Його зафіксовано на рівні $2,5 млрд, тож варто шукати будь-який натяк на збільшення, якщо коефіцієнт боргового навантаження достроково опуститься нижче 10%.
- Прогноз компанії на IV квартал щодо переробки та СПГ. Він буде важливішим за середні показники III кварталу.
Сценарії
| Результат | Shell | TotalEnergies |
|---|---|---|
| Перевищення плюс більші виплати | викуп ≥ $3,5 млрд, скоригований прибуток вище $10,2 млрд | вище $7,6 млрд, натяк на збільшення викупу |
| У межах очікувань | викуп близько $3 млрд, прибуток близько консенсус-прогнозу | прибуток близько консенсус-прогнозу, виплати як оголошено |
| Розчарування | скорочення викупу, стрибок чистого боргу через ARC | слабша торгівля СПГ, обережний тон щодо IV кварталу |
Обидві акції від початку року зросли більш ніж на 40%, тому я очікую, що планка буде високою. Навіть квартал у межах консенсус-прогнозу може обернутися зниженням акцій, як це було 27 жовтня, коли Brent подешевшала на 1,7%.
Читайте також: Brent вище $111 після удару по Shaybah, суперечка в ЄС щодо податку на надприбуток і що Brent по $100 означає для інфляції та ставок.