Amazon звітувала за третій квартал 2026 року в четвер, 29 жовтня, після закриття американського ринку. Підсумок неоднозначний: рекордний операційний прибуток і найшвидше зростання AWS майже за п'ять років, але виручка та прибуток на акцію виявилися нижчими за консенсус-прогноз LSEG, а вільний грошовий потік за дванадцять місяців пішов у відтік на $42,4 млрд.
Акції ще до звіту закрилися в четвер, 29 жовтня, на рівні $243,79, втративши за день 4,25%, — у ту саму сесію Alphabet подешевшав на 13% через власні побоювання щодо грошового потоку, повідомляє CNBC. Після публікації Amazon на розширених торгах опустилася більш ніж на 6%, повідомив CNBC о 17:09 за нью-йоркським часом (ET). На передторговій сесії в п'ятницю о 8:32 ET папери котирувалися по $226,00, на 7,30% нижче ціни закриття, за даними stockanalysis.com.
Цифри проти консенсус-прогнозу
| Показник | Факт за 3-й квартал 2026 | Консенсус або прогноз | Джерело |
|---|---|---|---|
| Чисті продажі | $201,94 млрд | $202,31 млрд | LSEG через CNBC |
| Розводнена EPS | $1,89 | $1,96 | LSEG через CNBC |
| Операційний прибуток | $28,1 млрд | прогноз $22,5–26,5 млрд | Amazon |
| Виручка AWS | $45,98 млрд | $45,29 млрд | StreetAccount через CNBC |
| Операційний прибуток AWS | $17,77 млрд | $16,97 млрд | StreetAccount через CNBC |
| Реклама | $19,64 млрд | $20,82 млрд | StreetAccount через CNBC |
| Придбання основних засобів | $77,3 млрд | $58,7 млрд | FactSet через CNBC |
Чисті продажі зросли на 12% з $180,2 млрд — біля верхньої межі власного прогнозу Amazon у $197,0–202,0 млрд. Операційний прибуток перевищив верхню межу прогнозу на $1,6 млрд, а операційна маржа 13,9% стала найвищою в історії компанії, йдеться в пресрелізі.
Промах за EPS виник нижче операційного рядка. Рік тому чистий прибуток включав $9,5 млрд прибутку до оподаткування від інвестиції в Anthropic. Цього кварталу стаття «інші доходи (витрати), нетто» дала збиток $703 млн, а процентні витрати зросли до $1,69 млрд з $538 млн слідом за зростанням запозичень. Чистий прибуток знизився до $20,7 млрд з $21,2 млрд.
AWS: зростання 39% — і чому акції все одно впали
Продажі AWS зросли на 39% до $46,0 млрд після 37% у другому кварталі. CNBC зазначає, що це найшвидший темп з четвертого кварталу 2021 року; на AWS тепер припадає майже 23% виручки Amazon. Операційний прибуток сегмента зріс на 55% до $17,8 млрд; маржа становила 38,7% проти 39,4% у другому кварталі.
Розчарування виникло відносно очікувань buy-side: опублікований консенсус StreetAccount становив 38%. Deutsche Bank написав у п'ятницю, що реакція відображає «зростання AWS нижче за очікування buy-side (39% проти 43%)», а UBS оцінив імовірні очікування інвесторів у 42–43%, повідомив CNBC.
Енді Джассі (Andy Jassy) відповів довшим горизонтом. «Ми вважаємо, що AWS може зростати більш ніж на 40% і у 2027-му, і у 2028 році та протягом найближчих п'яти–10 років стати бізнесом із виручкою в трильйон доларів», — сказав він під час дзвінка з аналітиками, цитує CNBC.
Законтрактована, але ще не визнана виручка на 30 вересня становила близько $578 млрд, свідчить форма 10-Q, проти $496 млрд на 30 червня; середньозважений строк, що залишився, — 6,1 року.
Capex — і далі $220 млрд, грошовий потік глибоко в мінусі
Amazon зберегла прогноз грошових капітальних витрат на 2026 рік на рівні близько $220 млрд. Джассі сказав під час дзвінка, що компанія розраховує «витратити суттєво більше у 2027 році», повідомляє CNBC. Для порівняння: Microsoft цього тижня знизила свій прогноз до $170 млрд, а Alphabet зберіг $195–205 млрд.
Придбання основних засобів у кварталі становили $77,3 млрд, або $75,9 млрд за вирахуванням надходжень і стимулів, проти $35,1 млрд роком раніше. На тій самій чистій основі сума за дев'ять місяців — $172,2 млрд. Якщо $220 млрд рахують саме так, на четвертий квартал залишається близько $48 млрд — значно менше за темп третього кварталу.
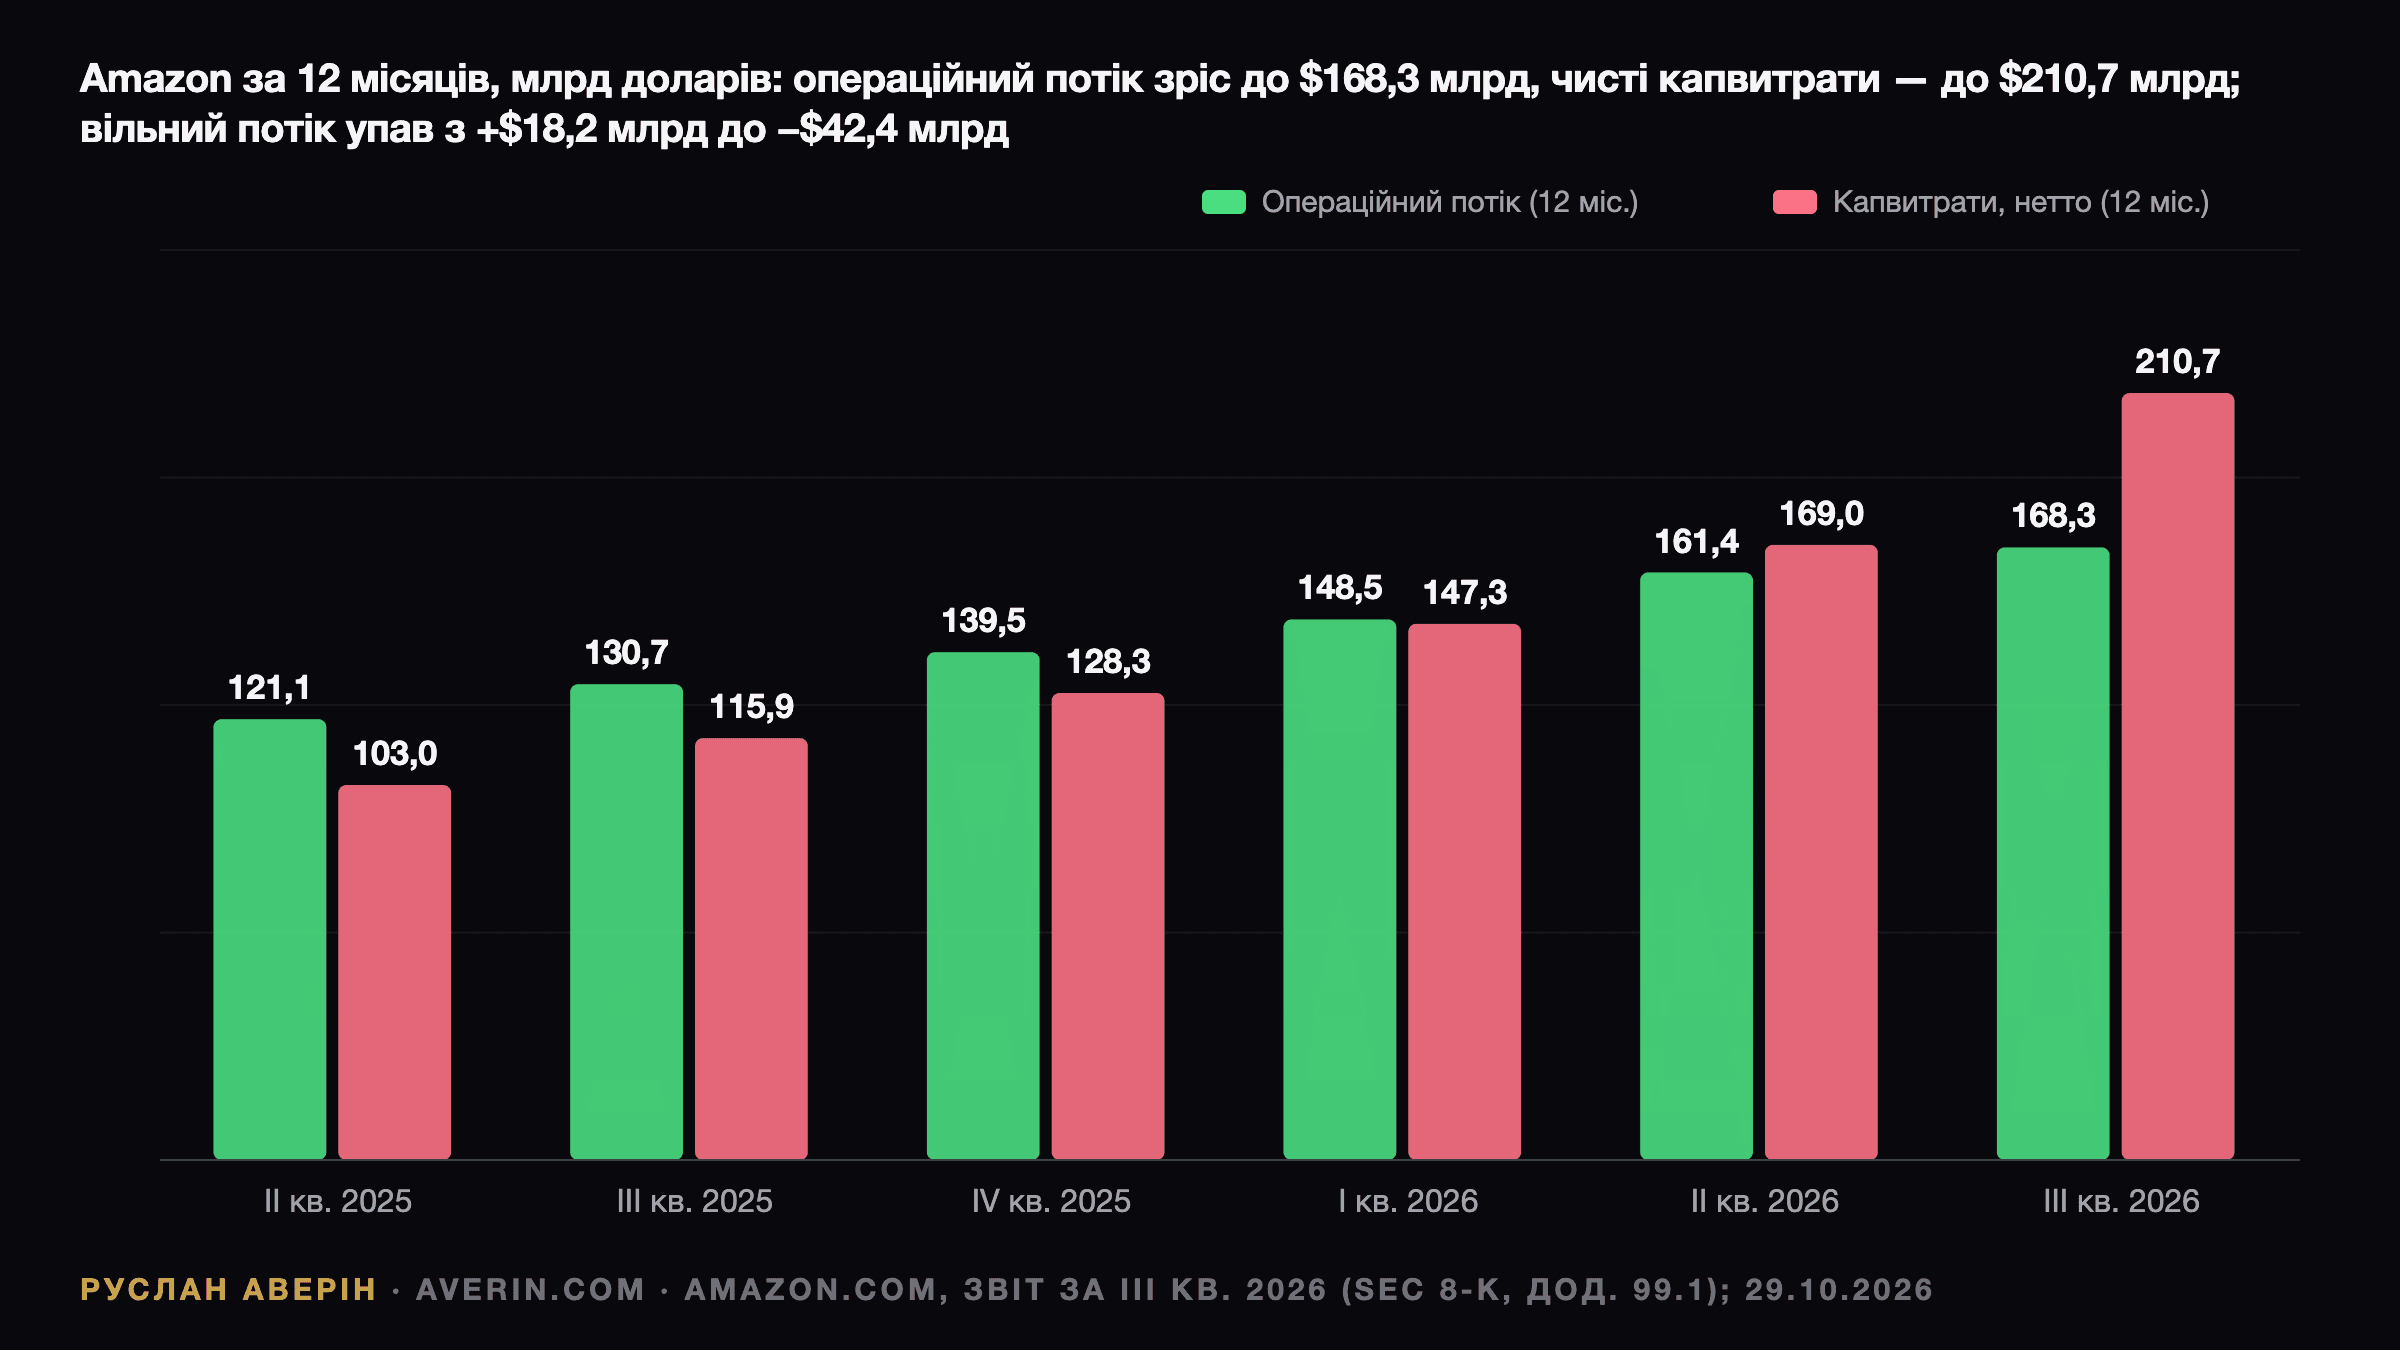
Операційний грошовий потік за ковзні дванадцять місяців зріс на 29% до $168,3 млрд, але чистий capex за той самий період досяг $210,7 млрд. Тож вільний грошовий потік змінився з припливу $14,8 млрд роком раніше на відтік $42,4 млрд. Довгостроковий борг на 30 вересня становив $173,1 млрд проти $128,9 млрд на 30 червня і $65,6 млрд на кінець 2025 року.
Рітейл і реклама: далося взнаки перенесення Prime Day
Цього року Prime Day у більшості великих країн перенесли на другий квартал, і, за словами Amazon, без цього зсуву зростання в третьому кварталі було б приблизно на 400 базисних пунктів вищим. Онлайн-магазини зросли на 2% до $68,47 млрд — нижче за оцінку StreetAccount у $69,68 млрд.
Продажі в Північній Америці зросли на 6% до $112,9 млрд, а операційний прибуток майже подвоївся — до $8,7 млрд з $4,8 млрд. Міжнародні продажі зросли на 5% до $43,1 млрд, або на 8% без урахування валютного чинника, за операційного прибутку $1,6 млрд.
Слабким рядком стала реклама: зростання на 11% до $19,64 млрд, або на 12% без урахування валют, проти 22% роком раніше. Amazon пояснює це Prime Day і «кількома іншими чинниками, пов'язаними з термінами» та очікує в четвертому кварталі зростання реклами трохи нижче двадцяти відсотків (high teens).
Прогноз на 4-й квартал
Amazon прогнозує чисті продажі в четвертому кварталі на рівні $240,0–247,0 млрд, зростання на 12–16%, з урахуванням близько 60 базисних пунктів негативного валютного ефекту. Середина діапазону, $243,5 млрд, нижча за консенсус-прогноз LSEG у $244,5 млрд, який наводить CNBC. Операційний прибуток очікується в діапазоні $28,5–33,5 млрд проти $25,0 млрд роком раніше. Фінансовий директор Браян Олсавскі (Brian Olsavsky) сказав, що витрати на Amazon Leo тиснуть на прогноз прибутку напередодні запуску, повідомив GeekWire; у пресрелізі йдеться, що початковий сервіс Leo, як і раніше, має запрацювати до кінця цього року.
Частка в Anthropic: нуль у чистому прибутку, $48 млрд у капіталі
Форма 10-Q пояснює, чому прибутку від переоцінки немає. Неголосуючі привілейовані акції Anthropic, які переоцінюються через чистий прибуток лише за спостережуваних змін ціни, на 30 вересня обліковувалися приблизно в $92,5 млрд — стільки ж, скільки на 30 червня. Конвертовані ноти, переоцінка яких іде через інший сукупний дохід, зросли за справедливою вартістю до приблизно $146,2 млрд з $97,9 млрд. Пов'язаний з ними нереалізований прибуток збільшився до $140,3 млрд з $92,0 млрд.
Разом дві позиції коштують близько $238,7 млрд — приблизно 9% ринкової вартості Amazon за ціною закриття четверга, виходячи з 10,81 млрд акцій в обігу. Відтоді Anthropic подала проспект IPO, повідомив CNBC; лістинг дав би частці спостережувану ринкову ціну, як розібрано в нашому аналізі IPO Anthropic.
Звірка з нашим прев'ю
Наше прев'ю до звіту за 3-й квартал ставило п'ять тестів. Чесно кажучи, результат змішаний.
- Зростання AWS. Ми ставили планку близько 35%. Факт — 39%, але реальна планка була 42–43%.
- Маржа AWS. Ми хотіли бачити її вище 38%. За 38,7% тест пройдено.
- Реклама. Ми прогнозували близько $22,3 млрд за темпів другого кварталу. Вийшло $19,64 млрд. Ми не врахували, що перенесення Prime Day вдарить по рекламі так само сильно, як по рітейлу.
- Capex. Ми називали вихід понад $220 млрд ведмежим сценарієм. Цифра втрималася, але шкоди натомість завдали $77,3 млрд за квартал і коментар про 2027 рік.
- Прогноз на 4-й квартал. Прогноз прибутку сильний, середина діапазону за виручкою трохи слабша за очікування.
Ми мали рацію в тому, що GAAP EPS виявиться найбільш «шумною» цифрою і що переоцінка Anthropic скоротиться. Ми помилилися з напрямком: наш позитивний сценарій — AWS від 37%, стабільна маржа, операційний прибуток біля верхньої межі діапазону, capex $220 млрд — справдився, а акції все одно впали. Падіння на 7,3% на передторговій сесії близьке до руху на 7,4%, який закладали опціони, — просто в інший бік.
За чим я стежив би далі
На думку аналітика Руслана Аверіна, цей звіт переводить дискусію з попиту на фінансування. Попит виглядає надійним: портфель замовлень на $578 млрд і ціль зростання понад 40% ще на два роки. Відкрите питання — гроші: відтік $42,4 млрд, довгостроковий борг $173,1 млрд і бюджет на 2027 рік, який буде «суттєво більшим».
До звіту за четвертий квартал я стежив би за трьома речами: чи справді capex у 4-му кварталі знизиться до $48 млрд, які випливають з арифметики; чи втримається маржа AWS біля 39% у міру амортизації нових потужностей; і лістинг Anthropic, який може різко хитнути прибуток за GAAP.
Читайте також: прев'ю звіту Amazon за 3-й квартал 2026, результати Amazon за 2-й квартал 2026 і звіт Meta за 3-й квартал 2026 та її capex.