ФРС оголосить рішення сьогодні о 14:00 ET, і вперше з 26 липня 2023 року очікуване слово — «підвищити». Ф'ючерси закладають крок на чверть пункту до 3,75–4,00% з імовірністю 91–93%, шістнадцять із двадцяти банків очікують саме цього, а 10-річні казначейські облігації США у вівторок провели день вище 5% уперше з липня 2007 року. Кевін Уорш очолює ФРС з 22 травня; це його перше засідання, на якому рішення, дот-плот і пресконференція вказують в один бік.
Я тримаю довгі казначейські облігації США, тому маю думку щодо результату і ще більшу ставку на реакцію. Число, яке важить для мене, — не ставка за федеральними фондами, а те, що зроблять 10-річні о 14:31.
Що на столі
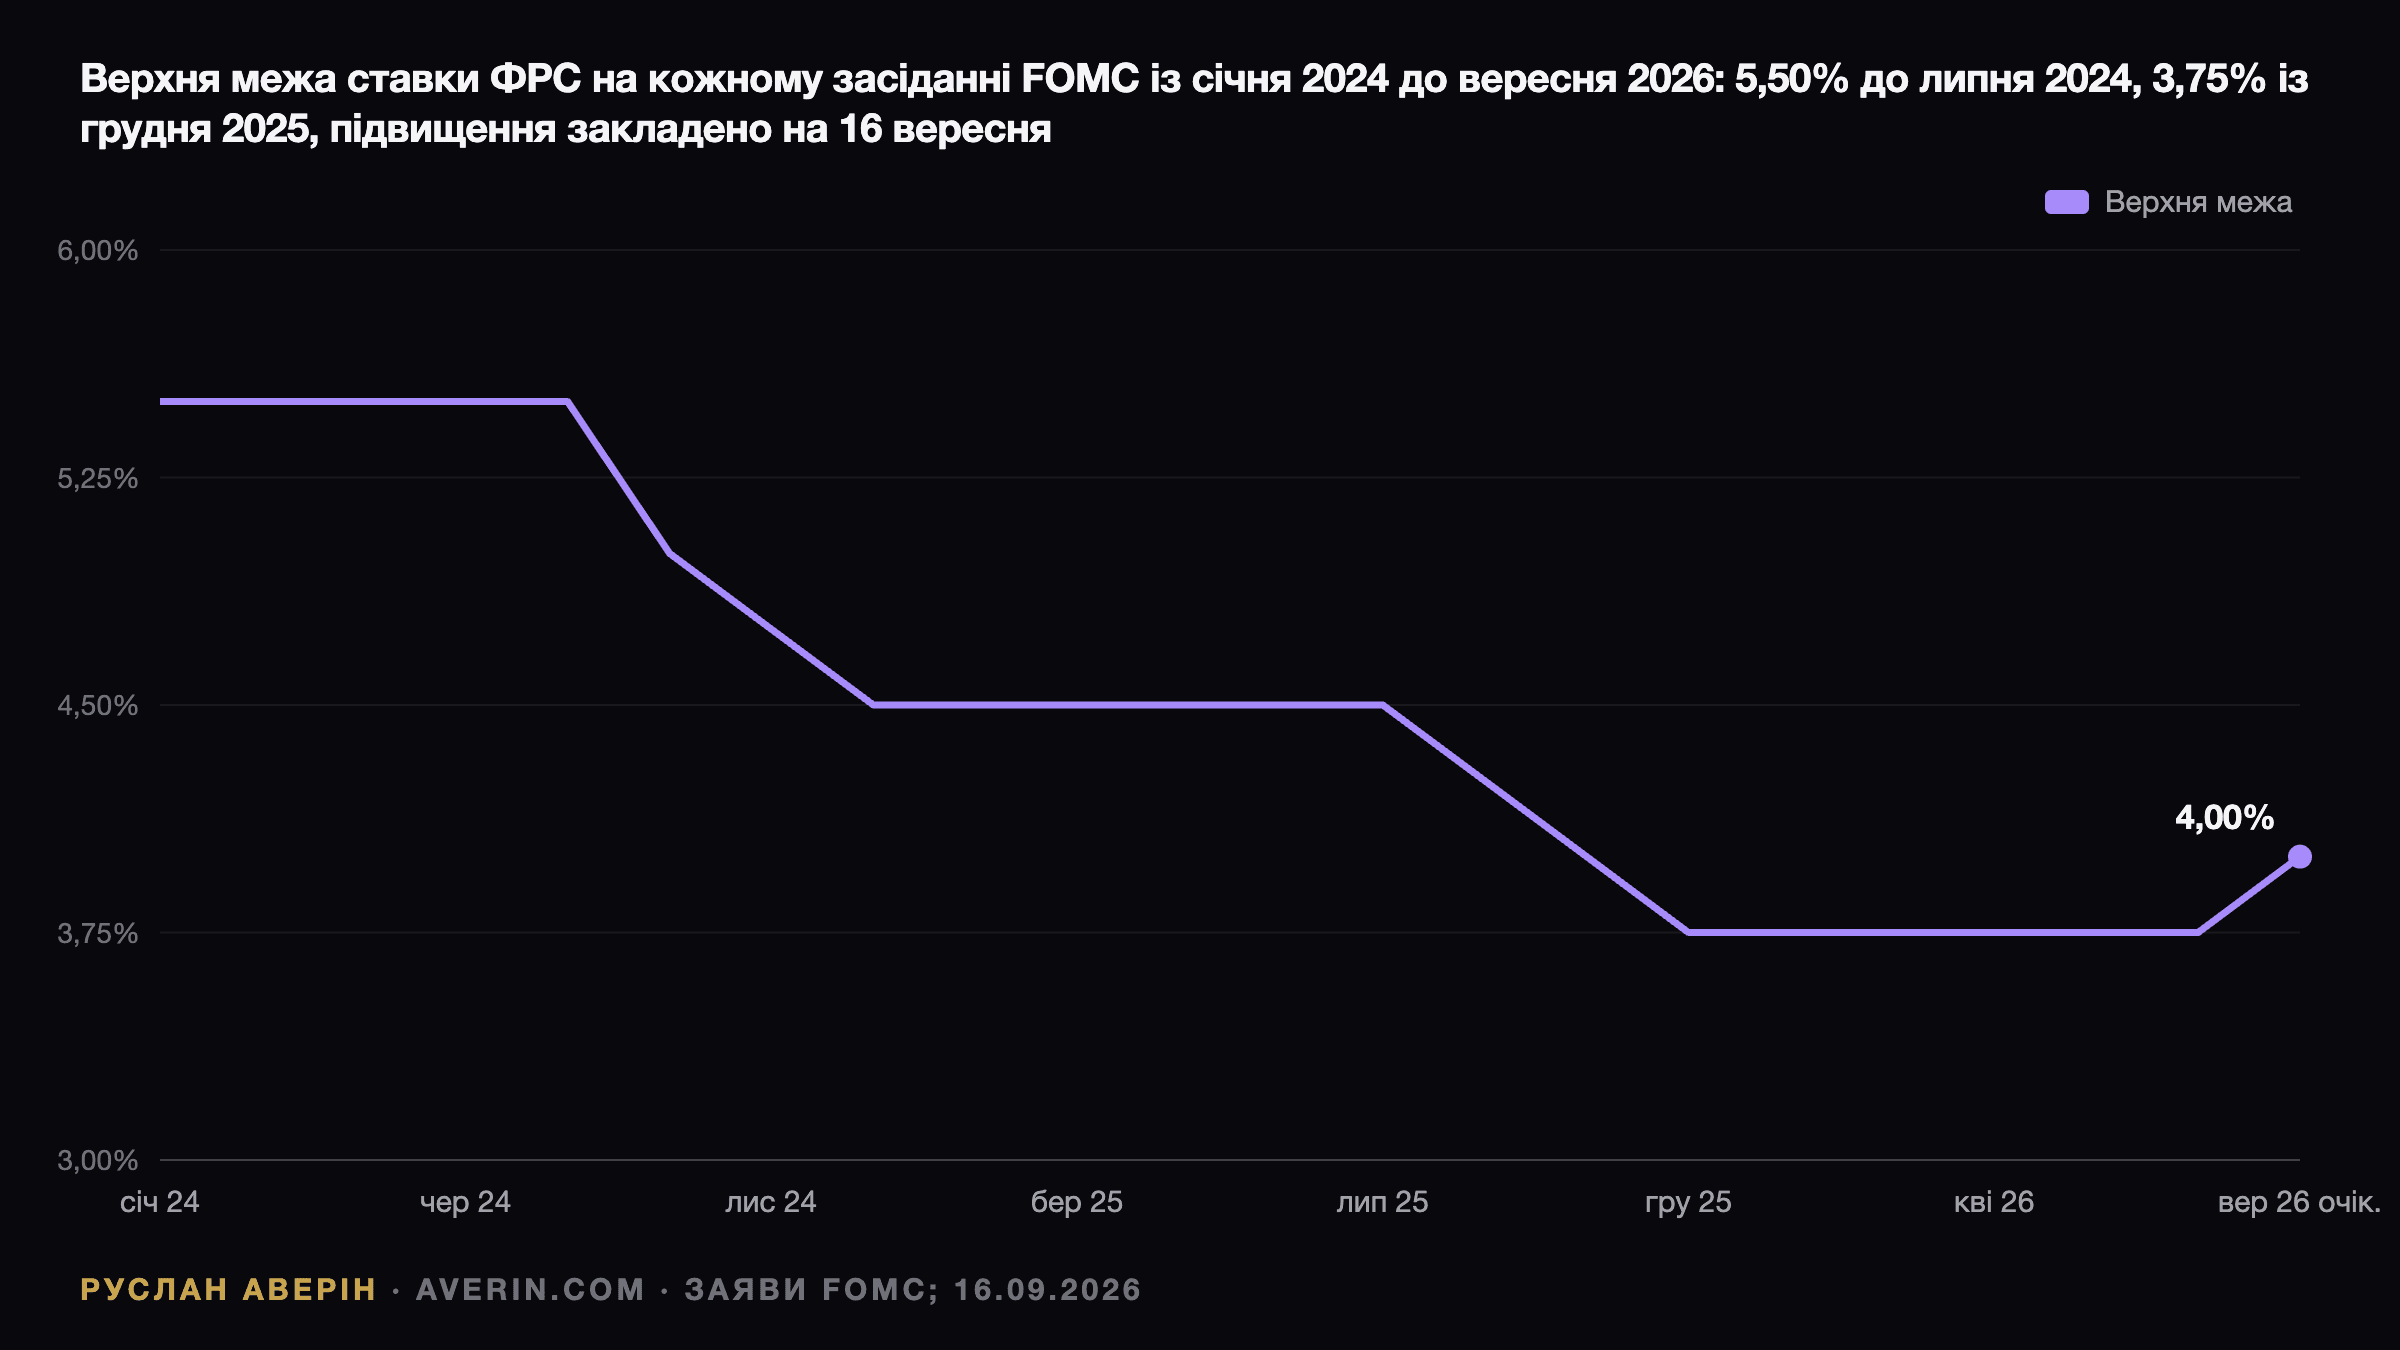
Цільовий діапазон ставки за федеральними фондами становить 3,50–3,75% від моменту зниження 10 грудня 2025 року. У 2026 році Комітет п'ять разів залишав його без змін, і голосування показують дрейф: 10–2 у січні, коли Міран і Воллер хотіли зниження; 8–4 у квітні — найбільше окремих думок з 1992 року; 12–0 на першому засіданні Уорша в червні; потім 9–3 у липні, коли Хаммак, Кашкарі та Логан голосували за підвищення. У липневому протоколі сказано, що «кілька» учасників вважали: «посилення політики, ймовірно, знадобиться, якщо інфляція не знизиться». Вона не знизилася.
| Індикатор | Припущення червневого SEP | Останнє значення | Напрям для ФРС |
|---|---|---|---|
| Інфляція PCE 2026 | 3,6% | 3,7% р/р (липень) | вище |
| Базовий PCE 2026 | 3,3% | 3,3% р/р (липень) | за планом |
| CPI загальний | — | 3,4% р/р, +0,4% м/м (серпень) | липкий |
| CPI базовий | — | 2,4% р/р, +0,3% м/м (серпень) | мінімум з 2021 року |
| CPI енергія | — | +16,3% р/р; бензин +27,4% | шок |
| Безробіття 2026 | 4,3% | 4,1% (серпень), зайнятість +162 000 | сильніше |
| Brent | — | закриття $108,75, 15 вересня | +20% за вересень |
| 10-річні казначейські облігації США | — | максимум 5,041%, закриття ~5,00% | максимум з 2007 року |
Незручна частина видна у другому й четвертому рядках. Базова інфляція на п'ятирічному мінімумі, загальна застрягла на 3,4% через нафту, а саудівський трубопровід Схід–Захід закритий з 11 вересня без дати перезапуску. Центральний банк не повинен підвищувати ставки в розпал шоку пропозиції. Саме цього від нього просять, бо ринок облігацій уже вирішив: 3,5% за нафти $108 і PCE 3,7% — це не обмежувальна політика. Марк Кабана з Bank of America сформулював вибір прямо: підвищувати «або ризикувати безладним розпродажем на довгому кінці».
Три сценарії на 14:00
Ставка — менше з двох сьогоднішніх рішень. Більше — Summary of Economic Projections. У червні медіанна точка на кінець 2026 року була 3,8%, на кінець 2027-го — 3,6%, при цьому дев'ять із вісімнадцяти учасників уже стояли вище поточного діапазону. Ринок пішов далеко вперед: 4,18% закладено на грудневе засідання, близько 56 базисних пунктів на найближчі три, і траєкторія до 4,4–4,6% у 2027 році.
| Сценарій | Імовірність | Заява і dots | 2-річні | 10-річні | Долар і золото |
|---|---|---|---|---|---|
| A. Підвищення, яструбині dots | ~85% | +25 базисних пунктів; медіана 2026 — 4,1% або вище; 2027 підвищено; «подальше посилення може бути доречним» | зростання на 5–10 базисних пунктів | без змін або нижче; крива сплощується | DXY вище 100; золото до $4 250; EUR/USD ~1,148 |
| B. Підвищення, одне і все | ~7% | +25 базисних пунктів; медіана 2026 — 3,9%; Уорш наголошує на шоку пропозиції та терпінні; Воллер проти | зниження на 10–15 базисних пунктів | зростання; крива крутіша | Долар м'якший; золото $4 400–4 450; біткоїн $79 500–82 000 |
| C. Пауза | ~8% | Без змін; яструбина трійка проти; заява обіцяє діяти, «якщо інфляція не знизиться» | різке зниження | зростання на 10 базисних пунктів і більше через втрату довіри | Долар слабший; золото вище $4 500; EUR/USD 1,165–1,17 |
Імовірності — моє прочитання цифр FedWatch, ринку прогнозів Robinhood (88 центів за підвищення, 15 за паузу) та банківських оцінок; рівні ринку в останньому стовпці — діапазони, які FXEmpire опублікував 15 вересня для тих самих трьох випадків. Сценарій B — той, що мав на увазі Робін Брукс із Brookings, коли писав: «він ніяк не зможе виправдати всі закладені підвищення, тож пресконференція, найімовірніше, розчарує ринки». Це ж сценарій, у якому неявно сидить Goldman: підвищення сьогодні, але й далі два зниження в планах на 2027 рік.
Чому угода — в довгому кінці, а не в ставці ФРС
Для іпотечного позичальника, забудовника чи власника довгих облігацій ставка за федеральними фондами — чутка, а 10-річні — факт. Іпотечний ринок підтверджує це щотижня: середнє Freddie Mac на 10 вересня склало 6,76%; денний індекс MND за чотири сесії до вівторка пройшов 7,07%, 7,12%, 7,17%, 7,22% — максимум із січня 2025 року. Lennar звітує приблизно через дві години після заяви і має дати прогноз на листопадовий квартал на тлі цих цифр; я розібрав цю розстановку вчора.
Ось частина, яка суперечить інтуїції і, за моїм досвідом, зазвичай виявляється правильною. Сценарій A, яструбине підвищення, — найдружніший результат для довгого кінця. ФРС, яка підвищує і сигналізує про продовження, виймає інфляційну премію з 10-річних і перекладає її у 2-річні; крива сплощується, а 30-річні на 5,36% дістають попит. Сценарій C, пауза, — той, що б'є: 2-річні зростають у ціні, але 10-річні розпродаються через втрату довіри — саме те, що Йоахім Шальмаєр із Deka сказав Handelsblatt сьогодні вранці («якщо ФРС не діє, невизначеність зберігається, і довгострокові ставки продовжують зростати»). Рамка Der Aktionär для DAX та сама: рішучість сплощує криву і підтримує експортерів; нерішучість робить її крутішою і ставить під загрозу підтримку індексу на 25 170.
Тому я не хеджую довгі казначейські облігації перед засіданням. Результат, якого я для них боюся, — голубиний сюрприз — це водночас той результат, від якого ФРС три тижні відводила ринок. Уорш у Джексон-Гоулі: «Ми маємо бути впевнені, що базова інфляція рухається до нашої мети — чітко і з достатньою швидкістю. Інакше в нас є робота».
Що каже стрічка до відкриття
Європа торгує погляд через DAX. Індекс закрився у вівторок на 25 402, відкрився вище і на полудень стояв на 25 459, плюс 0,2%, а Stoxx 600 додав 0,4% — перше зростання за три сесії. Ф'ючерси на S&P 500 зростають на 0,2% до 7 675 після закриття вівторка на 7 585,73 — шосте падіння за сім сесій; VIX — 16,96. Індекс долара — 99,65, EUR/USD — 1,1539 і нижче 100-денної середньої, USD/JPY уночі торкався 155,43. Золото — $4 339 спот, плюс 1,3% від закриття $4 291,60; тритижневе сповзання з $4 603, яке я описував у вівторок, призупинилося, але не розвернулося. Brent — $107,93 після того, як API повідомив про зростання запасів сирої нафти у США на 7,1 млн барелів; біткоїн — $75 800, мінус 1,5%.
2-річні — 4,66%, 10-річні — 4,99%. Тридцять три базисних пункти нахилу кривої — весь аргумент в одному числі: ринок вважає, що ФРС дійде до 4,5% і зупиниться, і хоче понад це строкову премію за дефіцит і нафту.
Що каже історія про день і про квартал
Дні ФРС не такі драматичні, як здаються. З грудня 1999 року S&P 500 у середньому додавав 0,23% у дні рішень і закривався вище у 52,6% випадків; середній рух у будь-який бік — близько 2% проти 1,25% у звичайні дні. Останнє підвищення, 26 липня 2023 року, дало закриття S&P 500 на −0,02% і 10-річні на 3,887% — «майже без змін». Старт циклу в грудні 2015 року приніс акціям +1,5% за день. За першого підвищення в березні 2022 року індекси віддали більшу частину внутрішньоденного зростання після заяви і відіграли його впродовж пресконференції.
Квартал після — інша справа. Бен Снайдер із Goldman налічує сім циклів підвищення за двадцять років із середнім падінням S&P 500 на 2% за перші три місяці; ряд Schwab з 1946 року дає середню шестимісячну просадку 12,2%. Індекс зріс на 10,8% за 2026 рік за форвардного P/E 19,1 і закладеного зростання прибутку на 31,6% за календарний рік. Ставка у 4% цього не зламає. 10-річні на 5,5% — зламали б.
Решта тижня
Сьогодні — не єдине рішення. Індекс забудовників NAHB виходить о 10:00 ET, за чотири години до ФРС; серпневе значення — 35. Lennar звітує після закриття з консенсусом EPS $1,30 проти $2,00 роком раніше. Закладання нових будинків за серпень вийде в четвер уранці. Банк Англії вирішує в четвер за ставки 3,75%, базовий сценарій — пауза, шанс підвищення приблизно один до трьох. Банк Японії вирішує в п'ятницю за 1,00%, підвищення до 1,25% закладено приблизно на 63%. Національний банк України збирається в четвер з обліковою ставкою 15,5%, у липні він здивував підвищенням. ЄЦБ уже зробив крок 10 вересня — депозитна ставка до 2,50% — і заявив, що «інфляція залишатиметься помітно вище цілі впродовж тривалого часу». Синхронне посилення в умовах шоку пропозиції — макротло для всього, від казначейських облігацій США на 5% до дебатів щодо капітальних витрат на ШІ.
Що зробив би я
Нічого до 14:00 — і нічого о 14:01. Перший рядок заяви рухає 2-річні; таблиця дот-плот, викладена тієї ж хвилини, рухає 10-річні; пресконференція о 14:30 рухає все знову. За оцінкою аналітика Руслана Аверіна, корисна дисципліна в такий день — заздалегідь вирішити, який із трьох сценаріїв змінює позицію і наскільки. Для моїх довгих казначейських облігацій відповідь така: A — нічого; B — зрізати чверть на крутішій кривій; C — купувати розпродаж, бо ФРС, яка тримає паузу сьогодні, підвищить на 50 у жовтні.
Related: прев'ю вересневого підвищення від 14 вересня, 10-річні на 5% уперше з 2007 року і золото нижче $4 300 перед ФРС.