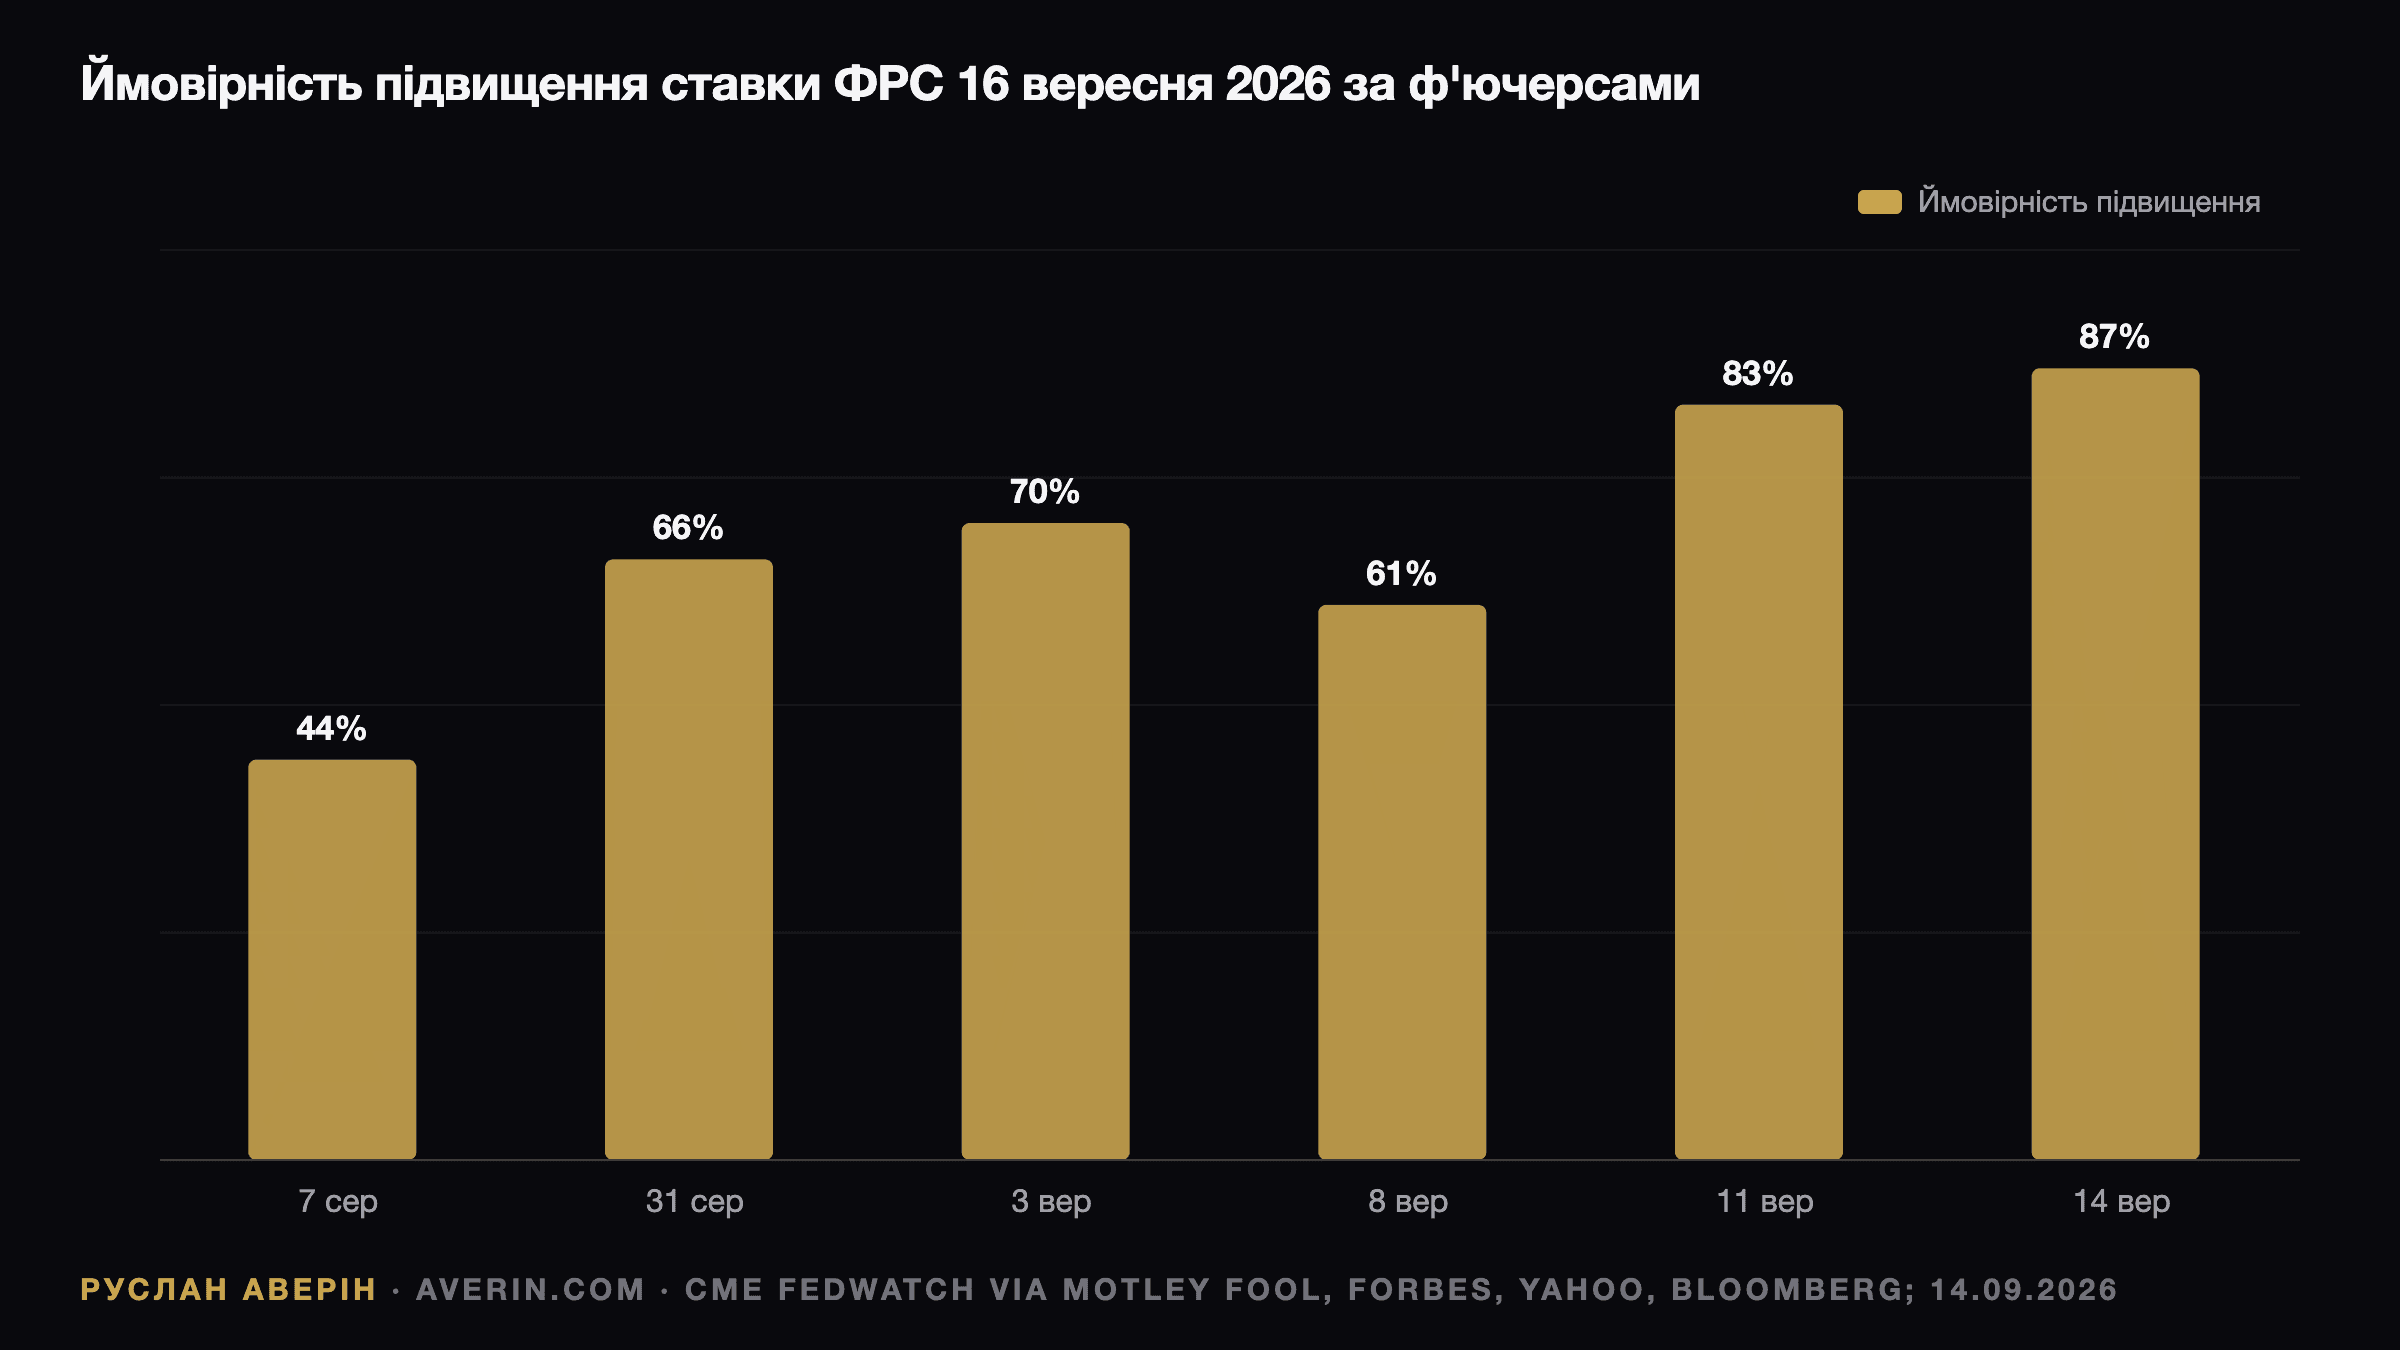
У середу, 16 вересня 2026 року, о 14:00 за нью-йоркським часом (2:00 pm ET) Федеральна резервна система, найімовірніше, зробить те, чого не робила три роки і два місяці: підвищить ставку за федеральними фондами, яка зараз становить 3,50–3,75%. Ф'ючерси оцінюють імовірність цього кроку приблизно у 87%. Тиждень тому вона була ближчою до 60%, а 7 серпня, після слабкого звіту про ринок праці за липень, — 44%. Три публікації даних перевернули розклад за шість тижнів, і ринок облігацій уже провів підвищення раніше за саму ФРС.
Я тримаю довгі казначейські облігації США і пишу тут про криву з червня, коли тридцятирічні облігації перетнули 5%, тож це не абстрактна вправа. Нижче — що закладено в ціни, чому, і як решта тижня виглядає з портфеля.
Чого чекають від ФРС
Цільовий діапазон тримається на рівні 3,50–3,75% від зниження 11 грудня 2025 року. До того ФРС знижувала ставку шість разів із піку 5,25–5,50%: на 50 базисних пунктів у вересні 2024 року, потім на 25 у листопаді та грудні 2024-го і по 25 у вересні, жовтні та грудні 2025-го. Останнє підвищення було 26 липня 2023 року.
Очікуваний крок у середу — 25 базисних пунктів, до 3,75–4,00%. В опитуванні Reuters, опублікованому 14 вересня, саме цього чекають 86 зі 101 економіста. Тижнем раніше в тому ж опитуванні 70% респондентів очікували паузи. Для центрального банку це дуже швидка переоцінка, і сталася вона тому, що три публікації лягли в один бік.
| Дата | Публікація | Показник | Консенсус |
|---|---|---|---|
| 28 сер | Ворш у Джексон-Хоулі | PCE 3,7% за 12 місяців, 4,1% за 6 місяців у річному вираженні | «віддані дисципліні, а не рішенню» |
| 4 вер | Зайнятість за серпень | +162 000, безробіття 4,1% | +53 000 |
| 11 вер | CPI за серпень | загальний +0,4% м/м, 3,4% р/р; базовий +0,3%, 2,4% р/р | базовий +0,2% м/м |
| 14 вер | Опитування Reuters | 85% чекають +25 базисних пунктів 16 вересня | 30% тижнем раніше |
Бензин сам забезпечив третину серпневого приросту CPI: +3,9% за місяць і +27,4% рік до року, енергоносії загалом +16,3%. Це нафтовий шок з Ормузької протоки і, з минулого тижня, зупинка саудівського трубопроводу «Схід — Захід» при Brent вище 106 доларів.
Чому шок пропозиції все одно веде до підвищення
У липневій заяві перевищення інфляції над ціллю частково пояснювалося шоком пропозиції, «включно з енергоносіями». Шоки пропозиції — хрестоматійний випадок, коли крізь них дивляться. І все ж липневе голосування було 9–3: Хаммак, Кашкарі та Логан хотіли підвищення — перша потрійна незгода в одному напрямку з 2016 року.
Аргумент Ворша в серпні закриває питання, чому ФРС усе одно діє. «Інфляція тримається вище нашої цілі у 2 відсотки. Тому головним фокусом ФРС зараз мають бути ціни». І ще: «Хоча літні дані виявилися кращими за очікування, вони не кажуть мені, що базові тенденції суттєво поліпшилися». Базовий CPI на рівні 2,4% — мінімум за п'ять років, але голова волів послатися на шестимісячний PCE у річному вираженні, 4,1%. Коли голова в промові обирає більше число, комітет зазвичай іде за ним.
Скотт Андерсон із BMO 14 вересня сказав прямо: на кону репутація ФРС як борця з інфляцією, і яструбина риторика має бути підкріплена дією. Одностайне голосування в середу прочитають саме так.
Що вже зробив ринок облігацій
Крива провела підвищення заздалегідь. Паритетні дохідності казначейських облігацій США на 14 серпня становили 4,17% за дворічними, 4,51% за десятирічними і 5,25% за тридцятирічними. На закриття 11 вересня — 4,35%, 4,96% і 5,38%. 14 вересня десятирічні вперше з жовтня 2023 року торкнулися 5,00% протягом дня, а дворічні торгувалися на 4,65%.
Це рух на 45 базисних пунктів за десятирічними за місяць проти 18 за дворічними. Довгий кінець пройшов більше за короткий — протилежність нормальному циклу підвищення, де ведуть дворічні. Це означає, що ринок закладає не одне підвищення, а довший шлях: ф'ючерси зараз показують приблизно чотири підвищення до липня 2027 року, а 53% економістів в опитуванні Reuters чекають щонайменше ще одного до кінця березня.
Для тих, хто тримає дюрацію, це неприємна частина. Тридцятирічні з дохідністю 5,38% платять купон, недоступний більшу частину останніх двох десятиліть, але ще 25 базисних пунктів на довгому кінці коштують близько 3,7% ціни. Тридцятирічні цього місяця виявилися найменш чутливими з трьох строків, +13 базисних пунктів, — саме тому, що вже несли в собі інфляційну премію.
Іпотека, золото, акції
Іпотека йде за десятирічними із затримкою. Середня ставка Freddie Mac за тридцятирічною іпотекою становила 6,76% за тиждень по 10 вересня проти 6,71% тижнем раніше і 6,35% роком раніше. У цій цифрі ще немає стрибка дохідностей після CPI, тож значення 17 вересня буде вищим. За 6,76% кредит на 400 000 доларів обходиться у 2 597 доларів на місяць; за 7,00% — у 2 661 долар.
Золото падає три тижні поспіль і 14 вересня торгувалося нижче 4 300 доларів — мінімум більш ніж за місяць, близько 3% вниз за чотири тижні, але все ще +16% рік до року. Механізм простий: ФРС, що підвищує ставку, піднімає реальні дохідності і долар, а золото не платить ні того ні іншого. Поки ринок закладає чотири підвищення, у золота зустрічний вітер незалежно від того, що відбувається на Близькому Сході.
Акції на середину дня втрачали менше 1%: S&P 500 −0,7%, Nasdaq −0,8%, Dow −0,4%, VIX зріс на 10%, до 17,5. Одночасно відбувалися ще дві речі — розпродаж у чипах на темі ШІ та нафта вище 100 доларів, — тож внесок ставок відокремити важко. Ясно одне: безризикові 5% за десятирічними — те, з чим цьому циклу в акціях конкурувати ще не доводилося.
Три сценарії на середу
| Результат | Імовірність (ринок) | Облігації | Золото | Долар |
|---|---|---|---|---|
| +25 базисних пунктів, точки показують ще два у 2026 році | найімовірніший | короткий кінець продають, довгий стабільний | нижче | вище |
| +25 базисних пунктів, точки показують «одне і досить» | можливий | крива зростає в ціні, десятирічні назад нижче 4,90% | відскок полегшення | без змін |
| Пауза з яструбиною риторикою | близько 13% | довгий кінець продають через втрату довіри, крива крутіша | спочатку вгору, потім униз | змішано |
Сценарій, за яким я б стежив, — третій. Пауза зараз, після серпневої промови голови і при закладених 87%, була б прочитана як те, що ФРС здригнулася перед шоком пропозиції, і заплатив би за це довгий кінець. Саме в цьому результаті дохідність тридцятирічних проходить 5,50%, а не при самому підвищенні.
Що роблю я
Нічого до 14:00 у середу. Позиція в довгих казначейських облігаціях залишається, бо купон 5,38% працює незалежно від наступних 25 базисних пунктів, і на проході через 5,50% я радше докуповував би, ніж продавав. Грошова частина, яка йшла в короткі векселі, чекає точкової діаграми прогнозів (dot plot): якщо медіана покаже ще два підвищення цього року, шестимісячні векселі під 4,3% і зі зростаючою дохідністю — краще місце, ніж дворічні, зафіксовані на 4,65%.
На думку аналітика Руслана Аверіна, угода тижня — не рішення, а пресконференція. Ворш сказав, що ФРС «віддана дисципліні». У середу ринок перевірить, скільки ця дисципліна коштує у 2027 році.
Читайте також: крива казначейських облігацій США у вересні 2026 року, тридцятирічні вище 5%, рекорд дизеля і війна НПЗ та біткоїн перед двома каталізаторами за 48 годин.