Близько 7:20 ранку за центральноєвропейським часом 15 вересня 2026 року дохідність 10-річних казначейських облігацій США торгувалася на рівні 5,02%, а пізніше упродовж сесії сягнула 5,041%. Востаннє вона була так високо в липні 2007 року, ще до краху перших хедж-фондів Bear Stearns. У жовтні 2023 року вона торкнулася 5,02% усередині дня і жодного разу не закрилася вище 4,98%; нинішній рух уже зайшов далі, і сталося це за день до засідання ФРС, на якому підвищення ставки закладено в ціни з імовірністю 92%.
Я тримаю довгі казначейські облігації і пишу тут про криву відтоді, як 30-річна дохідність пройшла крізь 5% у червні. Це той текст, який я сам хотів би прочитати сьогодні: що це за цифра, що її зрушило, куди пішли два попередні епізоди біля 5% і що змінюється в портфелі, коли безризикова ставка платить стільки ж, скільки заробляє ринок акцій.
Цифра, точно
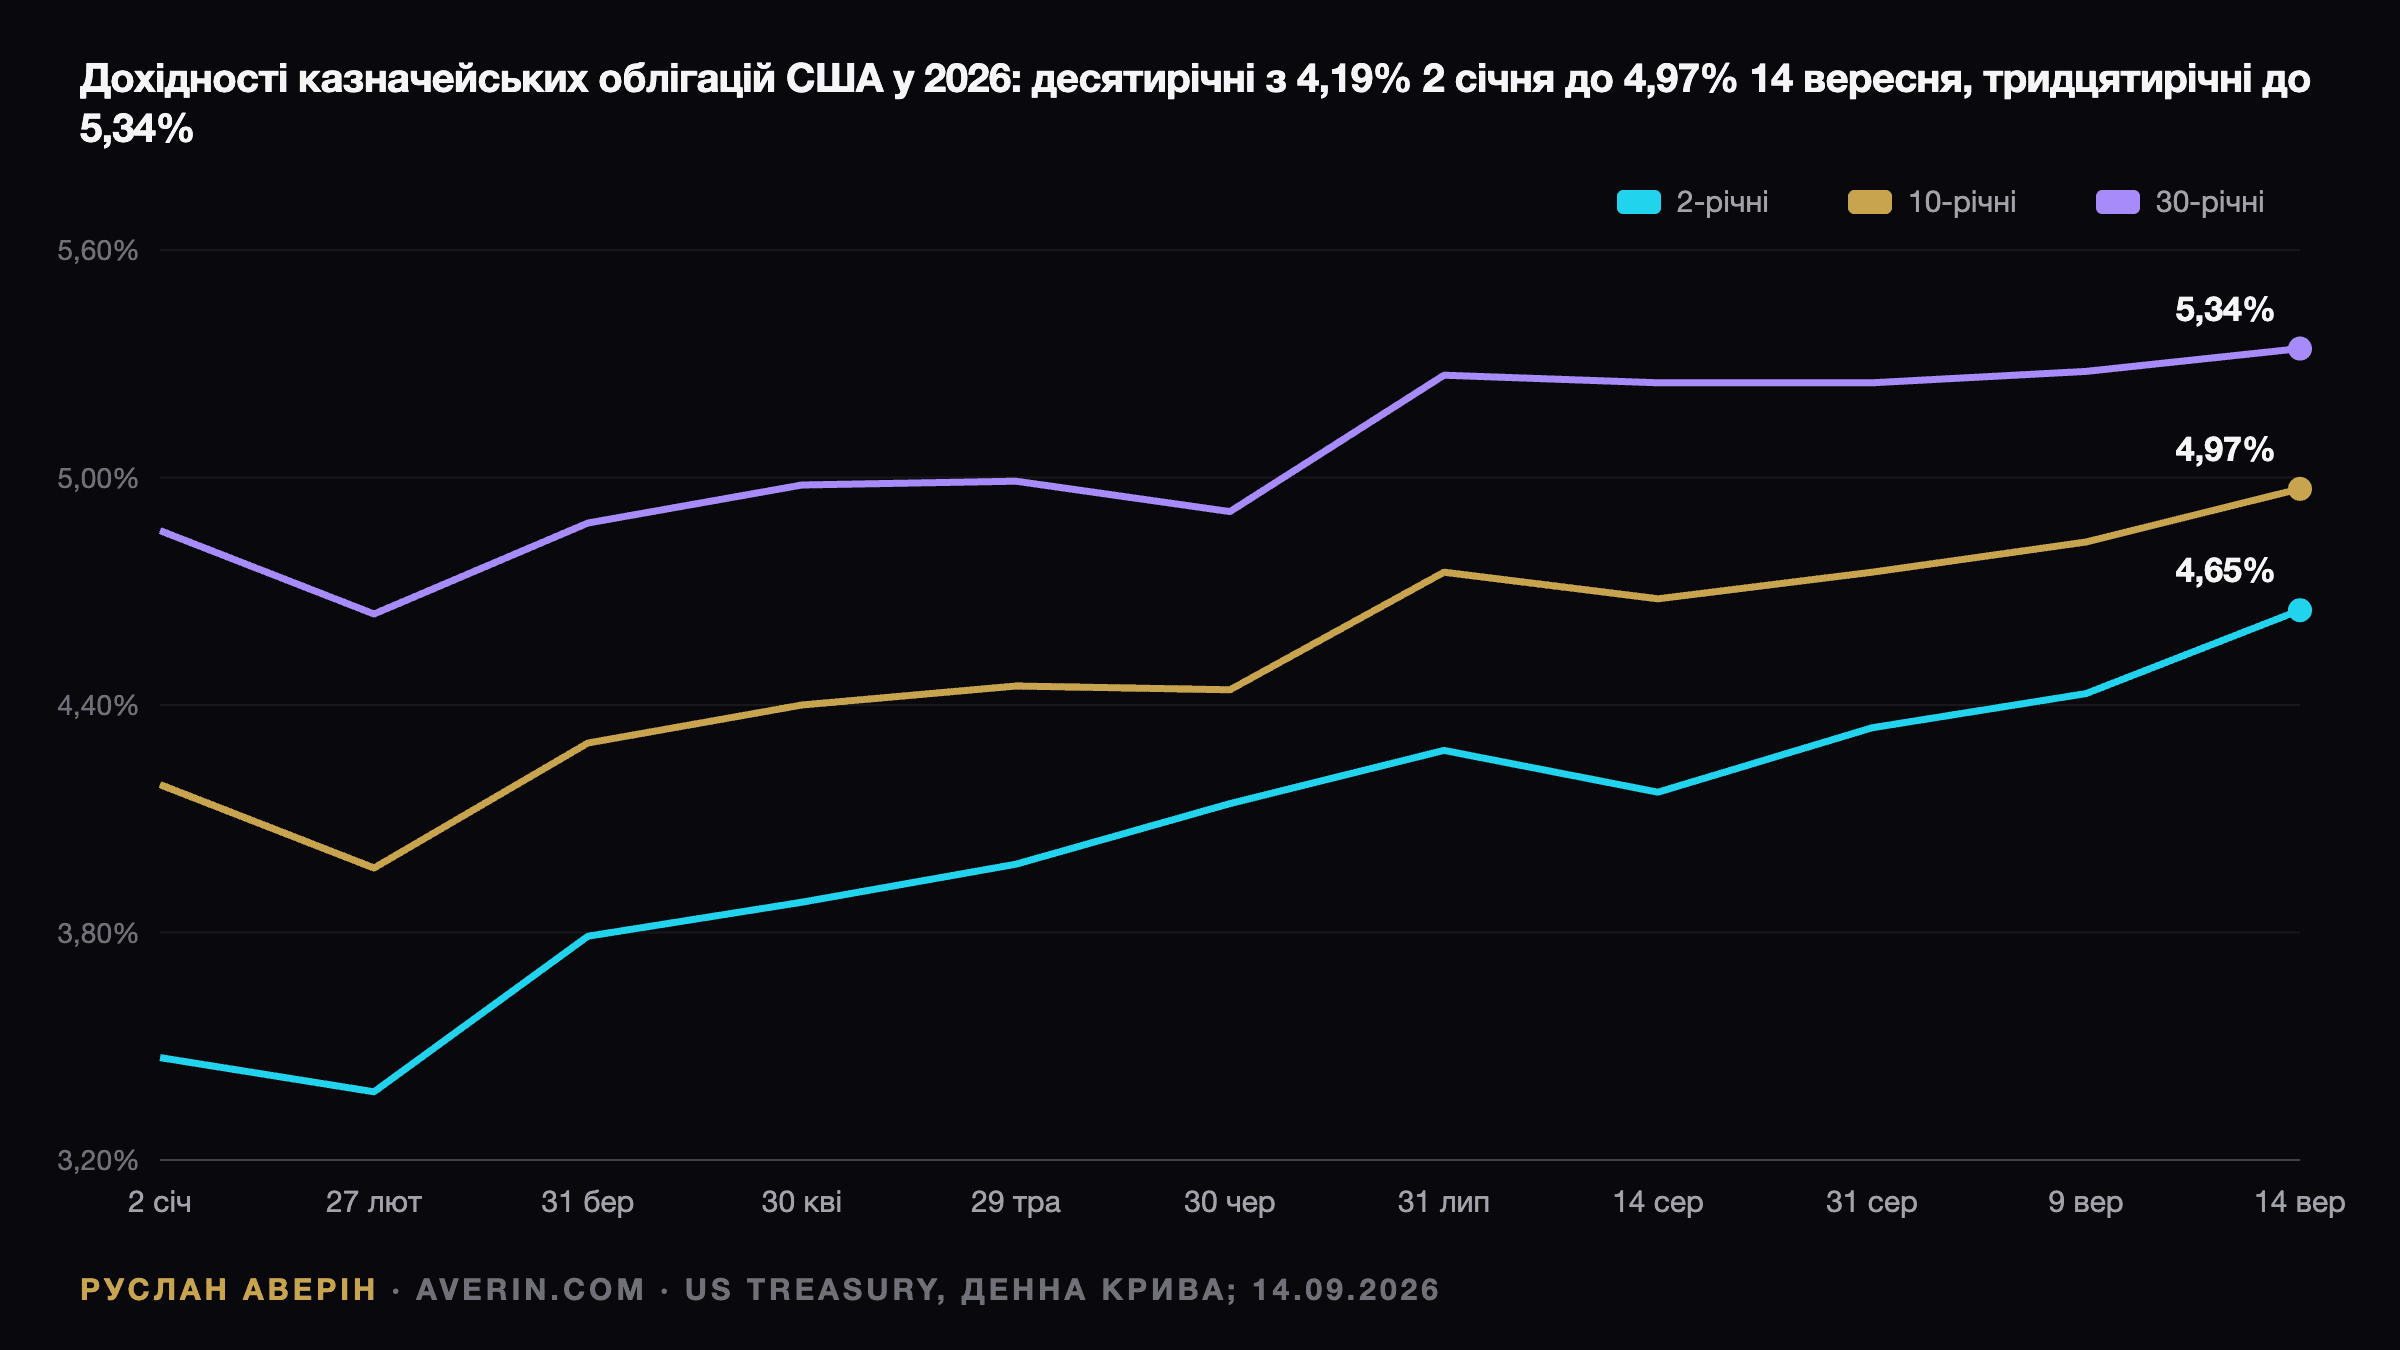
10-річна дохідність закрилася на 4,97% 14 вересня за паритетною кривою Казначейства після внутрішньоденного максимуму 5,014% — уперше вище 5% із 23 жовтня 2023 року. 15 вересня вона піднімалася до 5,041%. Рік вона почала на 4,19%, а дно поставила на 3,97% 27 лютого, тож рух від початку року становить близько 80 базисних пунктів; місяць тому, 14 серпня, було 4,68%.
Решта кривої підтверджує, що йдеться не лише про довгий кінець. 2-річна дохідність 15 вересня була 4,66%, плюс 48 базисних пунктів за місяць — більше, ніж 29 у 10-річної. 30-річна була на 5,37%, максимум із червня 2007 року, після аукціону 10 вересня, який пройшов за 5,308% із коефіцієнтом покриття 2,61.
| Дата | 2 роки | 10 років | 30 років |
|---|---|---|---|
| 2 січня 2026 | 3,47% | 4,19% | 4,86% |
| 27 лютого 2026, мінімум | 3,38% | 3,97% | 4,64% |
| 31 липня 2026 | 4,28% | 4,75% | 5,27% |
| 14 серпня 2026 | 4,17% | 4,68% | 5,25% |
| 14 вересня 2026 | 4,65% | 4,97% | 5,34% |
| 15 вересня 2026, усередині дня | 4,66% | 5,00%, максимум 5,04% | 5,37% |
| 19 липня 2007, останнє закриття на 5% і вище | — | 5,04% | — |
Чотири чинники тиснули водночас
Перший — нафта. WTI 15 вересня торгувалася по $104–105, Brent близько $107 після зупинки саудівського трубопроводу «Схід — Захід». CNBC порахував місячну кореляцію між WTI і 10-річною дохідністю: 0,96, найтісніша з червня 2019 року. Коли нафта — головне маржинальне джерело інфляції, облігації торгуються як похідна від енергії.
Другий — інфляція, що надійшла слідом. Серпневий CPI 11 вересня вийшов на 3,4% рік до року, при цьому загальний індекс за місяць зріс на 0,4%; бензин на 27,4% дорожчий, ніж рік тому, енергія — на 16,3%. Базова інфляція 2,4%, і ринок вирішив, що це не має значення.
Третій — ФРС. Ставка за федеральними фондами тримається на 3,50–3,75% із грудня, а липневе голосування за паузу пройшло 9–3: Геммак, Кашкарі та Логан голосували за підвищення. Промова голови Кевіна Ворша в Джексон-Гоулі зрушила вересневу ймовірність приблизно з 35% до 66%; CPI довів її до 69%; до 15 вересня ф'ючерси CME закладають 92%. 2-річна дохідність, яка прив'язана до ставки за федеральними фондами, за останній місяць зрушила сильніше за 10-річну саме тому. Девід Мерікл із Goldman писав 13 вересня, що ринкова оцінка близько 90% «достатньо висока, щоб FOMC, імовірно, захотів уникнути реакції ринку, яка найпевніше піде за збереженням ставки без змін». Вейл Гартман із BMO висловився пряміше: «ФРС було б дуже важко залишити ставки без змін цього тижня, не підірвавши свою репутацію борця з інфляцією».
Четвертий — пропозиція, і це той чинник, який не зникне разом із нафтою. Чисті відсоткові витрати федерального бюджету становили $970 млрд у 2025 фінансовому році, рекордні 3,2% ВВП, і близько $1 трлн у 2026 фінансовому році за оцінками CBO, з виходом на $2,1 трлн до 2036 року. Дорозміщення 10-річних паперів 9 вересня пройшло на $39 млрд за 4,834%; 30-річні наступного дня — на $22 млрд за 5,308%, найвища аукціонна дохідність за чверть століття. Девід Моррісон із Trade Nation: «інвестори наполягають на компенсації за високий рівень державного боргу та дефіцит, що постійно зростає». Оцінка строкової премії від ФРБ Нью-Йорка, 0,72%, приблизно там само, де була на початку року, а це означає, що останній відрізок — переоцінка ФРС, а не страйк покупців. Це м'якше прочитання.
Акції тепер дають менше, ніж облігації
Форвардний P/E S&P 500 за даними FactSet був 19,1 на 11 вересня. У перевернутому вигляді це дохідність за прибутком близько 5,2%. За 10-річної на 5,0% премія, яку інвестор отримує за володіння акціями замість казначейських облігацій, становить близько 0,2–0,3 процентного пункту. У 2007 році розрив був ширший; у 2000–02 роках він був приблизно таким же тонким, і для дорогого активу це закінчилося погано.
Акції тримає зростання, а не оцінка. Консенсус очікує зростання прибутку S&P 500 на 31,6% у календарному 2026 році та на 15,1% у 2027-му. Поки ці цифри тримаються, ставку дисконтування в 5% пережити можна. Якщо вони попливуть, запасу за оцінкою не залишиться. Індекс закрився на 7 619,98 14 вересня, мінус 0,5%, і втратив ще 0,5% 15 вересня, Nasdaq був слабшим обидва дні; VIX був 17,7. Грейс Пітерс із JPMorgan Private Bank сказала, що 5–5,25% — це «зона, де ринок акцій почне відчувати нетравлення». Саме там ми і є.
Іпотека, золото, долар
Тижневе середнє Freddie Mac за 30-річною іпотекою було 6,76% за тиждень до 10 вересня проти 6,35% роком раніше. Денні трекери вже відіграли останній тиждень: індекс Mortgage News Daily пройшов із 6,89% 8 вересня до 7,17% 14 вересня, максимум із січня 2025 року, а інші трекери показують 6,95–7,04% на 15 вересня. Публікація Freddie Mac 17 вересня має лягти близько або вище 7%, і це та цифра, в яку Lennar продаватиме, коли звітуватиме в середу ввечері.
Золото падає три тижні і торгувалося по $4 285 на споті 15 вересня, мінімум із початку серпня, бо зростання реальної дохідності та зростання долара — ті дві речі, з якими золото не може боротися водночас; індекс долара був на 99,6, двотижневому максимумі, четверте зростання поспіль. Про це я написав окремо в тексті про золото.
Куди пішли 5% попередні два рази
У жовтні 2023 року 10-річна дохідність торкнулася 5,02% 23 жовтня, а потім упала приблизно на 120 базисних пунктів до 3,79% до кінця року: 5% «відкрили шлюзи попиту», як висловився один коментатор, ФРС дала зрозуміти, що закінчила, і угодою кварталу стала довга дюрація. У липні 2007 року 10-річна закрилася на 5,04% 19 липня, наступного дня опустилася до 4,96%, а до наступної весни була нижче 4%, коли розвернувся кредитний цикл.
Бики за облігаціями цього тижня спираються на перший прецедент. Ед Ярдені: «Крок цього тижня допоміг би відновити репутацію ФРС як борця з інфляцією і міг би послабити частину тиску вгору на довгострокові дохідності». Ведмеді кажуть, що розклад інший. Фібі Вайт із UBS: «Простір для зниження дохідностей на довгому кінці дещо обмежений, оскільки ми не бачимо ознак слабкості в реальній економіці, а динаміка пропозиції на ринку казначейських облігацій дуже відрізняється від 2007 року». Barclays із серпня «виступає проти гри проти розпродажу довгого кінця». Прогнози селл-сайду на кінець року — JPMorgan на 4,35% і медіана опитування Reuters 4,50% — тепер помітно нижчі за спот, і 82% учасників опитування вказали на ризик вищих значень.
Що змінюється в портфелі за 5%
Три речі, на мій погляд.
Перше: кеш і векселі перестають бути залом очікування. 2-річна на 4,66% і 3-місячний вексель близько 4,1% платять більше, ніж дохідність за прибутком S&P 500 після невеликої знижки за ризик, тож планка для володіння індексом акцій за 19 прибутків вища, ніж була за останні два десятиліття.
Друге: дюрація — це рішення, а не значення за замовчуванням. 30-річна на 5,37% платить купон, недоступний більшу частину останніх двадцяти років, і я радше докуплю на проході крізь 5,50%, ніж продам у нього, бо прецедент 2023 року каже, що перше закриття вище 5% зазвичай ближче до кінця руху, а не до початку. Ризик для цього погляду — історія з пропозицією, тому я розмірюю її як позицію, а не як переконання.
Третє: книга акцій має заслужити своє місце. Зростання з довгою дюрацією, імена довкола ШІ, збитковий софт — перші жертви вищої ставки дисконтування; відставання Nasdaq 14 і 15 вересня — це ринок, що застосовує це правило. Забудовники, за іпотеки 7,17% за денними трекерами, — другі.
За оцінкою аналітика Руслана Аверіна, рішення ФРС 16 вересня важливе не так ставкою за федеральними фондами, як точковою діаграмою. Ще два підвищення в медіані — і в 10-річної немає причин повертатися нижче 5%; одне і досить — і сценарій жовтня 2023 року знову на столі. У будь-якому разі цифра, яка важить на наступні пів року, переїхала з Вашингтона до календаря аукціонів Казначейства.
Related: рішення ФРС 16 вересня, крива казначейських облігацій у вересні і 30-річна на 5,31%, максимум із 2007 року.