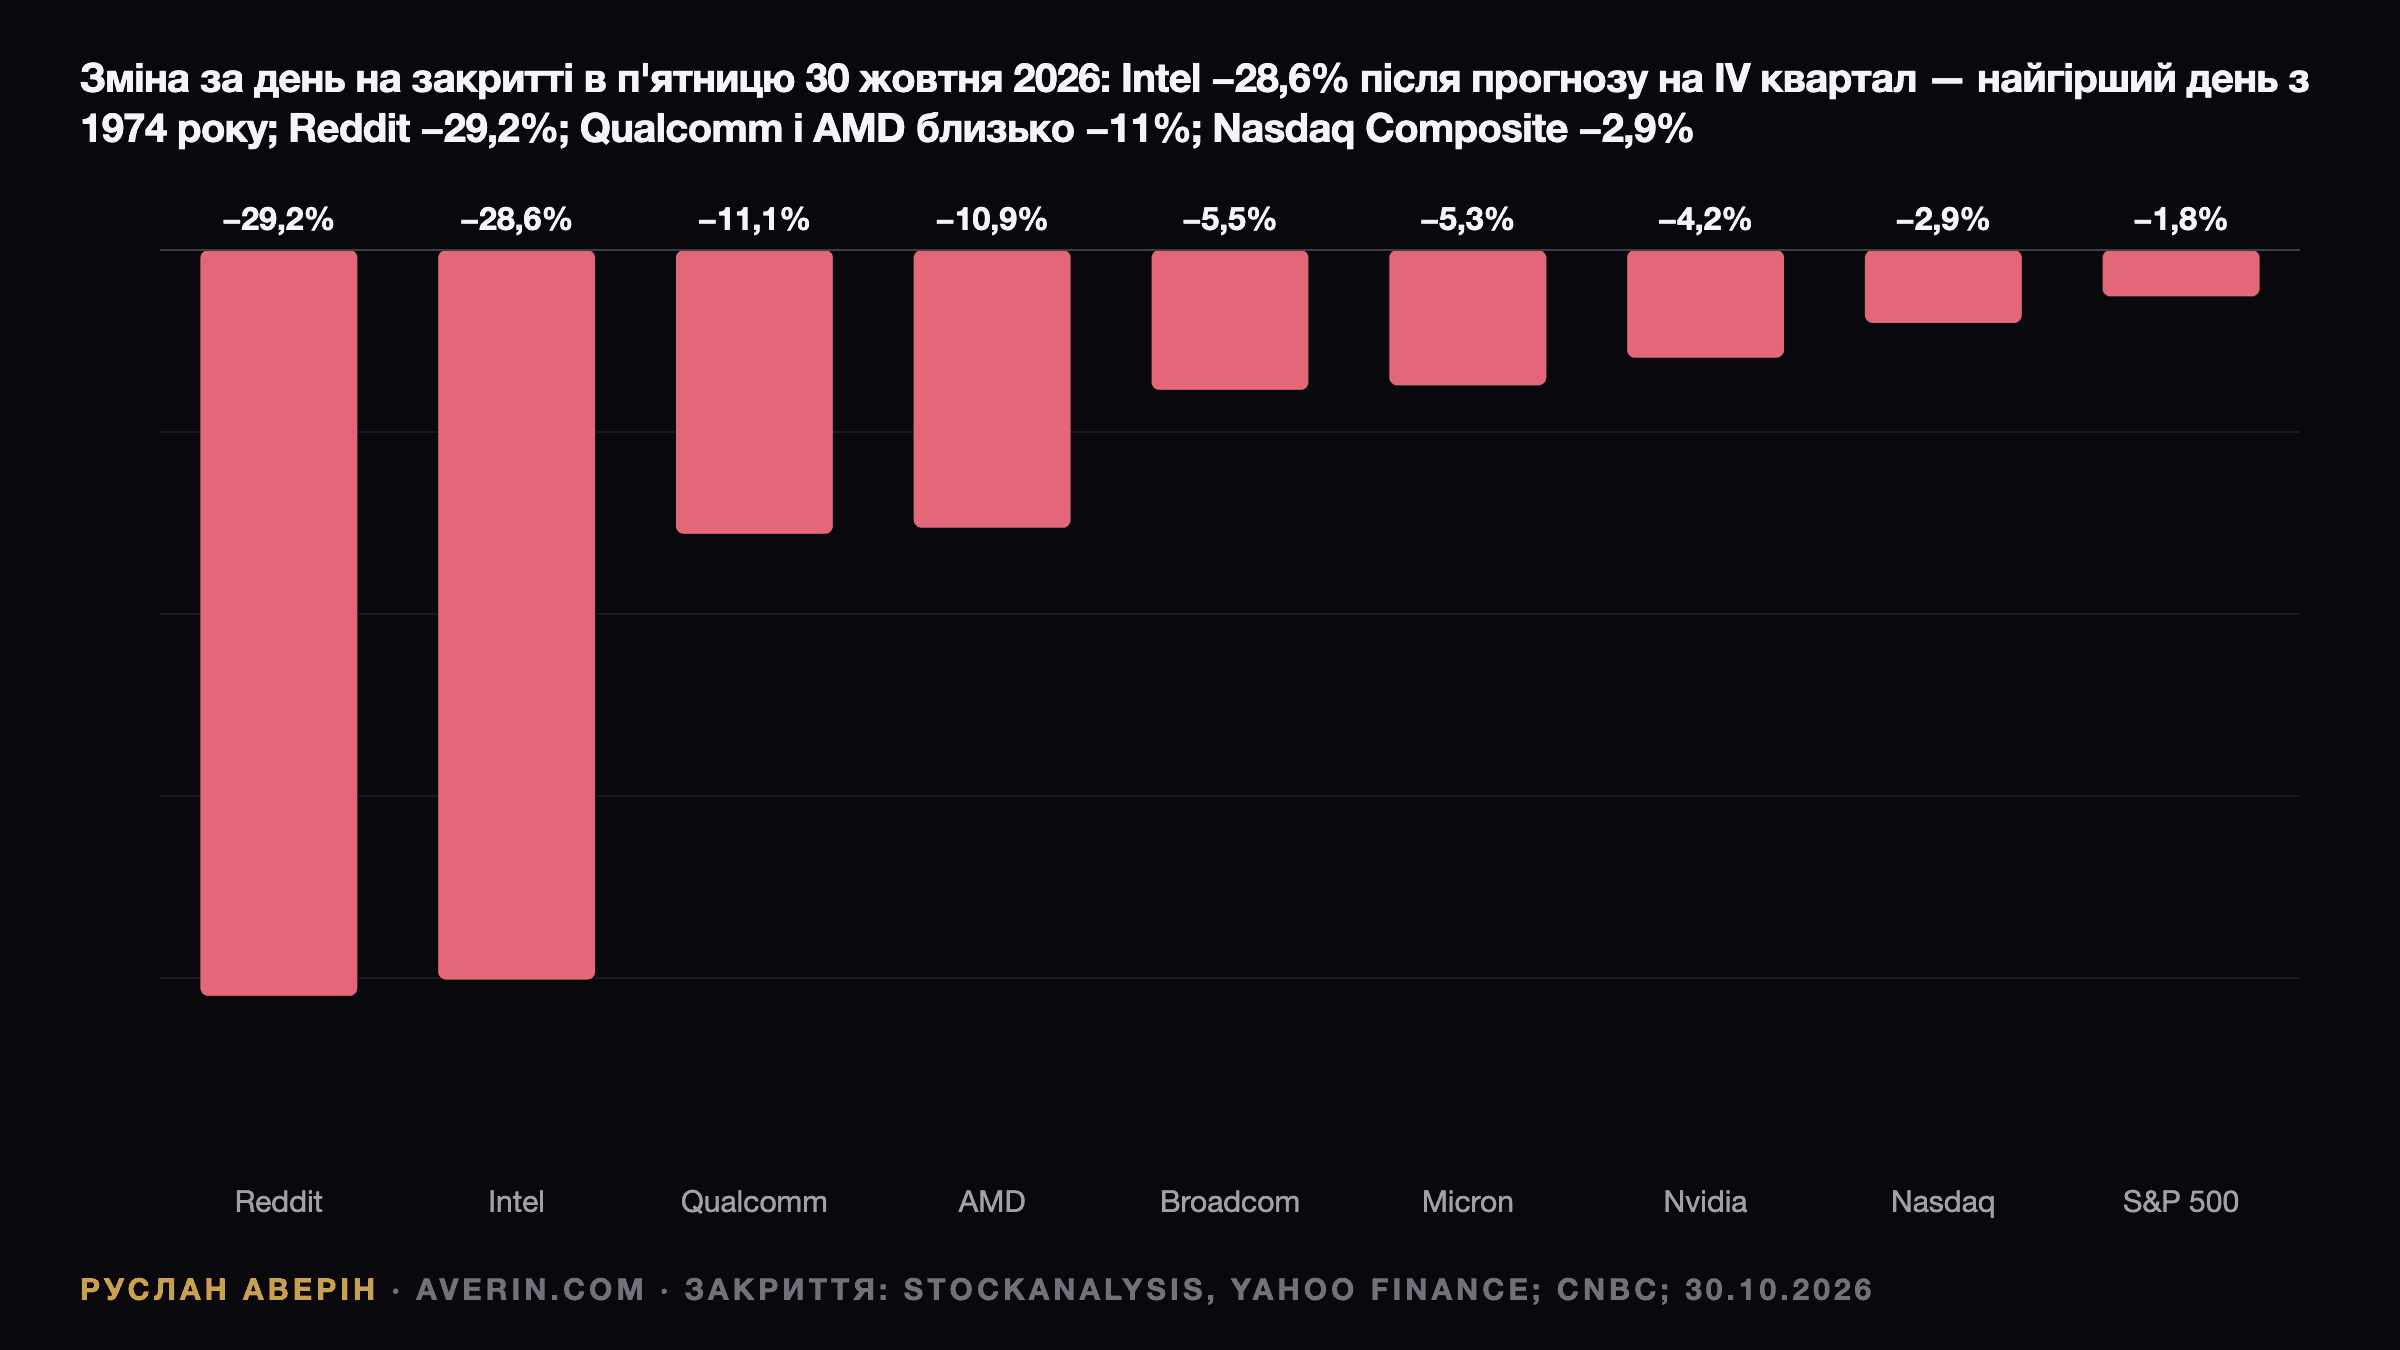
Акції Intel у п'ятницю, 30 жовтня, впали на 28,58% і закрилися на $65,76 — це найгірший день для паперу з 1974 року. Приводом став прогноз виручки на четвертий квартал у $15–16 млрд за очікувань аналітиків, опитаних LSEG, у $17,1 млрд, повідомляє CNBC. Reddit того ж дня подешевшав на 29,22%, до $91,73, після того як його власний прогноз продажів на четвертий квартал виявився нижчим за консенсус-прогноз, за даними StockAnalysis про ціни закриття.
Фінансовий аналітик Руслан Аверін бачить у цих двох обвалах один сигнал ринку в останній тиждень жовтня: після тривалого ралі в ШІ сильний третій квартал більше не захищає акцію, якщо прогноз на наступний квартал слабкий. Тієї ж п'ятниці індекс Nasdaq Composite втратив 2,86%, опустившись до 25 437,00 пункту, — найгірший день із червня, повідомив CNBC.
Сильний III квартал, слабкий прогноз на IV: цифри
Intel оприлюднила результати за третій квартал 2026 року в четвер, 29 жовтня, о 16:01 за східним літнім часом (EDT), після закриття американських бірж.
| Показник | Факт або прогноз | Консенсус-прогноз LSEG | Джерело |
|---|---|---|---|
| Виручка за III квартал | $16,51 млрд | $16,5 млрд | Intel, LSEG через CNBC |
| Скоригований EPS за III квартал | $0,52 | $0,40 | Intel, LSEG через CNBC |
| Валова маржа non-GAAP за III квартал | 44,1% | — | Intel |
| Прогноз виручки на IV квартал | $15,0–16,0 млрд | $17,1 млрд | Intel, LSEG через CNBC |
| Прогноз скоригованого EPS на IV квартал | $0,25 | $0,43 | Intel, LSEG через CNBC |
| Прогноз валової маржі non-GAAP на IV квартал | 38,0% | — | Intel |
Виручка за третій квартал зросла на 21% у річному вимірі з $13,7 млрд. Виручка напряму Data Center and AI підскочила на 78%, до $7,3 млрд, а Intel Foundry — на 58%, до $6,7 млрд, свідчить пресреліз. PC-бізнес, який тепер називається Client Computing and Physical AI Group, скоротився на 5%, до $8,1 млрд.
Середина прогнозу на четвертий квартал — $15,5 млрд — на 9,4% нижча за консенсус-прогноз LSEG і на 6,1% нижча за щойно звітний квартал. Прогноз EPS у 25 центів на 42% нижчий за 43 центи, на які чекали аналітики. Валову маржу non-GAAP компанія очікує на 6,1 процентного пункту нижчою, ніж у третьому кварталі, — на рівні 38,0%.
Чому прогноз не дотягнув: ПК, аварія на фабриці та дефіцит потужностей
По-перше, ПК. Фінансовий директор Девід Цінснер (David Zinsner) заявив: «Ми очікуємо, що спад на ринку ПК триватиме щонайменше до кінця першого півріччя наступного року». Світові постачання ПК у другому кварталі скоротилися на 4%, наводить CNBC дані Counterpoint Research.
По-друге, Ізраїль. Вибух на фабриці Intel в Ізраїлі на початку жовтня забрав життя двох робітників. Генеральний директор Ліп-Бу Тан (Lip-Bu Tan) сказав, що аварія спричинила тривалу зупинку, яка зачіпає постачання 10-нанометрових чипів, і Intel очікує втратити через неї близько $600 млн виручки за два квартали, повідомив CNBC.
По-третє, потужності. Під час телеконференції Тан сказав, що в кварталі Intel не змогла задовольнити сильний попит клієнтів, повідомив CNBC. У пресрелізі він назвав розширення постачань серверних процесорів Xeon першочерговим завданням компанії.
Проста перевірка масштабу цих чинників: якщо удар у $600 млн від аварії розділити порівну на два квартали, на четвертий припаде близько $300 млн. Це пояснює менше ніж п'яту частину розриву в $1,6 млрд між серединою прогнозу та консенсус-прогнозом. Решта — попит на ПК і обмеження постачань, а їх виправити складніше, ніж перезапустити одну фабрику.
Дата-центри й контрактне виробництво: що сказав менеджмент
ШІ-частина історії не зламалася. Підрозділ Data Center and AI заробив у кварталі $3,04 млрд операційного прибутку за виручки $7,3 млрд, свідчить пресреліз. Intel Foundry і далі збиткова — $1,85 млрд, хоча це менше, ніж $2,32 млрд роком раніше.
Щодо виробництва CNBC повідомив, що техпроцес 18A вийшов на масовий випуск на новій фабриці в Аризоні, а наступна аризонська фабрика має запрацювати до кінця 2028 року. У жовтні Intel випустила набір засобів проєктування (PDK) версії 0.9 для техпроцесу 14A і разом з ASML готується до впровадження High-NA EUV, ідеться в пресрелізі.
Чого Intel досі бракує, то це великого зовнішнього клієнта контрактного виробництва для найновіших техпроцесів, зазначив CNBC. Тан окреслив строк: «Найближчими двома кварталами в нас буде кілька клієнтів, про яких ми будемо готові оголосити». Розміщення акцій на $23 млрд, завершене в серпні, дає Intel час зачекати.
Акція: від +150% до найгіршого дня за п'ять десятиліть
У четвер, 29 жовтня, Intel закрилася на $92,07, уже втративши за день 3,62%, а в п'ятницю — на $65,76, за даними StockAnalysis. Обсяг торгів у п'ятницю становив 455,6 млн акцій.
До звіту папір зріс від початку року приблизно на 150%, зазначив CNBC: 2025 рік він завершив на $36,90, за даними Yahoo Finance. Після п'ятниці зростання скоротилося приблизно до 78%, а ціна на 53% нижча за максимум закриття $140,94, досягнутий у понеділок, 22 червня.
Уряд США володіє 433 млн акцій Intel, купленими в середньому по $20,47, і в п'ятницю ця частка подешевшала приблизно на $11 млрд, за розрахунками CNBC. Bank of America, Roth Capital, Seaport Research і D.A. Davidson знизили рейтинг Intel до «нейтрально», а New Street підвищив його до «купувати», повідомив CNBC.
Reddit: попередження про пошуковий трафік коштувало 29%
Третій квартал Reddit виявився кращим за очікування: виручка зросла на 53%, до $895 млн, за консенсус-прогнозу LSEG $878 млн, а EPS становив $1,40 проти $1,35, повідомив CNBC. Але кількість щоденних унікальних активних користувачів у США знизилася на 2%, до 50,7 млн, — менше за 53,5 млн, на які чекали аналітики, а прогноз виручки на четвертий квартал компанія дала в $1,00–1,03 млрд, нижче за консенсус-прогноз $1,05 млрд. Генеральний директор Стів Гаффман (Steve Huffman) сказав, що переходи з пошуку в кварталі помітно скоротилися й надалі знижуватимуться в четвертому кварталі, а Reddit протестує обов'язковий вхід в акаунт за межами США. Акції впали з $129,60 до $91,73 — найгірший день з IPO у 2024 році — і тепер на 60% нижчі за закриття 2025 року на рівні $229,87, за даними Yahoo Finance.
Розпродаж в ШІ-секторі в останній тиждень жовтня
Nasdaq Composite завершив тиждень 26–30 жовтня зниженням на 2,0%, з 25 955,34 до 25 437,00 пункту, а за жовтень втратив 5,3%, за даними CNBC і Yahoo Finance.
У п'ятницю Філадельфійський напівпровідниковий індекс упав на 7,2%, до 10 688,80 пункту, за моїм розрахунком на основі цін закриття Yahoo Finance. Qualcomm втратив 11,1%, AMD — 10,9%, Broadcom — 5,5%, Micron — 5,3%, Nvidia — 4,2%. У четвер Alphabet пережив найгірший день в історії після звіту за третій квартал, зазначив CNBC, а Amazon у п'ятницю знизився на 1,4% після власних результатів (мій розбір звіту Amazon за III квартал).
Тема та сама, про яку я писав у матеріалах про найгірший тиждень Nasdaq у жовтні і про вересневий розпродаж чипів: інвестори тепер платять за грошову віддачу від ШІ, а не за витрати на ШІ. Першими падають компанії з великим боргом, як-от CoreWeave, і акції, в ціну яких закладено ідеальний сценарій.
Що має статися, щоб Intel відновилася
На мою думку, червневий аргумент на користь Intel у статті про ралі Intel на тлі новин про Google і контрактне виробництво тримався на клієнтах контрактного виробництва та ШІ-серверах. Ні те, ні інше цього тижня не підвело — підвела найближча траєкторія прибутку.
Перш ніж акція зможе відновитися, я чекав би на чотири речі:
- IV квартал на верхній межі прогнозу. Виручка близько $16,0 млрд за валової маржі щонайменше 38%.
- Відновлення роботи ізраїльської фабрики. Удар у $600 млн буде тимчасовим, якщо завод перезапустять до початку 2027 року.
- Названі клієнти 14A. Один великий зовнішній клієнт у межах двоквартального строку, який назвав Тан, важив би більше за будь-яку квартальну цифру.
- Дно на ринку ПК. Будь-яка стабілізація до другого півріччя 2027 року підтримає найбільший сегмент.
Ведмежий сценарій — другий слабкий прогноз у січні й жодного клієнта контрактного виробництва до середини 2027 року. Тоді Intel знову торгуватиметься за циклом ПК, і ймовірним шляхом стануть «мертві гроші» (dead money), як висловився Джей Голдберг (Jay Goldberg) із Seaport.
За чим стежити далі
- Вівторок, 3 листопада: проміжні вибори до Конгресу США; політика щодо чипів і мит залишається на тлі.
- Друга половина листопада: квартальний звіт Nvidia — наступна перевірка попиту на ШІ-чипи.
- Кінець січня 2027 року: звіт Intel за четвертий квартал і прогноз на перший — перша перевірка перезапуску фабрики та попиту на ПК.
- До середини 2027 року: спливає двоквартальне вікно Тана для оголошення клієнтів 14A.
Читайте також: ралі Intel на тлі контрактного виробництва в червні 2026 року, найгірший тиждень Nasdaq у жовтні 2026 року і попередження про сповільнення ШІ та розпродаж чипів.