Індекс Nikkei 225 у п'ятницю, 25 вересня, закрився на позначці 66 364,20 пункту, додавши 1,30% за день і 31,85% з кінця 2025 року. Це більш ніж удвічі більше за зростання S&P 500 цього року, і сталося це в тому самому місяці, коли Банк Японії підвищив ставку до 1,25% — максимуму з 1995 року. Більшість пояснень японського ралі зводиться до слабкої єни. Стійкіша причина — реформа корпоративного управління, яку Токійська фондова біржа (TSE) розпочала в березні 2023 року і яка непомітно змінила те, що японські компанії роблять зі своїми грошима.
Оновлення, 12 жовтня 2026
Через два тижні індекс продовжив зростати, а ринок загалом — ні. Nikkei 225 закрився 9 жовтня на позначці 69 030,92 пункту: +4,0% до 66 364,20 на 25 вересня і близько +37% з початку року, але досі приблизно на 4,6% нижче за максимум 25 червня. TOPIX закрився на 4 104,81 — на 0,6% нижче за рівень 25 вересня (4 128,59). Ралі вузьке: його ведуть важковаговики із сектору ШІ та технологій на кшталт SoftBank і Kioxia, а не широка історія реформи, описана нижче. Єна не зміцнилася: 9 жовтня долар коштував 158,25 єни за довідковими курсами ЄЦБ проти приблизно 157,2 наприкінці тижня публікації.
Документи самого Банку Японії стали жорсткішими. Протокол липневого засідання, оприлюднений 28 вересня, показує, що член правління Хадзіме Таката голосував проти і пропонував підняти ставку до 1,25% уже тоді. У зведенні думок вересневого засідання (1 жовтня) йдеться про «значну зміну режиму фінансових умов» і про те, що базова інфляція «загалом досягла 2%». Вересневий Tankan показав індекс великих виробників на рівні 24, на два пункти вище; компанії закладають на 2026 фінансовий рік курс 154,23 єни за долар — помітно нижче за поточний. Банк Японії підвищив ставку до 1,25% 18 вересня; наступне засідання — 29–30 жовтня, разом із новою доповіддю про перспективи (Outlook Report).
Вимога, яка змінила ринок
31 березня 2023 року біржа надіслала всім компаніям ринків Prime і Standard вимогу під назвою «Заходи із запровадження управління з урахуванням вартості капіталу та ціни акцій». Приводом стала проста арифметика: приблизно половина компаній Prime мала рентабельність капіталу нижче 8% і торгувалася нижче балансової вартості, тобто ринок оцінював їх дешевше за чисті активи на їхньому ж балансі. Коефіцієнт P/B нижче одиниці — це сигнал ринку про те, що компанія руйнує вартість, утримуючи капітал у себе.
Вимога не запроваджувала обов'язкових правил. Вона пропонувала компаніям проаналізувати вартість капіталу, оприлюднити план щодо її перевищення і звітувати про прогрес. Через три роки, за словами голови JPX Group Хіромі Ямаджі (Hiromi Yamaji), плани розкрили понад 94% компаній Prime і 54% компаній Standard. У квітні 2026 року біржа випустила оновлення, присвячене тому, як компанії насправді розподіляють капітал, зокрема тому, що інвестори очікують побачити щодо зворотного викупу акцій. Так само швидко змінився склад рад директорів: у 2014 році лише у 6,4% компаній Першої секції незалежні директори становили щонайменше третину ради; до 2025 року на ринку Prime ця частка сягнула 99%.
Куди пішли гроші
Відповіддю стали байбеки, дивіденди та угоди. За словами Ямаджі, «рекордна кількість злиттів і поглинань, тендерних пропозицій, викупів акцій і підвищень дивідендів підкреслює зросле усвідомлення компаніями важливості ефективності капіталу», а чистий прибуток японських компаній п'ятий рік поспіль оновив рекорд. Обсяги схвалених програм викупу рік у рік встановлюють нові рекорди, пише Nikkei Asia.
Угоди доводять, що це не просто паперова робота. У березні група Toyota домовилася викупити Toyota Industries з біржі по 20 600 єн за акцію, підвищивши пропозицію на 9,6% під тиском фонду-активіста Elliott; сума угоди — близько 6,7 трлн єн, або $43 млрд: це найбільше поглинання японської компанії в історії. Seven & i, яка відхилила пропозицію Alimentation Couche-Tard на $47 млрд, відкликану в липні 2025 року, відтоді продала свій супермаркетний бізнес Bain Capital приблизно за $5,4 млрд і планує вивести на біржу мережу магазинів біля дому в Північній Америці в другій половині 2026 року. Розпродаж перехресних пакетів акцій — мережі взаємних часток, яка колись захищала менеджмент від акціонерів, — став нормою у великих банках і страхових компаніях.
Слідом прийшли іноземні гроші. За даними біржі, закордонні інвестори у 2025 році нетто-купили японських акцій на 5,4 трлн єн — найбільше за десять років — і ще на 10,5 трлн єн із січня до середини липня 2026 року. Berkshire Hathaway тепер володіє понад 10% у кожному з п'яти найбільших торгових домів після того, як цього місяця збільшила частку в Sumitomo до 10,05%, а в Marubeni — до 10,1%. Голова Японської ради із зовнішньої торгівлі після зустрічі з Грегом Абелем заявив, що Berkshire «має намір утримувати частки в торгових домах у довгостроковій перспективі і навіть розглядає їх збільшення». Один із них, Mitsubishi Corporation, я розбирав на початку цього року.
Банк Японії на 1,25%
18 вересня Банк Японії підвищив ставку до 1,25% з 1,00% сімома голосами проти двох. Це друге підвищення у 2026 році, через три місяці після червневого, і найкоротший інтервал між підвищеннями від моменту виходу з від'ємних ставок у березні 2024 року. Огляд трьох рішень центробанків того тижня розбирав голосування і пресконференцію. Єна все одно послабилася: 24 вересня долар коштував 158,81 єни, а наприкінці тижня — близько 157,2. Дохідність 10-річних державних облігацій 24 вересня зросла до 3,073% з 2,987% на початку місяця.
Зростання ставки зазвичай шкодить фондовому ринку. В Японії воно — частина тієї самої нормалізації, що й реформа управління: компанії, які тридцять років нічого не платили за капітал, тепер мають видиму вартість капіталу, яку треба перевершити, — саме те, що біржа попросила їх розкрити. Наступні дати: протокол липневого засідання 28 вересня, зведення думок за підсумками вересневого засідання 1 жовтня і наступне засідання з монетарної політики 29–30 жовтня.
Єна вирішує, скільки заробить іноземний інвестор
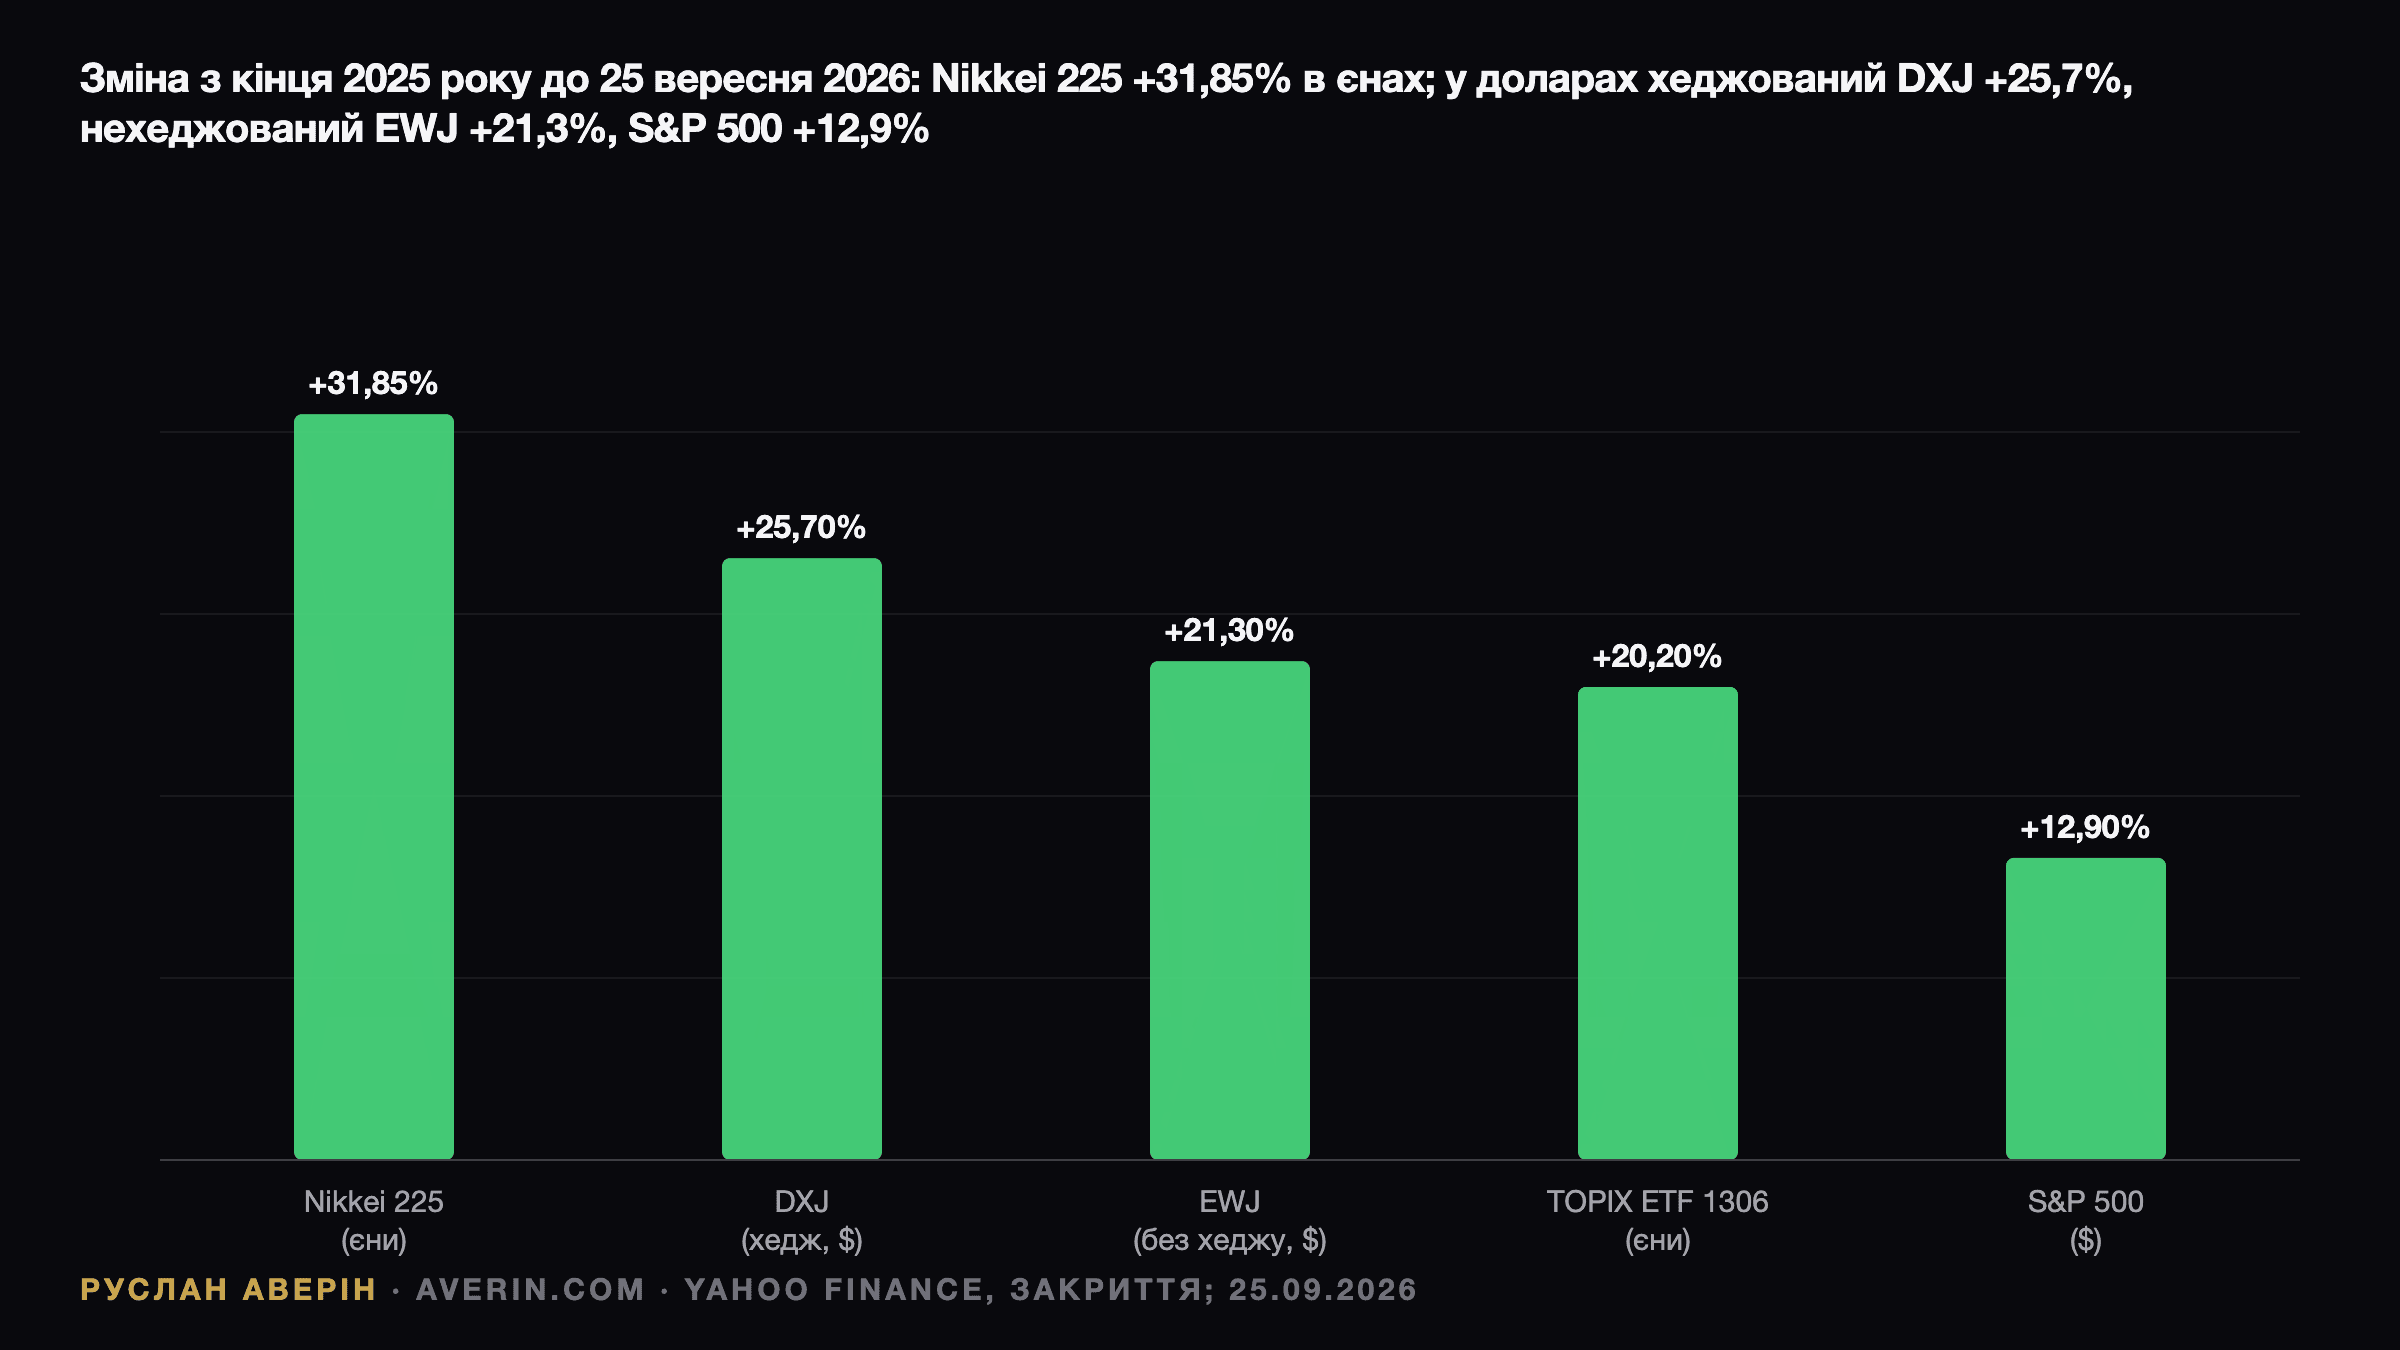
Графік вище показує підступ. В єнах Nikkei зріс цього року на 31,85%, а ETF на TOPIX, що торгується в Токіо (1306), — приблизно на 20,2%. У доларах нехеджований iShares MSCI Japan ETF (EWJ) додав близько 21,3%, а фонд WisdomTree з хеджуванням валюти (DXJ) — близько 25,7%. Розрив у чотири процентних пункти — це ціна володіння єною в рік, коли вона послабилася. Комісія EWJ становить 0,49% на рік.
| Фонд або індекс | Валюта | Зміна з кінця 2025 року |
|---|---|---|
| Nikkei 225 | єни | +31,85% |
| DXJ (з хеджуванням) | долари | +25,7% |
| EWJ (без хеджування) | долари | +21,3% |
| ETF на TOPIX 1306 | єни | +20,2% |
| S&P 500 | долари | +12,9% |
Хеджування — це парі, а не безкоштовний обід. Якщо Банк Японії й далі підвищуватиме ставки, а ФРС зупиниться, єна може відновитися, і власник без хеджування заробить і на акціях, і на валюті. Експортери втратять частину курсового прибутку, який прикрашав їхні результати. Для європейського чи українського інвестора юрисдикція фонду важить не менше, ніж хеджування; гід VOO проти VTI пояснює, чому ірландські фонди UCITS зазвичай є кращою обгорткою.
Мої висновки
Ралі не йде по прямій. Максимум закриття Nikkei цього року — 72 366,34 пункту 25 червня, і п'ятничне закриття приблизно на 8% нижче за нього. Але причина володіти Японією — не рівень індексу. Річ у тім, що найбільший ринок акцій за межами США після трьох десятиліть, упродовж яких капітал простоював, тепер складається з компаній, які оприлюднюють вартість капіталу й оцінюються за нею, а біржа, активісти і рекордний іноземний попит штовхають їх в одному напрямку.
На думку аналітика Руслана Аверіна, реформа досягла стадії, коли їй більше не потрібна слабка єна. Ризики реальні: різке зміцнення єни скоротить звітний прибуток експортерів, Банк Японії може й далі підвищувати ставки, а торговельна політика США залишається змінною. Я б тримав Японію як базову позицію, а не як спекуляцію, віддавав би перевагу компаніям, які досі торгуються поблизу балансової вартості, мають оприлюднений план і чисту грошову позицію, і ухвалював би рішення про валютне хеджування окремо від вибору акцій.
Читайте також: три центробанки підвищили ставки за 72 години, аналіз Mitsubishi Corporation, портфель 60/40 за дохідності 5% і VOO чи VTI для інвесторів не зі США.