У четвер, 24 вересня, дохідність 10-річних казначейських облігацій США досягла 5,208% — максимуму з червня 2007 року — і закрилася на рівні 5,18% за рядом постійної строковості Федеральної резервної системи. 30-річні папери завершили тиждень приблизно на 5,50%. На цьому тлі читачі весь тиждень надсилають мені одне й те саме запитання: якщо облігації платять 5%, чому облігаційна половина класичного портфеля 60/40 знову втратила гроші і чи виконує 60/40 те єдине завдання, заради якого його будували?
Коротка відповідь: у 2026 році портфель 60/40 і далі заробляє, але його подушка перестала працювати саме в ті дні, коли вона найпотрібніша. Довга відповідь — у цифрах нижче, і закінчується вона не вироком портфелю, а іншим поділом «40».
Що заробив портфель 60/40 у 2026 році
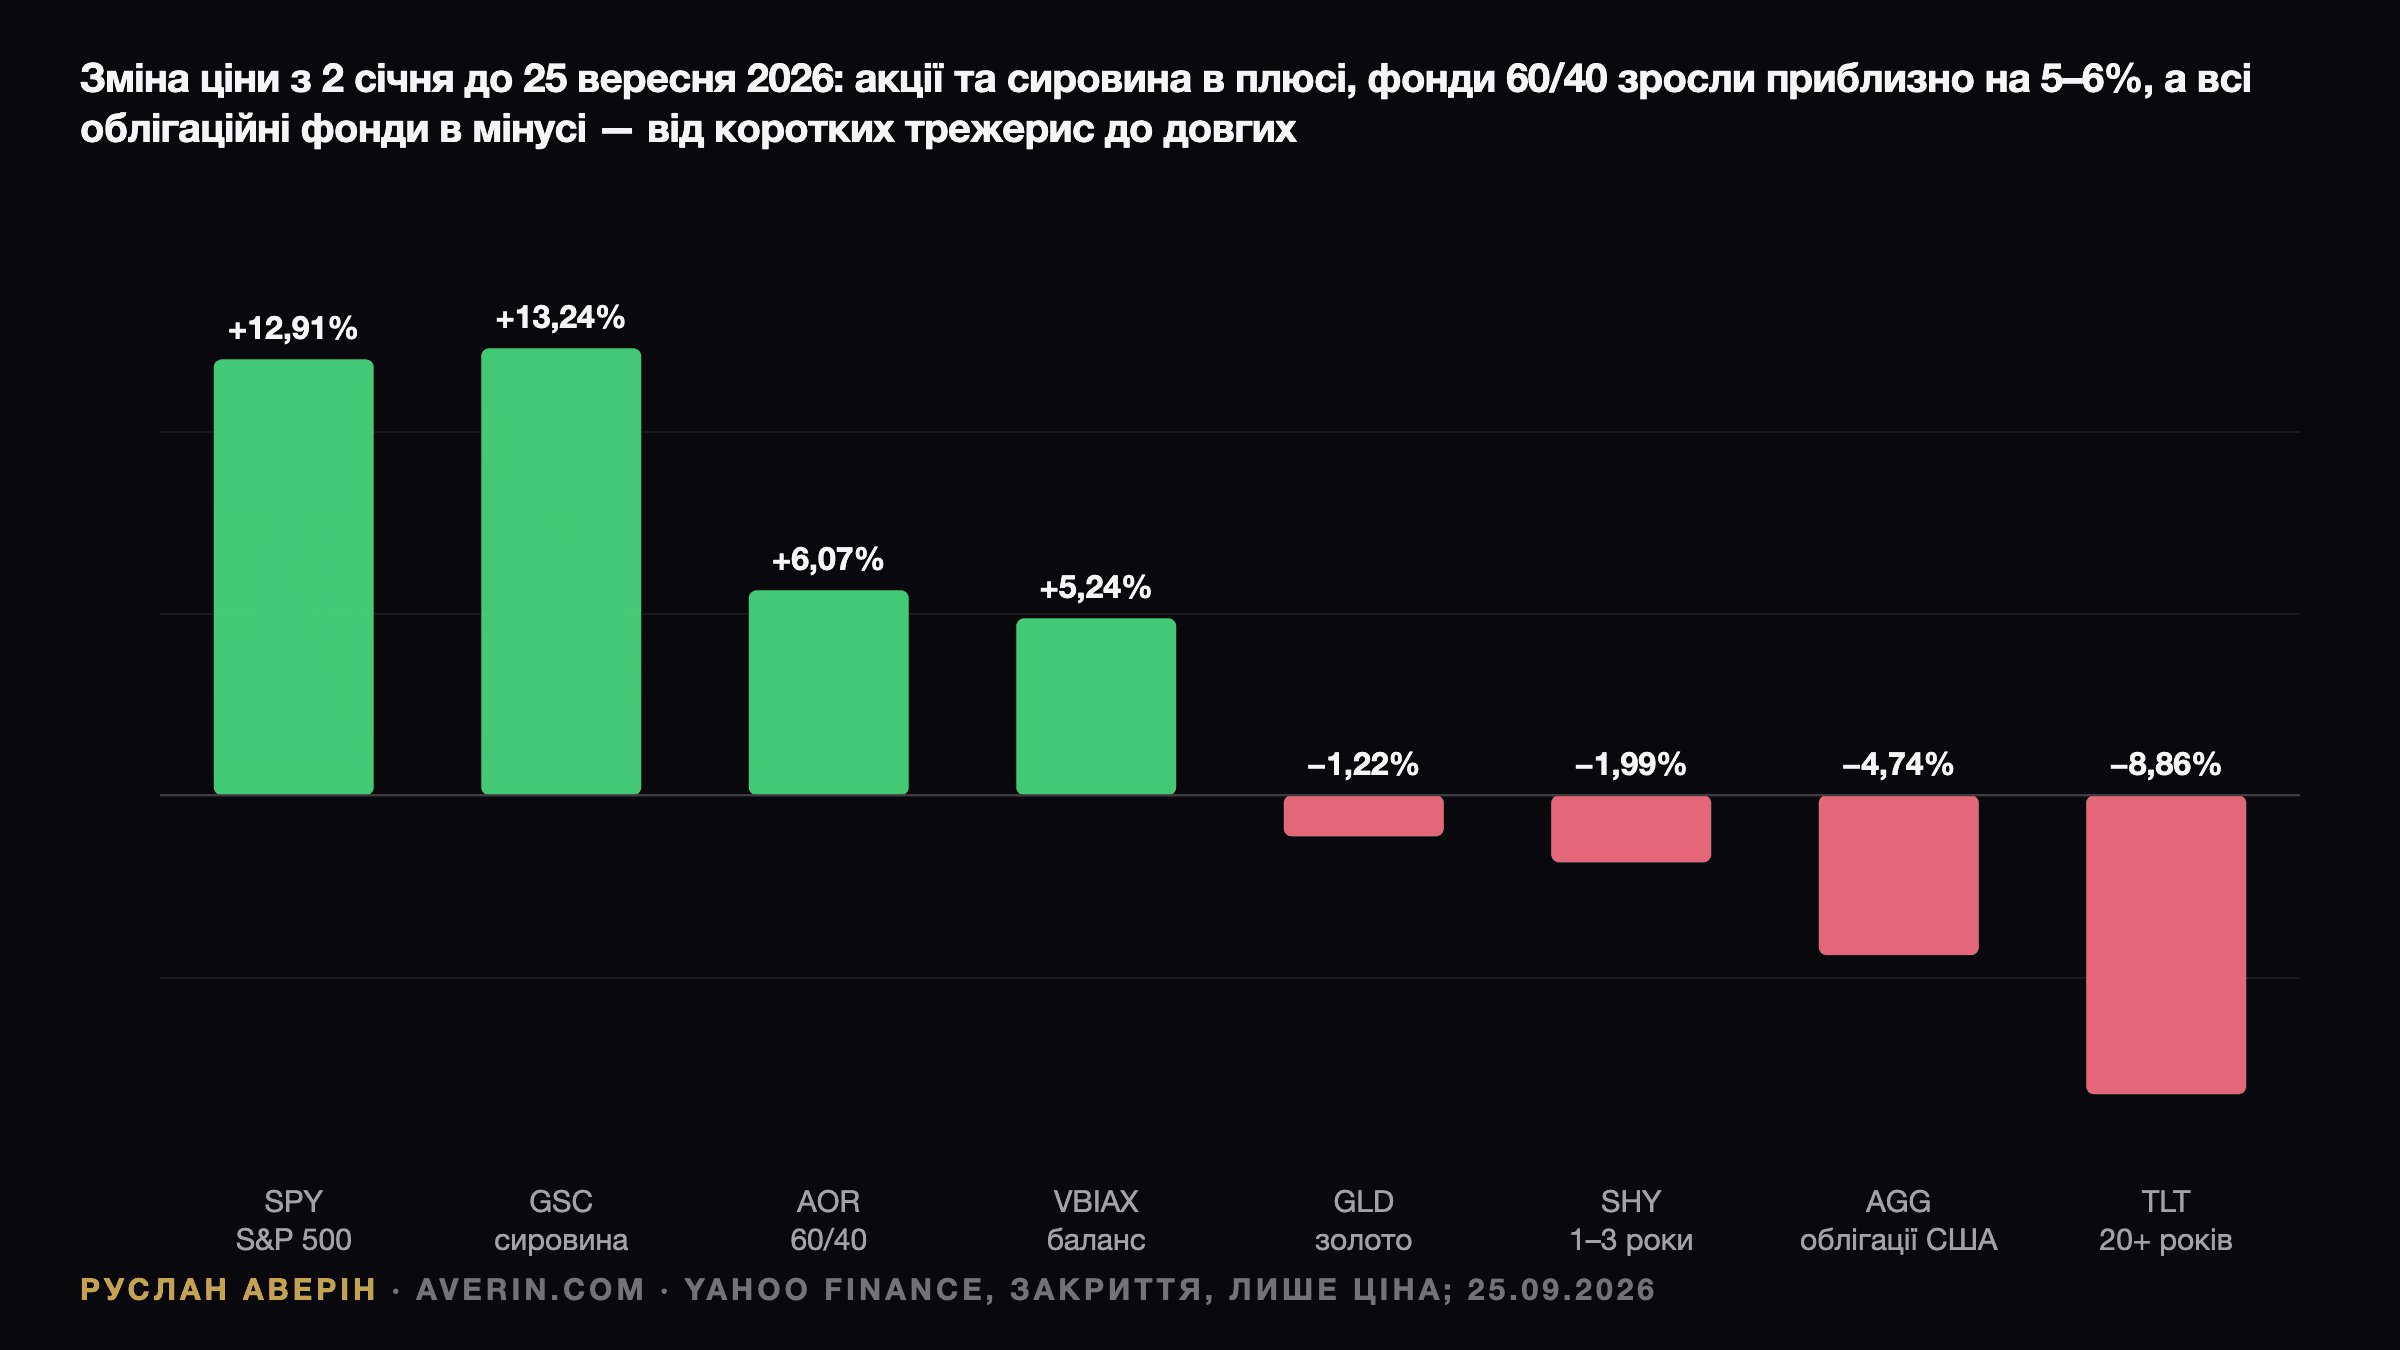
Рік не катастрофічний. Від першого торгового дня 2026 року до закриття 25 вересня SPY подорожчав на 12,91%, а S&P 500 закрився на позначці 7 743,41 — менш ніж на 1% нижче від максимуму 7 798,99. Фонд iShares Core 60/40 Balanced Allocation (AOR) додав 6,07%, збалансований індексний фонд Vanguard Balanced Index (VBIAX) — 5,24%.
Проблема в тому, звідки взялося це зростання. Увесь дохід дала акційна половина. Фонд на сукупний індекс облігацій США AGG подешевшав на 4,74%, довгі казначейські облігації TLT — на 8,86%. Навіть дворічні папери пішли в мінус: SHY знизився на 1,99%. Купони частково це компенсують — AGG платить приблизно 4–5% річних, — але лише за ціною «40» відняли дохід у портфеля в рік, коли «60» відпрацювали добре.
| Актив, зміна ціни 2 січ. – 25 вер. 2026 | Зміна |
|---|---|
| ETF на S&P 500 (SPY) | +12,91% |
| Сировина (GSC) | +13,24% |
| Фонд 60/40 (AOR) | +6,07% |
| Vanguard Balanced Index (VBIAX) | +5,24% |
| Золото (GLD) | −1,22% |
| Казначейські облігації США на 1–3 роки (SHY) | −1,99% |
| Сукупний ринок облігацій США (AGG) | −4,74% |
| Казначейські облігації США на 20+ років (TLT) | −8,86% |
День, коли подушка не спрацювала
Портфель 60/40 будують не для того, щоб вигравати в добрі роки. Він розрахований на поганий день, коли акції падають, облігації зростають і дві половини гасять одна одну. З вівторка 22-го на середу 23 вересня видався саме такий поганий день — і компенсації не сталося. Дохідність 10-річних паперів підскочила з 4,968% до 5,114%. S&P 500 упав на 0,76%, AGG — на 0,87%, TLT — на 1,58%. Портфель із 60% SPY і 40% AGG втратив того дня близько 0,80%, причому облігаційна половина втратила більше, ніж акційна.
Вересень загалом розповідає ту саму історію. Від початку місяця SPY зріс на 1,26%, тоді як AGG знизився на 1,71%, а TLT — на 3,11%. Цього місяця облігаційна половина була не хеджем, а тією частиною портфеля, що втрачала гроші.
Це вже не аномалія. Morningstar рахує місяці, упродовж яких і акції, і облігації США втрачали гроші: 14% місяців за 25 років, 28% за останні п'ять років і 22% за останні три роки. Два десятиліття до 2022 року акції та казначейські облігації більшу частину часу мали від'ємну кореляцію. З 2022 року вони схильні рухатися разом, а в самому 2022 році портфель 60/40 пережив найгірший рік за покоління.
Чому облігації перестали хеджувати
Причина — у типі шоку, який закладає ринок. Облігація хеджує страх щодо зростання економіки: коли інвестори бояться рецесії, вони продають акції та купують казначейські облігації, і дохідність падає. Вона не хеджує інфляційний шок чи шок пропозиції, бо тоді причина розпродажу акцій — саме зростання дохідності.
Нинішній вересень — випадок другого типу. CNBC в огляді тижня називає три чинники: стійку інфляцію, підігріту цінами на нафту на тлі війни США та Ірану; велику пропозицію облігацій, зокрема, за оцінкою Vanguard, близько $132 млрд корпоративного боргу, пов'язаного зі ШІ, від Alphabet, Amazon, Meta, Microsoft та Oracle до липня включно і $300–570 млрд, очікуваних за весь 2026 рік; та очікування, що ФРС підвищить ставку ще щонайменше раз. 16 вересня ФРС уже підняла ставку за федеральними фондами до 3,75–4,00%, про що я писав наступного дня після рішення, а споживчі ціни в серпні зросли на 3,4% у річному вимірі.
Коли шок — це ставки, акції та довгі облігації стають двома парі на одну й ту саму змінну. Саме це й показало 23 вересня.
Облігації тепер конкурують з акціями
Є й друга зміна, і вона працює у протилежний бік. За 5,2% 10-річні папери платять більше, ніж заробляє фондовий ринок. Трейлінгова дохідність за прибутком S&P 500 на 25 вересня становила 3,79%, за даними multpl.com, — приблизно на 1,4 процентного пункту нижче від дохідності 10-річних. На трейлінговій основі премія за ризик акцій від'ємна: вперше за два десятиліття покупець індексу отримує у вигляді прибутку менше, ніж покупець 10-річних облігацій — у вигляді купонів. Дохідність 10-річних TIPS — 2,85% понад інфляцію, тримісячні векселі платять 4,08%.
Тому облігаційна індустрія називає те, що відбувається, можливістю, а не провалом. Стів Лейпплі (Steve Laipply), глобальний співкерівник напряму облігаційних ETF iShares у BlackRock, сказав CNBC: «Потенційно це дуже сильна можливість зафіксувати вельми привабливі рівні. Ми називаємо це можливістю отримати дохід, яка трапляється раз на покоління». Домінік Паппалардо (Dominic Pappalardo) з Morningstar Wealth висловив інший бік тієї самої думки: «Вищі процентні ставки приносять користь тим, хто заощаджує, та інвесторам рівно тією ж мірою, якою шкодять тим, хто витрачає». У березні стратеги BlackRock практично оголосили 60/40 мертвим, стверджуючи, що державні облігації дають «слабкий прихисток», коли акції падають. Обидва твердження можуть бути правдивими: цього року облігації — поганий хедж і добрий дохідний актив за сьогоднішньою ціною.
Я вже розбирав перший вихід дохідності 10-річних вище 5% 15 вересня і зростання дохідності 30-річних вище 5%. Відтоді змінилося те, що рух тривав і після того, як ФРС підняла ставку: отже, ринок закладає пропозицію та інфляцію, а не помилку монетарної політики.
Як я розділив би «40» зараз
Я тримаю довгі казначейські облігації і не збираюся продавати їх за максимальної за 19 років дохідності. Але я більше не вважаю їх амортизатором портфеля. У схемі аналітика Руслана Аверіна «40» варто ділити за завданням, яке виконує кожна частина:
- Дохід, який можна зафіксувати. 10-річна казначейська облігація, куплена під 5,2% і утримувана до погашення, приносить 5,2% річних у доларах, хоч би що відбувалося з її ціною в проміжку. Саме цю частину продає BlackRock, і це чесна пропозиція.
- Ліквідність, яка не падає. Векселі під 4,08% і фонди грошового ринку не втратили цього року жодного цента, тоді як SHY втратив 1,99%. Це та частина, яка справді на місці в поганий день.
- Захист від інфляції. TIPS з реальною дохідністю 2,85% захищають саме від того шоку, який зламав хедж. Як і сировина — єдиний актив із таблиці вище, що обігнав акції у 2026 році, з результатом +13,24%. Золото, навпаки, цього року знизилося на 1,22% після ралі 2025 року.
- Хедж від рецесії. Довга дюрація і далі працює, коли страх стосується зростання економіки. Менша позиція в довгих облігаціях зберігає цю страховку, не перетворюючи її на всю облігаційну частину.
Чого я не робив би — то це вирішувати, що облігаціям кінець, і переводити всі «40» в акції. Коли дохідність за прибутком нижча за дохідність 10-річних, а S&P 500 перебуває в межах 1% від рекорду, така угода купує більше ризику за гіршою ціною. Серія «квартира проти облігацій» показала те саме для нерухомості: за такої дохідності інструменти з фіксованим доходом — це орієнтир, який має обіграти будь-який інший актив.
Читайте також: 10-річні облігації на 5% 15 вересня, рішення ФРС 16 вересня, крива дохідності казначейських облігацій США у вересні і стіна оцінок S&P 500.