UnitedHealth Group звітує за третій квартал 2026 року у вівторок, 13 жовтня, до відкриття американського ринку; телефонна конференція розпочнеться о 8:00 за східним часом, ідеться у власному оголошенні компанії від 15 вересня. Ранок вона ділить із JPMorgan і найбільшими банками та з Johnson & Johnson, тож дві найбільші компанії охорони здоров'я звітують в одну й ту саму торгову сесію.
Акції закрилися в п'ятницю, 9 жовтня, на рівні $379,30. Це на 14,9% вище за $330,11 — ціну закриття 31 грудня 2025 року, але на 13,1% нижче за максимум закриття 2026 року — $436,35, досягнутий 21 липня, через п'ять днів після того, як компанія підвищила річний прогноз. Ринок уже заклав у ціну добрий квартал. Питання вівторка — чи виглядає друге півріччя так само чисто, як перше.
Оновлення, 13 жовтня 2026: результати
UnitedHealth відзвітувала у вівторок до відкриття торгів і перевершила очікування за всіма рядками, які виділяв огляд. Скоригована EPS склала $4,69 — на $0,57, або 13,8%, вище консенсус-прогнозу Zacks у $4,12 (у LSEG — $4,14) і вище $2,92 роком раніше; EPS за GAAP — $4,56. Виручка в $112,7 млрд перевищила оцінку FMP у $111,3 млрд, хоча все ще трохи поступилася $113,2 млрд роком раніше.
| Показник | Консенсус-прогноз | Факт |
|---|---|---|
| Скоригована EPS | $4,12 (Zacks) | $4,69 |
| Виручка | $111,3 млрд (FMP) | $112,7 млрд |
| Коефіцієнт медичних витрат (MCR) | 89,9% (StreetAccount) | 88,4% |
| Прогноз компанії щодо скоригованої EPS на 2026 рік | $19,50–20,00 (липень) | не менше $20,50 |
Коефіцієнт медичних витрат (MCR) склав 88,4% — помітно нижче приблизно 90%, які огляд вважав сумісними з прогнозом компанії, і нижче 89,9% роком раніше. До нього увійшли $610 млн сприятливого перегляду резервів за послугами 2026 року — менше, ніж $860 млн у другому кварталі. Кількість учасників Medicare Advantage на кінець вересня склала 7,605 млн — на 840 000 менше, ніж на кінець 2025 року, і трохи більше за 7,565 млн у червні. Виручка Optum Health знизилася на 10% до $22,9 млрд; її маржа в 3,2% зросла з 0,2% роком раніше, але залишилася нижчою за 5,1% у другому кварталі.
Прогноз компанії підвищено втретє за рік: скоригована EPS — не менше $20,50, EPS за GAAP — не менше $19,50 замість $18,45–18,95. За $18,30 за дев'ять місяців нижня межа передбачає не менше $2,20 у четвертому кварталі. «Результати третього кварталу відображають дисципліну й виконання, які наші команди привносять у кожну частину нашого бізнесу», — сказав Стівен Гемслі (Stephen Hemsley). Фінансовий директор Вейн Девейдт (Wayne DeVeydt) сказав CNBC, що медичні витрати «і далі підвищені порівняно з історичними нормами». На передторговій сесії у вівторок акції зростали приблизно на 3%, за даними CNBC.
Що це змінює. Я читаю це як сценарій «перевершили й підвищили», причому з чистішим коефіцієнтом, ніж я очікував. Застереження зробив сам Девейдт: покращення йде від ціноутворення та дизайну пільг, а не від сповільнення зростання медичних витрат, а маржа Optum Health знизилася порівняно з другим кварталом. Питання щодо Medicare Advantage на 2027 рік залишається відкритим.
Чого очікує консенсус
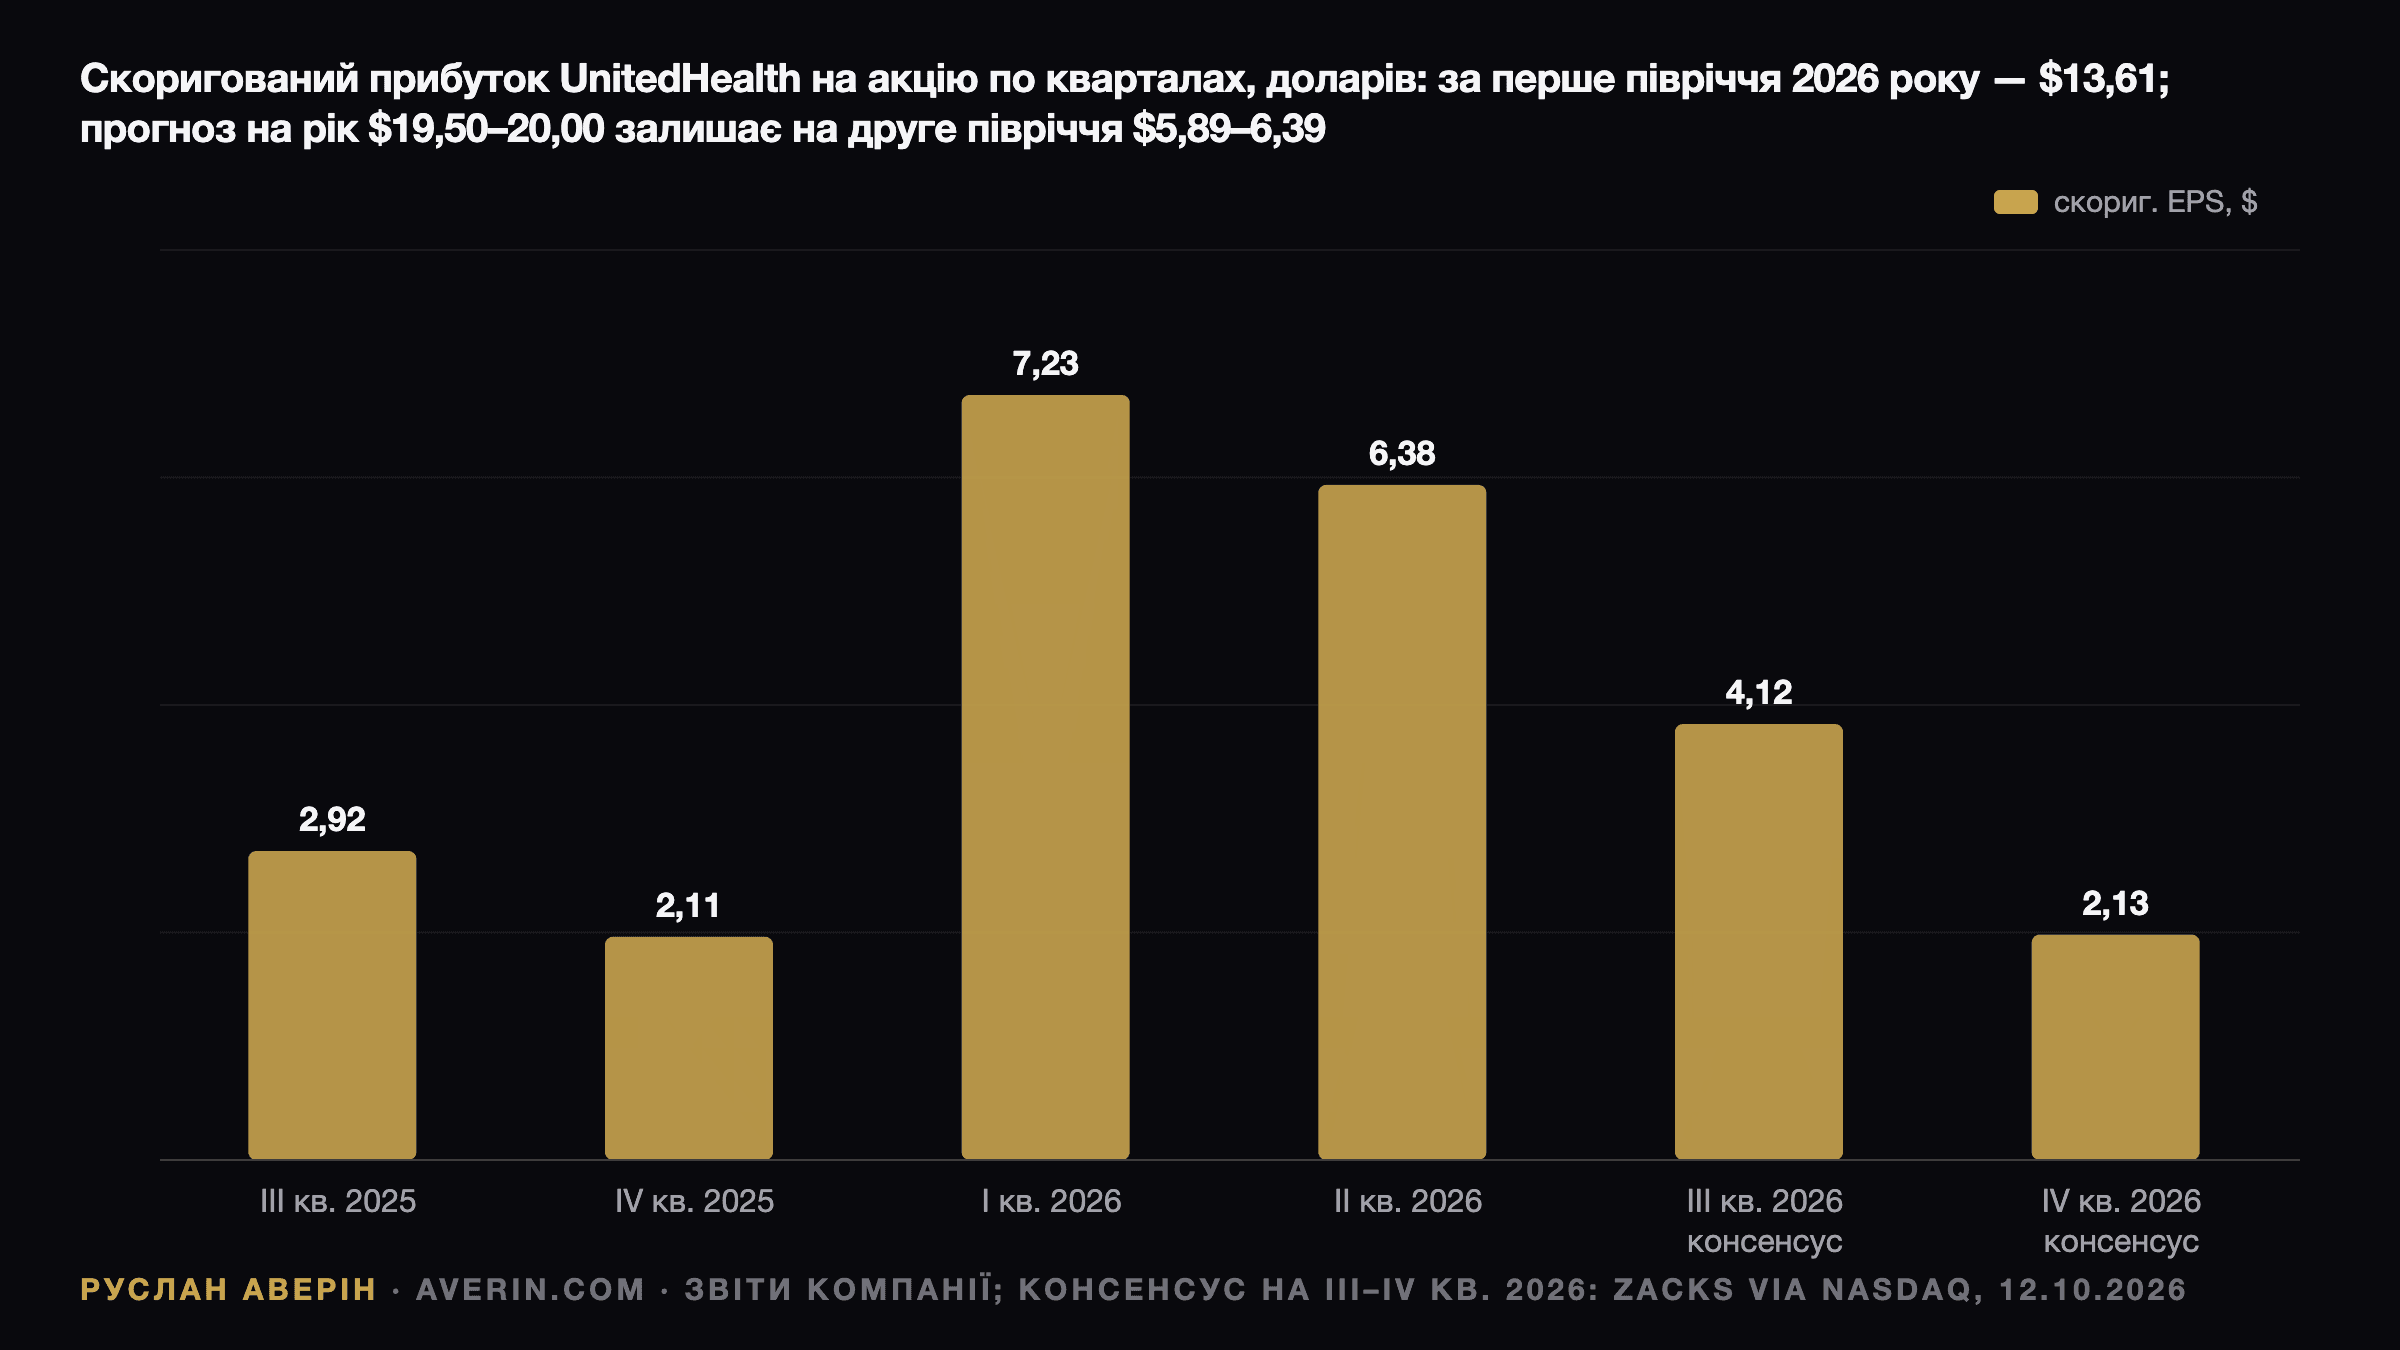
За даними Zacks Investment Research, наведеними на сторінці звітності Nasdaq, вісім аналітиків очікують скоригований прибуток на акцію $4,12 за квартал у діапазоні від $4,01 до $4,56. Роком раніше компанія заробила $2,92 на тій самій основі, тож консенсус-прогноз передбачає зростання приблизно на 41%. Оцінка виручки на FMP — $111,3 млрд, приблизно на 1,7% нижче за $113,2 млрд третього кварталу 2025 року.
Виручка, що падає, і прибуток, що різко зростає, — уся історія 2026 року в одному рядку. UnitedHealth свідомо скоротила кількість застрахованих і переоцінила свої плани після шоку витрат 2025 року, і тепер заробляє більше на меншому портфелі.
Прогноз компанії та що з нього випливає
16 липня UnitedHealth підвищила прогноз скоригованого прибутку на акцію на 2026 рік до $19,50–20,00 з «понад $17,75» у січні, а прогноз EPS за GAAP — до $18,45–18,95. Перше півріччя дало $7,23 і $6,38, або $13,61 разом. Отже, прогноз передбачає $5,89–6,39 за все друге півріччя. Консенсус-прогноз Zacks на третій і четвертий квартали в сумі дає $6,25 — у верхній частині цього діапазону, а річний консенсус $19,85 перебуває близько до верхньої межі.
Інші орієнтири важать не менше. Коефіцієнт медичних витрат (MCR) на 2026 рік — частка страхових премій, що виплачується за медичними вимогами, — тепер очікується на рівні 88,1% плюс-мінус 25 базисних пунктів, що краще за січневі 88,8% плюс-мінус 50 базисних пунктів. Операційний грошовий потік прогнозується приблизно в $24 млрд проти колишніх «понад $18 млрд», а зворотний викуп акцій — «щонайменше $5 млрд» замість приблизно $2,5 млрд.
Коефіцієнт медичних витрат — це і є акція
Коефіцієнт становив 89,9% у третьому кварталі 2025 року, 92,4% у четвертому, 83,9% у першому кварталі 2026 року та 86,7% у другому. Показник другого кварталу включав $860 млн сприятливого перегляду резервів, переважно за послугами, наданими у 2026 році. Іншими словами, вимоги виявилися нижчими, ніж компанія зарезервувала раніше цього року.
Коефіцієнт завжди зростає протягом року в міру того, як застраховані вичерпують франшизи, тому стрибок порівняно з другим кварталом — нормальний. Груба перевірка: якщо виручка від премій приблизно однакова щокварталу, річні 88,1% після першого півріччя із середнім близько 85,3% передбачають друге півріччя близько 90,9%. Коефіцієнт третього кварталу близько 90%, приблизно на рівні торішніх 89,9%, відповідав би прогнозу компанії. Коефіцієнт помітно вище 91% означав би, що четвертий квартал має виявитися надзвичайно сприятливим, щоб вийти на ціль, — і саме такий сценарій ринок покарав би.
Власні формулювання компанії варто читати уважно. У квітні вона описувала тенденції використання послуг і вартості одиниці послуги як «стабільно підвищені». Покращення прийшло за рахунок цін, скорочення пільг і виходу з ринків, а не тому, що американці стали менше користуватися медичною допомогою. Тому коментарі щодо динаміки витрат, особливо в Medicare Advantage, важливіші за заголовний коефіцієнт.
Medicare Advantage: менше за задумом
На кінець червня UnitedHealthcare обслуговувала 7,565 млн учасників Medicare Advantage — на 880 000 менше, ніж 8,445 млн на кінець 2025 року. Загальна кількість учасників медичних планів становила 48,5 млн, скоротившись приблизно на 1,2 млн, тоді як кількість учасників комерційних планів на основі винагороди (fee-based) зросла на 780 000. Січневий прогноз передбачав скорочення Medicare Advantage на 1,15–1,2 млн за рік, тож компанія загалом іде за планом.
Тло на 2027 рік жорстке. 27 січня Центри послуг Medicare і Medicaid (CMS) запропонували підвищити виплати планам Medicare Advantage на 2027 рік на 0,09% проти 4–6%, на які очікували аналітики. Того дня UnitedHealth впала на 19,6%, з $351,64 до $282,70, а 27 березня показала мінімальне закриття 2026 року — $259,02. 1 жовтня компанія представила плани Medicare на 2027 рік, повідомивши, що близько 90% споживачів, які мають право на участь і доступ до плану UnitedHealthcare, отримають варіант із премією $0. Поки триває період реєстрації, я б дослухався до будь-якої ранньої оцінки кількості учасників і маржі на 2027 рік, а не до цифри за квартал.
Optum: повільніша половина
Виручка Optum Health у другому кварталі знизилася на 5%, до $23,5 млрд, при цьому в домовленостях за моделлю оплати за результат (value-based care) стало приблизно на 700 000 пацієнтів менше, а операційна маржа становила 5,1%. Виручка Optum Rx становила $38,3 млрд за маржі 3,9%, а скоригована кількість рецептів скоротилася до 387 млн із 414 млн. Optum Insight отримала маржу 25,3% за виручки $5,4 млрд.
Optum Health — та частина групи, де розворот доведений найменше. Вона скоротила портфель контрактів за моделлю оплати за результат після того, як під збиткові контракти було сформовано резерви в четвертому кварталі 2025 року. Саме прогрес маржі там, а не кількість учасників, — той рядок, за яким варто стежити.
Довіра до прогнозів після 2025 року
Стівен Гемслі (Stephen Hemsley) повернувся на посаду генерального директора в травні 2025 року, коли компанія відкликала прогноз на 2025 рік після того, як медичні витрати значно перевищили план. UnitedHealth завершила 2025 рік зі скоригованим коефіцієнтом медичних витрат 88,9% — на 340 базисних пунктів вище за 85,5% у 2024 році — і відобразила в четвертому кварталі витрату в $1,6 млрд після сплати податків. Відтоді вона дає консервативні цифри й двічі їх підвищувала: до «понад $18,25» у квітні та до $19,50–20,00 у липні.
Ця закономірність задає планку. Середня цільова ціна аналітиків, яких відстежує S&P Global (за даними StockAnalysis), — $480,60. За тими самими даними акція торгується приблизно в 17,8 раза до прогнозного прибутку. Перевищення консенсусу за незмінного діапазону залишило б цифри другого півріччя, що з нього випливають, невибагливими. Третє підвищення підтвердило б, що команда Гемслі навмисно занижує прогноз.
Логіка сценаріїв
Три результати покривають більшу частину діапазону.
- Перевищення прогнозу та підвищення орієнтира. Скоригований прибуток на акцію вище $4,12, коефіцієнт близько 90% і вища нижня межа прогнозного діапазону. Це найближче до того, що вже закладає зростання акцій на 15% від початку року.
- Перевищення прогнозу зі збереженням орієнтира. EPS вище консенсус-прогнозу, коефіцієнт у межах очікувань, прогноз підтверджено. Оскільки річний консенсус уже становить $19,85, збереження діапазону сприйматимуть радше як обережність, ніж як негатив, але акція може дрейфувати.
- Сюрприз щодо витрат. Коефіцієнт значно вище 91% або коментарі про те, що зростання витрат знову прискорюється. Після досвіду 2025 року інвестори припускатимуть найгірше щодо цін і маржі на 2027 рік.
На думку аналітика Руслана Аверіна, коефіцієнт третього кварталу й тон щодо маржі Medicare Advantage на 2027 рік зрушать акцію сильніше, ніж цифра EPS. У 2026 році компанія заробила певну довіру, обіцяючи менше, ніж робить. Вівторок покаже, чи переживе ця довіра сезонно складнішу половину року.
Пов'язані матеріали: прев'ю звіту Johnson & Johnson за III квартал 2026, кейс відновлення UnitedHealth із травня і Alignment Healthcare та тиск на Medicare Advantage.