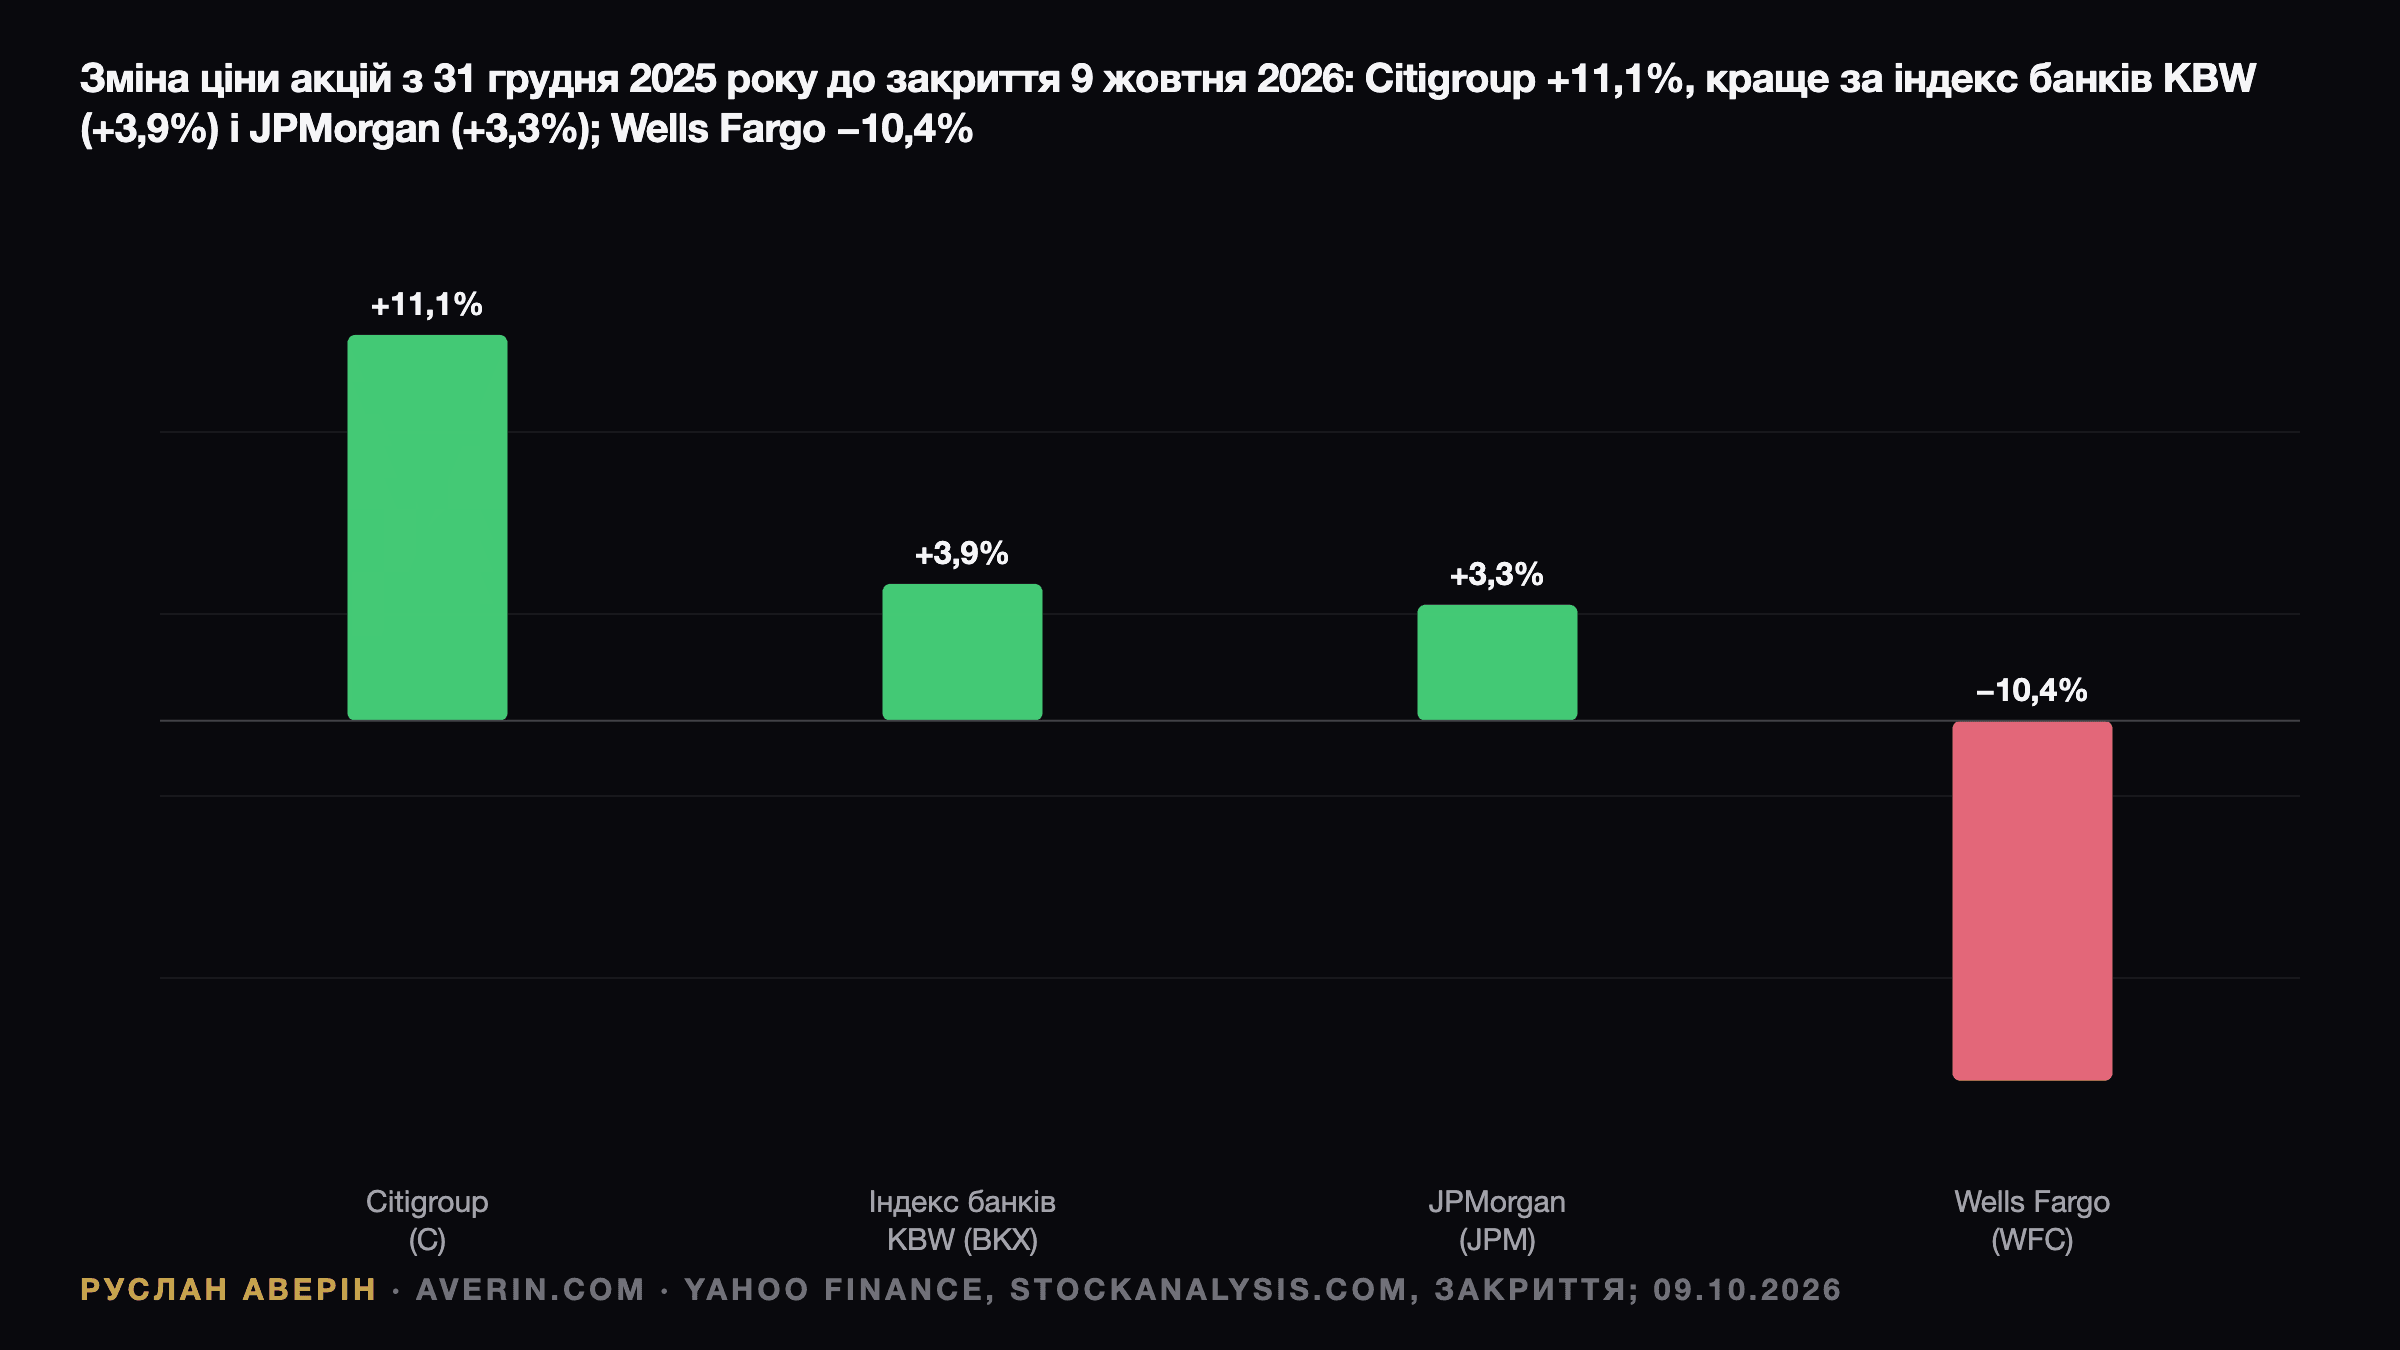
Citigroup звітує за третій квартал 2026 року до відкриття ринку США у вівторок, 13 жовтня, — того ж ранку, що й JPMorgan Chase і Wells Fargo. З трьох банків саме він має найкращу динаміку цього року: у п'ятницю, 9 жовтня, акції закрилися на $129,64 — на 11,1% вище за $116,69 на кінець 2025 року, тоді як індекс KBW Bank додав 3,9%, JPMorgan — 3,3%, а Wells Fargo впав на 10,4%.
Відрив скоротився. 22 червня Citi закрилася на максимумі $145,67 і зараз перебуває на 11,0% нижче від нього. У день звіту за другий квартал акції впали на 5,3%, з $140,71 до $133,27, хоча EPS перевищила оцінки. Ця реакція і задає контекст вівторка: реструктуризацію Джейн Фрейзер (Jane Fraser) тепер оцінюють за тим, чи втримається дохідність у кварталі без того ринкового попутного вітру, який був у другому кварталі.
Оновлення, 13 жовтня 2026: результати
Citigroup перевершив очікування за обома рядками. EPS за третій квартал становив $2,85 проти консенсус-прогнозу FMP $2,65 — перевищення на $0,20, або приблизно 7,5%, — за виручки $23,8 млрд проти $23,7 млрд. Чистий прибуток становив $5,2 млрд проти $3,8 млрд роком раніше, коли до результатів увійшло списання гудвілу щодо Banamex на $726 млн; без нього EPS зріс на 27% з $2,24.
| Показник | Консенсус-прогноз | Факт |
|---|---|---|
| EPS | $2,65 | $2,85 |
| Виручка | $23,7 млрд | $23,8 млрд |
| RoTCE | 10–11% (ціль на 2026 рік) | 11,5% |
| Виручка Services | зростання в середині другого десятка відсотків | $6,6 млрд, +15% |
| Виручка Markets | середнє однозначне зростання | $6,1 млрд, +6% |
| Інвестиційний банкінг | низьке однозначне зростання | $1,4 млрд, +9% |
| Коефіцієнт CET1 | 12,6% (ціль) | 12,8% |
RoTCE знизився до 11,5% з 13,0% у другому кварталі, проти 8,0% роком раніше. У Markets виручка за акціями зросла на 14%, за інструментами з фіксованою дохідністю — на 4%. Витрати становили $14,0 млрд: на 2% менше у звітному вираженні та на 3% більше без урахування статті щодо Banamex; коефіцієнт ефективності 58,5% виявився кращим за орієнтир «близько 60%». Citi повернув акціонерам $4,1 млрд, коефіцієнт виплат — 85%; зміна казначейських акцій у фінансовому додатку вказує приблизно на $3 млрд викупу. Додаток також показує, що продаж останнього пакета Banamex в 1,4% закрито в кварталі й 49% продано повністю; нової дати деконсолідації компанія не назвала.
Джейн Фрейзер (Jane Fraser) назвала квартал «найкращою виручкою за третій квартал за десятиліття» і заявила: «Ми розраховуємо перевищити цільовий показник дохідності цього року, навіть пришвидшуючи інвестиції на шляху до найближчої цілі в 11–13%». На передринкових торгах у вівторок, близько 8:10 за нью-йоркським часом, акції трохи знижувалися, повідомив CNBC.
Що це змінює. Я читаю це як середній сценарій із прев'ю зі зміщенням у кращий бік. RoTCE 11,5% ближчий до 11%, ніж до 13%, але формулювання змінилося з «трохи вище наших 11%» на перевищення цілі, а планка тепер — 11–13%. Services та інвестиційний банкінг перевершили прогноз компанії, а слабкий сценарій, про який я писав, — промах у Markets за зростання витрат — не справдився. Стримана реакція після зростання на 11,1% з початку року свідчить, що багато чого вже було в ціні.
Чого очікує консенсус-прогноз
Консенсус-прогноз, який Financial Modeling Prep (FMP) зібрав за оцінками семи аналітиків, — EPS $2,65 за виручки $23,7 млрд. У прев'ю Hudson Labs — $2,68 і $23,8 млрд. Виручка $23,7 млрд була б приблизно на 7% вищою за $22,1 млрд, які Citi показала роком раніше (за даними FMP), але нижчою за $24,6 млрд у першому кварталі та $24,8 млрд у другому.
Точку відліку задало перше півріччя. У другому кварталі Citi заробила $5,8 млрд, або $3,15 на акцію, проти $1,96 роком раніше, за виручки $24,8 млрд (зростання на 14%). Чистий прибуток зріс на 45%. Фрейзер назвала цей результат «найкращою квартальною виручкою Citi за десятиліття». EPS у першому кварталі становила $3,06. Отже, консенсус $2,65 передбачає зниження приблизно на 16% порівняно з другим кварталом.
Ціль щодо RoTCE
Ядро плану Фрейзер — ціль щодо рентабельності матеріального власного капіталу (RoTCE) на рівні 10–11% у 2026 році. Citi показала 13,1% у першому кварталі та 13,0% у другому проти 8,7% роком раніше. На конференції Barclays у вересні менеджмент заявив, що розраховує завершити рік «трохи вище за наші 11%» (за зведенням Hudson Labs), з коефіцієнтом ефективності (витрати до доходів) «близько 60%» або трохи кращим.
Тут варто придивитися до арифметики. Якщо перше півріччя — близько 13%, то рік лише «трохи вище» за 11% означає помітно слабше друге півріччя. Частково це заплановано: близько $500 млн багаторічної інвестиційної програми Citi, включно з вихідною допомогою та маркетингом, переноситься на друге півріччя. Частково — сезонність. Питання вівторка — чи опиниться RoTCE за третій квартал ближче до 11% чи до 13% і чи підвищить менеджмент формулювання прогнозу на рік. Показник близько 12% за незмінного прогнозу сприймуть як ознаку того, що ціль консервативна; показник близько 10% відродить старий сумнів, що дохідність Citi долає планку лише на сильному ринку.
Коефіцієнт ефективності у другому кварталі становив 57,4% проти 62,7% роком раніше за витрат $14,2 млрд (зростання на 5%). Прогноз компанії близько 60% на рік залишає простір для зростання витрат у другому півріччі.
Services, Markets і Banking
Services (транзакційний бізнес) — той бізнес, що виправдовує реструктуризацію. Виручка Services у другому кварталі становила $6,4 млрд (зростання на 18%), зокрема Treasury and Trade Solutions (казначейські та торговельні рішення) — $4,7 млрд, теж плюс 18%, і Securities Services (депозитарні та кастодіальні послуги) — $1,6 млрд (зростання на 16%). Фрейзер зазначила, що Services показав рекордну квартальну виручку й дохідність понад 30%. Зростання депозитів підтримало чистий процентний дохід у цьому сегменті, а обсяг транскордонних транзакцій зріс на 13%. За цільового діапазону ФРС 3,75–4,00% з 16 вересня вищі короткострокові ставки мають підтримувати спреди за депозитами; ризик — ціновий тиск з боку клієнтів.
Виручка Markets (торговельні операції) у другому кварталі становила $7,0 млрд (зростання на 17%): інструменти з фіксованою дохідністю — $4,7 млрд (зростання на 7%), акції — $2,3 млрд (зростання на 45%). На третій квартал менеджмент прогнозує зростання Markets рік до року в межах середніх однозначних значень. Виручка Banking (корпоративний та інвестиційний банкінг) становила $1,9 млрд (зростання на 34%), зокрема виручка інвестиційного банкінгу — $1,5 млрд (зростання на 44%), але вересневий прогноз щодо інвестбанкінгу — лише «приблизно низьке однозначне зростання виручки рік до року». Обидва орієнтири м'якші за прогноз JPMorgan щодо зростання від середини до верхньої частини другого десятка відсотків за тими самими напрямами — і це одна з причин, чому консенсус щодо виручки Citi нижчий за рівень першого півріччя.
Виручка Wealth (управління капіталом) у другому кварталі становила $3,2 млрд (зростання на 13%) — дев'яте поспіль квартальне зростання. Чистий процентний дохід без урахування Markets, за прогнозом компанії, зросте на 5–6% у 2026 році, причому менеджмент очікує верхньої межі цього діапазону або кращого результату.
Banamex
Вихід із Мексики тепер — послідовність дат, а не суперечка про стратегію. 29 квітня Citi завершила продаж пакета 22,6% у Grupo Financiero Banamex групі інституційних інвесторів і сімейних офісів з обіцяних 24%; решту 1,4% планували закрити в наступні місяці. Разом із пакетом 25%, який придбав Фернандо Чико Пардо (Fernando Chico Pardo), Citi зрештою продасть 49% Banamex. Подальших продажів у 2026 році банк не очікує. Деконсолідацію очікують на початку 2027 року, а терміни IPO залежать від ринкової кон'юнктури та схвалення регуляторів.
Для вівторка рядок Banamex — переважно бухгалтерія: чи закрито останні 1,4%, чи змінилася дата деконсолідації і чи відображено збиток від продажу. Чистий квартал тут утримає увагу на операційних бізнесах.
Капітал і зворотний викуп
Citi запустила програму зворотного викупу на $30 млрд і в першому півріччі викупила акцій на $10,3 млрд, з них $4 млрд — у другому кварталі. За квартал банк повернув акціонерам близько $5,0 млрд і запланував підвищення дивіденду на 12%. Коефіцієнт CET1 на кінець червня становив 12,8% за цільового рівня 12,6% за чинними правилами, а матеріальна балансова вартість на акцію — $100,89 (зростання на 7%).
За ціни $129,64 акції торгуються приблизно в 1,28 раза дорожче за червневу матеріальну балансову вартість. Цей мультиплікатор — вердикт ринку щодо того, чи стійкий RoTCE на рівні 11–13%.
Сценарії
На думку аналітика Руслана Аверіна, реакцію визначать чотири рядки:
- RoTCE за квартал — і чи буде підвищено річний орієнтир «трохи вище за 11%».
- Зростання виручки Services — щонайменше від середини другого десятка відсотків рік до року.
- Markets та інвестиційний банкінг — проти прогнозу середнього й низького однозначного зростання.
- Темп викупу в межах програми на $30 млрд і коефіцієнт CET1 щодо 12,6%.
Перевищення очікувань щодо RoTCE з підвищенням річного орієнтиру, на мою думку, розширить відрив Citi від сектору, адже акції вже віддали 11% від червневого максимуму. Квартал біля консенсусу з незмінним прогнозом залишить акції рухатися слідом за сектором і ставками. Слабкий сценарій — промах у Markets разом зі зростанням витрат: саме це ринок покарав у липні.
Читайте також: підсумки звітності великих банків за II квартал 2026, акції банків після стрес-тестів у червні 2026 і дохідність 10-річних Treasuries на рівні 5%.