JPMorgan Chase звітує за третій квартал 2026 року у вівторок, 13 жовтня, до відкриття американського ринку; телефонна конференція почнеться о 8:30 за нью-йоркським часом. Банк відкриває сезон звітності найбільших банків разом із Wells Fargo і Citigroup, які звітують того ж ранку. У п'ятницю, 9 жовтня, акції закрилися на рівні $332,99: це на 3,3% вище за кінець 2025 року, але на 8,8% нижче за рекордне закриття $365,18 від 12 серпня.
Головне питання кварталу не в тому, чи перевершить JPMorgan очікування. У кожному з двох останніх кварталів банк перевищував консенсус-прогноз за EPS із великим запасом. Питання в іншому: яка частина рекорду другого кварталу була разовою, що банк тепер каже про чистий процентний дохід на 2026 рік і як Джеймі Даймон (Jamie Dimon) описує економіку, що живе з дохідністю 10-річних казначейських облігацій вище 5%.
Оновлення, 13 жовтня 2026: результати
JPMorgan Chase не дотягнув до очікувань. EPS за третій квартал склала $5,57 проти консенсус-прогнозу FMP у $5,93, наведеного вище: недобір $0,36, або близько 6%. Банк відобразив $658 млн чистих збитків за інвестиційними цінними паперами, це $0,18 на акцію; без них EPS склала б $5,75, що все одно на $0,18 нижче за консенсус. Чистий прибуток — $15,3 млрд, на 6% більше, ніж роком раніше, виручка на управлінській основі — $50,9 млрд, зростання на 8%, але нижче за консенсус у $51,2 млрд.
| Показник | Консенсус | Факт |
|---|---|---|
| EPS (розводнена) | $5,93 | $5,57 ($5,75 без збитків за паперами) |
| Виручка (управлінська) | $51,2 млрд | $50,9 млрд |
| Комісії інвестбанкінгу | $3,0–3,1 млрд (за оцінкою Петно) | $3,0 млрд, +14% |
| Виручка Markets | $10,2–10,6 млрд (за оцінкою Петно) | $10,3 млрд, +15% |
| Прогноз NII на 2026 рік | ~$105,5 млрд (липень) | ~$106,2 млрд |
| Списання Card Services (NCO) | ~3,2% (прогноз на рік) | 2,91% |
За рядками, які я виділяв, картина змішана. Чистий процентний дохід (NII) склав $27,1 млрд, зростання на 13%, і банк підняв розрахунковий прогноз NII на рік приблизно до $106,2 млрд, а NII без урахування Markets — приблизно до $97,2 млрд з $96,5 млрд. Попередній базовий сценарій на 2027 рік — близько $107 млрд NII без Markets, завдяки «зростанню балансу та вищим ставкам». Комісії інвестбанкінгу опинилися біля нижньої межі діапазону; у Markets доходи від інструментів з фіксованою дохідністю впали на 4%, а від акцій зросли на 49%. Розрахункові скориговані витрати зросли приблизно до $108,6 млрд з $107,5 млрд. Витрати на кредитні ризики склали $2,7 млрд, включно з поповненням резервів на $539 млн, переважно у Wholesale. Чистий зворотний викуп скоротився до $664 млн з $6,2 млрд.
Джеймі Даймон (Jamie Dimon) сказав, що виручка Markets і комісії інвестбанкінгу «зросли темпами в середині другого десятка відсотків» (фактично на 15% і 14%), «хоча протягом кварталу активність дещо знизилася». Про економіку: «Ці сили, можливо, керовані, але ми залишаємося готовими до широкого спектра наслідків». На премаркеті у вівторок акції знижувалися приблизно на 3,5%, за даними CNBC.
Що це змінює. Я читаю це як промах за якістю прибутку, а не проблему бізнесу: збитки за паперами банк сам називає дискреційними, прогноз NII підвищено, а 2027 рік описано через вищі ставки. Але прогноз витрат зріс на $1,1 млрд при підвищенні NII на $0,7 млрд, фіксована дохідність скоротилася, а викуп урізано до мінімуму. Для сектору висновок такий: процентний попутний вітер зберігається, а торговельний бум холоне.
Чого чекає консенсус
Консенсус-прогноз аналітиків, зібраний Financial Modeling Prep (FMP), — EPS $5,93 за виторгу $51,2 млрд; оцінки за EPS дають дев'ять аналітиків. Прев'ю Hudson Labs закладає управлінський виторг $50,8 млрд і EPS $5,86. У будь-якому разі планка помітно вища, ніж рік тому: у третьому кварталі 2025 року JPMorgan заробив $5,07 на акцію за управлінського виторгу $47,1 млрд. Вийти на $5,93 означає показати зростання EPS приблизно на 17% рік до року.
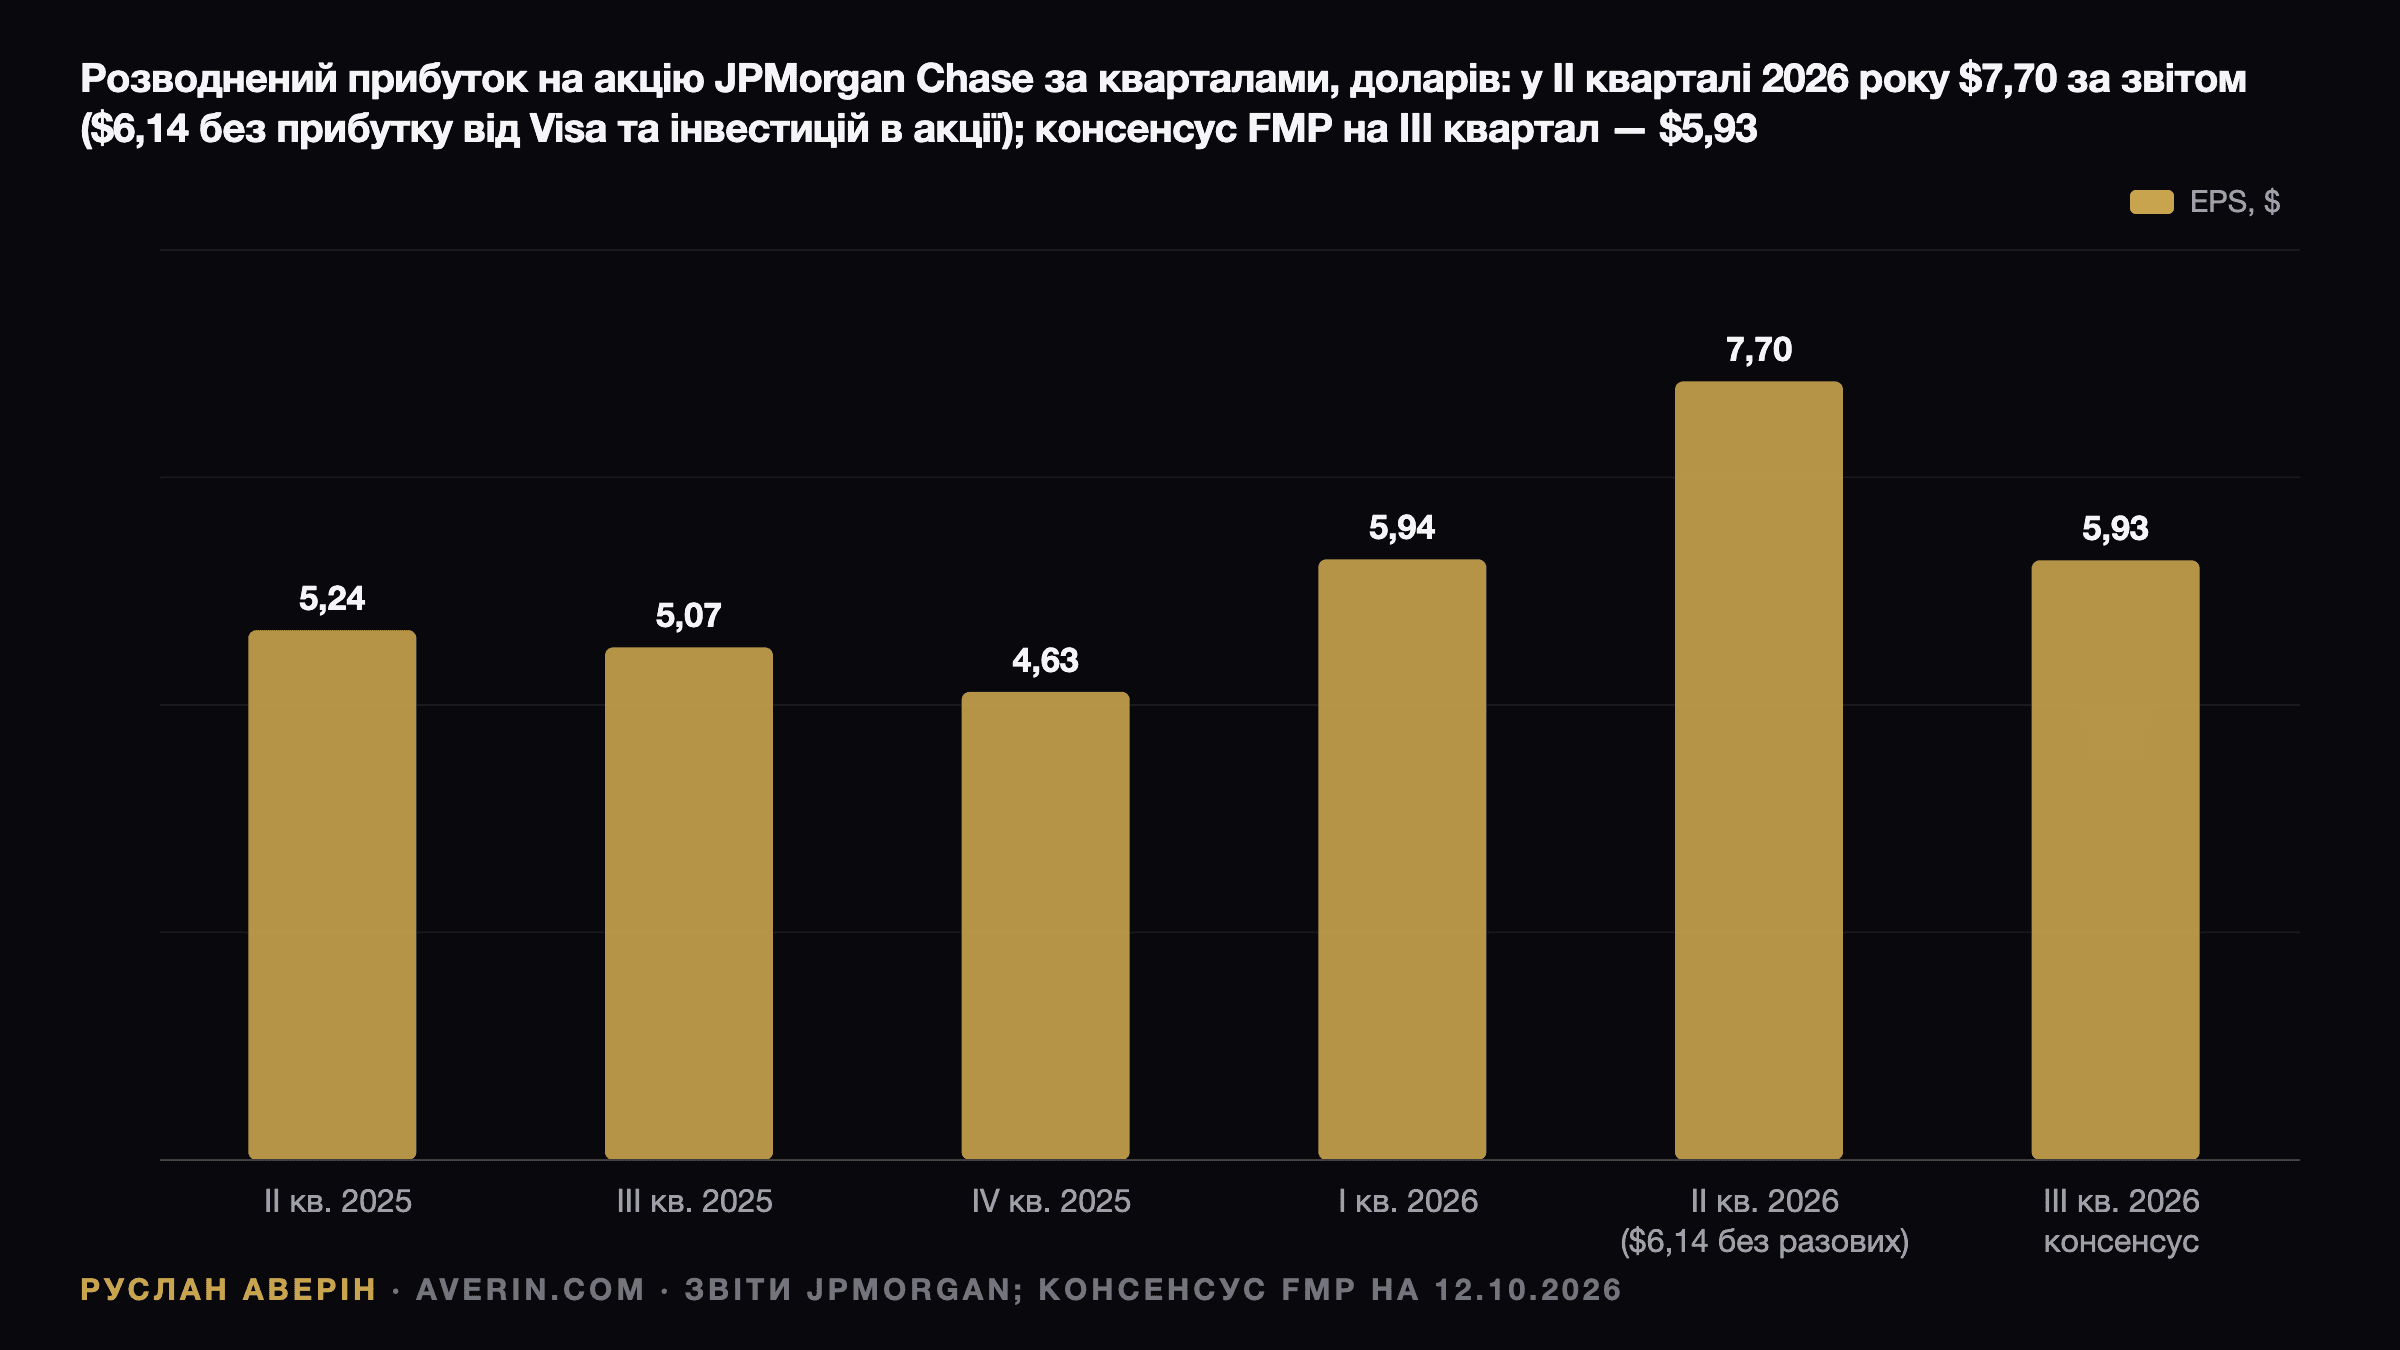
Порівняння з другим кварталом потребує акуратності. JPMorgan звітував про чистий прибуток $21,2 млрд, або $7,70 на акцію, за управлінського виторгу $58,0 млрд. До цієї суми увійшли чистий прибуток $4,6 млрд від акцій Visa та близько $1,0 млрд прибутку за окремими пайовими інвестиціями. Без них чистий прибуток становив $16,9 млрд, а EPS — $6,14. Тому коректна поквартальна база для $5,93 — це $6,14, а не $7,70: консенсус уже закладає помірне сезонне зниження.
Чистий процентний дохід: рядок прогнозу
Після другого кварталу JPMorgan підвищив прогноз компанії щодо чистого процентного доходу (NII) на весь 2026 рік приблизно до $105,5 млрд, а без урахування Markets — приблизно до $96,5 млрд, з попередніх близько $103 млрд і $95 млрд. Банк також підвищив прогноз скоригованих витрат приблизно до $107,5 млрд і знизив очікуваний рівень чистих списань Card Services приблизно до 3,2%.
NII у другому кварталі становив $25,6 млрд, збільшившись на 10% рік до року, а NII без урахування Markets — $23,7 млрд, зростання на 4%. У річному вимірі $25,6 млрд дають $102,4 млрд. Отже, щоб вийти на $105,5 млрд, NII у другому півріччі має бути вищим за рівень другого кварталу. Це перша цифра, яку я шукатиму у вівторок: чи збереже банк, підвищить або вріже орієнтири $105,5 млрд і $96,5 млрд.
Із липня процентне тло змінилося. 16 вересня ФРС підвищила цільовий діапазон ставки за федеральними фондами до 3,75–4,00% — це перше підвищення з 2023 року. У п'ятницю, 9 жовтня, дохідність 10-річних казначейських облігацій закрилася на рівні 5,24%, а 3-місячних векселів — на рівні 4,25%, за даними щоденної кривої дохідності Міністерства фінансів США. Крутіша крива й вищі короткострокові дохідності на папері вигідні для дохідності активів банку. Зворотний бік — вартість депозитів: якщо клієнти й далі переводитимуть гроші в дохідніші продукти, виграш у маржі скоротиться. Будь-які коментарі щодо ціни депозитів і динаміки залишків важать не менше, ніж заголовна цифра NII.
Інвестбанкінг і Markets: що менеджмент уже сказав
15 вересня на конференції Barclays Global Financial Services Conference співпрезидент Даг Петно (Doug Petno) сказав, що JPMorgan очікує в третьому кварталі зростання і комісій інвестбанкінгу, і виторгу підрозділу Markets (торгові операції) рік до року на величину від середини до верхньої частини другого десятка відсотків, тоді як сукупний виторг знизиться відносно другого кварталу через звичайну сезонність.
База відома. У третьому кварталі 2025 року комісії інвестбанкінгу становили $2,6 млрд, а виторг Markets — $8,9 млрд, з них $5,6 млрд припало на інструменти з фіксованою дохідністю і $3,3 млрд — на акції. Зростання на 15–19% дає комісії інвестбанкінгу приблизно $3,0–3,1 млрд, а Markets — приблизно $10,2–10,6 млрд. У другому кварталі комісії інвестбанкінгу зросли на 30% — Даймон назвав це найвищим рівнем із 2021 року, — а виторг Markets збільшився на 35%, до $12,1 млрд, за зростання в акціях на 86%.
Результат біля верхньої межі діапазону Петно підтвердить, що описаний ним потік угод зберігся до кінця кварталу. Результат нижче за «середину другого десятка» ринок прочитає як ознаку того, що сплеск другого кварталу забрав бізнес із майбутніх періодів, — і тоді поквартальне зниження може виявитися глибшим, ніж закладає консенсус.
Кредитна якість, капітал і зворотний викуп акцій
Кредитна якість проблемою не була. Чисті списання у другому кварталі становили $2,4 млрд, на $44 млн менше, ніж роком раніше, а рівень списань Card Services — 3,34% за річного прогнозу близько 3,2%. Резерви під втрати становили $2,5 млрд. Будь-яке донарахування резервів, пов'язане з макропрогнозом, ринок перенесе на весь сектор.
Капітал — другий важіль. Коефіцієнт CET1 на кінець червня становив 14,1%, рентабельність матеріального власного капіталу (RoTCE) — 29% за звітом і 23% без урахування разового прибутку, а чистий зворотний викуп акцій за квартал становив $6,2 млрд. Матеріальна балансова вартість на акцію — $113,35, зростання на 10% рік до року. JPMorgan заявляв про намір підвищити квартальний дивіденд до $1,65 починаючи з третього кварталу. За такого високого CET1 аналітики запитають, чому зворотний викуп акцій не більший, і відповідь зазвичай зводиться до думки Даймона, що акція дорога відносно балансової вартості.
Даймон про економіку і питання наступника
У липні Даймон заявив, що економіка США «цього року продемонструвала помітну стійкість завдяки сильнішим інвестиціям бізнесу та найму», але попередив, що «низка ризиків зміщується під поверхнею, як тектонічні плити», зокрема геополітична напруженість і війни, стійка інфляція, великі бюджетні дефіцити та високі ціни активів. Відтоді дохідності довгих облігацій піднялися вище 5%, а ФРС пішла на підвищення. Його формулювання у вівторок — найближче, що є в ринку, до погляду кредитних комітетів великих банків.
Питання наступника — друга лінія. 25 червня JPMorgan призначив співпрезидентами Дага Петно і Троя Рорбо (Troy Rohrbaugh): Петно став одноосібним CEO Commercial & Investment Bank, а Рорбо перейшов керувати Consumer & Community Banking. Маріанна Лейк (Marianne Lake), яку довго вважали фаворитом, іде на пенсію наприкінці року. 70-річний Даймон назвав це «важливим кроком у продуманому процесі планування наступництва, який веде наша рада директорів». Дату не названо; джерело, на яке посилається Reuters, припускає, що Даймон може залишитися CEO ще приблизно на три роки. Будь-які нові деталі щодо строків важитимуть для мультиплікатора акції більше, ніж будь-який окремий квартал.
Як акція дійшла до поточного рівня, і сценарії
У день звіту за другий квартал, 14 липня, JPMorgan зріс на 2,5% і закрився на рівні $342,89. Потім акція досягла піку в серпні та відкотилася разом з усім сектором: із закриття 15 вересня по 9 жовтня вона втратила 5,5%, а індекс KBW Bank — 7,2%. Так сектор відреагував на підвищення ФРС.
На думку аналітика Руслана Аверіна, реакцію визначать три рядки:
- Прогноз NII. Підвищення понад $105,5 млрд або пряма заява про те, що вища крива допоможе у 2027 році, підтримає акцію. Зниження прогнозу стане сигналом того, що вартість депозитів з'їдає виграш від зростання дохідностей.
- Комісії інвестбанкінгу проти $3,0–3,1 млрд. Верхня межа діапазону Петно зберігає в силі історію про «повторне відкриття ринків капіталу».
- Прогноз витрат близько $107,5 млрд. Подальше підвищення без відповідного підвищення прогнозу виторгу ринок прочитає як тиск на маржу.
Якщо всі три рядки збіжуться з очікуваннями, я чекаю стриманого руху: акція вже торгується на консенсусі, який закладає зростання EPS на 17%. Асиметричний сценарій — зниження прогнозу NII у поєднанні з обережним Даймоном, бо сектор уже показав, що розпродається на зростанні дохідностей.
Читайте також: висновки зі звітів найбільших банків за II квартал 2026, підвищення ФРС 16 вересня до 3,75–4,00% і дохідність 10-річних казначейських облігацій на рівні 5%.