Johnson & Johnson має оприлюднити результати за третій квартал 2026 року у вівторок, 13 жовтня, до відкриття американського ринку, згідно з календарем звітності Zacks на Nasdaq. Компанія звітує того ж ранку, що й UnitedHealth Group та JPMorgan разом з іншими великими банками, тож її звіт стане головним орієнтиром щодо фармацевтики та медичних виробів у перший великий день сезону.
Акції закрилися в п'ятницю, 9 жовтня, на рівні $261,44. Це на 26,3% вище за закриття 31 грудня 2025 року на рівні $206,95, але на 6,1% нижче за максимум закриття 2026 року — $278,43 3 вересня. Більша частина відкату припала на п'ять сесій: з $271,95 28 вересня до $252,93 5 жовтня, падіння на 7,0% без жодних оголошень компанії. 29 вересня BofA підвищив цільову ціну до $278, попередивши, що EPS за третій квартал може виявитися нижчою за очікування ринку, за даними TIKR.
Оновлення, 13 жовтня 2026: результати
Виручка Johnson & Johnson за третій квартал становила $25,40 млрд, зростання на 5,9% (на 6,0% в операційному вимірі), що збіглося з консенсусом близько $25,4 млрд. Скоригований прибуток на акцію (EPS) склав $2,59 проти консенсусу Zacks $2,53: результат кращий за прогноз на $0,06, хоча й на 7,5% нижчий за торішні $2,80. EPS за GAAP впав до $0,09 з $2,12 через судові витрати в $5,52 млрд до оподаткування, які включають запропоноване врегулювання щодо тальку. Частку позивачів, що приєдналися до врегулювання, компанія в релізі не розкриває.
| Показник | Консенсус | Факт |
|---|---|---|
| Виручка | $25,4 млрд | $25,40 млрд |
| Скоригований EPS | $2,53 | $2,59 |
| Виручка MedTech | $8,77 млрд | $8,64 млрд |
| Tremfya | $2,24 млрд | $2,40 млрд |
| Darzalex | $4,33 млрд | $4,24 млрд |
| Stelara | $634 млн | $716 млн |
Суму списання за угодою з Firefly в релізі не називають. Витрати на дослідження та розробки зросли до $4,65 млрд з $3,67 млрд, тобто приблизно на $0,98 млрд, що близько до очікуваного в липні ~$1 млрд. Продажі Stelara впали на 54,4% і знизили зростання Innovative Medicine приблизно на 6,9 пункту проти 7,6 у другому кварталі. Tremfya зросла на 68,3%, Darzalex — на 15,4%, обидва трохи повільніше, ніж у другому кварталі. MedTech зріс лише на 2,5%, ортопедія — на 3,2%. Щодо DePuy Synthes новин немає, крім $369 млн витрат на виокремлення бізнесу за квартал.
J&J підвищила прогноз на 2026 рік. Тепер компанія очікує виручку $101,0–101,4 млрд і скоригований EPS $11,05–11,15; середина діапазону зросла на $0,06, до $11,10. Хоакін Дуато (Joaquin Duato), голова ради директорів і генеральний директор, сказав, що квартал відображає «прискорення динаміки нашого сфокусованого портфеля» і дає «чіткіше бачення двозначного зростання до кінця десятиліття».
На премаркеті у вівторок, близько 6:50 за східним часом, акції знижувалися на 1,4%, за даними Seeking Alpha.
Що це змінює. Я читаю цей звіт як чистий квартал у фармі та слабкий у MedTech. Тиск Stelara слабшає, Tremfya випереджає оцінки, але MedTech не дотягнув до консенсусу приблизно на $130 млн. Для акцій це важливіше за перевищення прогнозу на 6 центів, бо саме цей бізнес залишиться в J&J після виходу з ортопедії. Відповідь щодо 2027 року, як і раніше, чекаємо на дні інвестора 8 грудня.
Чому консенсус щодо EPS виглядає низьким
Заголовний консенсус спотворений разовим чинником. За даними Zacks, опублікованими на Nasdaq, п'ятеро аналітиків очікують скориговану EPS у $2,53 в діапазоні від $2,42 до $2,62 проти $2,80 роком раніше. Двоє з п'яти знизили оцінки за останні чотири тижні. На перший погляд це падіння на 10% у рік, коли продажі зростають.
Причина — Firefly Bio. J&J завершила купівлю компанії за $1 млрд готівкою 29 липня й повідомила, що відобразить у третьому кварталі списання на незавершені НДДКР (IPR&D) приблизно на $1 млрд. J&J не виключає таких списань зі скоригованого прибутку, тому липневе зниження прогнозу компанії було таким самим і на скоригованому рівні. За приблизно 2,44 млрд розводнених акцій — ця цифра випливає зі скоригованого чистого прибутку за другий квартал у $7,08 млрд і $2,90 на акцію — $1 млрд становить близько $0,41 на акцію. Якщо додати його назад, базовий консенсус становитиме приблизно $2,94, що приблизно на 5% вище за торішній.
Не всі оцінки встигли оновитися. Консенсус Zacks на весь рік — $11,18 — вищий за верхню межу власного діапазону J&J, тож заголовок «перевищила чи не дотягнула» у вівторок може більше розповісти про те, хто оновив свої моделі, ніж про сам бізнес.
Із виручкою картина чистіша. Оцінка виручки від FMP — $25,4 млрд, приблизно на 5,9% більше за $23,99 млрд третього кварталу 2025 року. J&J перевищувала очікування ринку щодо продажів у кожному з останніх п'яти кварталів, за даними TIKR.
Прогноз компанії після двох липневих оновлень
J&J двічі за два тижні змінювала прогноз на 2026 рік. 15 липня вона підвищила прогноз скоригованої EPS до $11,60–11,75, а продажів — до $100,8–101,4 млрд. 29 липня, після закриття угоди щодо Firefly та підписання угоди про співпрацю з Sail Biomedicines, вона знизила скориговану EPS приблизно на $0,64 — до $10,96–11,11 із серединою діапазону $11,04 — і залишила прогноз продажів без змін. На Firefly припадає близько $0,46 зниження, на Sail — близько $0,18.
Угоди також зменшують скориговану EPS 2027 року приблизно на $1,36, з яких $1,28 припадає на Sail і залежить від етапів розробки та від того, чи виконає J&J опціон. Ця цифра на 2027 рік важливіша для акцій, ніж будь-що у квартальному звіті, і будь-яке оновлення щодо строків платежів Sail варто уважно вислухати.
Фарма: Stelara йде, Tremfya приходить
Продажі Innovative Medicine у другому кварталі становили $16,38 млрд, зростання на 7,8%. Продажі MedTech — $8,93 млрд, зростання на 4,5%, або на 3,6% в операційному вимірі.
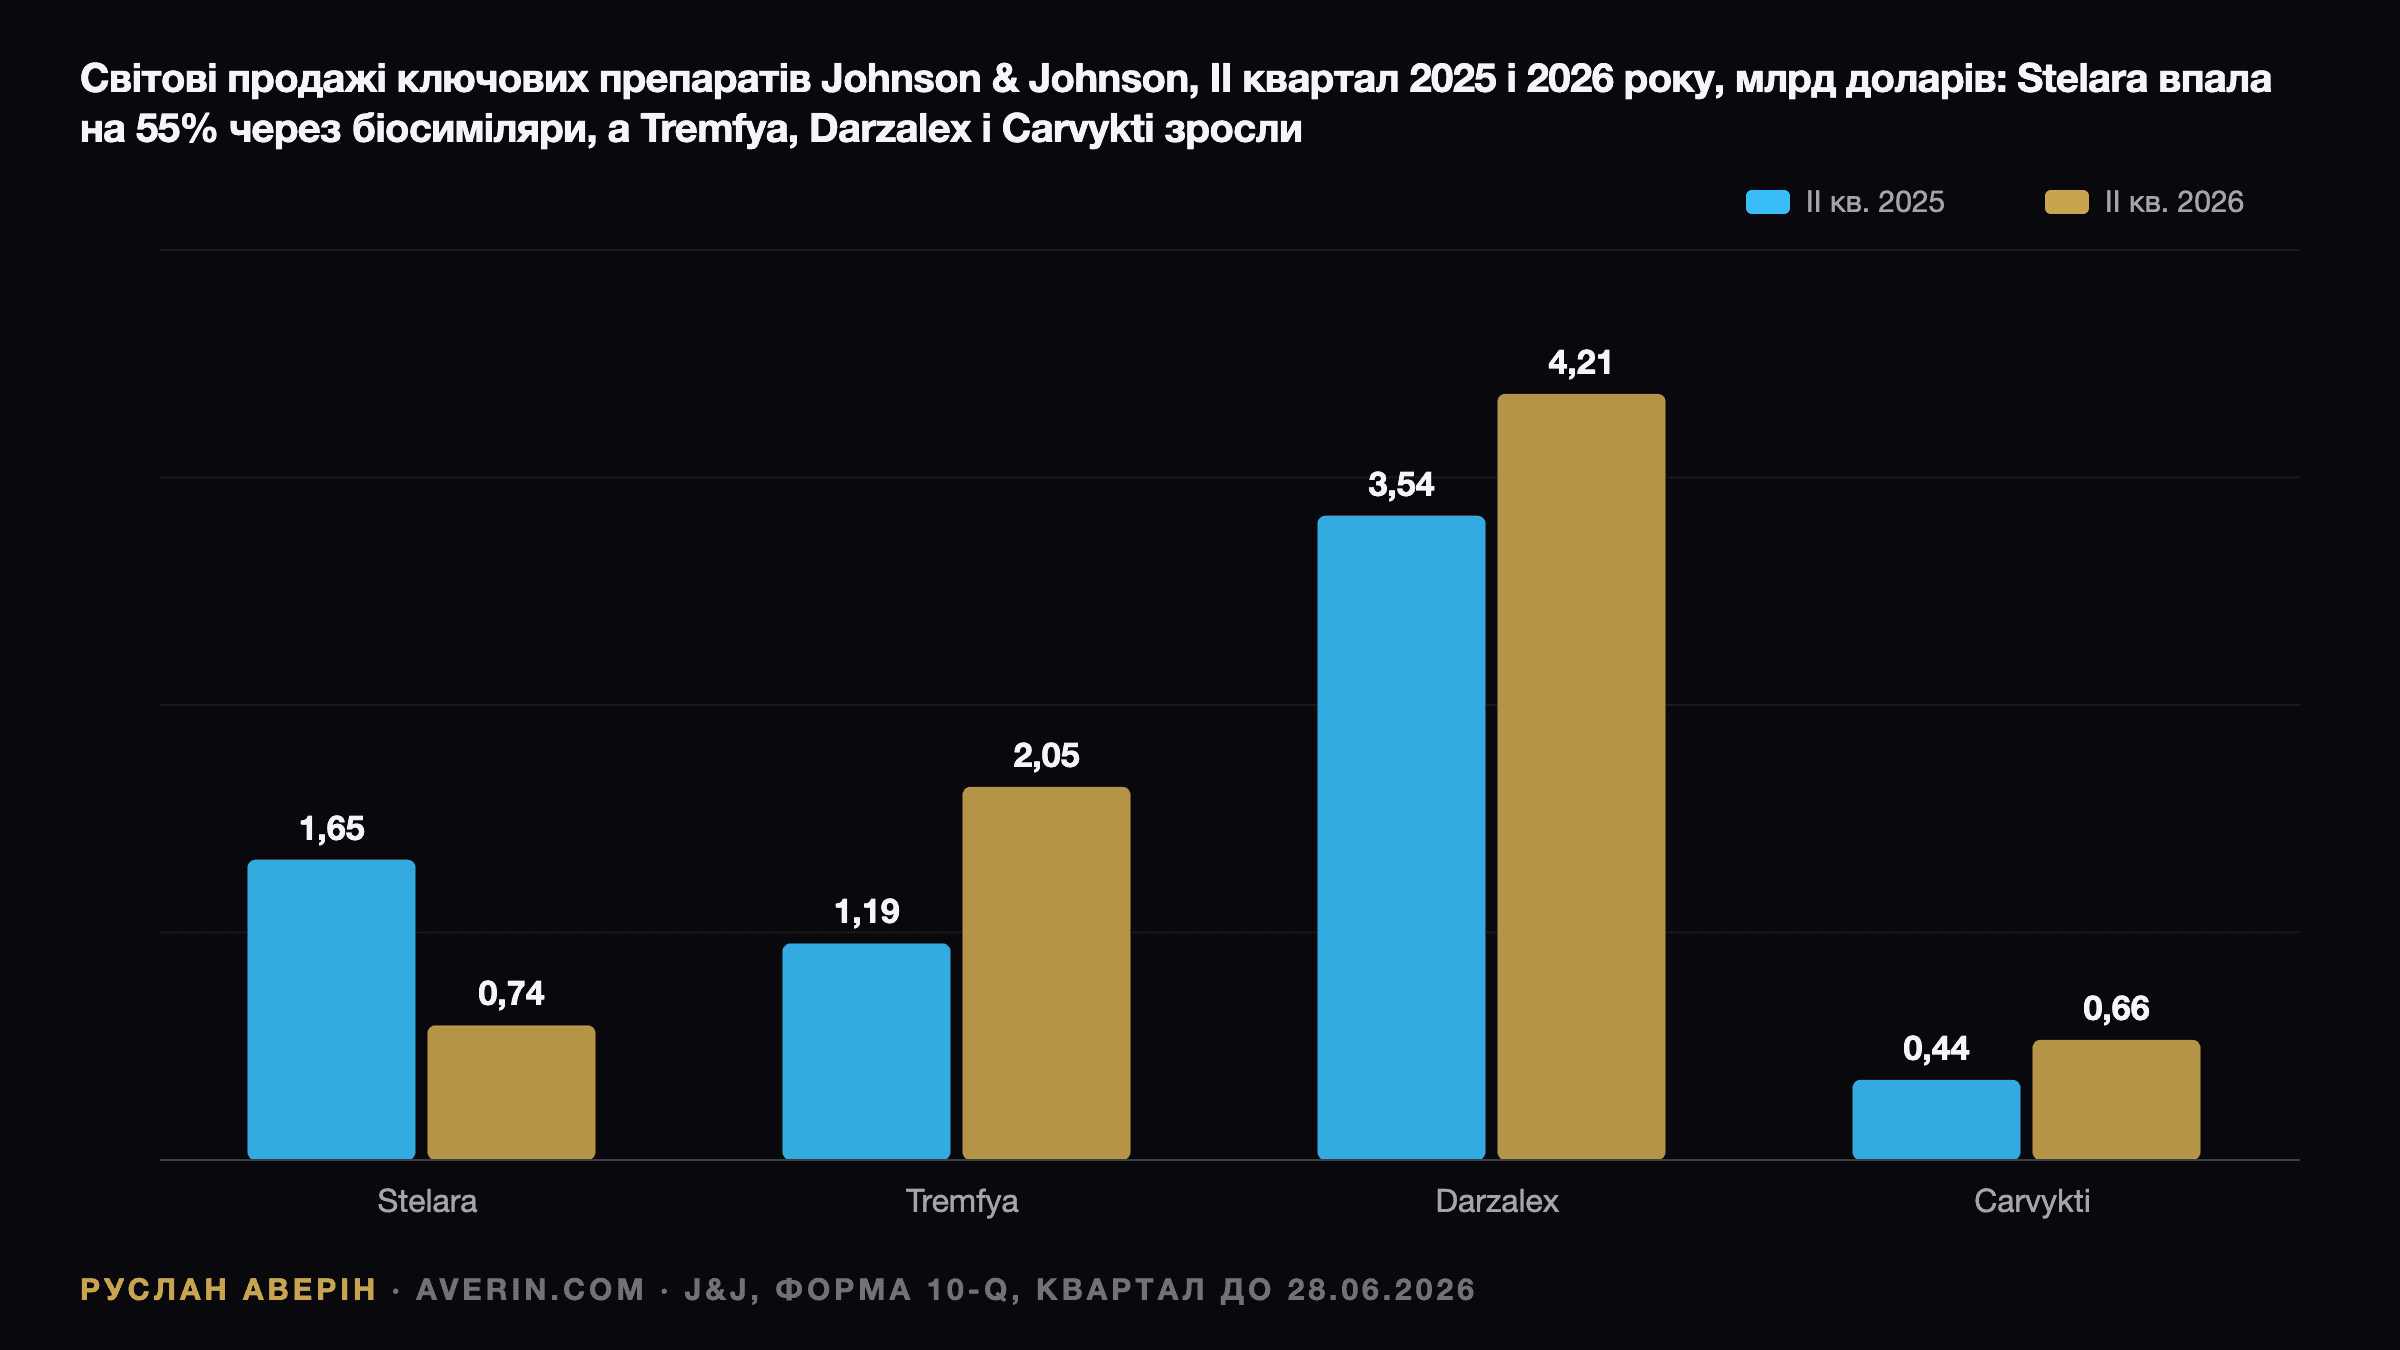
Світові продажі Stelara — імунологічного препарату, який у 2025 році втратив ексклюзивність у США через вихід біосимілярів, — у другому кварталі становили $740 млн, на 55,2% менше, ніж $1,65 млрд. За оцінкою J&J, її падіння забрало близько 7,6 процентних пунктів від зростання Innovative Medicine. Заміна росте швидше, ніж скорочується Stelara: продажі Tremfya становили $2,05 млрд, зростання на 72,5%, Darzalex — $4,21 млрд, зростання на 18,9%, Carvykti — $657 млн, зростання на 49,4%.
Наступна хвиля вже помітна. Біосиміляри Simponi вийшли в Європі у другому кварталі, а потенційний конкурент у США може з'явитися пізніше у 2026 році, згідно з 10-Q. На конференції Deutsche Bank 17 вересня фінансовий директор Джозеф Волк (Joseph Wolk) оцінив продажі, що випадуть у 2027 році через втрату ексклюзивності, у «приблизно від $4 млрд до $4,5 млрд», зокрема близько $2 млрд за Xarelto, близько $1,5 млрд за франшизою препаратів від легеневої гіпертензії та близько $1 млрд за Simponi і Stelara. Він і далі очікує, що 2027 рік забезпечить «співставне звітне зростання». Я б стежив за тим, чи збережуть Tremfya і Darzalex темпи зростання другого кварталу, бо саме на цьому тримається теза про 2027 рік.
MedTech, вихід з ортопедії та мита
У жовтні 2025 року J&J оголосила про виділення свого ортопедичного бізнесу DePuy Synthes, і в 10-Q досі стоїть мета завершити його протягом 18–24 місяців після оголошення одним із «кількох шляхів». 11 вересня Bloomberg повідомив, що Apollo веде переговори про купівлю підрозділу майже за $20 млрд, за даними TIKR; до 9 жовтня угоду оголошено не було. Продажі напряму ортопедія у другому кварталі становили $2,42 млрд, зростання на 4,9%. Будь-яка ясність щодо вибору між продажем і виділенням (спін-оф) змінить те, як інвестори оцінюють решту бізнесу MedTech, де основна вага припадає на серцево-судинний напрям і хірургію.
У 10-Q також названо мита чинником тиску на витрати в MedTech, що частково нівелює інші покращення валової маржі. Мита та політика США щодо цін на ліки — макропитання, які найімовірніше прозвучать на конференц-дзвінку. Зростання витрат MedTech проявиться в операційній маржі раніше, ніж у продажах.
Тальк: від ризику до графіка виплат
Найбільша зміна після минулого звіту — юридична. 27 липня J&J оголосила про пропозицію врегулювати решту позовів щодо тальку, пов'язаних із раком яєчників, — близько 76 000 позовів — із зобов'язанням на $5,5 млрд, яке виплачується за кожним позовом. Умова — участь щонайменше 95% решти позовів. Перший платіж обмежено $3 млрд у 2027 році, і до 2028 року більше нічого сплачувати не потрібно. Угода стала наслідком постанови федерального суду в Нью-Джерсі від 22 липня, яка зобов'язала позивачів пояснити, чому їхні позови не слід відхилити через відсутність доказів конкретного причинно-наслідкового зв'язку.
Наприкінці другого кварталу, до угоди, J&J мала резерв щодо тальку з приведеною вартістю близько $3,7 млрд. Будь-яке його збільшення для покриття врегулювання стане статтею за GAAP, а не частиною скоригованої EPS. Питання на вівторок: чи рухається справа до порогу в 95% і наскільки компанія поповнила резерв.
Логіка сценаріїв
- Чисте перевищення. Продажі вище $25,4 млрд, зростання Tremfya і Darzalex на рівні другого кварталу або вище, EPS без урахування списання близько $2,95 і підтверджений діапазон на 2026 рік. Це повернуло б акції до вересневого максимуму.
- Шум. Заголовна EPS нижче $2,53 через строки або розмір списання щодо Firefly, але продажі в межах очікувань. Списання оголосили в липні, тому я очікую, що ринок не надасть йому значення.
- Справжній промах. Продажі нижче консенсус-прогнозу, швидше падіння Stelara або слабкий квартал MedTech разом з обережнішими формулюваннями щодо 2027 року. З втратою ексклюзивності на $4–4,5 млрд наступного року інвестори сприйняли б це як початок повільнішого 2027 року.
За оцінкою аналітика Руслана Аверіна, EPS за цей квартал буде заплутаною вже за самою конструкцією, а корисні сигнали — рядок продажів, зростання Tremfya і Darzalex, частка участі у врегулюванні позовів щодо тальку та будь-які новини про DePuy Synthes. 8 грудня J&J проводить день інвестора, тож подробиці щодо 2027 року компанія може приберегти до нього.
Читайте також: прев'ю звіту UnitedHealth за 3 квартал 2026 року, цілі Novo Nordisk до 2030 року і таблетка Foundayo від Eli Lilly.