Amazon отчитается за третий квартал 2026 года в четверг, 29 октября, после закрытия рынка США. Телеконференция начнётся в 14:00 по тихоокеанскому времени, 17:00 по восточному (23:00 по Киеву), согласно календарю компании для инвесторов. Во вторник, 27 октября, акции закрылись на $253,10: +1,61% за день и на 9,7% выше закрытия 31 декабря 2025 года на уровне $230,82.
Расклад необычный: в июле Amazon дал прогноз ниже ожиданий Уолл-стрит, акции всё равно подскочили на 15%, а главный фактор колебаний отчётной прибыли — доля в частной компании, которая готовится к листингу.
Прогноз Amazon на Q3 и консенсус-прогноз
В релизе от 30 июля Amazon прогнозировал чистые продажи в третьем квартале на уровне $197,0–202,0 млрд, рост на 9–12% год к году, включая около 80 базисных пунктов негативного валютного эффекта. В этом году Prime Day перенесли на июнь, и компания говорит, что рост без учёта Prime Day в обоих годах был бы «почти на 400 базисных пунктов выше». Операционную прибыль компания прогнозировала в $22,5–26,5 млрд против $17,4 млрд в третьем квартале 2025 года.
Этот прогноз оказался ниже ожиданий. Аналитики, опрошенные LSEG, ждали выручку за третий квартал в $204,1 млрд, сообщал CNBC 30 июля; оценка операционной прибыли от StreetAccount — $24,92 млрд, внутри диапазона.
| Показатель | Прогноз или консенсус | Источник |
|---|---|---|
| Чистые продажи | $197,0–202,0 млрд | Amazon, 30 июля |
| Консенсус по выручке | около $202 млрд | Pepperstone, 23 октября |
| Операционная прибыль | $22,5–26,5 млрд | Amazon, 30 июля |
| Консенсус по EPS | $2,01 (14 аналитиков) | Zacks, через Nasdaq |
| Консенсус по EPS | $1,96 | Pepperstone, 23 октября |
| EPS за Q3 2025 | $1,95 | Zacks, через Nasdaq |
Таким образом, Уолл-стрит ориентируется на верхнюю границу собственного диапазона выручки Amazon. Обычно Amazon прогнозирует консервативно, но результат в середине диапазона формально будет промахом.
Что двигало акции перед отчётом
Отчёт за второй квартал оказался уверенно лучше ожиданий. Выручка составила $200,61 млрд против ожидавшихся $196,47 млрд, скорректированная EPS — $1,97 против $1,82, по данным LSEG через CNBC. Акции закрылись на $235,50 30 июля и на $271,58 на следующий день, то есть выросли на 15,3%, а 3 августа на закрытии достигли $284,02, по данным Yahoo Finance.
С тех пор большая часть этого роста отыграна. 21 октября Amazon закрылся на $262,37, 22 октября упал на 4,57% до $250,38 и с тех пор держится около $250, по данным stockanalysis.com. Вторничные $253,10 на 10,9% ниже августового максимума. Октябрь в целом выдался тяжёлым для акций, связанных с ИИ, как описано в нашем материале о худшей неделе Nasdaq: инвесторы задаются вопросом, как финансируется стройка инфраструктуры.
AWS: удержится ли 37%?
Выручка AWS во втором квартале выросла на 37% до $42,2 млрд — самый быстрый рост за 18 кварталов. StreetAccount ждал 31%. Операционная прибыль сегмента составила $16,6 млрд, маржа — 39,3%.
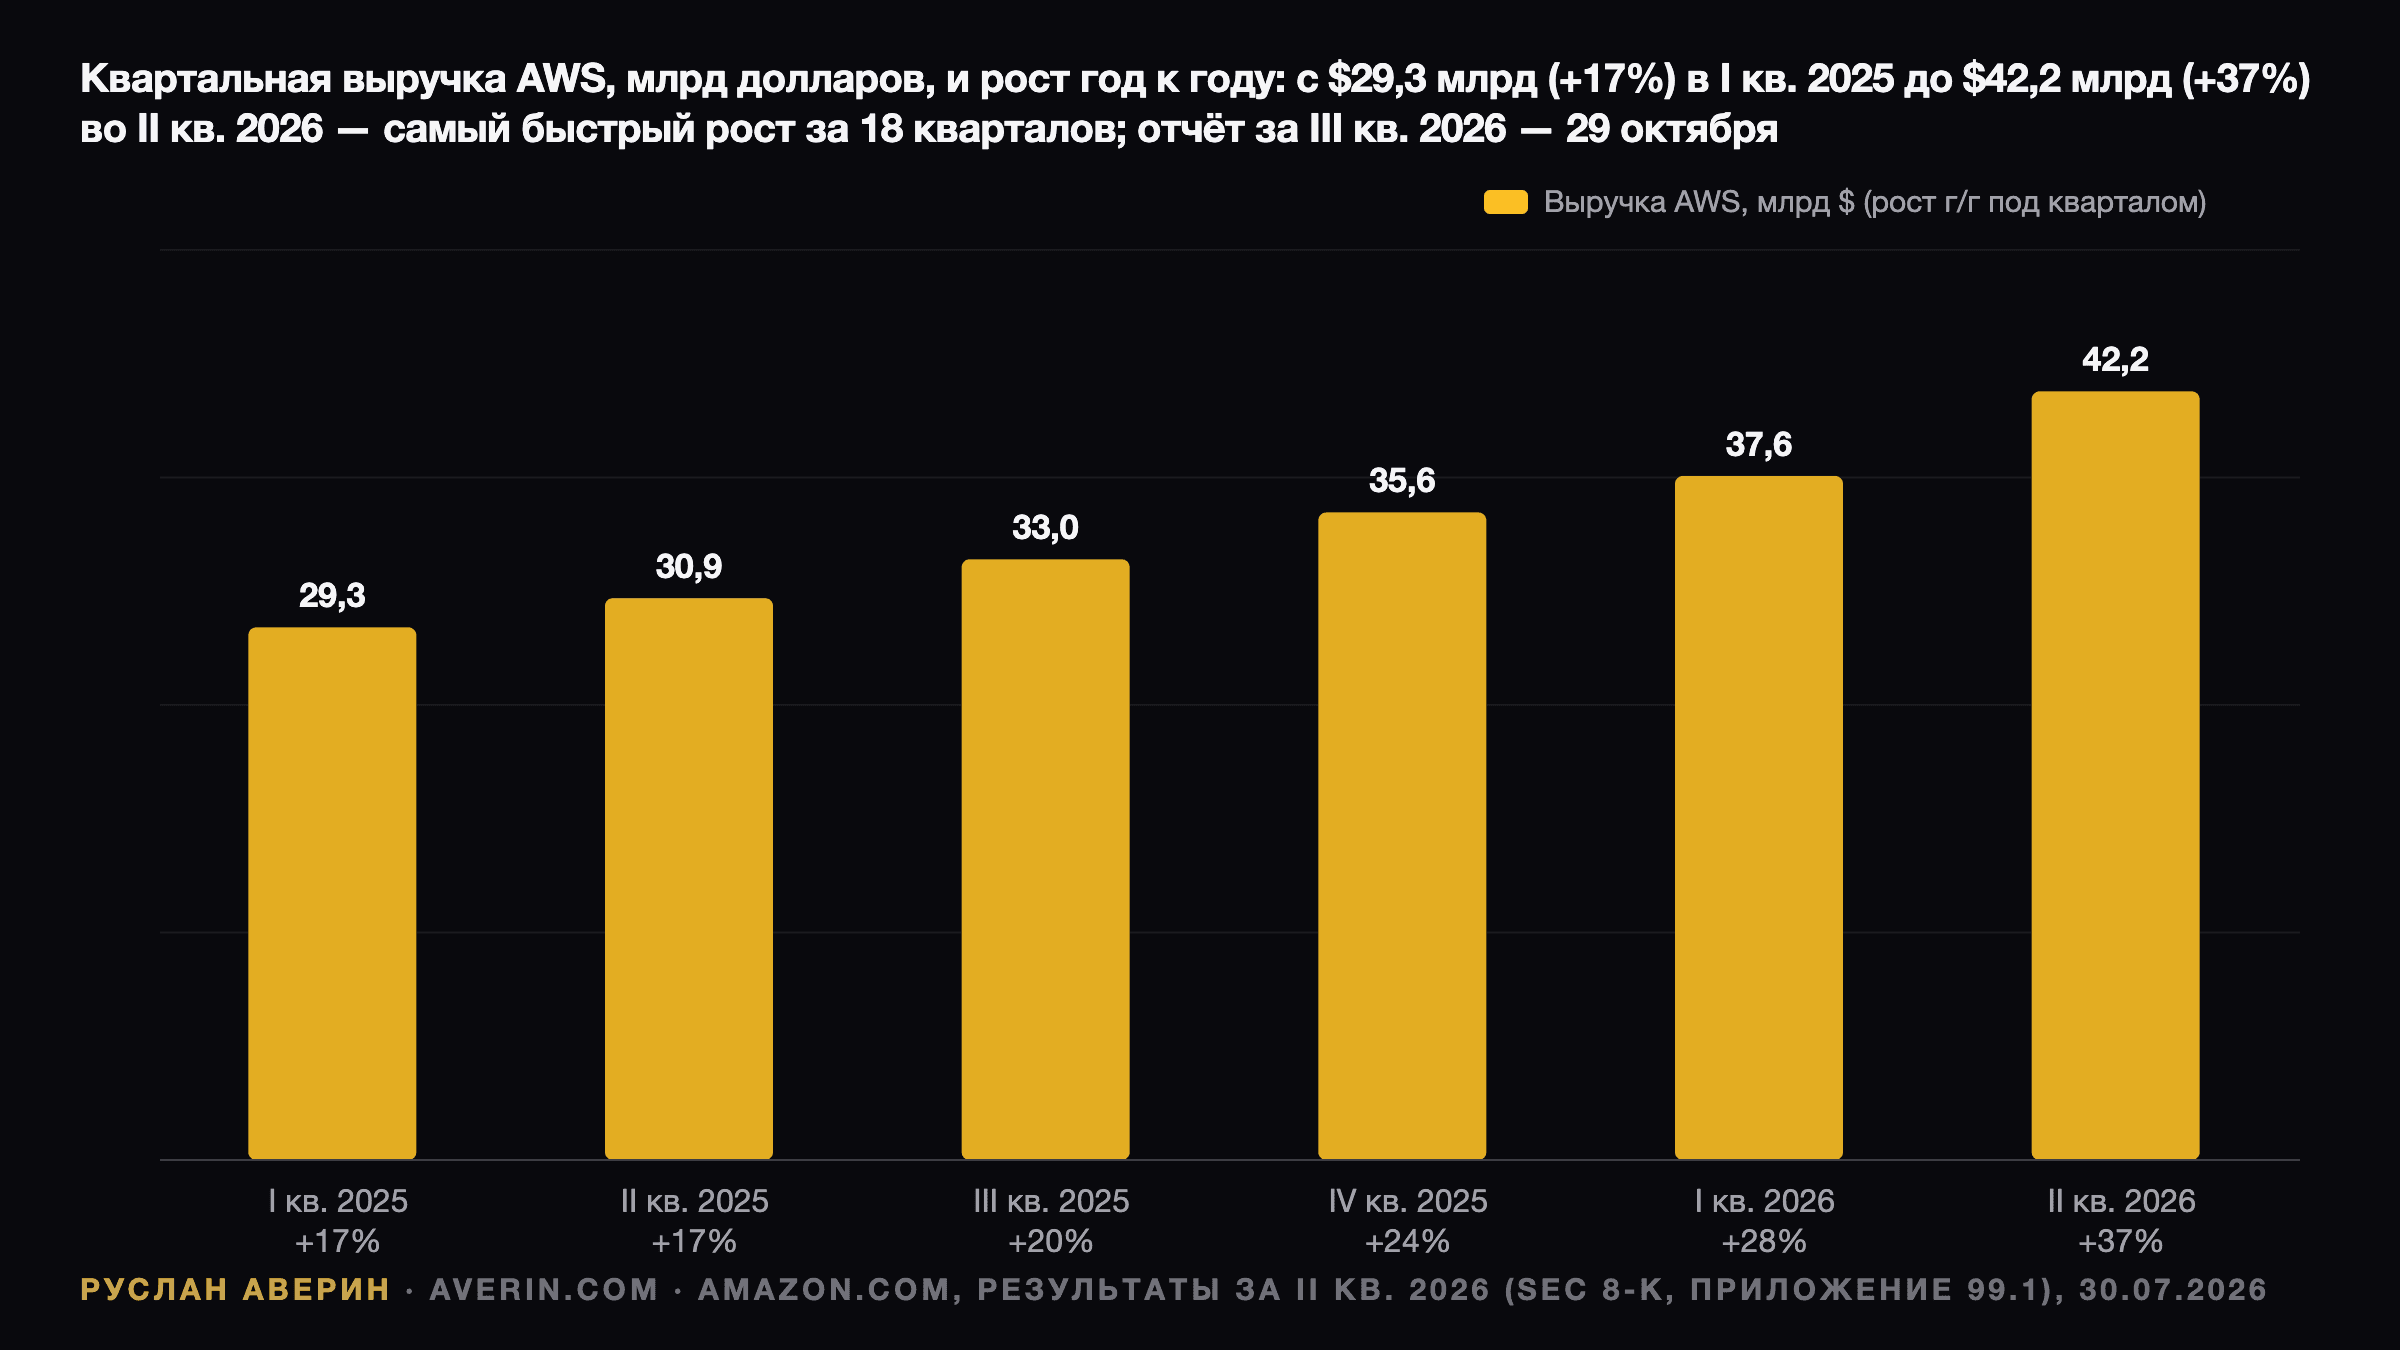
По оценке Pepperstone в превью отчёта, рынок ждёт роста около 35% в третьем квартале. От прошлогодней базы $33,0 млрд это примерно $44,6 млрд. База сложнее: в Q3 2025 AWS вырос на 20% после 17% в Q2.
Ограничение — предложение, а не спрос. На июльском звонке Энди Джасси (Andy Jassy) сказал, что даже при росте расходов «у нас всё равно не будет достаточно мощностей, чтобы удовлетворить весь спрос в 2026 году, и я думаю, что эта динамика сохранится и в 2027 году». По словам Джасси, портфель заказов AWS на 30 июня составлял $496 млрд; в отчёте 10-Q средневзвешенный оставшийся срок контрактов — 6,4 года. Сюда входят расширение контракта с OpenAI на $100 млрд на восемь лет и расширение контракта с Anthropic более чем на $100 млрд на 10 лет.
Маржа — вторая проверка. Амортизация AWS во втором квартале выросла до $8,08 млрд с $4,84 млрд годом ранее, на 67%, то есть быстрее выручки. Если маржа опустится заметно ниже 39%, превышение ожиданий по росту AWS будет значить меньше.
CapEx: $220 млрд и деньги, которые он съедает
На июльском звонке Джасси повысил прогноз капитальных затрат на 2026 год примерно до $220 млрд с $200 млрд, названных в феврале и повторённых в апреле. Рост он объяснил подорожанием памяти, сообщал CNBC.
Денежные капитальные затраты составили $53,1 млрд во втором квартале и $96,3 млрд за первое полугодие, согласно 10-Q. Если $220 млрд считаются на сопоставимой основе, во втором полугодии нужно примерно $124 млрд, около $62 млрд в квартал. Свободный денежный поток за последние двенадцать месяцев на 30 июня уже был оттоком в $7,6 млрд против притока в $18,2 млрд годом ранее.
Разрыв закрывают долгом. Долгосрочный долг на 30 июня составлял $128,9 млрд против $65,6 млрд на конец 2025 года, а 14 сентября Amazon разместил облигации в фунтах стерлингов на £4,25 млрд, согласно форме 8-K. Часть стройки уходит поставщикам, как в сделке с Generac на $8 млрд.
Доля в Anthropic: почему GAAP EPS может выглядеть странно
Чистая прибыль за второй квартал составила $62,6 млрд, или $5,75 на акцию, включая $53,4 млрд прочих доходов до налогов, «главным образом от наших инвестиций в Anthropic».
Из 10-Q Amazon следует, что на 30 июня компания держала неголосующие привилегированные акции Anthropic балансовой стоимостью около $92,5 млрд и конвертируемые ноты справедливой стоимостью около $97,9 млрд, всего примерно $190,4 млрд. Привилегированные акции переоцениваются только при «наблюдаемых изменениях цен», например при новом раунде финансирования, и эти корректировки проходят через прочие доходы: $50,5 млрд во втором квартале, после раунда Series H при оценке $965 млрд в мае. Прибыль по нотам идёт не в чистую прибыль, а в накопленный прочий совокупный доход. Эта нереализованная прибыль составляла $92,0 млрд.
Практический вывод: в просмотренных мной публикациях я не нашёл раунда Anthropic с ценой между июлем и сентябрём. Если его не было, переоценка за третий квартал может оказаться гораздо меньше, чем во втором. Само IPO, которое, по сообщениям, ожидается в ноябре при оценке около $2 трлн (см. наш разбор IPO Anthropic), придётся на четвёртый квартал. По цене закрытия вторника доля составляет около 7% рыночной стоимости Amazon, равной примерно $2,7 трлн, если считать по 10,77 млрд средневзвешенных базовых акций из релиза за Q2.
Пять строк, которые определят реакцию
По оценке аналитика Руслана Аверина, строка выручки в этом квартале значит меньше обычного, потому что перенос Prime Day её искажает. Я бы следил за этими пятью цифрами:
- Рост AWS. Планка — около 35%. 37% и выше скажут, что мощности приходят быстрее, чем опасались; 32% и ниже вернут вопрос, окупаются ли расходы.
- Операционная маржа AWS. Выше 38% — амортизация поглощается; заметно ниже — счёт за CapEx доходит до отчёта о прибылях и убытках.
- Реклама. Во втором квартале рекламная выручка выросла на 26% до $19,81 млрд, выше оценки StreetAccount в $19,43 млрд. Тот же темп от прошлогодних $17,70 млрд дал бы около $22,3 млрд.
- CapEx на остаток 2026 года и первый сигнал на 2027-й. Рост выше $220 млрд без соответствующего ускорения AWS — медвежий сценарий.
- Прогноз на Q4. Диапазон операционной прибыли за праздничный квартал против консенсус-прогноза и любые комментарии по Amazon Leo: в июле на орбите было почти 400 спутников, а начальный сервис должен был заработать в этом году.
Логика сценариев
Опционы закладывали движение примерно на 7,4% в любую сторону, сообщала Pepperstone 23 октября. От цены закрытия вторника это около $18,70 на акцию.
- Позитивный сценарий: AWS на уровне 37% или выше при стабильной марже, операционная прибыль у верхней границы $22,5–26,5 млрд, CapEx удержан около $220 млрд. Ориентиром становится августовский максимум $284,02.
- Базовый сценарий: AWS на 34–36%, выручка около $202 млрд, CapEx немного повышен. Движение в пределах подразумеваемого диапазона, а направление задаст звонок.
- Негативный сценарий: AWS замедляется к уровню чуть выше 30%, а CapEx снова растёт. Именно это сочетание рынок наказывал в октябре.
GAAP EPS может оказаться самой шумной цифрой вечера; я бы сначала смотрел на операционную прибыль и AWS.
См. также: результаты Amazon за Q2 2026, IPO Anthropic при оценке $2 трлн и доля Amazon и отчёт Meta за Q3 2026 и CapEx.