Morgan Stanley отчитается за третий квартал 2026 года около 7:30 по нью-йоркскому времени в среду, 14 октября, до открытия рынка США; телефонная конференция начнётся в 9:30. В понедельник, 12 октября, акции закрылись на $190,02. Это на 7,0% выше закрытия конца 2025 года ($177,53), но на 16,9% ниже максимума закрытия 2026 года — $228,55, установленного 15 июля, в день рекордного отчёта за второй квартал.
В июле вопрос был в том, насколько сильно банк превзойдёт прогнозы. Теперь акции уже подешевели в ожидании более слабого торгового квартала, и вопрос в том, достаточно ли снизились оценки.
Обновление, 15 октября 2026: результаты
Morgan Stanley отчитался за третий квартал с EPS $3,03 при чистой выручке $20,34 млрд и ROTCE 22,6%. EPS оказалась между двумя консенсус-прогнозами, которые приводило превью: на 20 центов выше $2,83 от Zacks и на 9 центов ниже $3,12 от Hudson Labs. Консенсус-прогноз LSEG, на который ссылается CNBC, составлял $2,91.
| Показатель | Консенсус-прогноз | Факт |
|---|---|---|
| EPS | $2,83 (Zacks) / $3,12 (Hudson Labs) | $3,03 |
| Чистая выручка | $19,63 млрд / $20,66 млрд | $20,34 млрд |
| Акции (Equities) | $4,51 млрд (Zacks) | $5,80 млрд, +41% |
| Инвестбанкинг | $2,16 млрд (Zacks) | $2,16 млрд, +2% |
| Инструменты с фиксированной доходностью | $2,17 млрд год назад (ориентир превью) | $2,01 млрд, −7% |
| Маржа Wealth Management | цель 30% | 30,4% |
| Чистый приток новых активов | $81 млрд год назад | $232 млрд |
Направление акций превысило оценку Zacks на $1,29 млрд, далеко за пределами позитивного сценария «около $5 млрд». Инвестбанкинг совпал с оценкой: консультационные услуги выросли до $887 млн с $684 млн, а андеррайтинг акций снизился до $525 млн с $652 млн из-за меньшего числа IPO и блочных сделок. Wealth Management показал рекордную выручку $9,07 млрд. Чистый приток новых активов достиг рекордных $232 млрд, причём чуть больше половины пришлось на потоки, связанные с IPO. Компания выкупила акции на $1,54 млрд по средней цене $212,74 — в том же темпе, что и во втором квартале; CET1 составил 14,9%. Направление инструментов с фиксированной доходностью не дотянуло до ориентира $2,17 млрд из-за слабости секьюритизированных продуктов и сырьевых товаров.
Тед Пик (Ted Pick) сказал в пресс-релизе: «Institutional Securities выиграл от силы на глобальных рынках во главе с нашим направлением акций, а Wealth Management показал рекордную выручку и привлёк $232 млрд чистых новых активов и $80 млрд притоков в счета с комиссионным вознаграждением».
Акции закрылись 14 октября на $181,51, упав на 2,75% от $186,64 на закрытии 13 октября. S&P 500 снизился на 1,11%, KBW Bank Index — на 1,49%. Бумага находится на 20,6% ниже июльского максимума $228,55.
Что это меняет. Я читаю это как превышение прогнозов, за которое рынок не захотел платить. В моём позитивном сценарии направление акций перевыполнило план, но EPS осталась ниже $3,12, а выкуп не ускорился. Негативный сценарий тоже не реализовался: маржа удержалась выше 30%, а инвестбанкинг не опустился ниже прошлогоднего уровня. При цене примерно в 3,4 раза выше материальной балансовой стоимости ($53,96 на акцию) я теперь слежу за тем, превратятся ли связанные с IPO притоки активов в более высокие комиссии за андеррайтинг в четвёртом квартале.
Чего ждёт консенсус-прогноз
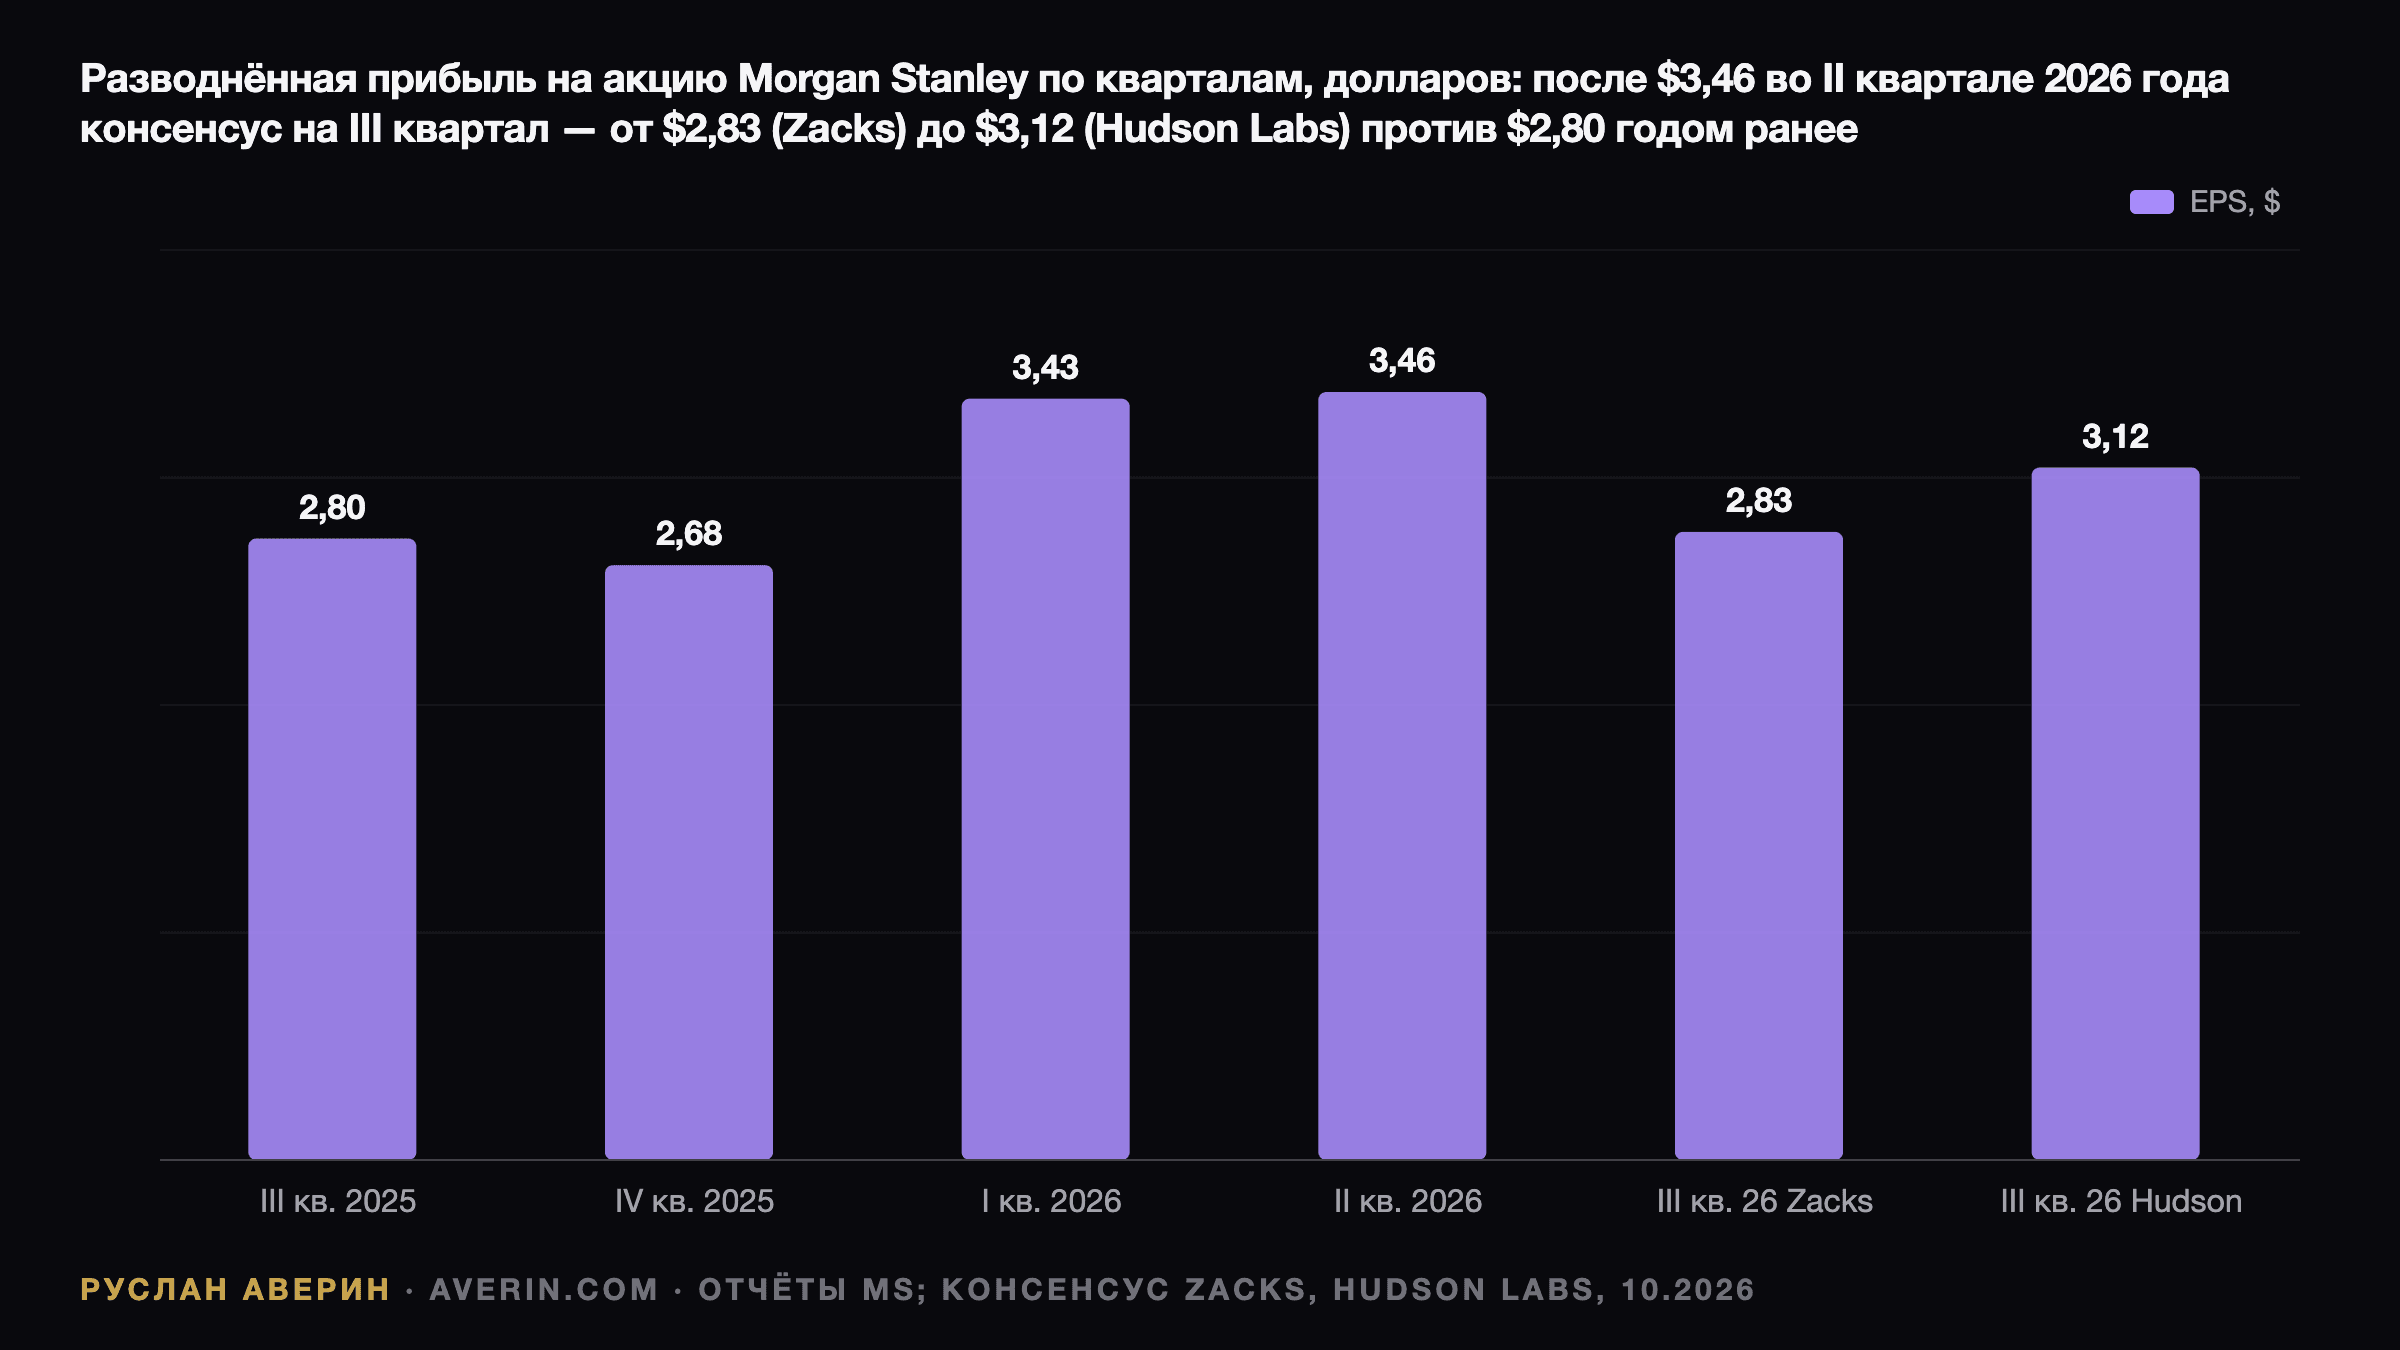
Оценки необычно далеки друг от друга. Консенсус-прогноз Zacks — EPS $2,83 при выручке $19,63 млрд, что на 1,1% и 7,7% больше, чем годом ранее. Zacks учитывает пять оценок EPS, и все пять за последние четыре недели были понижены. Консенсус-прогноз, собранный Hudson Labs в конце сентября, выше: EPS $3,12 при выручке $20,66 млрд. Из-за разницы в 29 центов заголовок «превзошёл» или «не дотянул» отчасти зависит от того, с какой цифрой сравнивать.
База годичной давности — $2,80 на акцию при чистой выручке $18,2 млрд и рентабельности материального обыкновенного капитала (ROTCE) 23,5%. Последовательная база гораздо выше: $3,46 при $21,3 млрд во втором квартале и $3,43 при $20,6 млрд в первом. Даже цифра Hudson Labs подразумевает снижение примерно на 10% ко второму кварталу. Цифра Zacks — на 18%.
Institutional Securities: операции с акциями и FICC после рекорда
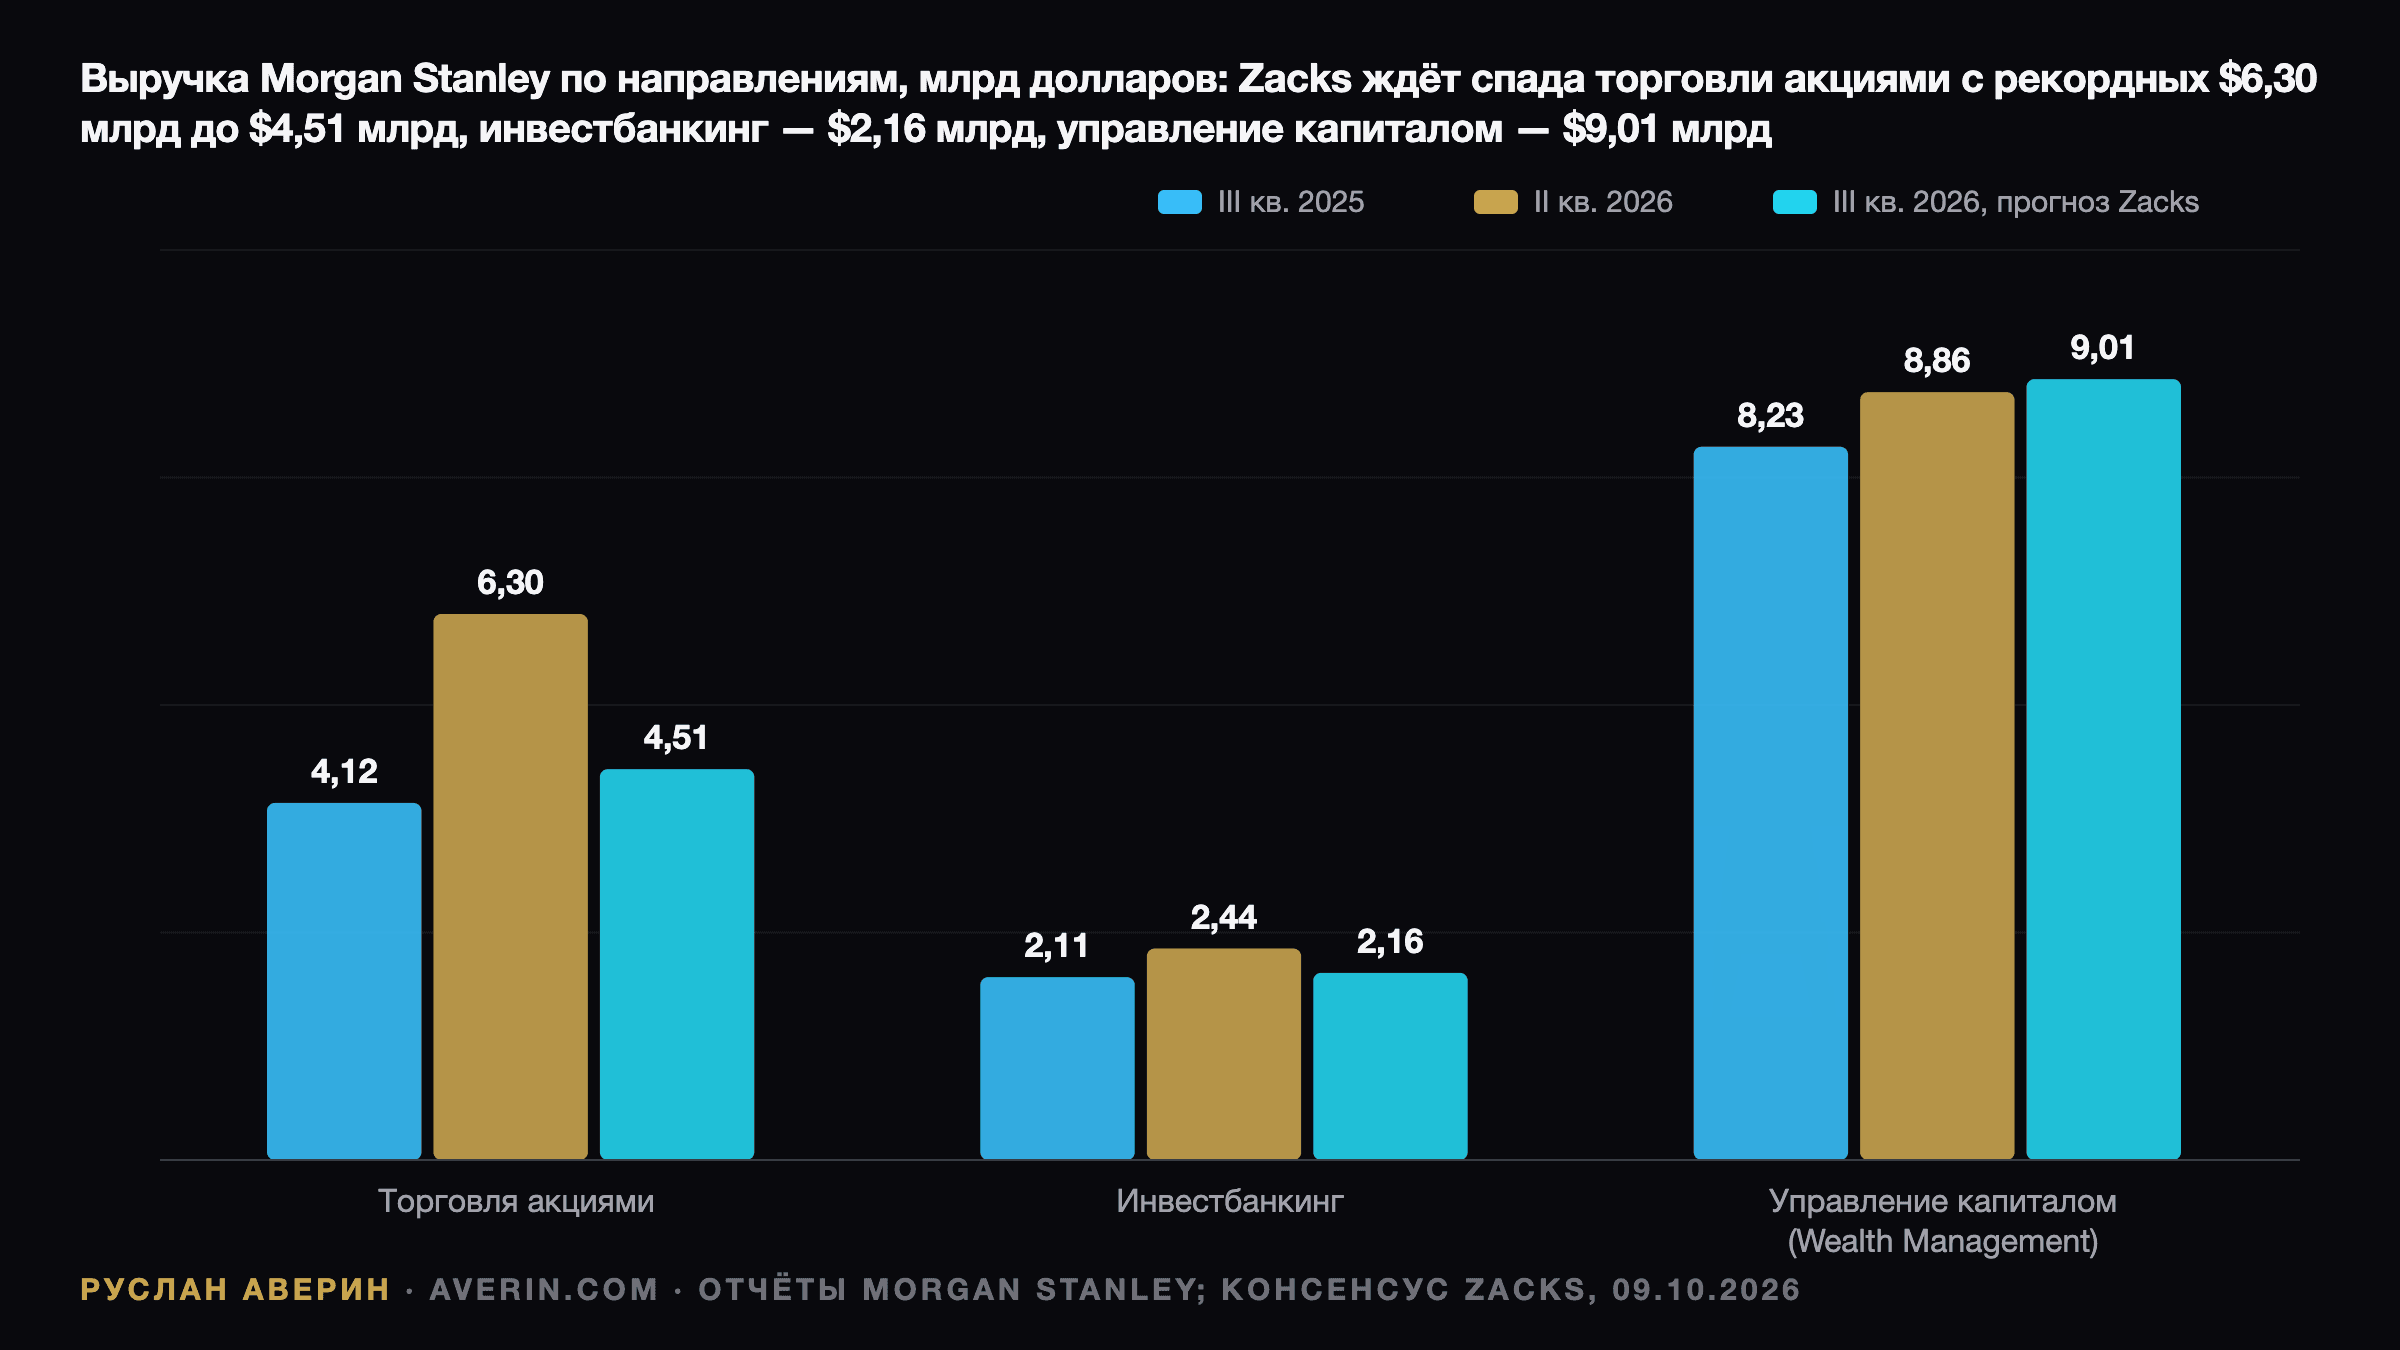
Выручка Institutional Securities во втором квартале достигла рекордных $11,0 млрд. Одни только операции с акциями принесли $6,3 млрд, на 69% больше, чем годом ранее, при заметной силе в Азии. Fixed income (FICC) заработал $2,46 млрд, плюс 13%, а инвестиционный банкинг — $2,44 млрд, плюс 58%.
Менеджмент уже предостерёг от экстраполяции. На инвестиционной конференции 15 сентября сопрезидент Дэн Симкович (Dan Simkowitz) сказал, что на рынках третий квартал не дотягивает до второго, — так его слова передаёт обзор MarketBeat. Консенсус-прогноз Zacks это отражает: выручка от операций с акциями $4,51 млрд, на 9,6% больше $4,12 млрд годом ранее, но примерно на 28% ниже второго квартала. Совокупная выручка Institutional Securities ожидается на уровне $9,21 млрд против $8,52 млрд годом ранее.
Fixed income годом ранее заработал $2,17 млрд. 16 сентября ФРС подняла целевой диапазон до 3,75–4,00%, а доходность 10-летних казначейских облигаций превысила 5%: это даёт процентным и кредитным дескам больше клиентской активности, но и больший риск переоценки по рынку. Во втором квартале убытки по корпоративным кредитам за вычетом хеджей уже увели строку «Прочее» в Institutional Securities в минус $152 млн. Я бы следил, удержится ли FICC выше $2,17 млрд.
Инвестиционный банкинг: портфель сделок против отчётных цифр
Zacks ожидает выручку от инвестиционного банкинга $2,16 млрд — всего на 2,6% выше $2,11 млрд годом ранее и ниже $2,44 млрд второго квартала. Симкович назвал портфель сделок «очень сильным» и сказал, что у фирмы более 100 мандатов на продажу активов от фондов прямых инвестиций — это рекорд.
С тех пор sell-side стал осторожнее. 2 октября аналитики Oppenheimer Крис Котовски (Chris Kotowski) и Джон Коффи (John Coffey) понизили прогнозы EPS на третий квартал для Goldman Sachs и Morgan Stanley и заявили, что ожидают от обоих банков результатов ниже консенсус-прогноза. По всем банкам из своего покрытия они снизили прогнозы выручки от инвестиционного банкинга на 9,5% и повысили прогнозы по трейдингу на 6%.
Сравнение с JPMorgan полезно. 15 сентября Даг Петно (Doug Petno) сказал, что JPMorgan ожидает роста собственных комиссий от инвестиционного банкинга и выручки от рынков в третьем квартале в пределах второго десятка процентов год к году, ближе к его середине или верхней границе. Если банковская строка Morgan Stanley вырастет на низкие однозначные проценты, как закладывает Zacks, на конференции придётся объяснить, что это: вопрос сроков, когда сделки сдвигаются на четвёртый квартал, или потеря доли рынка. JPMorgan отчитывается сегодня утром, так что его цифры станут первым ориентиром по кварталу.
Управление капиталом: чистый приток новых активов и маржа 30%
Управление капиталом (wealth management) — стабильная часть фирмы. Во втором квартале сегмент Wealth Management показал рекордную выручку $8,86 млрд, доналоговую маржу 30,5% и рекордный чистый приток новых активов (NNA) $148 млрд. Чуть больше половины этих активов пришло от IPO отдельных клиентов канала Workplace, так что цифру второго квартала приукрасили разовые размещения. Годом ранее NNA составлял $81 млрд, а маржа — 30,3%.
Zacks ожидает выручку сегмента $9,01 млрд, на 9,4% больше год к году, выручку от управления активами $5,40 млрд и чистый процентный доход $2,30 млрд, на 15,4% больше. Эта строка выросла во втором квартале благодаря увеличению sweep-депозитов и кредитования.
Цель фирмы для сегмента — доналоговая маржа 30%. NNA около $81 млрд, как годом ранее, я бы считал нормальным кварталом, а цифру значительно выше $100 млрд без крупного IPO — свидетельством того, что воронка Workplace превращает сотрудников в клиентов консультационных услуг.
ROTCE, капитал и выкуп на $20 млрд
Целевые ориентиры Morgan Stanley на уровне всей фирмы, подтверждённые в январском стратегическом обновлении: ROTCE 20%, маржа управления капиталом 30%, коэффициент эффективности (efficiency ratio) 70% и клиентские активы более $10 трлн. Последняя цель была достигнута во втором квартале. В первом полугодии 2026 года ROTCE составил 26,8%, а коэффициент эффективности — 65%. Консенсус-прогноз Zacks по рентабельности капитала 16,8% против 20,7% во втором квартале, по моим подсчётам, соответствует ROTCE примерно 21–22%: ниже, но всё ещё выше цели.
Капитала достаточно. Коэффициент CET1 на конец июня составлял 14,8%. Во втором квартале фирма выкупила акции на $1,5 млрд по средней цене $197,64, в первом — на $1,75 млрд. В июле совет директоров заново одобрил многолетнюю программу выкупа до $20 млрд начиная с третьего квартала и повысил квартальный дивиденд до $1,15. Поскольку акции торгуются ниже этой средней цены, темп выкупа покажет, как менеджмент оценивает бумаги. При $190,02 акции стоят примерно в 3,6 раза больше материальной балансовой стоимости в $53,18 на акцию.
Что двигало акциями перед отчётом
С 15 сентября, накануне решения ФРС о повышении, Morgan Stanley подешевел на 7,9% против 6,8% у KBW Bank Index и 8,5% у Goldman Sachs, тогда как S&P 500 вырос на 2,9%. С начала года акции выросли на 7,0% против 14,0% у S&P 500.
Были и новости, касающиеся именно компании. 24 сентября Semafor сообщил, что руководство UBS возобновило обсуждение выхода из-под швейцарского надзора, возможно через слияние с иностранным банком; название Morgan Stanley фигурировало в редакционном анализе, а швейцарская газета Blick позже включила его в список возможных партнёров. Ни один из банков не дал комментариев. В тот день Morgan Stanley подешевел на 1,04%, до $196,32, тогда как несколько крупных конкурентов выросли. Любые разговоры о крупных поглощениях конкурируют с выкупом за капитал.
Сценарии
По оценке аналитика Руслана Аверина, реакцию определят четыре строки:
- Выручка от операций с акциями против $4,51 млрд.
- Инвестиционный банкинг против $2,16 млрд и то, что Тед Пик (Ted Pick) скажет о портфеле сделок фондов прямых инвестиций и IPO на четвёртый квартал.
- Маржа управления капиталом не ниже 30% и NNA в сравнении с $81 млрд годом ранее.
- Темп выкупа в рамках программы на $20 млрд и любые комментарии о поглощениях.
Если EPS окажется между двумя консенсус-прогнозами, от $2,83 до $3,12, при марже 30% или выше, я бы ожидал сдержанного движения: акции уже отдали 16,9% от июльского максимума. Позитивный сценарий — EPS выше $3,12 при выручке от операций с акциями около $5 млрд и ускоренном выкупе: тогда рынок сможет считать квартал паузой. Негативный сценарий — инвестиционный банкинг ниже уровня годичной давности вместе с маржой ниже 30%: это подтвердит осторожность в отношении бумаг, зависящих от рынков капитала, при оценке, которая всё ещё оставляет место для снижения.
Читайте также: превью отчёта Bank of America за Q3 2026, превью отчёта JPMorgan за Q3 2026 и рекордный второй квартал Morgan Stanley.