Exxon Mobil (NYSE:XOM) и Chevron (NYSE:CVX) опубликовали результаты за третий квартал 2026 года в пятницу, 30 октября, до открытия рынка США. Обе компании превзошли консенсус-прогноз LSEG, и по одной и той же причине: нефть была дешевле, чем во втором квартале, но маржа переработки обновила рекорды, поскольку примерно десятая часть мировых нефтеперерабатывающих мощностей оставалась выведенной из строя.
В четверг, 29 октября, Exxon закрылась на $183,29, а Chevron — на $231,46, по данным stockanalysis.com. На премаркете Exxon котировалась по $186,34 в 8:30 утра по нью-йоркскому времени, с ростом на 1,66%, а Chevron — по $234,32 в 8:32, с ростом на 1,24%, по данным того же источника. Это индикативные котировки, а не цены закрытия.
Результаты против консенсус-прогноза
| Показатель | Exxon Mobil | Chevron |
|---|---|---|
| Скорректированная EPS | $4,23 | $5,28 |
| Консенсус-прогноз LSEG по EPS | $4,08 | $4,89 |
| EPS по GAAP | $3,72 | $5,06 |
| Чистая прибыль по GAAP | $15,4 млрд | $9,9 млрд |
| Выручка и прочие доходы | $113,2 млрд | $67,8 млрд |
| Консенсус-прогноз LSEG по выручке | $103,1 млрд | $61,6 млрд |
| Операционный денежный поток | $25,7 млрд | $16,0 млрд |
Данные компаний взяты из двух релизов о результатах; консенсус-прогнозы — LSEG, как сообщали CNBC и Reuters. Скорректированная прибыль Exxon в $17,5 млрд также превысила оценку LSEG в $16,6 млрд, сообщило Reuters.
Exxon превзошла прогноз по скорректированной EPS примерно на 3,7%, Chevron — примерно на 8%. Год назад Exxon заработала $7,5 млрд, или $1,76 на акцию, а Chevron — $3,5 млрд, или $1,82, так что итоговая прибыль у Exxon выросла примерно вдвое, а у Chevron — почти втрое.
Почему цифры по GAAP и скорректированные расходятся в этом квартале
Обе компании отразили крупные отрицательные эффекты временных расхождений (timing effects) — переоценку по рынку деривативов, которыми хеджируются физические грузы, ещё находящиеся в пути. У Exxon они составили $2,54 млрд и были частично компенсированы чистыми идентифицированными статьями на $449 млн, включая прибыль $675 млн от продажи активов. Эффекты временных расхождений у Chevron составили $1,58 млрд, плюс юридический резерв на $160 млн и обесценение на $110 млн.
Эти эффекты разворачиваются, когда грузы доставлены. Поэтому обе компании, как и консенсус-прогноз, ориентируются на скорректированный показатель.
Exxon: всю работу сделала переработка
Сегмент Energy Products, нефтеперерабатывающее подразделение Exxon, заработал $9,05 млрд скорректированной прибыли против $4,10 млрд во втором квартале. Индикативная маржа переработки компании — ориентир на основе котировок Platts — составила в среднем $50,3 за баррель против $29,0 во втором квартале. НПЗ компании на побережье Мексиканского залива в США работали с загрузкой установок первичной переработки на уровне 100%.
Объяснение у Exxon конкретное. Перерабатывающие мощности в России и на Ближнем Востоке по-прежнему были сокращены: «примерно 10% мировых мощностей простаивают», говорится в подготовленных комментариях руководства. Это снизило спрос на сырую нефть и удержало её цены в диапазоне, но сократило предложение бензина и дизельного топлива. CNBC связал скачок цен на дизель с ударами Украины и Ирана по НПЗ в России и на Ближнем Востоке.
Добыча (upstream) пошла в обратную сторону. Скорректированная прибыль сегмента добычи снизилась до $7,31 млрд с $9,19 млрд из-за более низких цен и того, что Exxon называет ускоренным эффектом долей участия (entitlement) в Guyana. Объём добычи составил 4 496 тыс. барр. н. э. в сутки против 4 514 во втором квартале. За девять месяцев он составил в среднем 4 534 тыс. барр. н. э. в сутки против 4 651 годом ранее.
Картину по объёмам объясняют две строки:
- Permian: «чуть выше 1,8 млн» баррелей нефтяного эквивалента в сутки, в соответствии с прогнозом компании на 2026 год.
- Ближний Восток: около 550 тыс. барр. н. э. в сутки в третьем квартале, в том числе 250 в Катаре и 300 в ОАЭ. Перебои в регионе снизили прибыль за девять месяцев примерно на $2,9 млрд. На четвёртый квартал Exxon закладывает, что около 350 тыс. барр. н. э. в сутки останутся недоступны.
Накопленная добыча в Guyana превысила один миллиард баррелей, а пятая FPSO (плавучая установка добычи, хранения и отгрузки) должна начать работу в конце четвёртого квартала.
Деньги Exxon: $9,4 млрд акционерам и $20 млрд на 2027 год
Операционный денежный поток составил $25,7 млрд, свободный денежный поток — $19,1 млрд. Денежный CapEx составил $7,0 млрд, а за девять месяцев — $20,0 млрд, и, по словам Exxon, по итогам года он уложится в запланированный диапазон. Чистый долг за квартал сократился более чем на $9 млрд, до $22,1 млрд, а отношение чистого долга к капиталу составило 7,5%.
Выплаты акционерам составили $9,4 млрд: $4,3 млрд дивидендов и $5,1 млрд обратного выкупа акций, или $28,0 млрд с начала года. Дивиденд за четвёртый квартал повышается на 4%, до $1,07 на акцию, — 44-й год повышений подряд. Это $4,28 в год, или дивидендная доходность 2,3% к цене закрытия четверга. Exxon также установила объём обратного выкупа акций на 2027 год в $20 млрд, как и в 2026-м, отметило Reuters, «при разумных рыночных условиях».
Chevron: рекордная переработка в США, более слабая международная добыча
Скорректированная прибыль Chevron составила $10,4 млрд, или $5,28 на акцию, против $1,85 годом ранее. Сегмент переработки и сбыта (downstream) заработал $4,93 млрд против $1,14 млрд год назад. НПЗ компании в США переработали рекордные 1,09 млн баррелей в сутки при загрузке почти 98%.
Чистая добыча составила 3 980 тыс. барр. н. э. в сутки против 4 086 годом ранее. Добыча в США, 2 043 тыс. барр. н. э. в сутки, осталась на прежнем уровне и пятый квартал подряд превышает 2 млн. Международная добыча снизилась на 109 тыс. барр. н. э. в сутки: более высокие цены сократили объёмы, причитающиеся компании по соглашениям (entitlement), а конфликт на Ближнем Востоке нарушил добычу.
Поглощение Hess видно скорее в сравнении, чем в какой-то новой цифре: в квартале годичной давности были расходы Hess на выходные пособия и на саму сделку, которых теперь нет. Тезис Chevron о том, что добыча в США выросла на 27% к уровню двухлетней давности, во многом отражает эту сделку. Объёмы по Guyana в релизе отдельно не раскрываются. Chevron также сообщила, что её совместные предприятия в Венесуэле планируют инвестировать $7 млрд за пять лет.
Операционный денежный поток составил $16,0 млрд, или $16,6 млрд до изменений оборотного капитала. CapEx составил $4,0 млрд, свободный денежный поток — $12,0 млрд. Chevron выплатила $3,48 млрд дивидендов и выкупила акций на $2,50 млрд. Таким образом, обратный выкуп акций за девять месяцев достиг $8,19 млрд. Компания также сократила общий долг на $3,5 млрд. Совет директоров объявил квартальный дивиденд в $1,78, или $7,12 в год, — доходность 3,1% к цене закрытия четверга.
Нефть выше $100: квартал против октября
Brent в третьем квартале стоила в среднем $97,01 за баррель по таблице ориентиров Exxon против $104,52 во втором. У Chevron по данным Platts те же $97 против $104. Средние значения скрывают траекторию: по месячным данным EIA спотовая цена Brent составляла $83,76 в июле и $114,16 в сентябре.
В октябре цены выше. 21 октября ближайший фьючерс на Brent закрылся на $108,82 — на фоне удара беспилотников по Shaybah. Значит, ставка на четвёртый квартал держится на том, что добыча восстановится вместе с ценой, а маржа переработки удержится. Об инфляционной стороне этого — в материале что Brent по $100 значит для ставок.
Что показали Shell и TotalEnergies в четверг
Наше превью отчётов Shell и TotalEnergies оценивало подразумеваемую скорректированную прибыль Shell примерно в $10,2 млрд. Shell отчиталась о $10,81 млрд, или $1,93 на акцию, и увеличила обратный выкуп акций на предстоящий квартал до $5,0 млрд с $4,2 млрд. Скорректированная чистая прибыль TotalEnergies составила $9,10 млрд — заметно выше примерно $7,6 млрд, которые подразумевал консенсус-прогноз Benzinga. Её результат в сегменте переработки и химии удвоился, до $3,6 млрд. По обе стороны Атлантики квартал вытянула переработка. В Европе эти деньги к тому же сталкиваются с новыми предложениями о налоге на сверхприбыль.
За чем я буду следить дальше
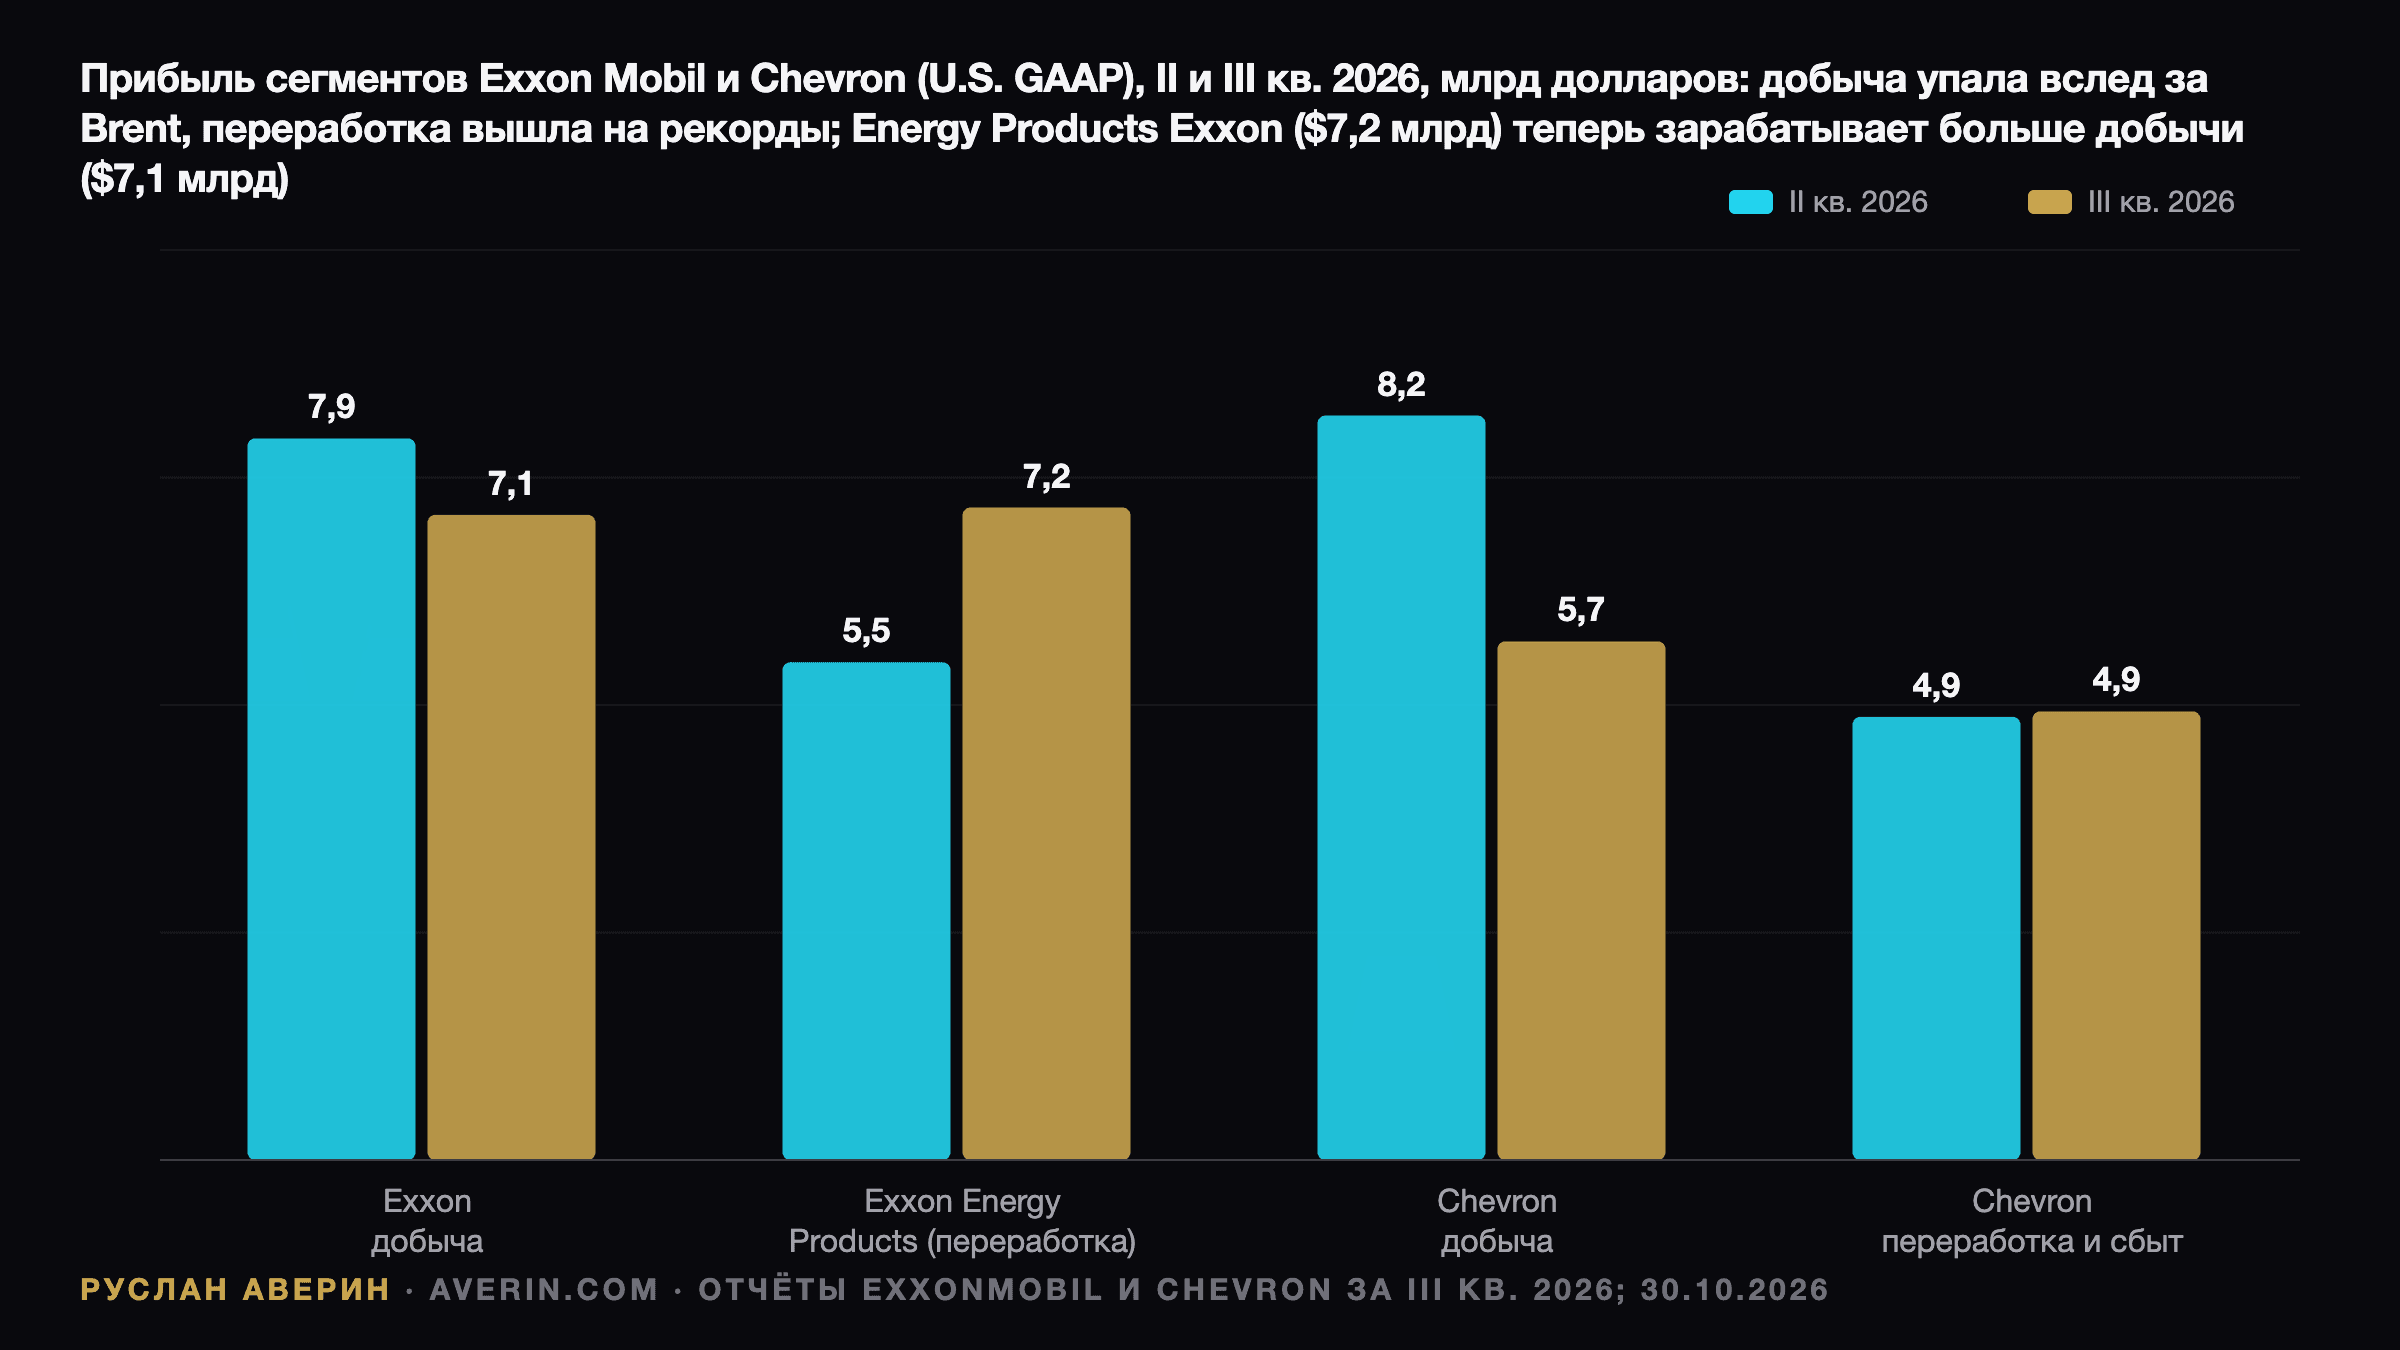
По оценке аналитика Руслана Аверина, это был квартал переработки, замаскированный под нефтяной. Прибыль Exxon в сегменте Energy Products по GAAP теперь больше, чем в добыче: $7,2 млрд против $7,1 млрд. В четвёртом квартале я буду следить за тремя вещами:
- Маржа переработки по мере возвращения мощностей в России и на Ближнем Востоке. Ориентир Exxon в $50,3 — цифра, которая сильнее всего зависит от ремонтов.
- Объёмы на Ближнем Востоке. Допущение Exxon о том, что около 350 тыс. барр. н. э. в сутки останутся недоступны, — ключевой фактор для добычи.
- Эффекты временных расхождений. $2,54 млрд у Exxon и $1,58 млрд у Chevron должны развернуться, если цены стабилизируются, и поднять прибыль по GAAP в четвёртом квартале.
Обратный выкуп акций при таких денежных потоках выглядит надёжным: квартальный свободный денежный поток Exxon в $19,1 млрд вдвое покрывает её выплаты акционерам в $9,4 млрд.
Читайте также: превью отчётов Shell и TotalEnergies за Q3 2026, Brent по $111 после удара по Shaybah и налог ЕС на сверхприбыль энергокомпаний.