Shell (LSE:SHEL) и TotalEnergies (EPA:TTE) отчитываются за III квартал 2026 года в четверг, 29 октября. Дата Shell взята из её собственного календаря предстоящих событий в отчёте за II квартал. Дата TotalEnergies — из календаря отчётностей Benzinga. Перед публикацией Shell закрылась в Лондоне во вторник, 27 октября, на уровне 3 927,5 пенса: минус 1,80% за день, но плюс 43,3% к 2 740 пенсам на конец 2025 года. TotalEnergies в тот же день закрылась в Париже на €83,00, снизившись на 1,00%, — это на 49,3% выше закрытия на конец 2025 года в €55,59 (цены закрытия по данным StockAnalysis и Yahoo Finance).
Обе компании уже заранее раскрыли большую часть показателей квартала. Shell опубликовала промежуточную сводку (update note) 7 октября, TotalEnergies — основные показатели 15 октября. Поэтому в четверг важна не столько прибыль, сколько выплаты акционерам и октябрь.
Что уже показали промежуточные сводки
Нефть в среднем стоила дешевле, чем во II квартале, а переработка и СПГ заработали намного больше.
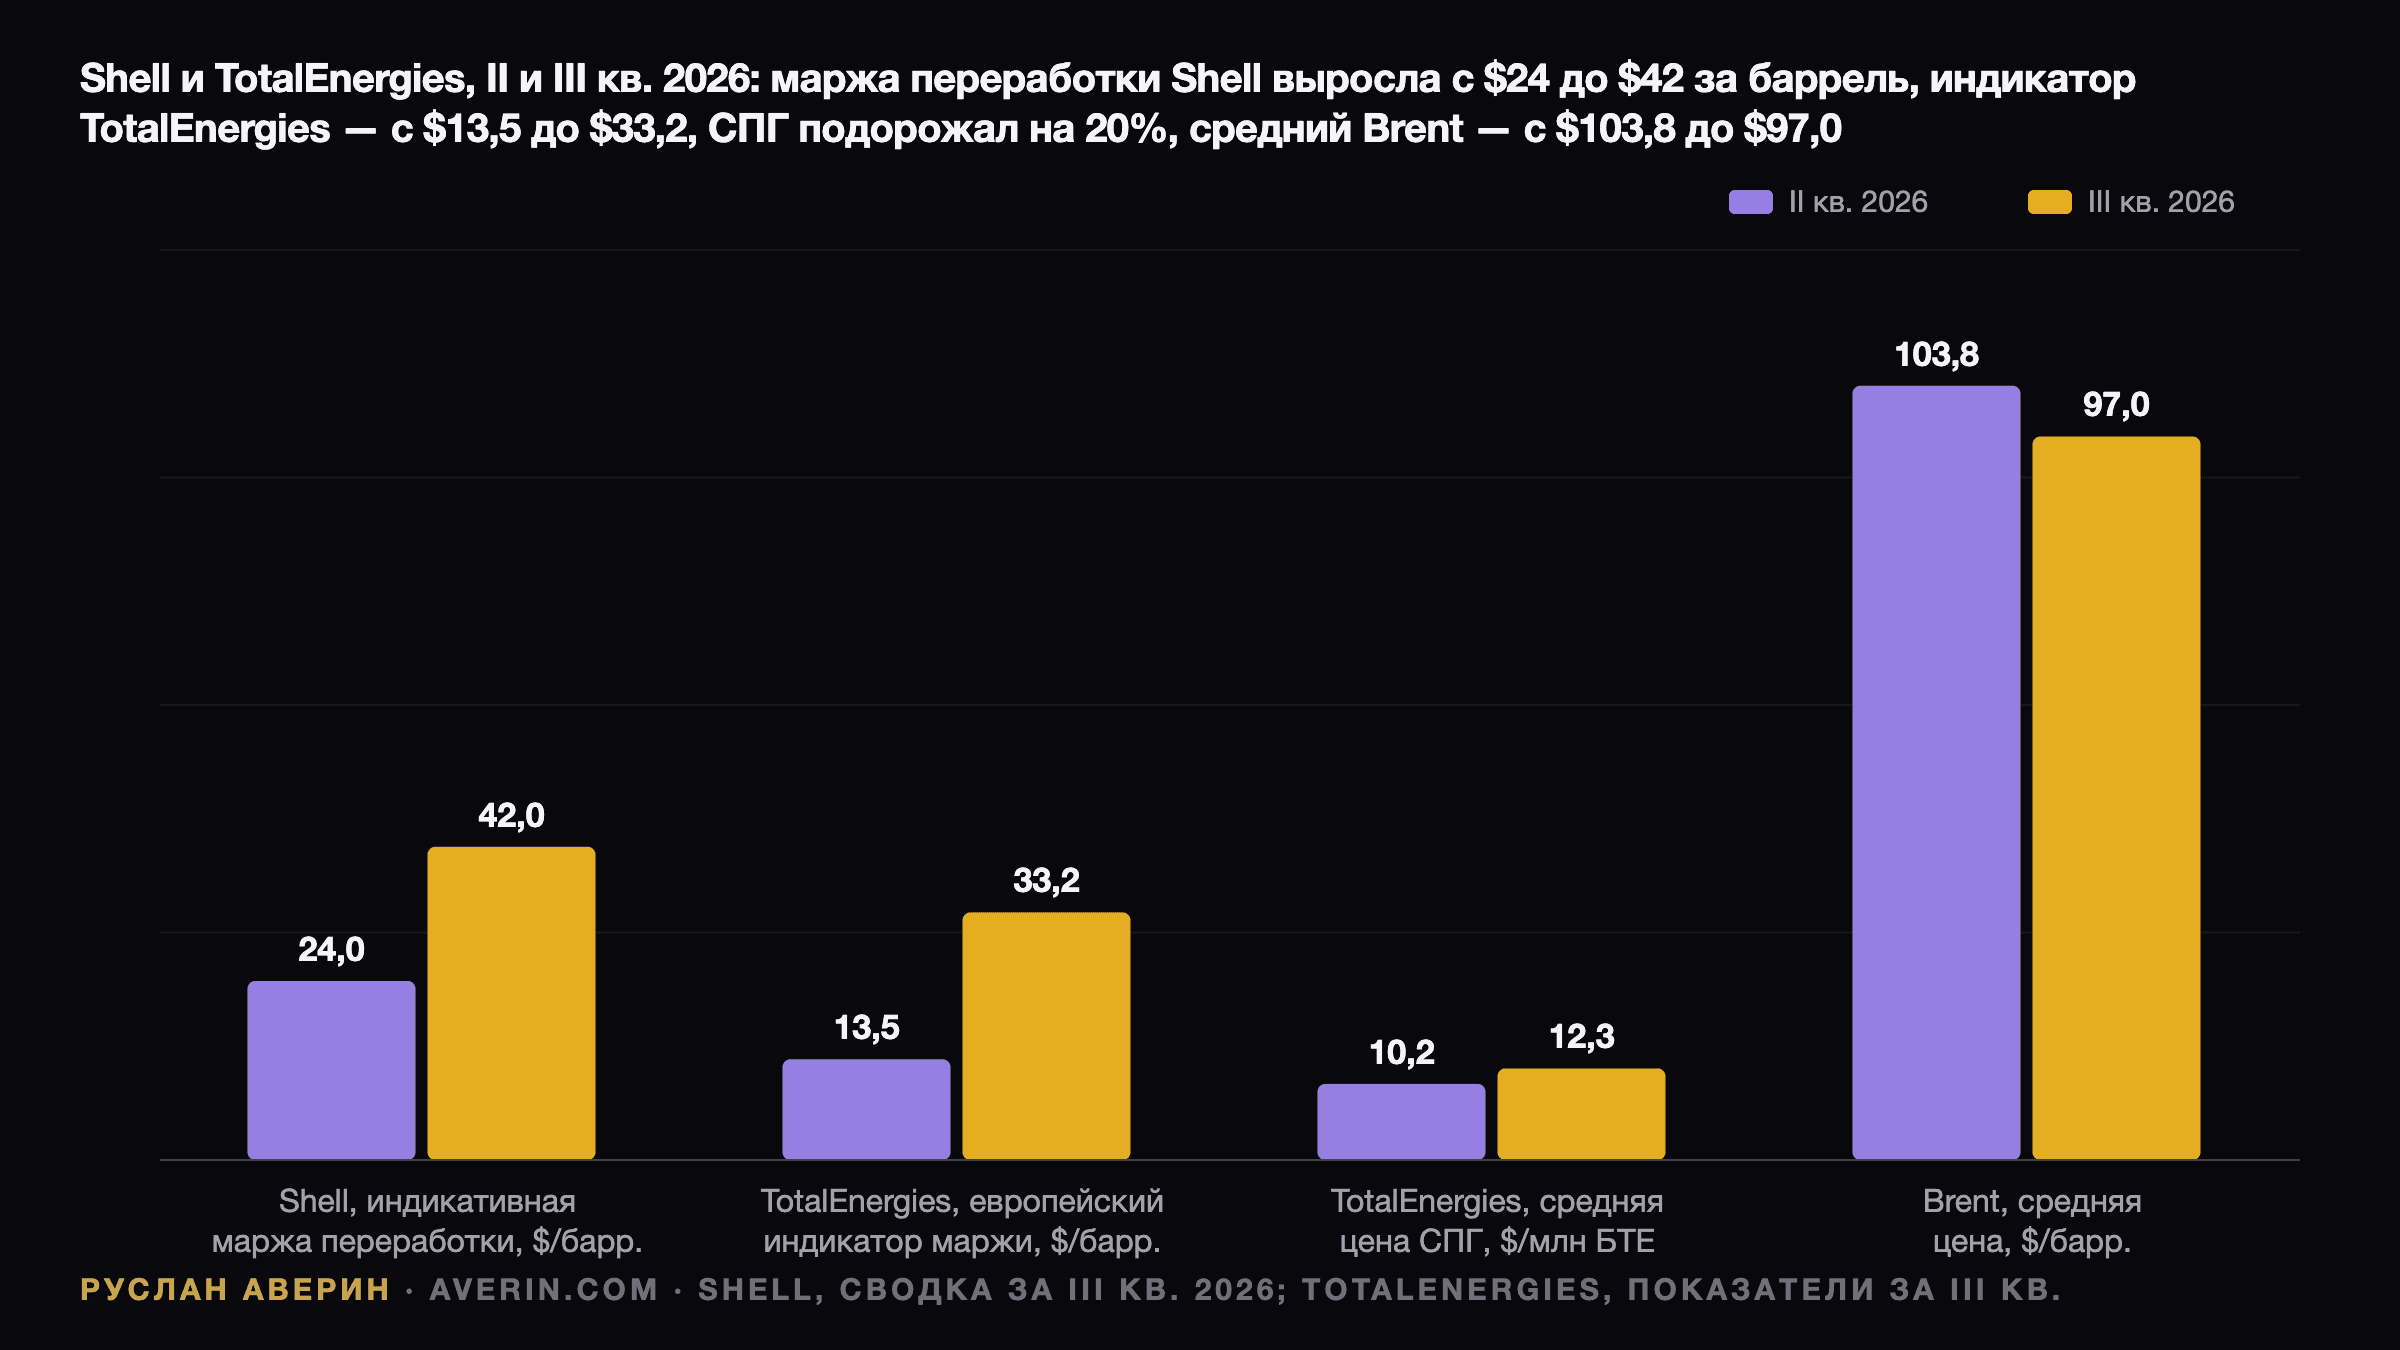
TotalEnergies оценивает среднюю цену Brent в III квартале в $97,0 за баррель против $103,8 во II квартале. Среднемесячные спотовые цены Brent по данным EIA говорят о том же: $83,76 в июле, $91,08 в августе и $114,16 в сентябре. Квартал начался ниже $85 и закончился выше $110, поэтому уровень на выходе из квартала так же важен, как и средняя цена.
Shell: маржа переработки $42, объёмы ARC и обратный выкуп
В промежуточной сводке Shell прогнозирует индикативную маржу переработки на уровне $42 за баррель против $24 во II квартале. По данным Sharecast, Shell назвала это рекордным максимумом. Загрузка НПЗ ожидается на уровне 93–97% после 102%, отчасти потому, что низкий уровень воды в Рейне ограничил работу НПЗ Rheinland. Маржа химического сегмента снижается до $208 за тонну с $270. Shell также ожидает более низкой прибыли сегмента Marketing, чем во II квартале.
Добыча в сегменте Integrated Gas прогнозируется на уровне 740–780 тыс. баррелей нефтяного эквивалента в сутки против 631 тыс. во II квартале. В этот рост входит ARC Resources — канадский производитель на формации Montney, сделка по покупке которого закрылась 2 сентября. Сжижение СПГ ожидается в объёме 7,2–7,6 млн тонн против 7,7 млн во II квартале. Добыча в сегменте Upstream прогнозируется на уровне 1 735–1 835 тыс. баррелей нефтяного эквивалента в сутки против 1 824 тыс.
Скорректированная прибыль Shell во II квартале составила $9,84 млрд, или $1,76 на акцию, после $6,92 млрд в I квартале и $4,26 млрд годом ранее. Операционный денежный поток составил $21,4 млрд, а чистый долг снизился до $41,8 млрд при коэффициенте долговой нагрузки (gearing) 18,7%.
Обратный выкуп — самая спорная строка. Во II квартале Shell запустила программу на $4,2 млрд: $3,0 млрд нового выкупа плюс $1,2 млрд остатка от программы I квартала, которую Shell приостановила на отметке $1,8 млрд, когда договорилась о покупке ARC. Программа должна завершиться к отчёту за III квартал. В четверг Shell решит, что будет дальше. В промежуточной сводке также говорится об оттоке денежных средств примерно на $2,5 млрд из-за более ранних, чем обычно, платежей за немецкие сертификаты на выбросы и о том, что ARC увеличит чистый долг.
TotalEnergies: «исключительная» переработка, СПГ резко выше
Европейский индикатор маржи переработки TotalEnergies в III квартале составил в среднем $33,2 за баррель против $13,5 во II квартале. Компания пишет, что результаты и денежный поток сегмента Downstream, «как ожидается, достигнут исключительных уровней». Денежный поток сегмента переработки и химии прогнозируется примерно на $2 млрд выше, чем во II квартале, при росте объёмов переработки на НПЗ на 10%. Средняя цена СПГ выросла до $12,28 за млн БТЕ с $10,20, а результаты Integrated LNG, «как ожидается, резко вырастут». Добыча углеводородов прогнозируется на уровне 2,45–2,50 млн баррелей нефтяного эквивалента в сутки после 2,395 млн во II квартале.
Цифра в $2 млрд согласуется с собственными чувствительностями компании. Согласно релизу за II квартал, каждый $1 за баррель на индикаторе маржи переработки даёт около $0,4 млрд денежного потока в год. Рост на $19,7 за один квартал даёт примерно $2 млрд. В той же таблице $10 за баррель в ценах на жидкие углеводороды стоят $2,3 млрд скорректированного чистого операционного дохода в год. Поэтому падение Brent на $6,8 обходится сегменту добычи примерно в $0,4 млрд за квартал. Переработка с запасом это покрывает.
Скорректированная чистая прибыль во II квартале составила $6,0 млрд, или $2,68 на акцию, при денежном потоке $9,8 млрд и коэффициенте долговой нагрузки 13,1%. Выплаты акционерам до конца года уже определены. Совет директоров одобрил обратный выкуп до $1,5 млрд на III квартал. Затем на дне стратегии 28 сентября он утвердил $2,5 млрд на IV квартал и $2–2,5 млрд на I квартал 2027 года. Также принята политика повышения дивиденда более чем на 5% в год с 2026 по 2030 год, а коэффициент долговой нагрузки, как ожидается, опустится ниже 10% к концу 2026 года. Второй промежуточный дивиденд составил €0,90 на акцию, что на 5,9% больше.
Чего ждёт консенсус-прогноз
Собственный консенсус-прогноз Shell, который собирает Vara Research, должен был выйти 21 октября, и получить к нему доступ мне не удалось. Консенсус-прогноз Уолл-стрит, который показывает Benzinga, — $3,65 на американскую депозитарную акцию (ADS) Shell. Каждая ADS соответствует двум обыкновенным акциям, то есть это около $1,83 на акцию против $1,76 во II квартале. Исходя из числа акций во II квартале, это означает скорректированную прибыль примерно в $10,2 млрд; это мой расчёт, а не опубликованная цифра. По TotalEnergies, по данным Benzinga, аналитики ждут $3,40 на акцию против $1,77 годом ранее и $2,68 во II квартале. Это означает скорректированную чистую прибыль около $7,6 млрд.
Итак, рынок ждёт небольшого роста у Shell и сильного — у TotalEnergies, что соответствует двум сводкам: Shell предупредила об ослаблении Marketing, химии и загрузки, TotalEnergies — о резком росте в переработке и СПГ.
Нефть выше $100: III квартал — прошлое, IV квартал — ориентир
IV квартал начался выше. 21 октября, в день удара дронов рядом с месторождением Shaybah компании Saudi Aramco, фронтальные фьючерсы на Brent закрылись на $108,82. Затем, по данным Yahoo Finance, они закрылись на $116,72 в пятницу, 23 октября, и на $113,88 во вторник, 27 октября. Если цены останутся хотя бы примерно на этом уровне, IV квартал будет сильнее III уже только за счёт нефти. Связь нефти по $100 с инфляцией и ставками — другая сторона той же сделки.
На конференц-звонках я бы слушал прогноз маржи переработки на IV квартал, потери объёмов из-за ситуации в Ормузском проливе и любые цифры по торговле в октябре.
Налог на сверхприбыль
В сентябре шесть правительств стран ЕС попросили ввести общеевропейский механизм налогообложения прибыли энергетических компаний, а Еврокомиссия ответила, что этот налог «находится в руках государств-членов» (наш сентябрьский материал). Shell уже отразила в первом полугодии расход в $509 млн, связанный с британским налогом Energy Profits Levy. Маржа переработки $42 и «исключительные» результаты Downstream — именно то, на что будут ссылаться сторонники нового налога. Комментарий гендиректора о новых налогах может сдвинуть акции сильнее, чем небольшое превышение прогнозов.
Пять строк, которые определят реакцию
- Следующий выкуп Shell. По оценке аналитика Руслана Аверина, новая программа на $3,5 млрд или больше покажет, что ARC и отток на сертификаты на выбросы не вытесняют выплаты акционерам. Сокращение до $3 млрд или ниже будет прочитано как осторожность.
- Чистый долг Shell после ARC. Коэффициент долговой нагрузки выше примерно 20% затруднит обоснование более крупного выкупа.
- Скорректированная чистая прибыль TotalEnergies за III квартал против примерно $7,6 млрд. Потенциал превышения — в Downstream и торговле СПГ.
- Выкуп TotalEnergies в IV квартале. Он зафиксирован на уровне $2,5 млрд, поэтому стоит искать любой намёк на увеличение, если коэффициент долговой нагрузки досрочно опустится ниже 10%.
- Прогноз компании на IV квартал по переработке и СПГ. Он будет важнее средних показателей III квартала.
Сценарии
| Исход | Shell | TotalEnergies |
|---|---|---|
| Превышение плюс больше выплат | выкуп ≥ $3,5 млрд, скорректированная прибыль выше $10,2 млрд | выше $7,6 млрд, намёк на увеличение выкупа |
| В рамках ожиданий | выкуп около $3 млрд, прибыль около консенсус-прогноза | прибыль около консенсус-прогноза, выплаты как объявлено |
| Разочарование | сокращение выкупа, скачок чистого долга из-за ARC | более слабая торговля СПГ, осторожный тон по IV кварталу |
Обе акции с начала года выросли более чем на 40%, поэтому я ожидаю, что планка будет высокой. Даже квартал в рамках консенсус-прогноза может обернуться снижением акций, как это было 27 октября, когда Brent подешевел на 1,7%.
Читайте также: Brent выше $111 после удара по Shaybah, спор в ЕС о налоге на сверхприбыль и что Brent по $100 означает для инфляции и ставок.