ФРС объявит решение сегодня в 14:00 ET, и впервые с 26 июля 2023 года ожидаемое слово — «повысить». Фьючерсы закладывают шаг на четверть пункта до 3,75–4,00% с вероятностью 91–93%, шестнадцать из двадцати банков ждут именно этого, а 10-летние казначейские облигации США во вторник провели день выше 5% впервые с июля 2007 года. Кевин Уорш возглавляет ФРС с 22 мая; это его первое заседание, на котором решение, дот-плот и пресс-конференция указывают в одну сторону.
Я держу длинные казначейские облигации США, поэтому у меня есть мнение о результате и ещё большая ставка на реакцию. Число, которое важно для меня, — не ставка по федеральным фондам, а то, что сделают 10-летние в 14:31.
Что на столе
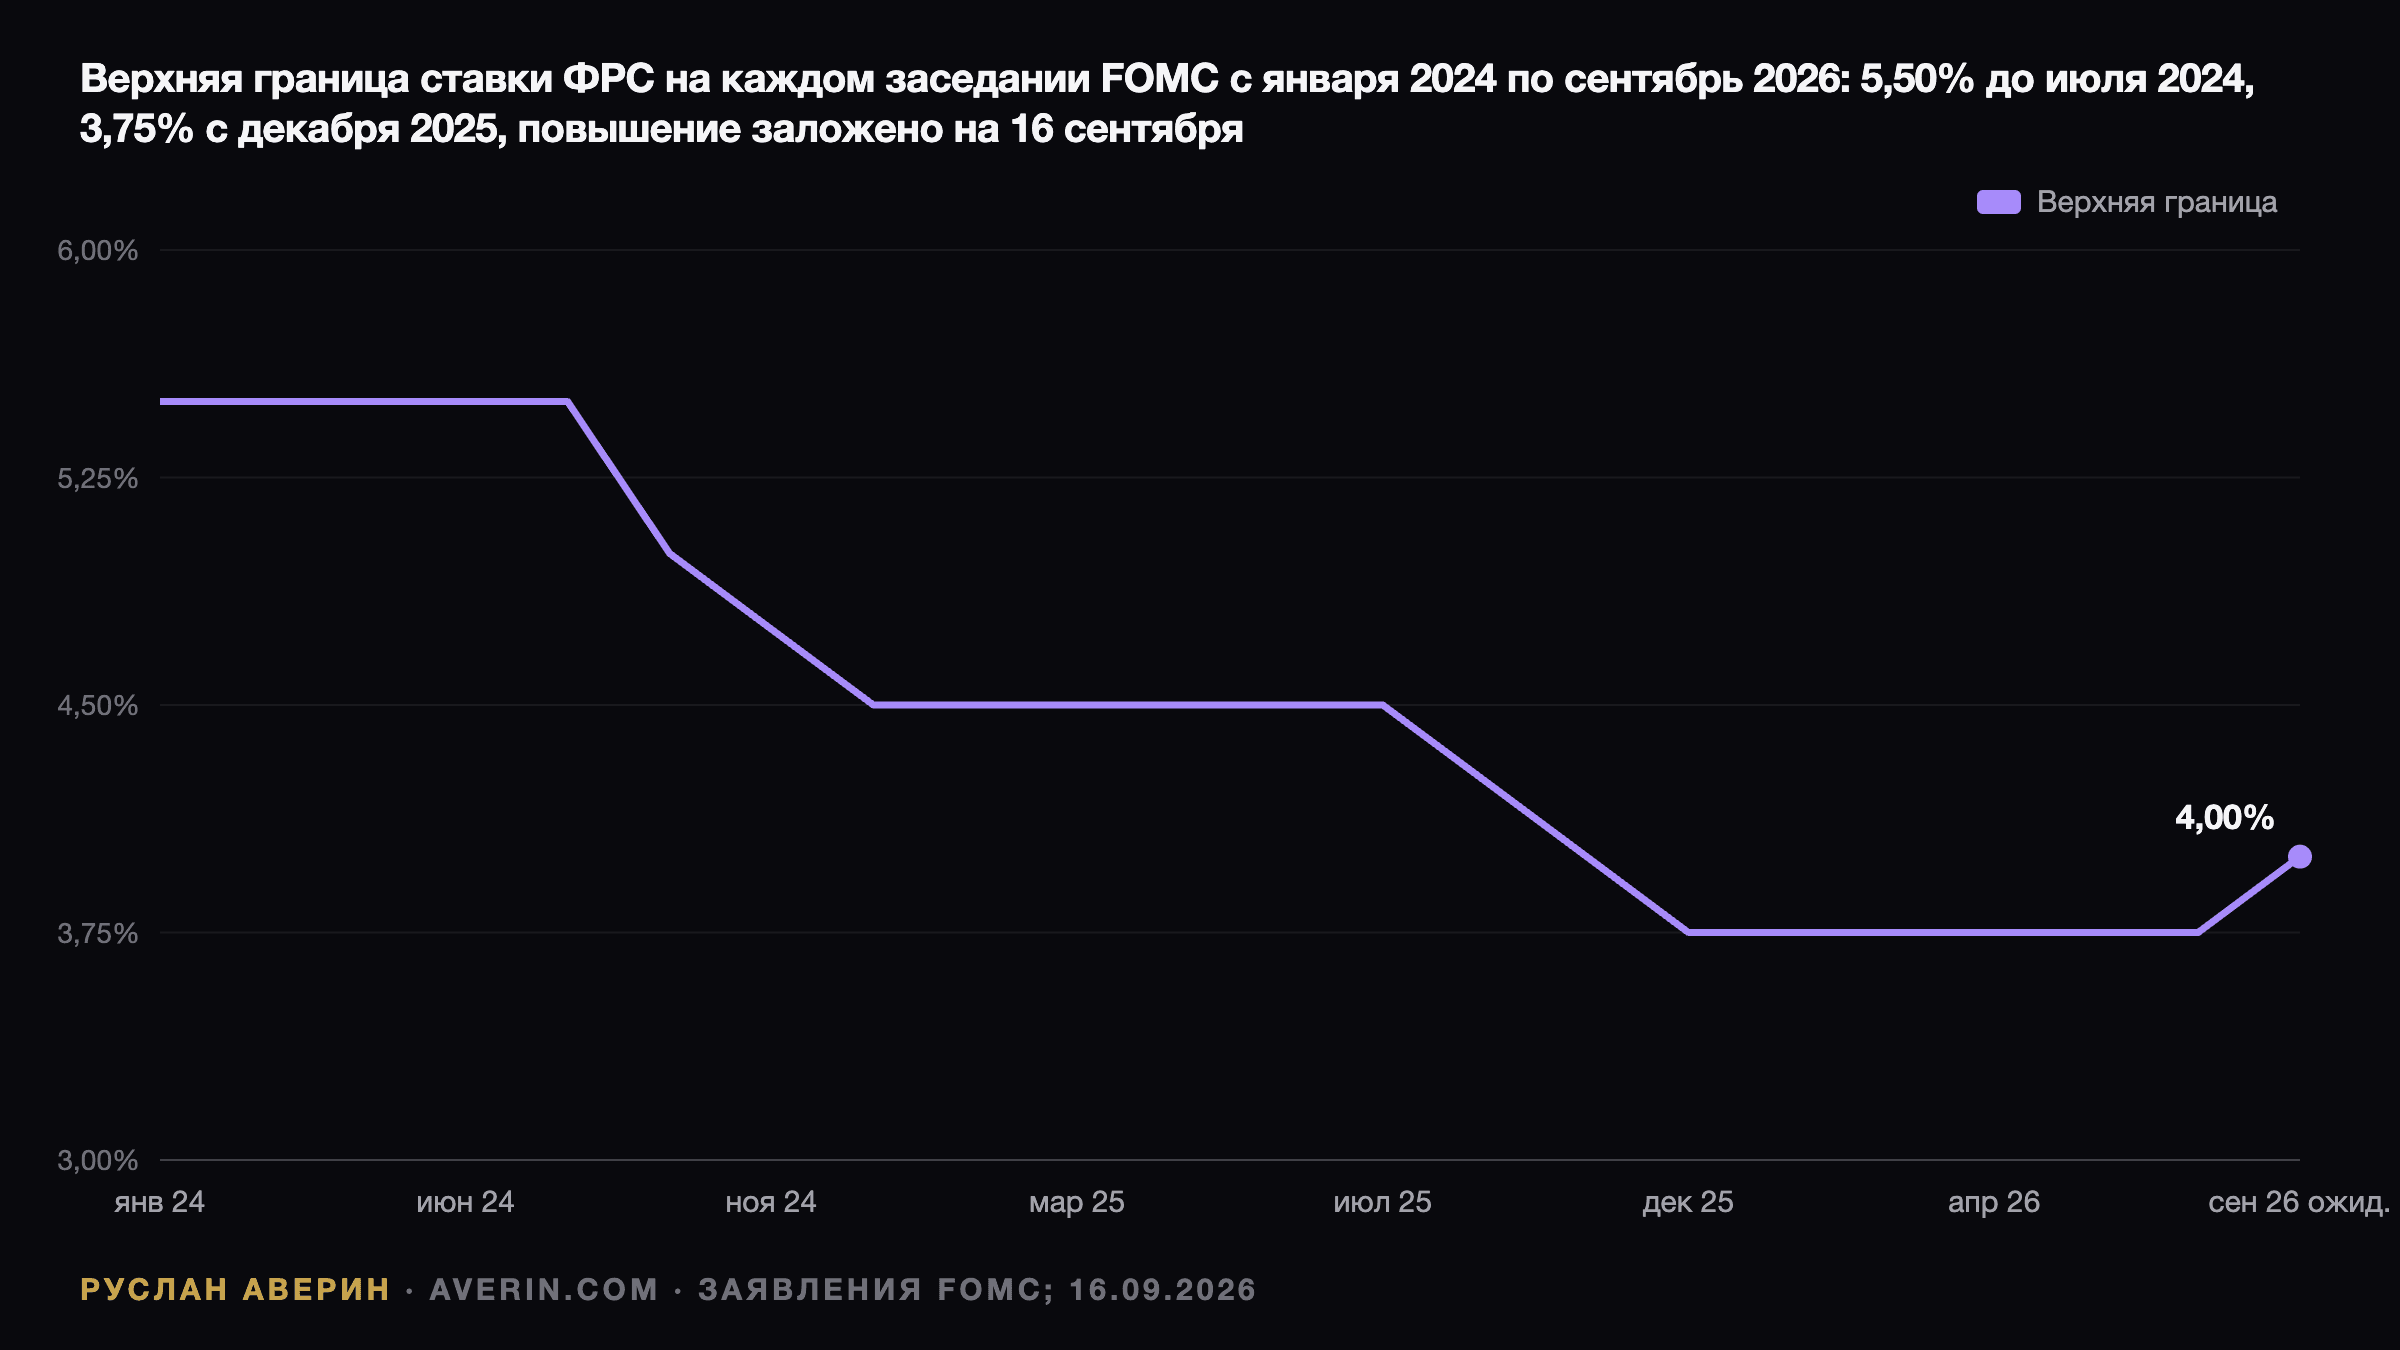
Целевой диапазон ставки по федеральным фондам составляет 3,50–3,75% с момента снижения 10 декабря 2025 года. В 2026 году Комитет пять раз оставлял его без изменений, и голосования показывают дрейф: 10–2 в январе, когда Миран и Уоллер хотели снижения; 8–4 в апреле — больше всего особых мнений с 1992 года; 12–0 на первом заседании Уорша в июне; затем 9–3 в июле, когда Хаммак, Кашкари и Логан голосовали за повышение. В июльском протоколе сказано, что «несколько» участников считали: «ужесточение политики, вероятно, потребуется, если инфляция не снизится». Она не снизилась.
| Индикатор | Допущение июньского SEP | Последнее значение | Направление для ФРС |
|---|---|---|---|
| Инфляция PCE 2026 | 3,6% | 3,7% г/г (июль) | выше |
| Базовый PCE 2026 | 3,3% | 3,3% г/г (июль) | по плану |
| CPI общий | — | 3,4% г/г, +0,4% м/м (август) | липкий |
| CPI базовый | — | 2,4% г/г, +0,3% м/м (август) | минимум с 2021 года |
| CPI энергия | — | +16,3% г/г; бензин +27,4% | шок |
| Безработица 2026 | 4,3% | 4,1% (август), занятость +162 000 | сильнее |
| Brent | — | закрытие $108,75, 15 сентября | +20% за сентябрь |
| 10-летние казначейские облигации США | — | максимум 5,041%, закрытие ~5,00% | максимум с 2007 года |
Неловкая часть видна во второй и четвёртой строках. Базовая инфляция на пятилетнем минимуме, общая застряла на 3,4% из-за нефти, а саудовский трубопровод Восток–Запад закрыт с 11 сентября без даты перезапуска. Центральный банк не должен повышать ставки в разгар шока предложения. Именно этого от него просят, потому что рынок облигаций уже решил: 3,5% при нефти $108 и PCE 3,7% — это не ограничительная политика. Марк Кабана из Bank of America сформулировал выбор прямо: повышать «или рисковать беспорядочной распродажей на длинном конце».
Три сценария на 14:00
Ставка — меньшее из двух сегодняшних решений. Большее — Summary of Economic Projections. В июне медианная точка на конец 2026 года была 3,8%, на конец 2027-го — 3,6%, при этом девять из восемнадцати участников уже стояли выше текущего диапазона. Рынок ушёл далеко вперёд: 4,18% заложено на декабрьское заседание, около 56 базисных пунктов на ближайшие три, и траектория к 4,4–4,6% в 2027 году.
| Сценарий | Вероятность | Заявление и dots | 2-летние | 10-летние | Доллар и золото |
|---|---|---|---|---|---|
| A. Повышение, ястребиные dots | ~85% | +25 базисных пунктов; медиана 2026 — 4,1% или выше; 2027 повышена; «дальнейшее ужесточение может быть уместным» | рост на 5–10 базисных пунктов | без изменений или ниже; кривая уплощается | DXY выше 100; золото к $4 250; EUR/USD ~1,148 |
| B. Повышение, одно и всё | ~7% | +25 базисных пунктов; медиана 2026 — 3,9%; Уорш подчёркивает шок предложения и терпение; Уоллер против | снижение на 10–15 базисных пунктов | рост; кривая круче | Доллар мягче; золото $4 400–4 450; биткоин $79 500–82 000 |
| C. Пауза | ~8% | Без изменений; ястребиная тройка против; заявление обещает действовать, «если инфляция не снизится» | резкое снижение | рост на 10 базисных пунктов и более из-за потери доверия | Доллар слабее; золото выше $4 500; EUR/USD 1,165–1,17 |
Вероятности — моё прочтение цифр FedWatch, рынка предсказаний Robinhood (88 центов за повышение, 15 за паузу) и банковских прогнозов; уровни рынка в последнем столбце — диапазоны, которые FXEmpire опубликовал 15 сентября для тех же трёх случаев. Сценарий B — тот, что имел в виду Робин Брукс из Brookings, когда писал: «он никак не сможет оправдать все заложенные повышения, так что пресс-конференция, скорее всего, разочарует рынки». Это же сценарий, в котором неявно сидит Goldman: повышение сегодня, но по-прежнему два снижения в планах на 2027 год.
Почему сделка — в длинном конце, а не в ставке ФРС
Для ипотечного заёмщика, застройщика или держателя длинных облигаций ставка по федеральным фондам — слух, а 10-летние — факт. Ипотечный рынок подтверждает это каждую неделю: среднее Freddie Mac на 10 сентября составило 6,76%; дневной индекс MND за четыре сессии до вторника прошёл 7,07%, 7,12%, 7,17%, 7,22% — максимум с января 2025 года. Lennar отчитывается примерно через два часа после заявления и должна будет дать прогноз на ноябрьский квартал на фоне этих цифр; я разобрал эту расстановку вчера.
Вот часть, которая противоречит интуиции и, по моему опыту, обычно оказывается верной. Сценарий A, ястребиное повышение, — самый дружелюбный исход для длинного конца. ФРС, которая повышает и сигнализирует о продолжении, вынимает инфляционную премию из 10-летних и перекладывает её в 2-летние; кривая уплощается, а 30-летние на 5,36% получают спрос. Сценарий C, пауза, — тот, что бьёт: 2-летние растут в цене, но 10-летние распродаются из-за потери доверия — ровно то, что Йоахим Шальмайер из Deka сказал Handelsblatt сегодня утром («если ФРС не действует, неопределённость сохраняется, и долгосрочные ставки продолжают расти»). Рамка Der Aktionär для DAX та же: решимость уплощает кривую и поддерживает экспортёров; нерешительность делает её круче и ставит под угрозу поддержку индекса на 25 170.
Поэтому я не хеджирую длинные казначейские облигации перед заседанием. Исход, которого я для них боюсь, — голубиный сюрприз — это одновременно тот исход, от которого ФРС три недели уводила рынок. Уорш в Джексон-Хоуле: «Мы должны быть уверены, что базовая инфляция движется к нашей цели — явно и с достаточной скоростью. Иначе у нас есть работа».
Что говорит лента до открытия
Европа торгует взгляд через DAX. Индекс закрылся во вторник на 25 402, открылся выше и к полудню стоял на 25 459, плюс 0,2%, а Stoxx 600 прибавил 0,4% — первый рост за три сессии. Фьючерсы на S&P 500 растут на 0,2% до 7 675 после закрытия вторника на 7 585,73 — шестое снижение за семь сессий; VIX — 16,96. Индекс доллара — 99,65, EUR/USD — 1,1539 и ниже 100-дневной средней, USD/JPY ночью касался 155,43. Золото — $4 339 спот, плюс 1,3% от закрытия $4 291,60; трёхнедельное сползание с $4 603, которое я описывал во вторник, приостановилось, но не развернулось. Brent — $107,93 после того, как API сообщил о росте запасов сырой нефти в США на 7,1 млн баррелей; биткоин — $75 800, минус 1,5%.
2-летние — 4,66%, 10-летние — 4,99%. Тридцать три базисных пункта наклона кривой — весь аргумент в одном числе: рынок считает, что ФРС дойдёт до 4,5% и остановится, и хочет сверх этого срочную премию за дефицит и нефть.
Что говорит история о дне и о квартале
Дни ФРС не так драматичны, как кажутся. С декабря 1999 года S&P 500 в среднем прибавлял 0,23% в дни решений и закрывался выше в 52,6% случаев; среднее движение в любую сторону — около 2% против 1,25% в обычные дни. Последнее повышение, 26 июля 2023 года, дало закрытие S&P 500 на −0,02% и 10-летние на 3,887% — «почти без изменений». Старт цикла в декабре 2015 года принёс акциям +1,5% за день. При первом повышении в марте 2022 года индексы отдали большую часть внутридневного роста после заявления и отыграли его во время пресс-конференции.
Квартал после — другое дело. Бен Снайдер из Goldman насчитывает семь циклов повышения за двадцать лет со средним снижением S&P 500 на 2% за первые три месяца; ряд Schwab с 1946 года даёт среднюю шестимесячную просадку 12,2%. Индекс вырос на 10,8% за 2026 год при форвардном P/E 19,1 и заложенном росте прибыли на 31,6% за календарный год. Ставка в 4% этого не сломает. 10-летние на 5,5% — сломали бы.
Остаток недели
Сегодня — не единственное решение. Индекс застройщиков NAHB выходит в 10:00 ET, за четыре часа до ФРС; августовское значение — 35. Lennar отчитывается после закрытия с консенсусом EPS $1,30 против $2,00 годом ранее. Закладки новых домов за август выйдут в четверг утром. Банк Англии решает в четверг при ставке 3,75%, базовый сценарий — пауза, шанс повышения примерно один к трём. Банк Японии решает в пятницу при 1,00%, повышение до 1,25% заложено примерно на 63%. Национальный банк Украины собирается в четверг с учётной ставкой 15,5%, в июле он удивил повышением. ЕЦБ уже сделал шаг 10 сентября — депозитная ставка до 2,50% — и заявил, что «инфляция будет оставаться заметно выше цели продолжительное время». Синхронное ужесточение в условиях шока предложения — макрофон для всего, от казначейских облигаций США на 5% до дебатов о капзатратах на ИИ.
Что бы сделал я
Ничего до 14:00 — и ничего в 14:01. Первая строка заявления двигает 2-летние; таблица дот-плот, выложенная в ту же минуту, двигает 10-летние; пресс-конференция в 14:30 двигает всё заново. По оценке аналитика Руслана Аверина, полезная дисциплина в такой день — заранее решить, какой из трёх сценариев меняет позицию и насколько. Для моих длинных казначейских облигаций ответ такой: A — ничего; B — срезать четверть на укручении кривой; C — покупать распродажу, потому что ФРС, которая держит паузу сегодня, повысит на 50 в октябре.
Related: превью сентябрьского повышения от 14 сентября, 10-летние на 5% впервые с 2007 года и золото ниже $4 300 перед ФРС.