Lennar отчитывается за августовский квартал после закрытия торгов в среду 16 сентября 2026 года, примерно через два часа после того, как Федеральная резервная система, как ожидается, впервые с 2023 года повысит ставку. Для застройщика это неудобный слот. Отчёт будут судить на фоне ипотечного рынка, который сдвинулся на 30–70 базисных пунктов против Lennar с момента её последнего ориентира в июне, а прогноз на Q4 выйдет, пока рынок ещё читает dot plot.
Я не держу LEN. Я держу длинные казначейские облигации США и пишу о кривой доходности, и именно поэтому этот отчёт мне интересен: это первый отчёт крупной компании, который покажет, что 5% по 10-летним бумагам делают с самым чувствительным к ставкам бизнесом в S&P 500.
Что в ориентире и что в цене
Собственный ориентир Lennar на квартал, данный 11 июня: 20 500–21 500 сданных домов при средней цене продажи $375 000–380 000, валовая маржа по продажам домов около 16%, SG&A 8,8–9,0% выручки, новые заказы 21 000–22 000 и EPS $1,20–1,40 до переоценки технологических инвестиций. Консенсус сидит на середине: EPS около $1,30 и выручка около $8,37 млрд. Год назад тот же квартал принёс $2,00 при $8,81 млрд.
| Показатель | Q2 FY2026 (май) | Ориентир Q3 FY2026 (авг) | Консенсус |
|---|---|---|---|
| Сданные дома | 20 519 | 20 500–21 500 | ~21 000 |
| Средняя цена продажи | $371 000 | $375 000–380 000 | — |
| Валовая маржа | 15,6% | ~16% | 16,0% |
| Стимулы, % от цены | 12,9% | нет ориентира | надежда на уровень ниже 12,9% |
| Новые заказы | 21 749 | 21 000–22 000 | — |
| EPS | $1,24 GAAP, $1,31 скорректированный | $1,20–1,40 | $1,30 |
Майский квартал стал промахом по выручке: $7,94 млрд против ожидавшихся примерно $8,13 млрд, и акции упали на 4,6% на следующий день. С тех пор они опустились с примерно $91 до $79,62 в середине дня 15 сентября — дисконт 44% к 52-недельному максимуму $140,71. Трейлинговый P/E — 12,4, цена/балансовая стоимость — около 0,89. BofA 14 сентября снизил цель до $70 с рейтингом Underperform, оценив акции в 0,9 форвардной материальной балансовой стоимости «с учётом сохраняющегося давления на доходность материального капитала».
Стимулы: вся история в одной цифре
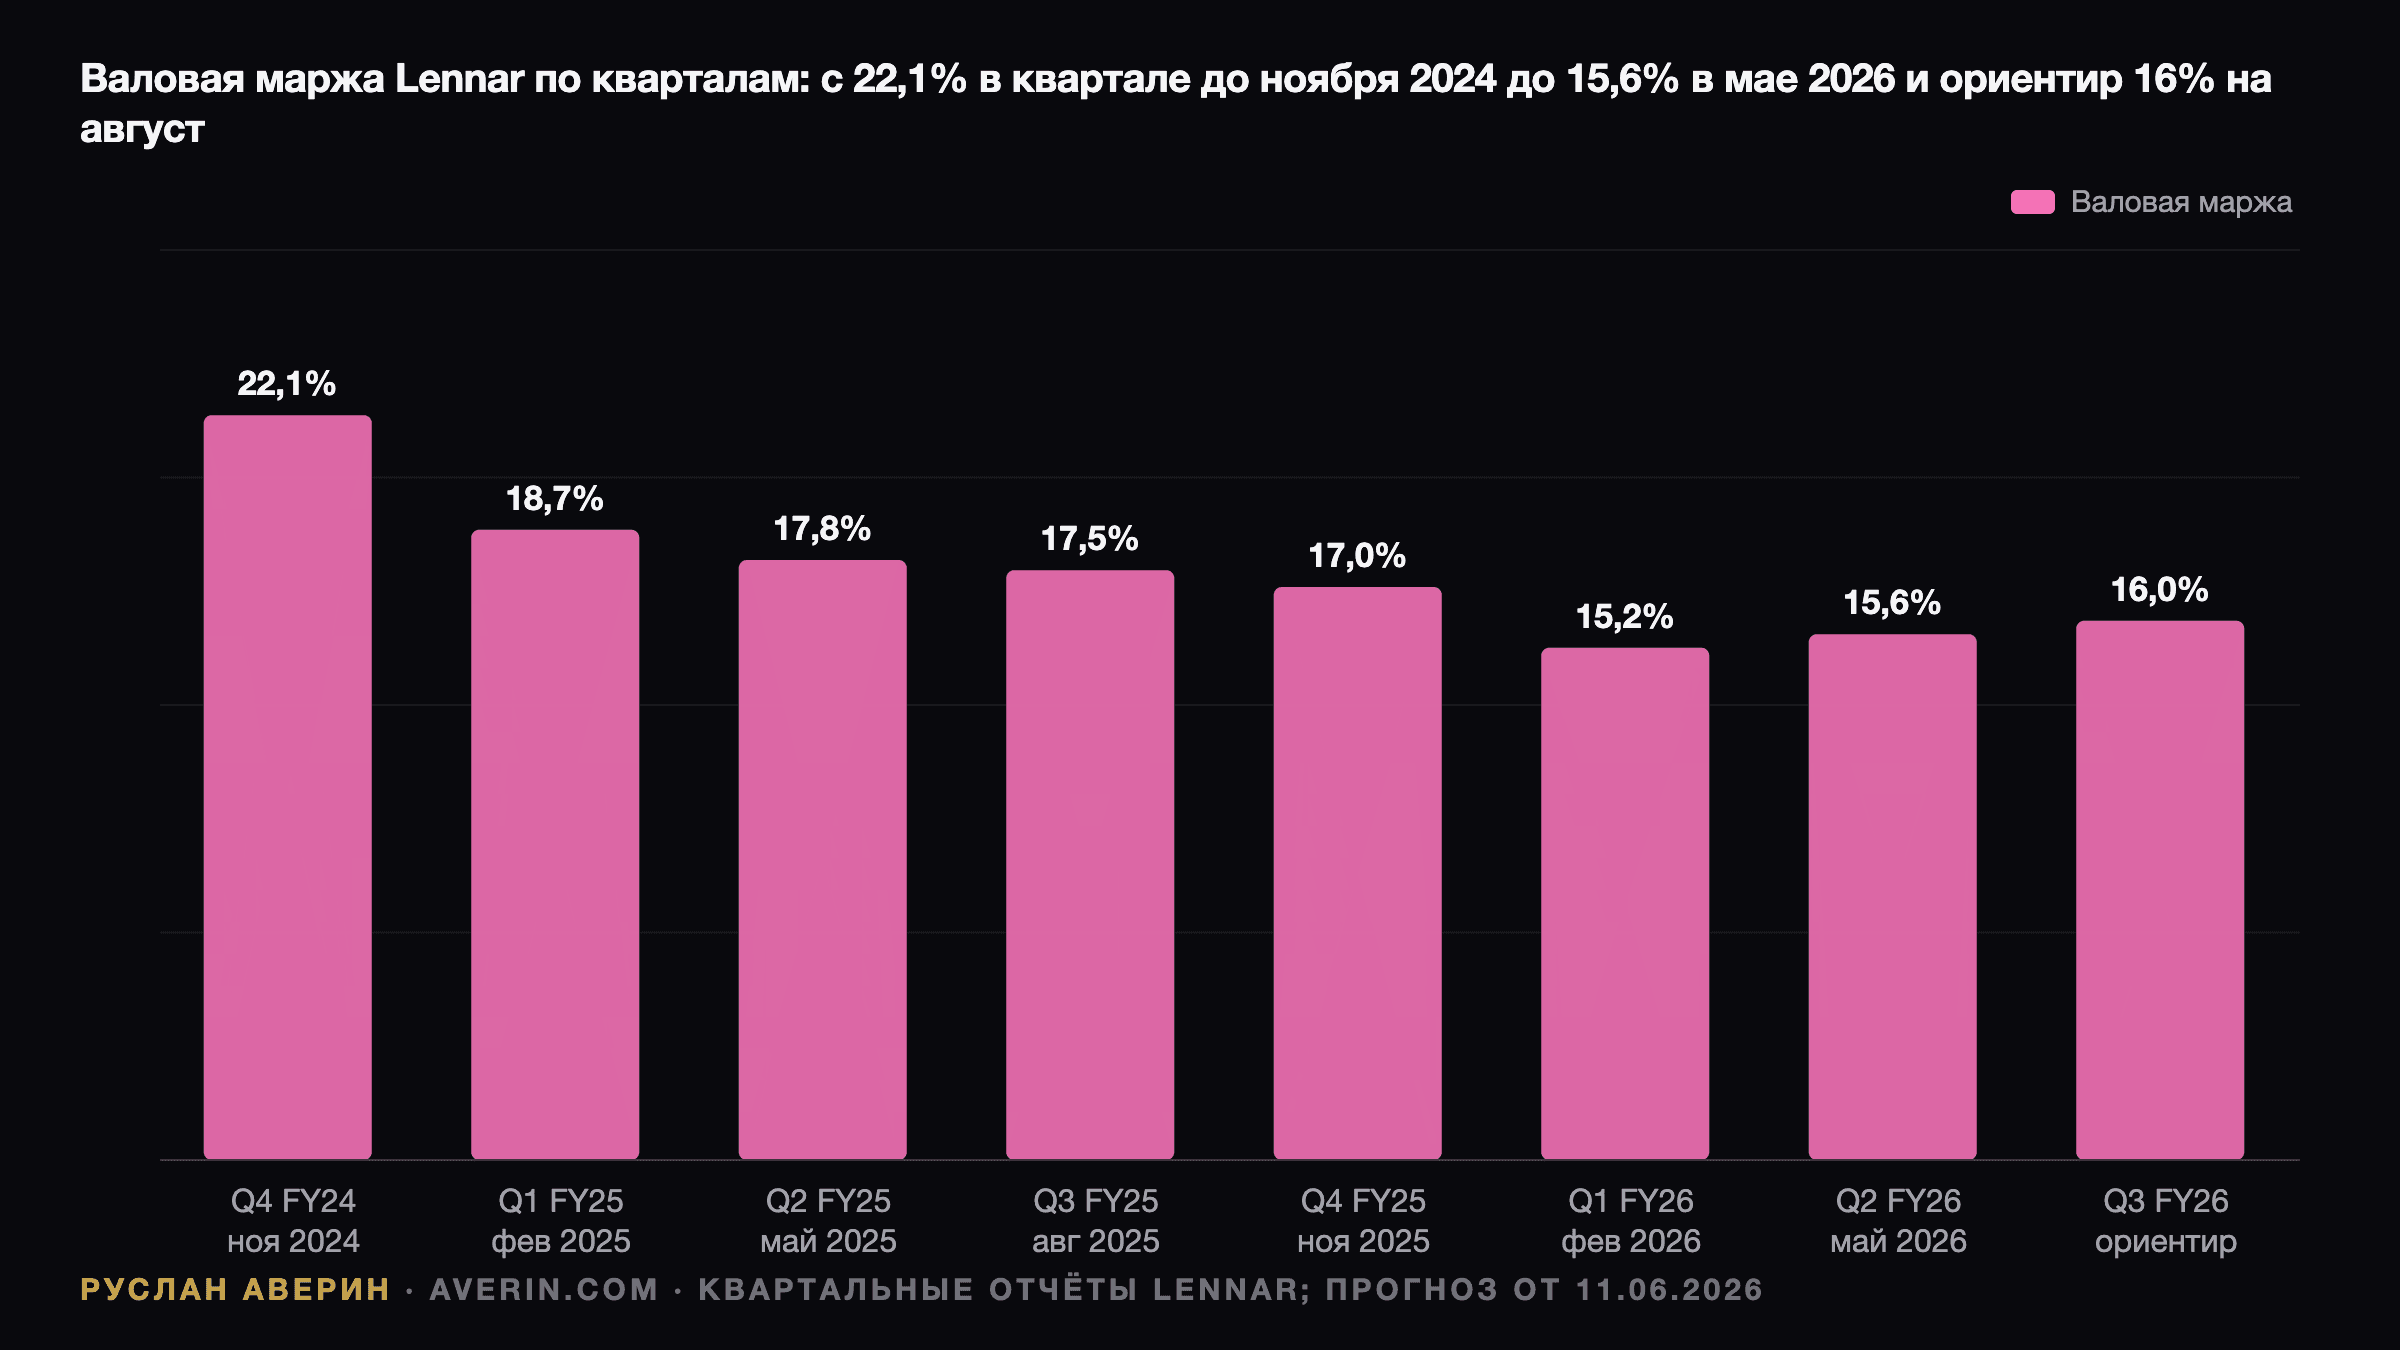
Валовая маржа Lennar была 22,1% в ноябрьском квартале 2024 года. Она падала в шести из последних семи кварталов: 18,7%, 17,8%, 17,5%, 17,0%, 15,2%, затем 15,6% в мае. Механизм — стимулы, в основном субсидирование ставки по кредиту покупателя: они стоили 14,5% цены продажи в ноябрьском квартале 2025 года, 14,1% в феврале и 12,9% в мае.
Стюарт Миллер сказал на июньском звонке, что «после трёх лет в целом растущих стимулов мы начинаем видеть первое реальное и потенциально устойчивое снижение». Нормальный уровень он оценил в 4–6%. Это заявление было сделано при 30-летней фиксированной ставке 6,4–6,5%.
Сейчас она 6,76% по недельному опросу Freddie Mac на 10 сентября — против 6,71% неделей ранее и 6,35% год назад — и 7,17% по дневному индексу Mortgage News Daily на 14 сентября, максимум с января 2025 года. Субсидирование ставки дорожает по мере роста рыночной ставки, так что августовский квартал должен показать, было ли 12,9% дном или паузой. D.R. Horton, отчитавшаяся за июньский квартал 21 июля, сказала, что стимулы «останутся повышенными», и раскрыла долю отмен 20% против 17% годом ранее, главная причина — «квалификация» заёмщика. Lennar отмены не раскрывает вовсе.
Сектор перед отчётом
Уверенность застройщиков держится ниже 40 уже шестнадцать месяцев. Индекс NAHB в августе был 35: 35% застройщиков снижали цены в среднем на 6%, а 63% предлагали стимулы. Сентябрьское значение выйдет утром 16 сентября в 10:00 по восточному времени; консенсус — 34. Закладки домов за август выходят 17 сентября в 8:30, утром в день звонка Lennar; июльские закладки упали на 12,4% за месяц до 1,239 млн в годовом выражении. Запас новых домов в июле составил 9,6 месяца — максимум этого цикла, 488 000 домов в продаже.
Отчёты конкурентов смешанные. D.R. Horton побила ожидания по прибыли — EPS $3,20 при валовой марже 20,7%, — но снизила годовой план закрытых сделок до 83 800–84 300. Toll Brothers, продающая покупателю со средней ценой $996 400, сохранила годовой ориентир маржи 26,1% и нарастила контракты на 5%. Выручка KB Home упала на 27%. ETF рассказывают ту же историю: ITB минус 21,6% в 2026 году и в пределах 5% от 52-недельного минимума; XHB минус 15,6% за год.
Что ФРС делает с этим отчётом
Решение ФРС — в 14:00 по восточному времени; фьючерсы закладывают повышение на 25 базисных пунктов до 3,75–4,00% с вероятностью около 91%. Прямой эффект для Lennar нулевой: её покупатели занимают по ставке, привязанной к 10-летним бумагам, а не к ставке по федеральным фондам. Косвенный эффект — dot plot. Если медиана покажет ещё два повышения в 2026 году, у 10-летней доходности нет причин вернуться ниже 5%, дневные трекеры остаются выше 7,00%, и квартал Lennar сентябрь–ноябрь, ориентир на который выйдет в среду вечером, начинается с самого дорогого субсидирования ставки в этом цикле.
Поэтому я считаю, что ориентир важнее самого квартала. В ноябрьском квартале 2025 года было сдано 23 034 дома при марже 17,0%; ориентир на Q4 в 22 000–23 000 домов при 16% прочитают как удержание позиций, всё ниже 15,5% — как проседание дна по стимулам. Годовой план сданных домов уже сокращали один раз: до 82 000–83 000 с примерно 85 000.
Вопрос лёгкого баланса
После выделения Millrose в феврале 2025 года Lennar владеет менее чем 5% контролируемых ею участков и выкупает землю у Millrose точно в срок. Это защищает баланс — в мае денежные средства составляли $1,8 млрд, а долг к совокупному капиталу 15,8%, — но опционные платежи проходят через себестоимость и ограничивают, насколько маржа может восстановиться. Медвежий сценарий BofA построен ровно на этом: доходность материального капитала застройщика без земли на рынке жилищных кредитов под 7,17%. Акции торгуются по 0,89 балансовой стоимости около $89 на акцию и лишь чуть выше материальной балансовой стоимости $74; такой дисконт оправдан, только если маржа останется на 15–16%.
Что бы я сделал
Ничего до отчёта. LEN двигалась сильнее диапазона, заложенного в опционах, в четырёх из последних восьми кварталов, а на этот раз перед ней ещё и ФРС. Для держателя вопрос на звонке в четверг умещается в одно предложение: стимулы выросли или снизились с 12,9%? Выросли — и июньский тезис мёртв, пока ставки не развернутся. Снизились, при ориентире на Q4 от 22 000 сданных домов — и акции дёшевы по 0,9 балансовой стоимости.
По оценке аналитика Руслана Аверина более полезная сделка лежит в другом месте. 5% по 10-летним бумагам — причина; застройщики — симптом. Если точки ФРС в среду толкнут длинный конец выше, кривая казначейских облигаций США даёт тот же взгляд, но с купоном.
Related: решение ФРС 16 сентября, перезагрузка рынка жилья при ставке 6% и замёрзший рынок жилья Home Depot.