Около 7:20 утра по центральноевропейскому времени 15 сентября 2026 года доходность 10-летних казначейских облигаций США торговалась на уровне 5,02%, а позже в ходе сессии достигла 5,041%. В последний раз она была так высоко в июле 2007 года, ещё до краха первых хедж-фондов Bear Stearns. В октябре 2023 года она коснулась 5,02% внутри дня и ни разу не закрылась выше 4,98%; нынешнее движение уже зашло дальше, и произошло это за день до заседания ФРС, на котором повышение ставки заложено в цены с вероятностью 92%.
Я держу длинные казначейские облигации и пишу здесь о кривой с тех пор, как 30-летняя доходность прошла через 5% в июне. Это тот текст, который я сам хотел бы прочитать сегодня: что это за цифра, что её сдвинуло, куда ушли два прошлых эпизода у 5% и что меняется в портфеле, когда безрисковая ставка платит столько же, сколько зарабатывает рынок акций.
Цифра, точно
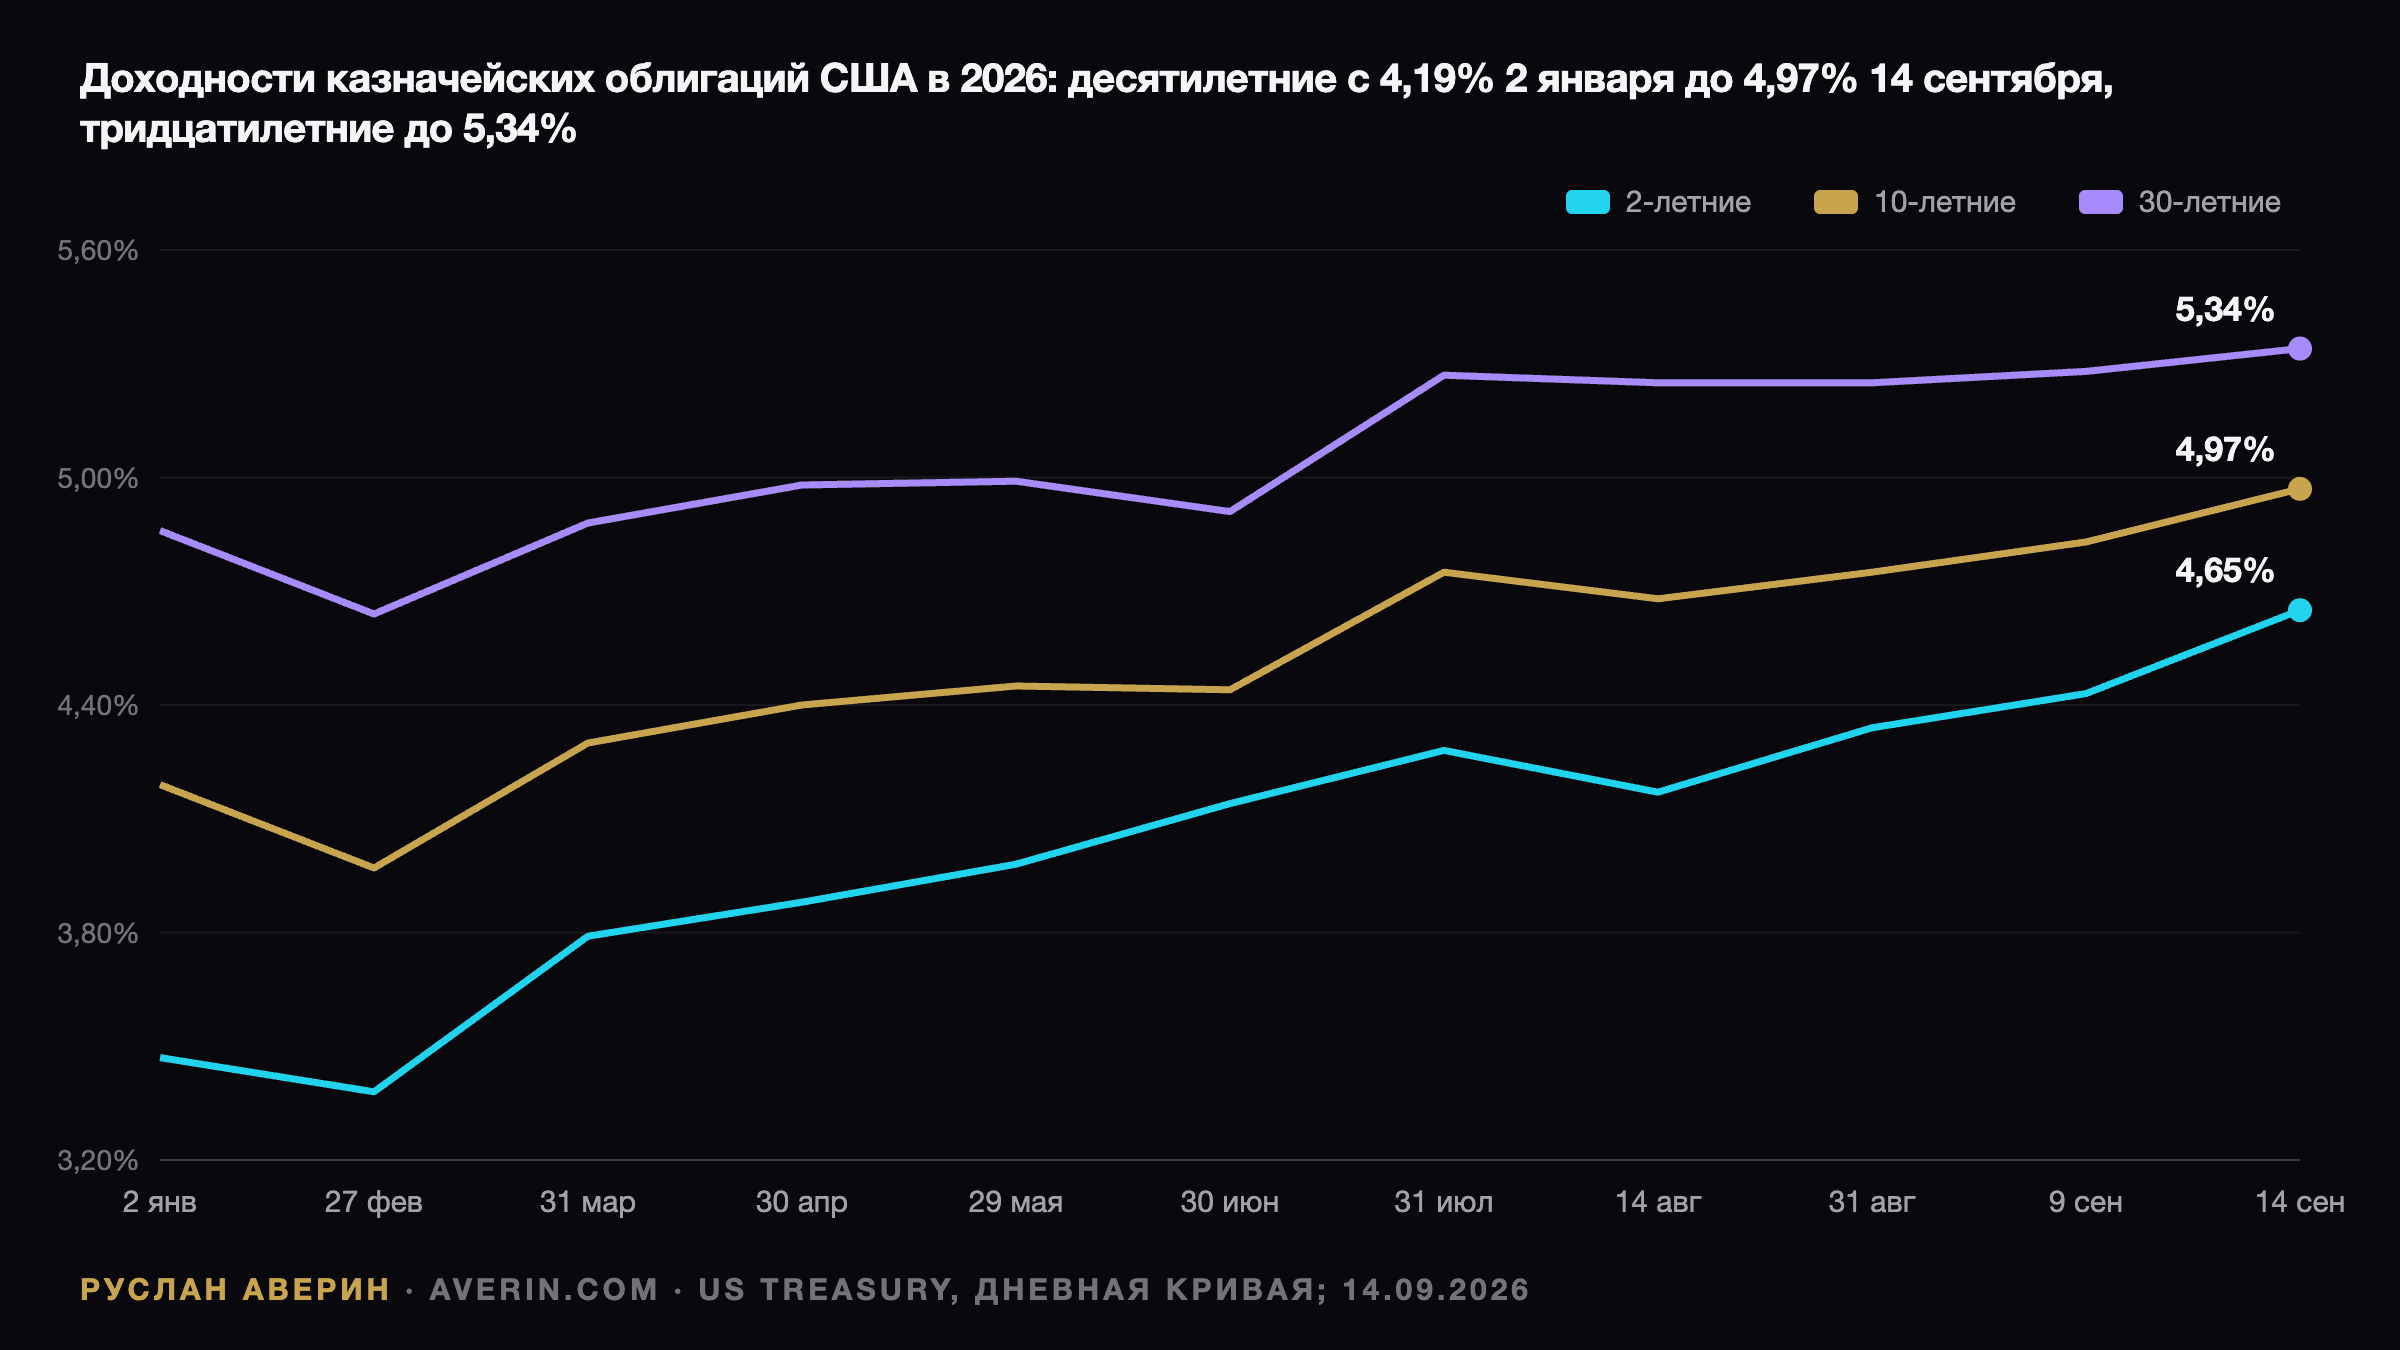
10-летняя доходность закрылась на 4,97% 14 сентября по паритетной кривой Казначейства после внутридневного максимума 5,014% — впервые выше 5% с 23 октября 2023 года. 15 сентября она поднималась до 5,041%. Год она начала на 4,19%, а дно поставила на 3,97% 27 февраля, так что движение с начала года составляет около 80 базисных пунктов; месяц назад, 14 августа, было 4,68%.
Остальная кривая подтверждает, что дело не только в длинном конце. 2-летняя доходность 15 сентября была 4,66%, плюс 48 базисных пунктов за месяц — больше, чем 29 у 10-летней. 30-летняя была на 5,37%, максимум с июня 2007 года, после аукциона 10 сентября, который прошёл по 5,308% при коэффициенте покрытия 2,61.
| Дата | 2 года | 10 лет | 30 лет |
|---|---|---|---|
| 2 января 2026 | 3,47% | 4,19% | 4,86% |
| 27 февраля 2026, минимум | 3,38% | 3,97% | 4,64% |
| 31 июля 2026 | 4,28% | 4,75% | 5,27% |
| 14 августа 2026 | 4,17% | 4,68% | 5,25% |
| 14 сентября 2026 | 4,65% | 4,97% | 5,34% |
| 15 сентября 2026, внутри дня | 4,66% | 5,00%, максимум 5,04% | 5,37% |
| 19 июля 2007, последнее закрытие на 5% и выше | — | 5,04% | — |
Четыре фактора давили одновременно
Первый — нефть. WTI 15 сентября торговалась по $104–105, Brent около $107 после остановки саудовского трубопровода «Восток — Запад». CNBC посчитал месячную корреляцию между WTI и 10-летней доходностью: 0,96, самая тесная с июня 2019 года. Когда нефть — главный маржинальный источник инфляции, облигации торгуются как производная от энергии.
Второй — последовавшая инфляция. Августовский CPI 11 сентября вышел на 3,4% год к году, при этом общий индекс за месяц вырос на 0,4%; бензин на 27,4% дороже, чем год назад, энергия — на 16,3%. Базовая инфляция 2,4%, и рынок решил, что это не имеет значения.
Третий — ФРС. Ставка по федеральным фондам держится на 3,50–3,75% с декабря, а июльское голосование за паузу прошло 9–3: Хэммак, Кашкари и Логан голосовали за повышение. Речь председателя Кевина Уорша в Джексон-Хоуле сдвинула сентябрьскую вероятность примерно с 35% до 66%; CPI довёл её до 69%; к 15 сентября фьючерсы CME закладывают 92%. 2-летняя доходность, которая привязана к ставке по федеральным фондам, за последний месяц сдвинулась сильнее 10-летней именно поэтому. Дэвид Мерикл из Goldman писал 13 сентября, что рыночная оценка около 90% «достаточно высока, чтобы FOMC, вероятно, захотел избежать реакции рынка, которая скорее всего последует, если ставку оставить без изменений». Вэйл Хартман из BMO выразился прямее: «ФРС было бы очень трудно оставить ставки без изменений на этой неделе, не подорвав свою репутацию борца с инфляцией».
Четвёртый — предложение, и это тот фактор, который не исчезнет вместе с нефтью. Чистые процентные расходы федерального бюджета составили $970 млрд в 2025 финансовом году, рекордные 3,2% ВВП, и около $1 трлн в 2026 финансовом году по оценкам CBO, с выходом на $2,1 трлн к 2036 году. Доразмещение 10-летних бумаг 9 сентября прошло на $39 млрд по 4,834%; 30-летние на следующий день — на $22 млрд по 5,308%, самая высокая аукционная доходность за четверть века. Дэвид Моррисон из Trade Nation: «инвесторы настаивают на компенсации за высокий уровень государственного долга и постоянно растущий дефицит». Оценка срочной премии от ФРБ Нью-Йорка, 0,72%, примерно там же, где была в начале года, а это значит, что последний отрезок — переоценка ФРС, а не забастовка покупателей. Это более мягкое прочтение.
Акции теперь приносят меньше облигаций
Форвардный P/E S&P 500 по данным FactSet был 19,1 на 11 сентября. В перевёрнутом виде это доходность по прибыли около 5,2%. При 10-летней на 5,0% премия, которую инвестор получает за владение акциями вместо казначейских облигаций, составляет около 0,2–0,3 процентного пункта. В 2007 году разрыв был шире; в 2000–02 годах он был примерно таким же тонким, и для дорогого актива это закончилось плохо.
Акции держит рост, а не оценка. Консенсус ждёт роста прибыли S&P 500 на 31,6% в календарном 2026 году и на 15,1% в 2027-м. Пока эти цифры держатся, ставка дисконтирования в 5% переживаема. Если они поплывут, запаса по оценке не останется. Индекс закрылся на 7 619,98 14 сентября, минус 0,5%, и потерял ещё 0,5% 15 сентября, Nasdaq был слабее оба дня; VIX был 17,7. Грейс Питерс из JPMorgan Private Bank сказала, что 5–5,25% — это «зона, где рынок акций начнёт испытывать несварение». Именно там мы и находимся.
Ипотека, золото, доллар
Недельное среднее Freddie Mac по 30-летней ипотеке было 6,76% за неделю к 10 сентября против 6,35% годом ранее. Дневные трекеры уже отыграли последнюю неделю: индекс Mortgage News Daily прошёл с 6,89% 8 сентября до 7,17% 14 сентября, максимум с января 2025 года, а другие трекеры показывают 6,95–7,04% на 15 сентября. Публикация Freddie Mac 17 сентября должна лечь около или выше 7%, и это та цифра, в которую Lennar будет продавать, когда отчитается в среду вечером.
Золото падает три недели и торговалось по $4 285 на споте 15 сентября, минимум с начала августа, потому что растущая реальная доходность и растущий доллар — те две вещи, с которыми золото не может бороться одновременно; индекс доллара был на 99,6, двухнедельном максимуме, четвёртый рост подряд. Об этом я написал отдельно в тексте про золото.
Куда ушли 5% в прошлые два раза
В октябре 2023 года 10-летняя доходность коснулась 5,02% 23 октября, а затем упала примерно на 120 базисных пунктов до 3,79% к концу года: 5% «открыли шлюзы спроса», как выразился один комментатор, ФРС дала понять, что закончила, и сделкой квартала стала длинная дюрация. В июле 2007 года 10-летняя закрылась на 5,04% 19 июля, на следующий день опустилась до 4,96%, а к следующей весне была ниже 4%, когда развернулся кредитный цикл.
Быки по облигациям на этой неделе опираются на первый прецедент. Эд Ярдени: «Шаг на этой неделе помог бы восстановить репутацию ФРС как борца с инфляцией и мог бы ослабить часть давления вверх на долгосрочные доходности». Медведи говорят, что расклад другой. Фиби Уайт из UBS: «Пространство для снижения доходностей на длинном конце несколько ограничено, поскольку мы не видим признаков слабости в реальной экономике, а динамика предложения на рынке казначейских облигаций сильно отличается от 2007 года». Barclays с августа «выступает против игры против распродажи длинного конца». Прогнозы сэлл-сайда на конец года — JPMorgan на 4,35% и медиана опроса Reuters 4,50% — теперь заметно ниже спота, и 82% участников опроса указали на риск более высоких значений.
Что меняется в портфеле при 5%
Три вещи, на мой взгляд.
Первое: кэш и векселя перестают быть залом ожидания. 2-летняя на 4,66% и 3-месячный вексель около 4,1% платят больше, чем доходность по прибыли S&P 500 после небольшой скидки за риск, так что планка для владения индексом акций по 19 прибылей выше, чем была за последние два десятилетия.
Второе: дюрация — это решение, а не значение по умолчанию. 30-летняя на 5,37% платит купон, недоступный большую часть последних двадцати лет, и я скорее докуплю на проходе через 5,50%, чем продам в него, потому что прецедент 2023 года говорит, что первое закрытие выше 5% обычно ближе к концу движения, а не к началу. Риск для этого взгляда — история с предложением, поэтому я размерю её как позицию, а не как убеждение.
Третье: книга акций должна заслужить своё место. Рост с длинной дюрацией, имена вокруг ИИ, убыточный софт — первые жертвы более высокой ставки дисконтирования; отставание Nasdaq 14 и 15 сентября — это рынок, применяющий это правило. Застройщики, при ипотеке 7,17% по дневным трекерам, — вторые.
По оценке аналитика Руслана Аверина, решение ФРС 16 сентября важно не столько ставкой по федеральным фондам, сколько точечной диаграммой. Ещё два повышения в медиане — и у 10-летней нет причин возвращаться ниже 5%; одно и хватит — и сценарий октября 2023 года снова на столе. В любом случае цифра, которая важна на следующие полгода, переехала из Вашингтона в календарь аукционов Казначейства.
Related: решение ФРС 16 сентября, кривая казначейских облигаций в сентябре и 30-летняя на 5,31%, максимум с 2007 года.