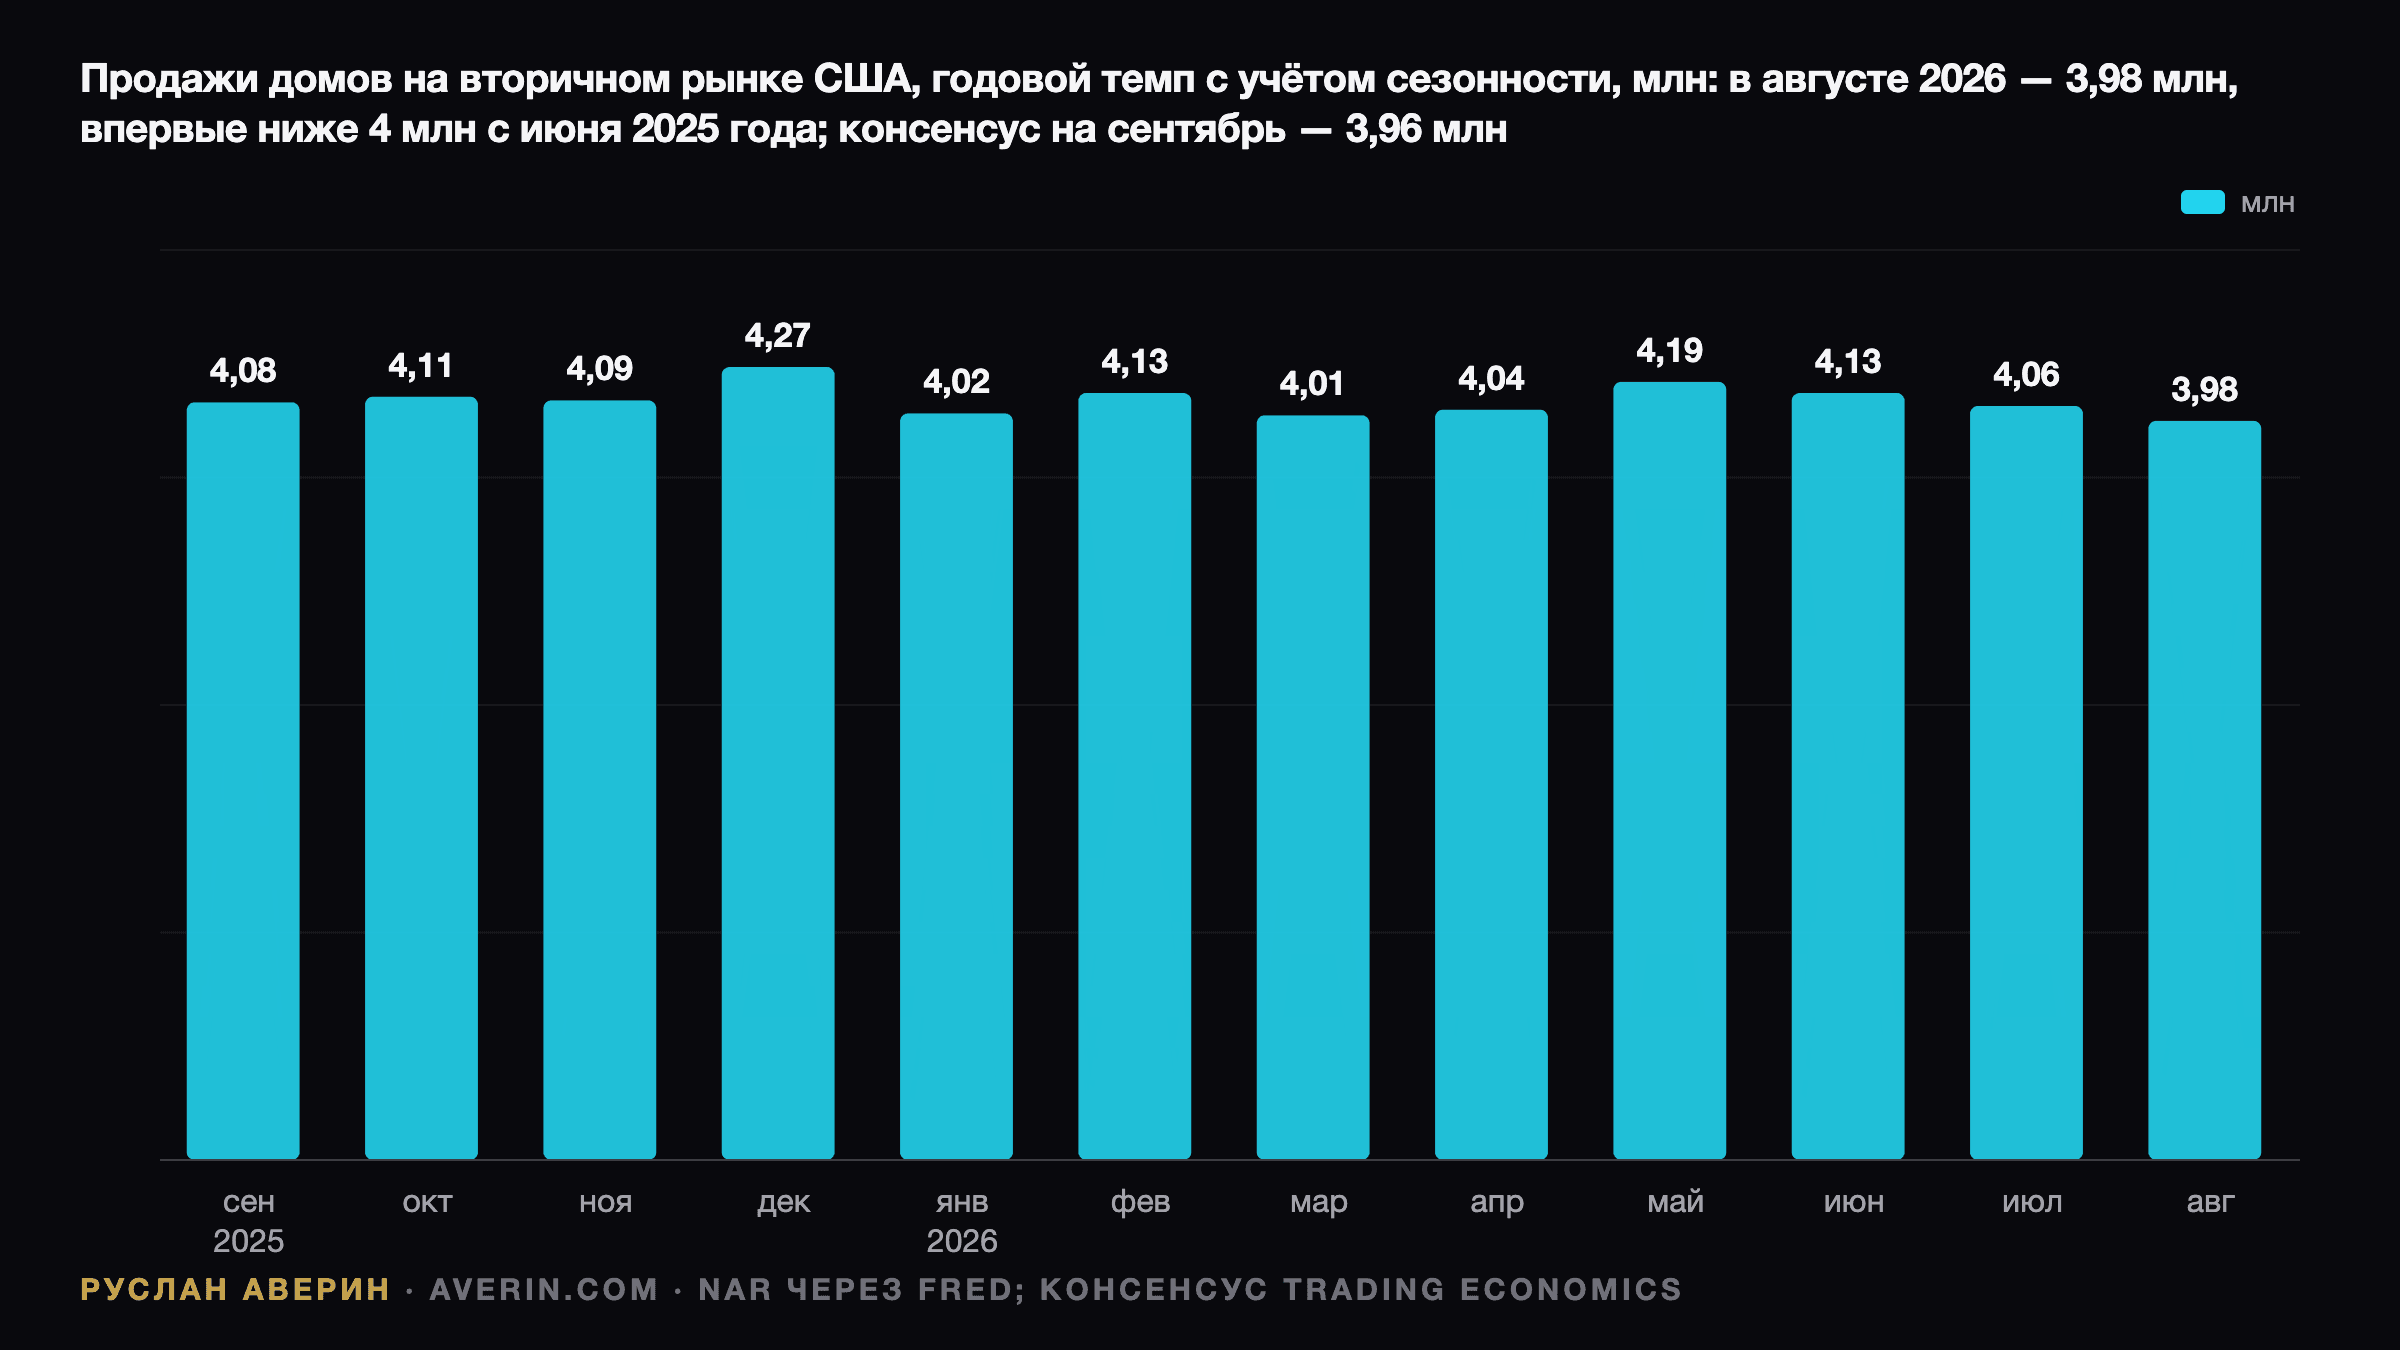
Национальная ассоциация риелторов (NAR) публикует данные о продажах жилья на вторичном рынке за сентябрь во вторник, 13 октября 2026 года, в 10:00 по восточному времени США (14:00 GMT), согласно графику публикаций NAR на 2026 год. Консенсус-прогноз в календаре Trading Economics — 3,96 млн в годовом выражении с учётом сезонности против 3,98 млн в августе. Это был бы второй месяц подряд ниже 4 млн и примерно на 2,9% меньше продаж, чем 4,08 млн в сентябре 2025 года.
Эта цифра важна не столько тем, что она говорит о сентябре, сколько тем, чего она пока показать не может. Большинство сентябрьских закрытий сделок — это договоры, подписанные в июле и августе, когда ставка по 30-летней ипотеке в среднем составляла около 6,67%. С тех пор ставка подскочила до 7,40% — максимума с ноября 2023 года. Отчёт — это взгляд в зеркало заднего вида в тот момент, когда дорога впереди стала круче.
Обновление, 13 октября 2026: данные за сентябрь
Продажи домов на вторичном рынке США в сентябре оказались чуть выше ожиданий. По данным NAR, сезонно скорректированный годовой темп составил 3,99 млн против приведённого выше консенсус-прогноза 3,96 млн (в части опросов — 3,95 млн): превышение около 30 000 сделок, или 0,8%. Продажи выросли на 1,5% к августу, который NAR пересмотрела вниз до 3,93 млн с первоначальных 3,98 млн, и снизились на 2,2% к 4,08 млн в сентябре 2025 года. Продажи односемейных домов выросли на 2,0% до 3,64 млн, кондоминиумов и кооперативов — снизились на 2,8% до 350 000. Юг и Запад прибавили по 2,8%, Средний Запад остался без изменений, Северо-Восток снизился на 2,1%.
| Показатель | Консенсус / предыдущее | Факт |
|---|---|---|
| Продажи, годовой темп | 3,96 млн (консенсус); 3,98 млн за август, первая оценка | 3,99 млн |
| Изменение за месяц | −0,5% (расчётно) | +1,5% (к пересмотренным 3,93 млн) |
| Изменение за год | −2,9% (расчётно) | −2,2% |
| Медианная цена | ~$419 000 (сезонная оценка) | $417 500 |
| Медианная цена за год | +1,6% (август) | +1,3% |
| Предложение | 1,62 млн (август, первая оценка) | 1,60 млн |
| Запас в месяцах продаж | 4,9 (август, первая оценка) | 4,8 |
| Доля покупателей первого жилья | 30% | 31% |
| Сделки за наличные | 27% | 27% |
| Медианный срок экспозиции, дней | 31 | 33 |
По пяти строкам, которые выделял обзор: медианная цена $417 500 осталась выше прошлогодних $412 300, и серия годового роста цен продлилась до 39 месяцев. Предложение выросло на 1,9% за месяц и на 4,6% за год, но запас удержался на уровне 4,8 месяца, ниже порога 5,0. Доля покупателей первого жилья немного выросла до 31%, доля сделок за наличные не изменилась — 27%, то есть ни один показатель пока не отражает скачок ставок. Доля частных инвесторов и покупателей вторых домов подскочила до 20% с 15%. Главный экономист NAR Лоуренс Юн (Lawrence Yun) отметил: «Несмотря на небольшой месячный рост с учётом сезонности, август и сентябрь стали двумя самыми слабыми месяцами по продажам жилья в этом году». И добавил: «Дальнейший рост ставок по ипотеке в последние недели означает, что меньше покупателей могут претендовать на покупку жилья».
Что это меняет. Для прогноза — немного. Сентябрьские сделки финансировались под среднюю 30-летнюю ставку 6,86% (данные Freddie Mac, на которые ссылается NAR); последний еженедельный опрос Freddie Mac от 8 октября показал 7,40%. Аналитики отмечают, что результат 3,99 млн предшествует этому скачку, поэтому первой настоящей проверкой остаётся сентябрьский индекс незавершённых продаж (Pending Home Sales Index) 20 октября. Более долгий срок экспозиции и растущее предложение дают покупателям больше пространства для торга.
Август в деталях: продаж меньше, домов больше
Августовский отчёт NAR, опубликованный 10 сентября, показал снижение продаж на 2,0% к июлю — до 3,98 млн — и на 1,2% к уровню годичной давности. Это был первый темп ниже 4 млн с июня 2025 года. Продажи односемейных домов упали на 1,9% до 3,62 млн; квартир в кондоминиумах и кооперативах — на 2,7% до 360 000.
Медианная цена составила $429 100, что на 1,6% выше $422 400 годом ранее, — 38-й месяц подряд годового роста. По регионам картина разошлась: медиана на Северо-Востоке выросла на 4,3% до $556 900, на Среднем Западе — на 3,3% до $340 400, тогда как на Юге она прибавила лишь 0,7% до $366 500, а на Западе снизилась на 0,2% до $619 100.
Главное изменение — в предложении. Число домов на рынке за месяц выросло на 3,2% до 1,62 млн, что на 5,9% больше, чем годом ранее, и впервые с ноября 2019 года превысило 1,6 млн. Запас в месяцах продаж поднялся до 4,9 с 4,6 — экономисты Национальной ассоциации строителей жилья назвали этот уровень максимальным с ноября 2015 года. Медианный срок экспозиции увеличился до 31 дня с 29.
Структура покупателей сместилась в сторону домохозяйств, которым нужна ипотека. Покупатели первого жилья обеспечили 30% продаж против 28% годом ранее. Сделки за наличные составили 27% против 28% в августе 2025 года. Доля инвесторов и покупателей второго жилья снизилась до 15% с 21%. Проблемные продажи остались на уровне 2%. Итог месяца в одной фразе — от главного экономиста NAR Лоуренса Юна (Lawrence Yun): «Ипотечные ставки и продажи жилья движутся в противоположных направлениях».
Траектория ипотечных ставок с августа
Еженедельный опрос Freddie Mac Primary Mortgage Market Survey показывает, как быстро эта связь обернулась против покупателей. Ставка по 30-летней ипотеке с фиксированной ставкой 27 августа в среднем составляла 6,66%. Затем она росла каждую неделю: 6,71% 3 сентября, 6,76% 10 сентября, 6,95% 17 сентября, 7,03% 24 сентября, 7,28% 1 октября и 7,40% 8 октября. Годом ранее, 9 октября 2025 года, она составляла 6,30%. Минимум 2026 года — 5,98% 26 февраля. Ставка по 15-летней ипотеке достигла 6,73%.
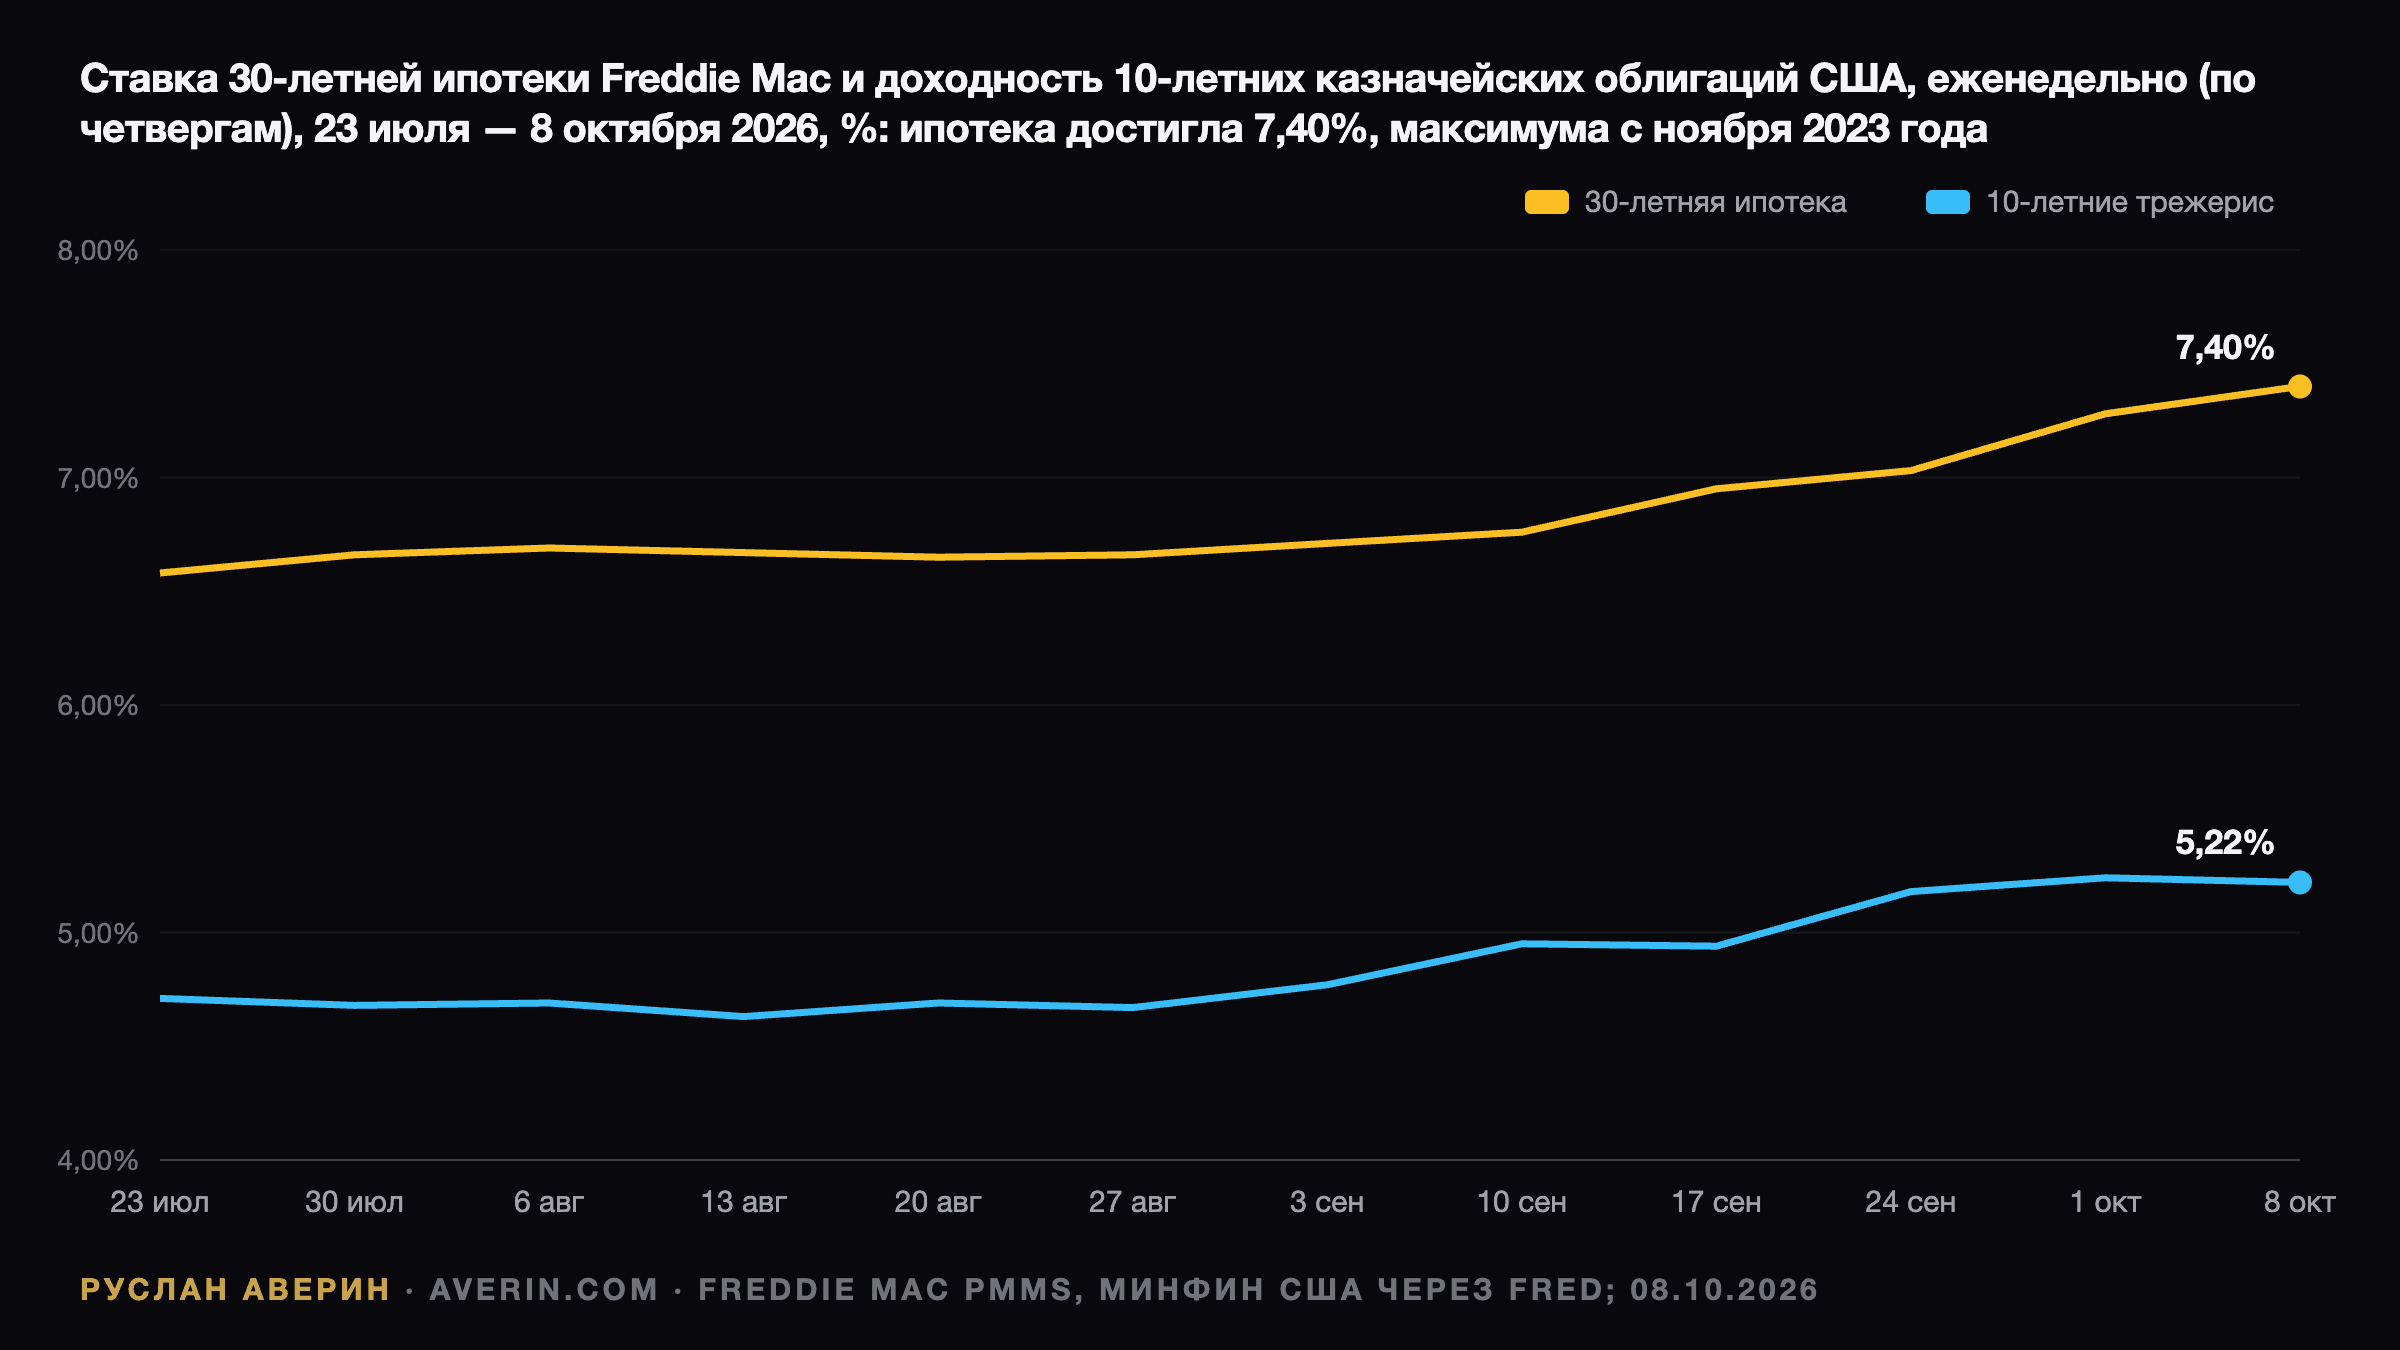
Движущая сила — рынок облигаций. Доходность 10-летних казначейских облигаций в середине сентября достигла 5% — максимума с 2007 года — и в четверг, 8 октября, закрылась на уровне 5,22% против 4,67% 27 августа. Федеральная резервная система 16 сентября повысила целевой диапазон до 3,75–4,00%. Ипотечные ставки не просто последовали за доходностью: разрыв между ставкой по 30-летней ипотеке и доходностью 10-летних облигаций расширился примерно с 1,99 процентных пунктов в конце августа до 2,18 процентных пунктов на последней неделе, что обычно отражает требование инвесторов в ипотечные облигации о дополнительной компенсации за волатильность ставок.
Для покупателя этот сдвиг вполне осязаем. При августовской медианной цене $429 100 и первоначальном взносе 20% ежемесячный платёж по основному долгу и процентам составляет около $2 208 при ставке 6,67% и около $2 377 при 7,40% — примерно на $169 в месяц, или на 7,7%, больше. По сравнению с февральским минимумом 5,98% финансирование того же дома обходится примерно на $323 в месяц дороже.
Незавершённые сделки: опережающий индикатор
Закрытие сделок отстаёт от подписания договоров на один-два месяца, поэтому индекс незавершённых сделок (Pending Home Sales) NAR — лучший ориентир для цифры во вторник. По данным Trading Economics, в августе число подписанных договоров выросло на 0,3%, но было на 4,7% ниже, чем годом ранее, после пересмотренного падения на 2,6% в июле. На Юге (+2,3%) и Западе (+3,0%) за месяц был рост, на Северо-Востоке (−4,2%) и Среднем Западе (−1,6%) — снижение. По словам Юна, число подписанных договоров «примерно на 30% ниже уровня лет, предшествовавших пандемии».
Слабый июль и стагнация в августе указывают на то, что сентябрьские закрытия будут близки к августовскому темпу, — именно это и закладывает консенсус-прогноз 3,96 млн. Сентябрьский индекс незавершённых сделок (Pending Home Sales), который выйдет во вторник, 20 октября, станет первым рядом NAR, отражающим договоры, подписанные после того, как ставка превысила 7%.
Частные данные уже указывают в эту сторону. Сентябрьский отчёт Realtor.com, опубликованный 30 сентября, показал рост активных объявлений на 5,4% в годовом выражении до 1 161 615, снижение цены в 20,8% объявлений, медианную цену предложения $419 250 (на 1,4% ниже, чем годом ранее) и сокращение числа домов под договором на 4,1% в годовом выражении. По словам главного экономиста Даниэль Хейл (Danielle Hale), покупатели «получают рычаги влияния, но более высокие ипотечные ставки ограничивают то, насколько они могут воспользоваться этой возможностью».
Цифры, которые определят реакцию
Сигнал несут пять строк отчёта:
- Общий объём продаж. Значение около 3,96 млн уже заложено в цены. Показатель на уровне 3,90 млн или ниже будет означать, что летнее замедление оказалось глубже, чем предполагали незавершённые сделки; возврат выше 4,0 млн — что июльские и августовские договоры закрылись лучше ожиданий.
- Медианная цена. В 2025 году медиана снизилась с августа по сентябрь на 2,4%, до $412 300. Такое же сезонное движение в этом году дало бы около $419 000 — всё ещё примерно на 1,6% выше, чем годом ранее. Сентябрьская медиана ниже $412 300 прервёт 38-месячную серию годового роста.
- Предложение и запас в месяцах продаж. При продажах 3,96 млн и неизменном предложении 1,62 млн запас останется на уровне 4,9 месяца. Значение 5,0 и выше превысит августовский уровень и усилит позиции покупателей на переговорах.
- Доля покупателей первого жилья. Августовские 30% выросли с 29% в июле и 28% годом ранее. Снижение показало бы, что скачок ставок бьёт прежде всего по покупателям, наиболее чувствительным к ставкам.
- Доля сделок за наличные. При 27% покупатели за наличные смягчают для рынка влияние ставок. Рост этой доли на фоне падения продаж означал бы, что спрос с привлечением кредита сокращается быстрее, чем показывает общая цифра.
Что может сдвинуть акции застройщиков
Застройщики уже переоценили движение ставок. iShares U.S. Home Construction ETF (ITB) закрылся на $92,36 1 сентября и на $84,76 в пятницу, 9 октября, — падение на 8,2%. Сентябрьский отчёт Lennar, в котором компания снизила прогноз поставок на весь год, задал тон всей группе.
Связь между продажами жилья на вторичном рынке и акциями застройщиков косвенная. Большое предложение на вторичном рынке конкурирует с новыми домами, а 1,62 млн объявлений с растущим числом снижений цен ограничивают возможности застройщиков повышать цены без дополнительных стимулов, таких как субсидирование ставки застройщиком, которое съедает маржу. Поэтому слабый сентябрьский отчёт о вторичном рынке с ростом запаса в месяцах продаж будет воспринят как негатив для маржи, даже если он мало что говорит о заказах.
Более важный драйвер — траектория ставок: падение ITB на 8,2% с 1 сентября шло параллельно с ростом доходности 10-летних облигаций с 4,79% 1 сентября до 5,22% 8 октября, то есть на 0,43 процентных пунктов. По оценке аналитика Руслана Аверина, сам по себе отчёт во вторник вряд ли изменит направление ITB; поглощает ли спрос шок или отступает дальше, покажут данные за октябрь и ноябрь — первые, отражающие ипотечную ставку 7,40%. Инвесторам стоит подойти к этим отчётам с двумя вопросами: стабилизируется ли доходность 10-летних облигаций около 5,2% и сузится ли спред между ипотечными ставками и казначейскими облигациями с 2,18 процентных пунктов.
Читайте также: результаты Lennar за 3-й квартал 2026 года и прогноз компании, доходность 10-летних казначейских облигаций на максимуме с 2007 года и решение ФРС 16 сентября.