Bank of America опубликует результаты за третий квартал 2026 года в среду, 14 октября, до открытия торгов в США; телефонная конференция начнётся в 8:30 по нью-йоркскому времени. Morgan Stanley отчитывается в то же утро. В понедельник, 12 октября, акции закрылись на уровне $54,58. Это на 0,8% ниже закрытия на конец 2025 года ($55,00) и на 15,8% ниже максимума закрытия $64,81, достигнутого 12 августа.
Это единственный крупный банк, который уже предупредил рынок, что квартал будет слабее. 14 сентября Брайан Мойнихан (Brian Moynihan) предупредил о снижении инвестиционно-банковских комиссий, и в тот день акции потеряли 5,1%. В среду важно не столько превышение прогнозов, сколько то, было ли это предупреждение консервативным и сможет ли чистый процентный доход вытянуть прибыль, пока комиссии остывают.
Обновление, 15 октября 2026: результаты
Bank of America отчитался в среду, 14 октября. Отчётная EPS составила $0,91 с учётом расхода $1,2 млрд, или $0,17 на акцию, на штрафы за нарушения в сфере противодействия отмыванию денег и санкционного комплаенса по предписаниям OCC и FinCEN, объявленным 13 октября. Без этого расхода EPS составила $1,08, на два цента ниже консенсус-прогноза FMP в $1,10. Выручка выросла на 3%, до $30,0 млрд, не дотянув до ожидавшихся $30,6 млрд.
| Показатель | Консенсус-прогноз | Факт |
|---|---|---|
| EPS | $1,10 | $0,91 отчётная, $1,08 скорректированная |
| Выручка | $30,6 млрд | $30,0 млрд |
| Чистый процентный доход | $16,3 млрд и выше (ориентир превью) | $16,4 млрд ($16,6 млрд FTE), +8% |
| Комиссии инвестбанкинга | $1,6–1,8 млрд (сентябрьский ориентир) | $1,8 млрд, −11% |
| Обратный выкуп | не менее $6 млрд (ориентир превью) | $6,0 млрд |
| Непроцентные расходы | около $18,6 млрд (ориентир превью) | $18,5 млрд скорректированные, $19,7 млрд отчётные |
Все четыре ориентира из превью выполнены. Финансовый директор Аластер Бортвик (Alastair Borthwick) сказал: «Мы по-прежнему рассчитываем выйти на пересмотренный прогноз роста чистого процентного дохода за год примерно в 8%». На 2027 год он ожидает рост чистого процентного дохода «на 8% или больше» при допущении трёх повышений по 25 базисных пунктов до июня 2027 года. Комиссии инвестбанкинга пришлись на верхнюю границу диапазона. Трейдинг оказался слабее, чем «примерно на уровне прошлого года»: $5,1 млрд, −5%; FICC снизился на 17%, до $2,6 млрд, акции выросли на 11%, до $2,5 млрд. Коэффициент CET1 составил 10,9%. Брайан Мойнихан (Brian Moynihan) сказал на звонке: «Мы понимаем всю серьёзность комплаенса и несём ответственность за то, чтобы делать это правильно».
Акции закрылись 14 октября на $51,39, упав на 4,76% от $53,96 на закрытии 13 октября. S&P 500 снизился на 1,11%, KBW Bank Index — на 1,49% в день, когда сентябрьский индекс потребительских цен (CPI) вышел на уровне 3,7% при прогнозе 3,6%. На премаркете 15 октября, в 4:22 по нью-йоркскому времени, бумага котировалась по $51,79.
Что это меняет. Я читаю этот квартал так: основа выдержала, заголовок — нет. Чистый процентный доход и возврат капитала сделали то, чего я от них ждал, но акции упали более чем в четыре раза сильнее S&P 500. Скорректированные расходы выросли примерно на 7% при росте выручки на 3%, так что операционный рычаг стал отрицательным; Бортвик сказал: «Мы рассчитываем вернуться к операционному рычагу в Q4». При цене примерно в 1,8 раза выше материальной балансовой стоимости ($29,14 на акцию) я теперь слежу за тем, вырастет ли чистый процентный доход в четвёртом квартале к третьему, как обещано в прогнозе компании.
Чего ждёт консенсус-прогноз
Консенсус-прогноз, собранный Financial Modeling Prep (FMP), — EPS $1,10 при выручке $30,6 млрд; по EPS он основан на оценках 12 аналитиков. Индивидуальные оценки — от $1,05 до $1,16. Данные, на которые 7 октября ссылался Tiger Brokers, показывают $1,12 и $30,76 млрд.
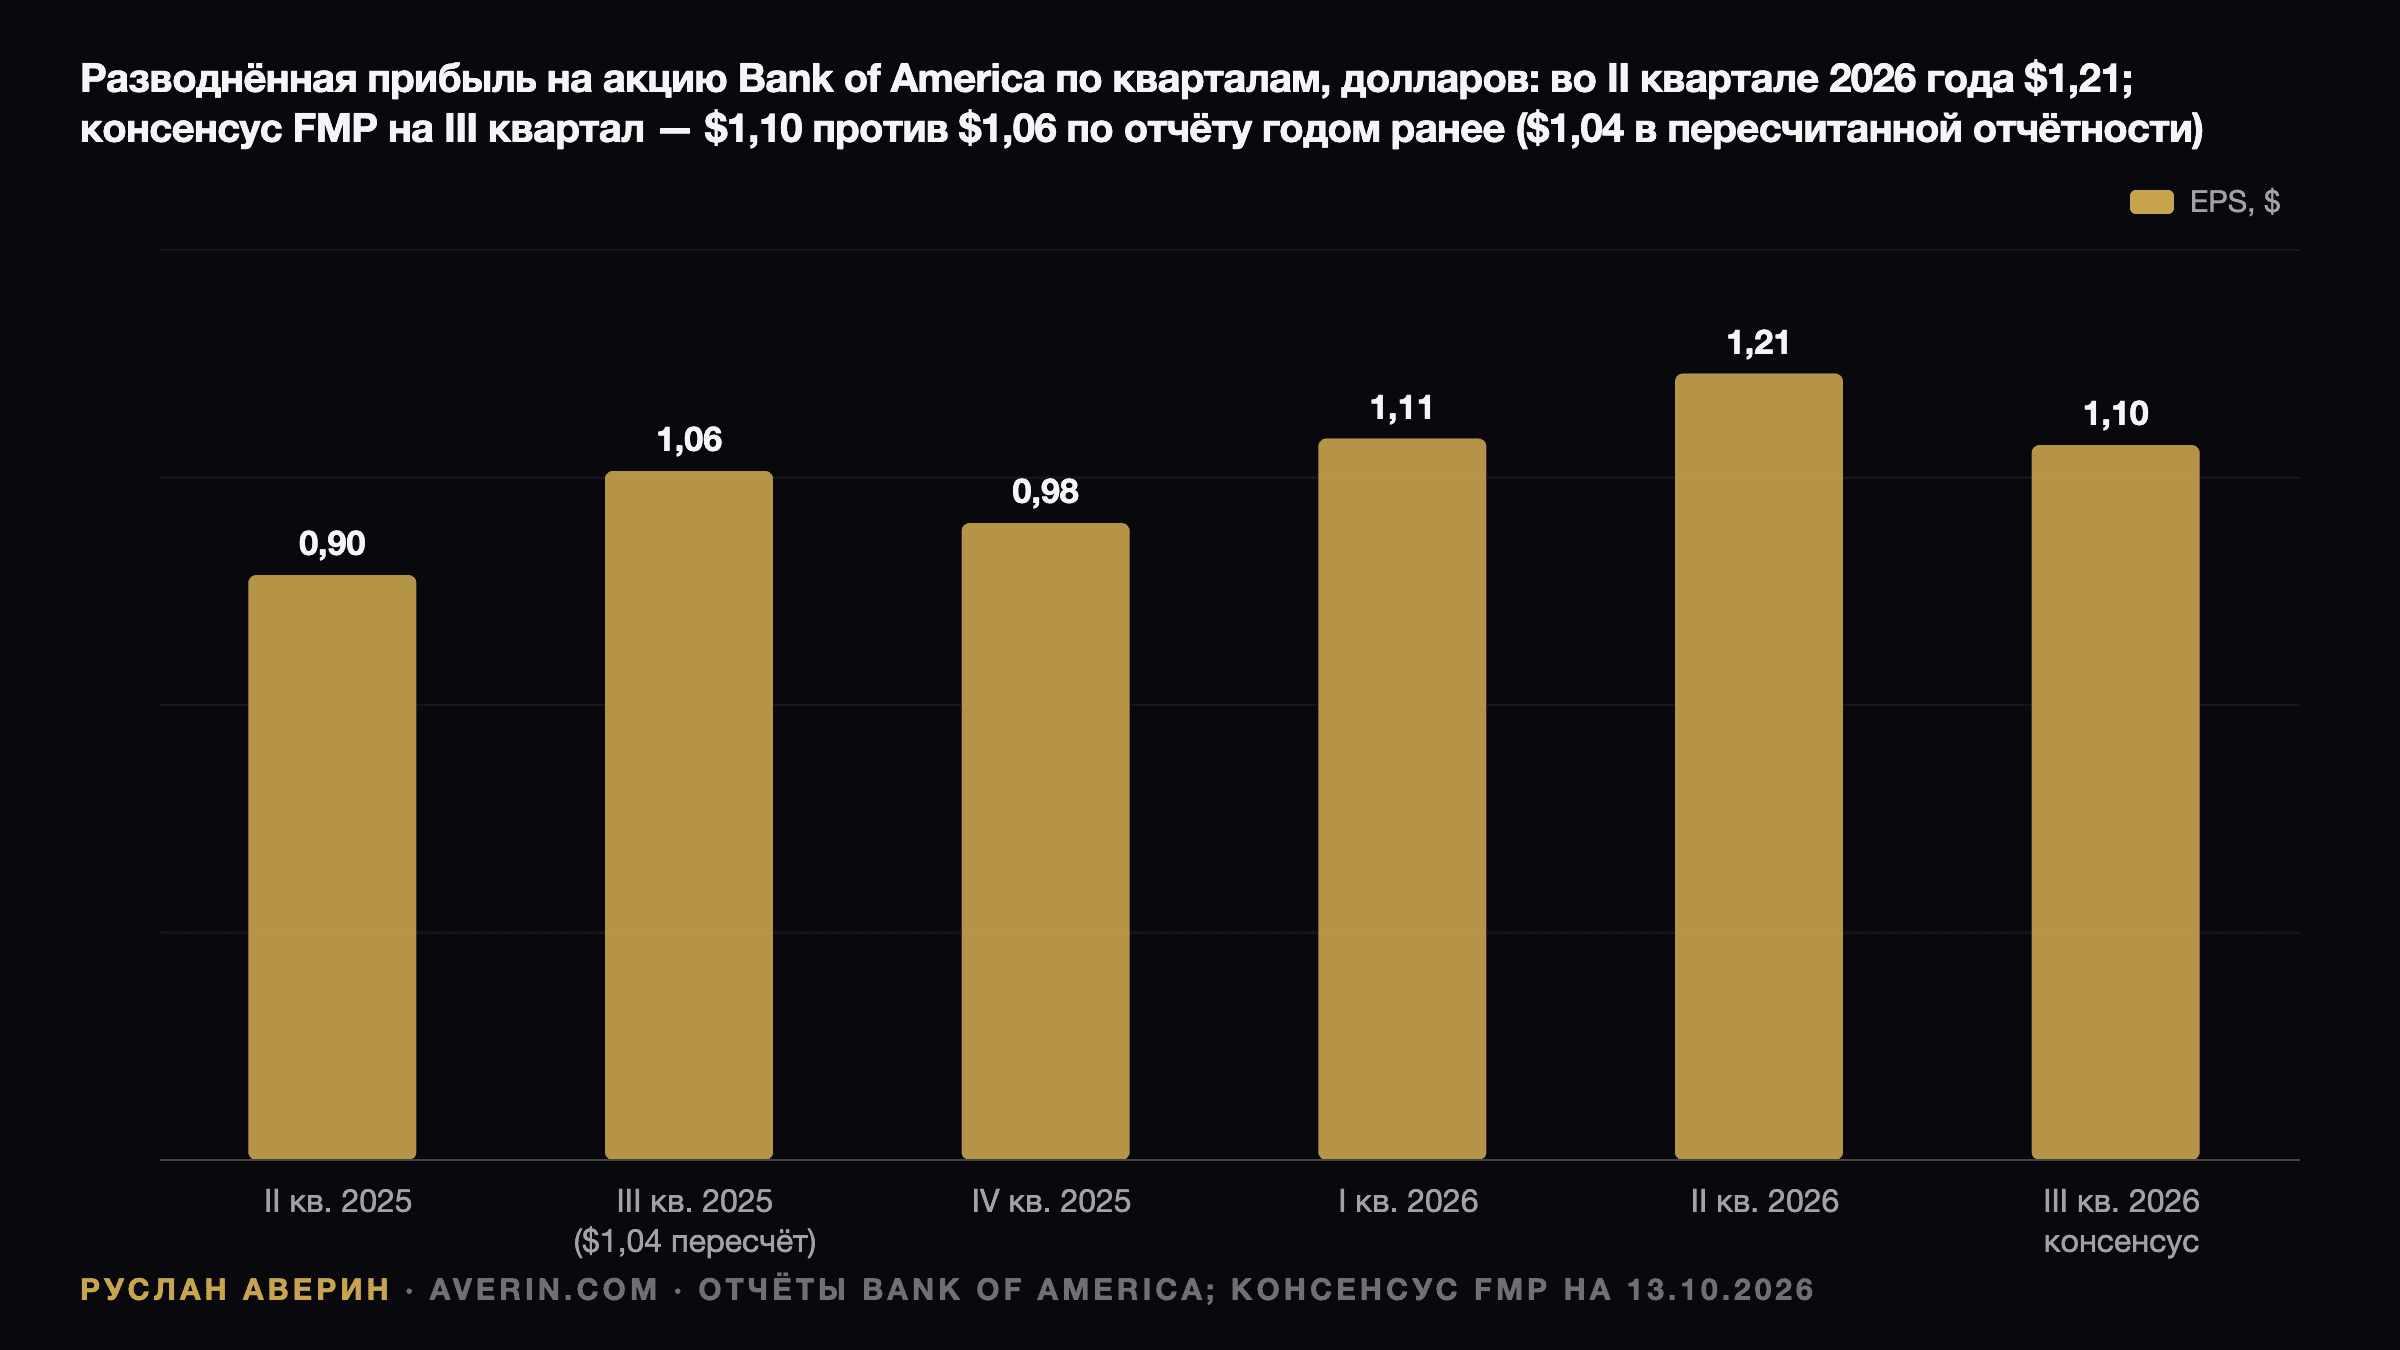
Базу прошлого года нужно скорректировать. В октябре 2025 года Bank of America отчитался о EPS за третий квартал $1,06 при выручке $28,1 млрд. В январе 2026 года банк изменил представление отчётности и пересчитал прошлые периоды: пересмотренный третий квартал 2025 года показывает выручку $29,0 млрд и чистую прибыль $8,3 млрд, или около $1,04 на акцию. Относительно этой базы $1,10 означает рост EPS примерно на 6% и рост выручки около 5%. Это резкое замедление по сравнению со вторым кварталом, когда EPS вырос на 34%, до $1,21, при выручке $31,6 млрд.
Сентябрьское предупреждение о комиссиях и трейдинге
Мойнихан выступил на конференции Barclays Global Financial Services Conference в понедельник, 14 сентября. «Мы видим, что рынок инвестиционно-банковских услуг в целом снизился примерно на 10%», — сказал он со ссылкой на данные Dealogic и добавил, что Bank of America «не так хорошо позиционирован в некоторых бизнесах, где активность выше», поэтому его снижение будет несколько больше. По сообщениям об этой сессии, инвестиционно-банковские комиссии за третий квартал составят $1,6–1,8 млрд против $2,0 млрд годом ранее и $2,1 млрд во втором квартале.
Выручка от продаж и трейдинга, по его словам, останется примерно на уровне прошлого года. База — $5,4 млрд: $3,1 млрд от инструментов с фиксированной доходностью и $2,3 млрд от акций в третьем квартале 2025 года. Внутри квартала направление акций росло, а направление фиксированной доходности снижалось. Во втором квартале выручка от трейдинга составила $7,1 млрд, рост на 33%, при этом по акциям она выросла на 70%, до $3,6 млрд.
Главное здесь — контраст с JPMorgan. Днём позже сопрезидент JPMorgan Даг Петно (Doug Petno) дал прогноз роста инвестиционно-банковских комиссий и выручки подразделения Markets примерно на 15–19%. Если отрасль окажется сильнее, чем «минус 10%» Мойнихана, прогноз Bank of America станет вопросом доли рынка, а не цикла.
Чистый процентный доход: строка, на которой держится квартал
Чистый процентный доход (NII) во втором квартале составил $16,0 млрд, рост на 9% год к году ($16,2 млрд в полностью налогооблагаемом эквиваленте). Прогноз повышали трижды: рост на 5–7% в 2026 году в январе, 6–8% в апреле, а в июле финансовый директор Аластер Бортвик (Alastair Borthwick) сказал, что рост будет у верхней границы диапазона 6–8%. Этот прогноз предполагал, что ФРС в сентябре один раз повысит ставку на 25 базисных пунктов. ФРС сделала это 16 сентября, подняв целевой диапазон до 3,75–4,00%.
Арифметика простая. NII в 2025 году составил $60,1 млрд. Рост на 7–8% требует NII во втором полугодии около $32,6–33,2 млрд, или примерно $16,3–16,6 млрд в квартал, против $16,0 млрд во втором квартале. Показатель за третий квартал на уровне $16,3 млрд или выше сохраняет доверие к верхней границе.
Баланс банка чувствителен к активам: по оценке банка, траектория ставок на 100 базисных пунктов выше форвардной кривой добавила бы около $1 млрд NII за 12 месяцев. Противовес — стоимость депозитов. Средние депозиты во втором квартале составили $2,02 трлн, и то, какую часть повышения банку пришлось передать вкладчикам, — это вопрос, который я задал бы первым.
Расходы и операционный рычаг
Непроцентные расходы во втором квартале составили $18,6 млрд, рост на 8%, а коэффициент эффективности улучшился до 59%. Операционный рычаг за квартал составил 6,6%, а за первое полугодие — более 450 базисных пунктов. Менеджмент повысил целевой показатель на год до 300–400 базисных пунктов. Банк больше не даёт прогноз по расходам; на июльской конференции Бортвик сказал, что теперь расходы следуют за выручкой: «Если выручки не будет, расходы снизятся».
Третий квартал это проверит. При снижении инвестиционно-банковских комиссий и стабильном трейдинге рост выручки обеспечивают в основном NII и комиссии за управление активами. Если расходы останутся около $18,6 млрд, а комиссионная выручка упадёт, квартальный операционный рычаг сузится, и для попадания в годовой диапазон потребуется сильный четвёртый квартал.
Кредитное качество и капитал
С кредитным качеством всё спокойно. Во втором квартале отчисления в резервы и чистые списания составили около $1,4 млрд каждые, примерно на уровне первого квартала, а списания и просрочки по картам улучшились год к году. На сентябрьской конференции Мойнихан сказал, что потребители «всё ещё тратят». Сюрпризом, а не базовым сценарием, стало бы наращивание резервов из-за ставок или цен на нефть.
Возврат капитала — более устойчивая опора. Коэффициент CET1 на конец июня составлял 11,2% при минимуме 10%, на который ссылается менеджмент. Во втором квартале банк вернул акционерам $8,0 млрд: $6,0 млрд через выкуп акций и $2,0 млрд дивидендами. Выкуп за первое полугодие составил $13,2 млрд, и по состоянию на 30 июня от программы на $40 млрд оставалось около $17 млрд. В июле квартальный дивиденд вырос на 14%, до $0,32 на акцию. При материальной балансовой стоимости $29,37 на акцию бумаги торгуются примерно по 1,9 материальной балансовой стоимости.
Как акции пришли к нынешнему уровню и сценарии
В день отчёта за второй квартал, 14 июля, Bank of America вырос на 1,9% и закрылся на $60,62. Пик пришёлся на 12 августа. Затем сентябрьский прогноз сломал тренд: с $62,69 11 сентября акции упали до $59,47 14 сентября при объёме примерно на 86% выше среднего за три месяца, а в сумме потеряли 12,9% до $54,58 в понедельник.
JPMorgan, Wells Fargo и Citigroup отчитываются сегодня, 13 октября, до открытия рынка. Консенсус-прогноз FMP по ним — EPS $5,93, $1,85 и $2,65. Для Bank of America ключевые ориентиры — инвестиционно-банковские комиссии JPMorgan в сравнении с прогнозом Петно и любые комментарии о стоимости депозитов после повышения ставки. Сильные отраслевые комиссии заставят диапазон $1,6–1,8 млрд выглядеть либо консервативным, либо признаком потери доли рынка. Цифры приведены в наших превью отчётов JPMorgan, Wells Fargo и Citigroup.
По оценке аналитика Руслана Аверина, реакцию определят четыре строки:
- NII на уровне $16,3 млрд или выше с подтверждением или повышением верхней границы 6–8%. Любое понижение будет означать, что стоимость депозитов съедает эффект повышения ставки.
- Инвестиционно-банковские комиссии в сравнении с $1,6–1,8 млрд. Результат на верхней границе диапазона или выше будет означать, что сентябрь стал низшей точкой ожиданий.
- Выкуп акций не менее чем на $6 млрд — это покажет, что банк не копит капитал после предупреждения.
- Расходы около $18,6 млрд при сохранении положительного операционного рычага.
Акции уже заложили в цену значительную часть предупреждения о комиссиях. Если NII и возврат капитала совпадут с ожиданиями, я ожидал бы, что реакция будет зависеть скорее от прогноза NII на 2027 год, чем от комиссий за третий квартал. Асимметричный риск снижения — понижение прогноза по NII одновременно с комиссиями у нижней границы диапазона.
Читайте также: итоги отчётов крупнейших банков за 2-й квартал 2026 года, повышение ФРС 16 сентября до 3,75–4,00% и доходность 10-летних казначейских облигаций США на уровне 5%.