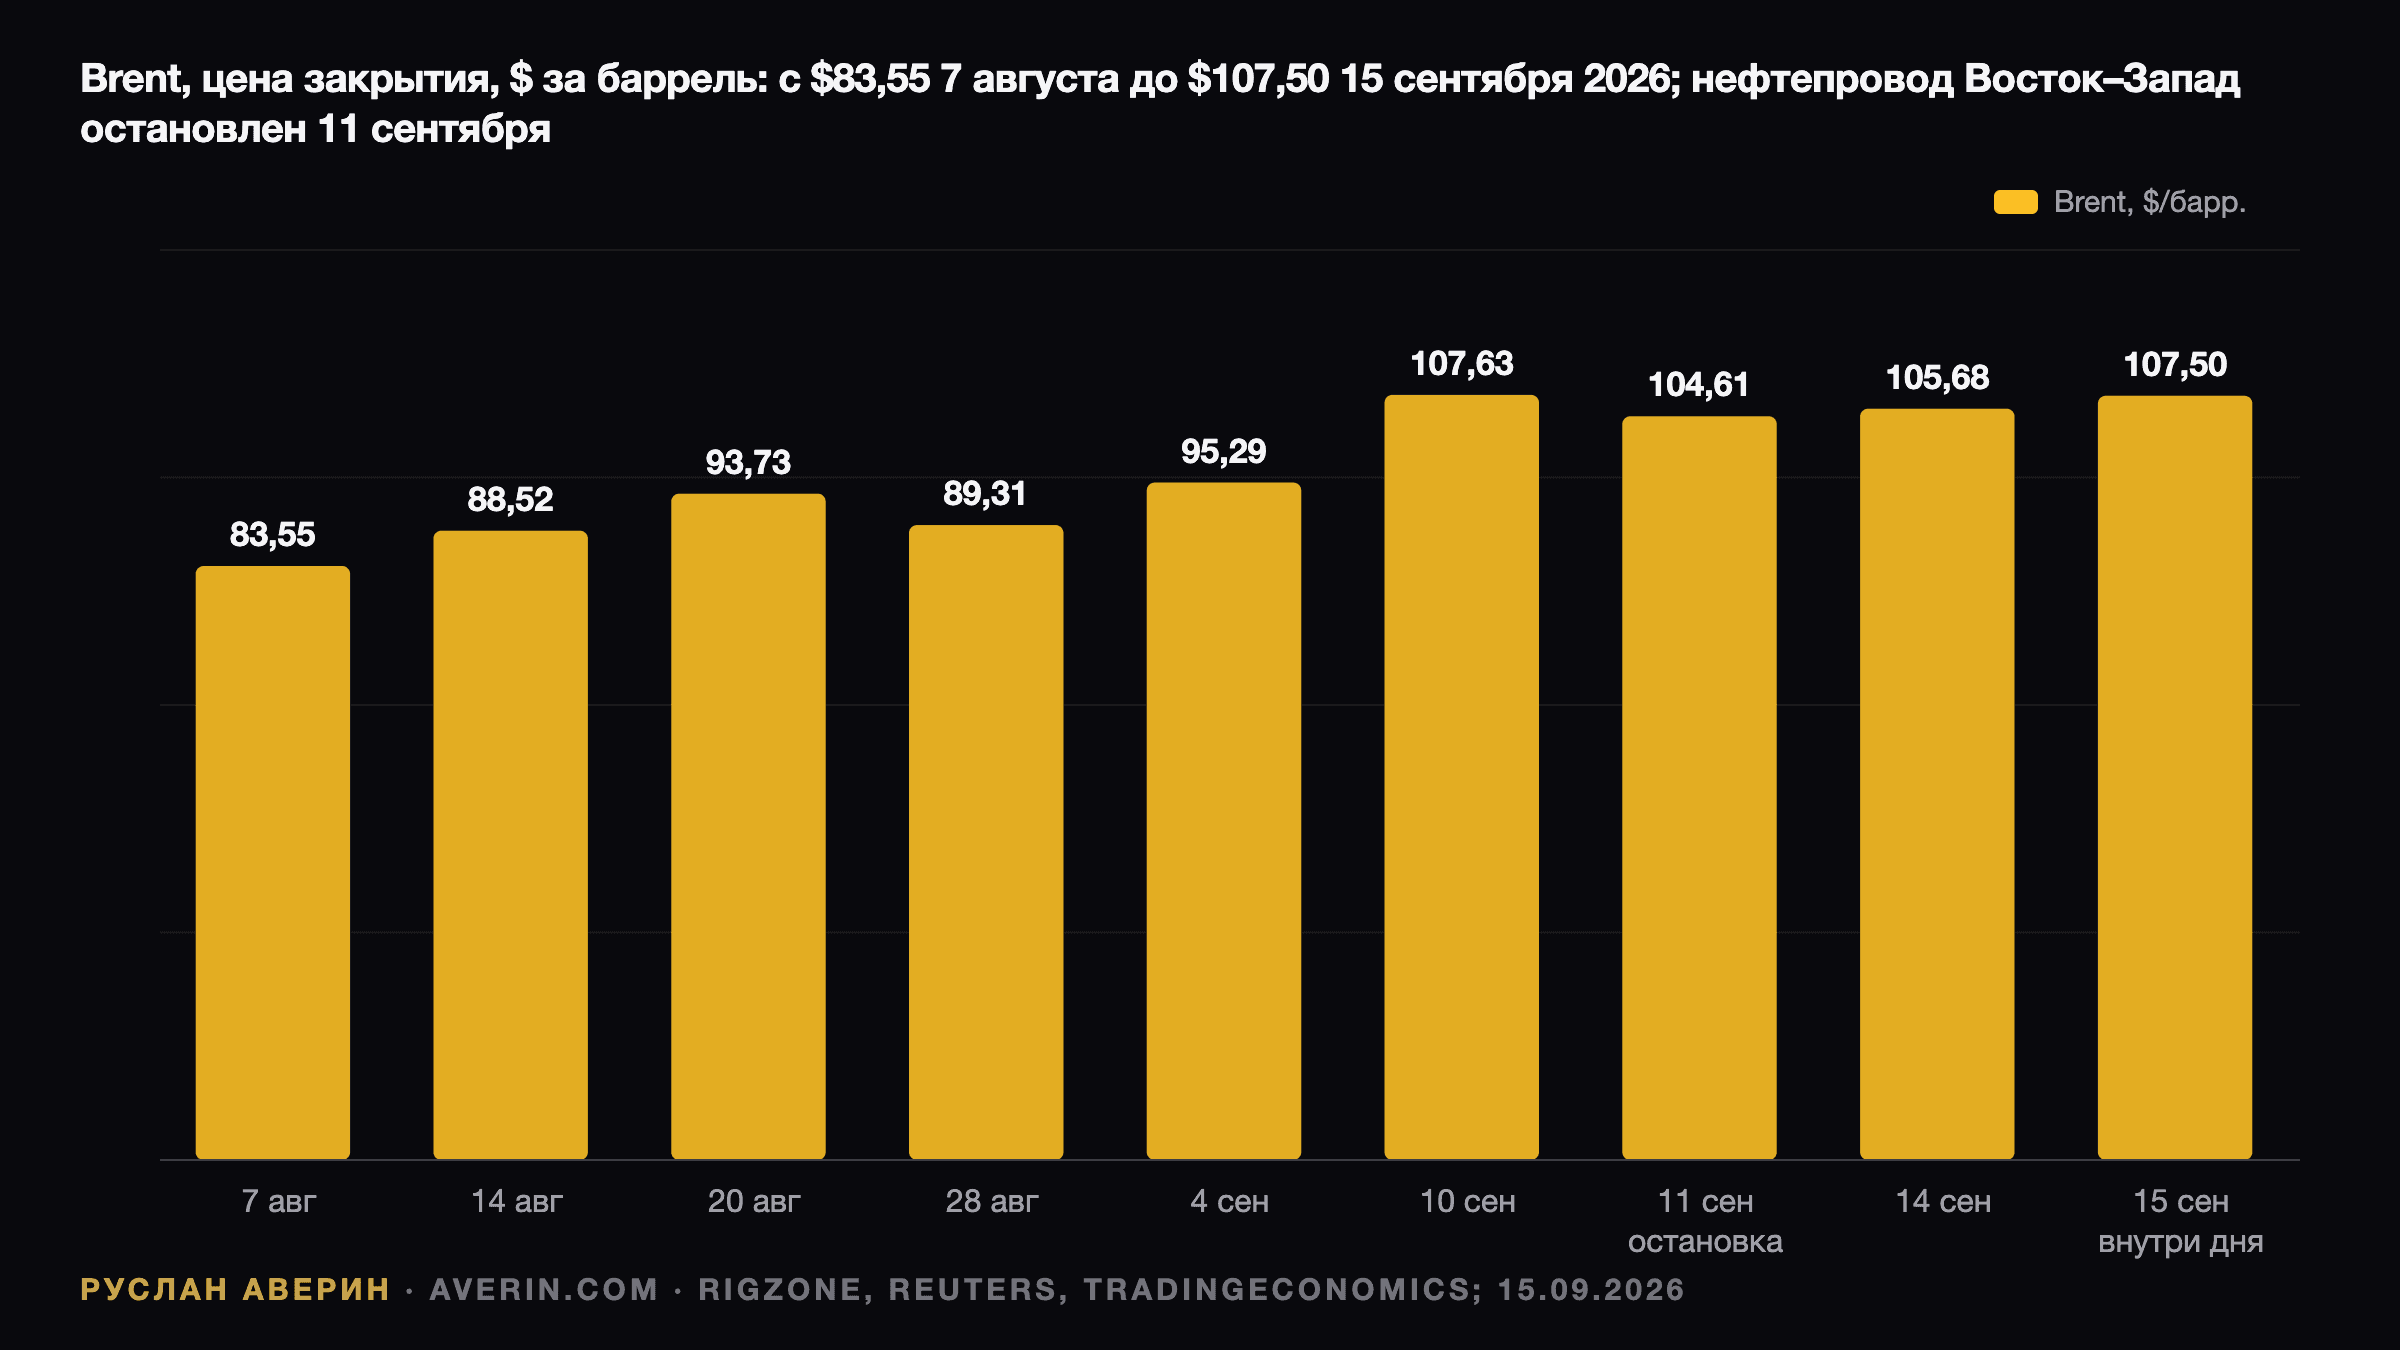
Нефтепровод Восток–Запад в Саудовской Аравии закрыт с пятницы 11 сентября 2026 года, и рынок отнёсся к этому как к проблеме на пять дней. Brent закрылась на $104,61 в день объявления, на $105,68 в понедельник 14 сентября и торговалась около $107,50 во вторник. Для остановки, которая запирает около 4 млн баррелей в сутки, движение на 3% означает: рынок рассчитывает, что резервуары в Янбу закроют разрыв. Этих резервуаров хватает на пять–семь дней экспорта. Отсчёт пошёл в четверг.
Я пишу о нефтяном рынке этой войны с марта, когда Brent перешла $100, и о танкерной сделке, которая пришла вместе с ним. Ниже — состояние «трубопроводной системы» на 15 сентября: что закрыто, что хранится, какие есть оценки сроков перезапуска и что делает с нефтяным шоком 10-летняя казначейская облигация США под 5%.
Что делал нефтепровод
Petroline тянется примерно на 1 200 км от Абкайка в Восточной провинции до Янбу на Красном море. Проектная мощность — 5 млн баррелей в сутки; после атаки на Абкайк в 2019 году Aramco научилась прокачивать 7 млн, переоборудовав параллельные линии для ШФЛУ (NGL), и с первого квартала 2026 года труба работала на этом рекордном уровне. Два терминала Янбу могут отгружать лишь около 4,5–5 млн баррелей в сутки, поэтому экспорт по линии до атаки держался около 4 млн.
Эти 4 млн и были всей историей саудовского экспорта. Добыча Саудовской Аравии упала до 6,2 млн баррелей в сутки в августе с 10,9 млн в феврале — минимум с 1990 года по подсчётам МЭА, потому что Ормузский пролив фактически закрыт с 28 февраля. Он открывался по американо-иранскому меморандуму с 17 июня по 18 августа, когда поток достигал 6,1 млн баррелей в сутки; после истечения меморандума трекеры насчитывают 5–9 млн в сутки против примерно 20 млн до войны и 8 проходов в сутки против 85. Янбу был обходным путём. Теперь обходной путь закрыт.
| Маршрут | Мощность, млн барр./сут. | Статус на середину сентября 2026 |
|---|---|---|
| Ормузский пролив | ~20 нефти и нефтепродуктов до войны | 5–9; около 8 проходов в сутки против 85 |
| Саудовский Восток–Запад до Янбу | 7 проектных, терминалы Янбу 4,5–5 | закрыт с 11 сентября; прокачивал ~4 |
| ОАЭ Хабшан–Фуджейра | 1,5–1,8 | работает; расширение свыше 3 в 2027 году |
| Ирак Киркук–Джейхан | ~1,6 | загружен примерно наполовину |
| Рас-Танура и Джуайма | ~7 саудовского экспорта через Залив до войны | открыты с конца июня, ограничены Ормузом |
Атака и ущерб
Утром 10 сентября несколько дронов, запущенных из иракской провинции Майсан, ударили по насосным станциям в регионах Эр-Рияд и Медина. Спутниковые данные показывают восемь очагов пожара на мединском участке и шлейф дыма длиной около 100 км; снимки Maxar показывают почерневшую насосную станцию. Ответственность никто не взял. Эр-Рияд винит проиранские ополчения в Ираке, Багдад снял командующего в Майсане и закрыл переход Шаламче на границе с Ираном, а Саудовская Аравия заявила, что «на данном этапе» отвечать не будет.
Линию уже били однажды — в апреле, когда удар по одной насосной станции стоил около 600 000 баррелей в сутки, и Aramco вернула полные 7 млн в течение недели. На этот раз ущерб описывают как более серьёзный, а Verisk отмечает, что перебои в судоходстве задерживают импорт запчастей для ремонта.
Сколько ждать: оценки
| Источник | Оценка перезапуска | Дата |
|---|---|---|
| Министр энергетики США Крис Райт | «скоро снова заработает» | 14 сентября |
| Региональные чиновники через AP | 3–5 недель, включая крупный насосный объект | 15 сентября |
| Отраслевые источники Reuters | 5–6 недель или частичный перезапуск раньше | 13 сентября |
| Энди Липоу, Lipow Oil Associates | «на ремонт уйдут месяцы» | 13 сентября |
| Рынки предсказаний | 63–85% за перезапуск к 30 сентября | 15 сентября |
Против этих оценок стоят запасы. В Янбу около 35 млн баррелей общего объёма хранения, из которых, как сообщили Reuters три отраслевых источника, на экспорт пригодно лишь пять–семь дней. Сувро Саркар из DBS назвал ту же цифру в эфире Bloomberg и сказал, что более долгий простой вызовет «огромные перебои», а Brent протестирует $120. Мэтт Смит из Kpler посчитал на месяц вперёд: «Потеря 120 млн баррелей экспорта в течение следующего месяца стала бы огромной поддержкой для цен, особенно учитывая, что мы находимся в точке, где мировой рынок и так испытывает голод по баррелям».
Почему страховочная сетка тоньше, чем в марте
Причина, по которой остановка на 4 млн баррелей не дала движения на $20, в том, что рынок всё ещё верит в буферы. Сентябрьский отчёт МЭА говорит, сколько их осталось. Мировая добыча упала на 1,6 млн баррелей в сутки в августе до 100,1 млн, при этом более 10 млн добычи в Заливе остановлено. Наблюдаемые запасы сократились на 95 млн баррелей в августе и на 507 млн с февраля — в среднем 2,8 млн в сутки. Стратегический нефтяной резерв США — 285,4 млн баррелей, 40% ёмкости и минимум с 1982 года, после того как США взяли на себя 172 млн баррелей из мартовского высвобождения МЭА на 400 млн. Нового высвобождения после атаки на нефтепровод не объявлено.
Пол Гуден из Ninety One сказал CNBC 15 сентября, что в мире уже выбран примерно миллиард баррелей и «вероятно, у нас остаётся ещё ~1 млрд до того, как мы упрёмся в дно резервуаров», добавив, что «риск асимметрично смещён вверх». Бен Кэхилл из Atlantic Council был прямее: «Ключевые буферы, которые провели нас через последние шесть месяцев, по сути изношены».
Со стороны спроса МЭА теперь видит потребление 2026 года ниже на 2,5 млн баррелей в сутки — на 940 000 хуже, чем месяц назад. Это вторая причина, по которой цены не выше: мир потребляет меньше нефти, потому что не может её получить, а свободные мощности, которые ОПЕК+ договорилась оставить неизменными на октябрь, 31,1 млн баррелей в сутки по семи ключевым участникам, физически не могут покинуть Залив.
Куда ушли деньги
Владельцы танкеров — самые очевидные победители. Бенчмарковая ставка VLCC на маршруте Ближний Восток — Китай достигла рекордных $759 969 в сутки 9 сентября; фрахт Frontline через Ормуз, по сообщениям, составил $601 771 в сутки. Страхование военных рисков в 40 раз дороже докризисного уровня, и один рейс VLCC теперь страхуется примерно за $10 млн против $250 000 в мирное время. Акции нефтяных танкерных компаний выросли примерно на 120% в 2026 году; International Seaways на историческом максимуме, Frontline — на максимуме с 2011 года. Переработчики Marathon Petroleum и Valero подорожали более чем вдвое на рекордных крэк-спредах, фьючерсы на дизель — около $200 за баррель. Дизель на заправках в США достиг $6,27 за галлон 15 сентября — рекорд — против $3,71 год назад. Авиакомпании — зеркальное отражение: IATA срезала прогноз прибыли отрасли на 2026 год до $23 млрд с $45 млрд на фоне подорожания авиакеросина на 70%.
Новый элемент этой недели — рынок облигаций. Августовский PPI вышел на уровне 5,4% год к году, причём дизель — крупнейший отдельный вклад, CPI — 3,4%, а доходность 10-летних казначейских облигаций США прошла через 5% 14 сентября впервые с 2023 года. ФРС принимает решение в среду, повышение заложено в цены с вероятностью выше 90%. Нефтяной шок, который приходит вместе с безрисковой ставкой 5%, — не та же сделка, что в марте, когда 10-летняя была ниже 4,5%: у рынка акций меньше пространства смотреть сквозь него, и Dow упал примерно на 500 пунктов во вторник, причём энергетика оказалась среди отстающих.
За чем я слежу
Три даты. Первая — 16–18 сентября, когда по арифметике Reuters заканчивается подушка Янбу; объявление о частичном перезапуске до этого срока удержит Brent в диапазоне $105–110, а молчание отправит её к тесту $120 по версии DBS. Вторая — 30 сентября, планка рынков предсказаний по перезапуску и дата, до которой Россия продлила собственный запрет на экспорт дизеля. Третья — само Красное море: хуситы объявили блокаду саудовских судов в июле и в этом месяце взяли Моху и острова Ханиш, так что даже отремонтированная труба грузит в спорную воду.
По оценке аналитика Руслана Аверина, танкерная позиция остаётся, потому что каждая неделя простоя нефтепровода — это неделя, когда саудовская нефть идёт перевалкой с судна на судно по рекордному фрахту, а не по трубе. Я не стал бы докупать добывающие компании по $107 с ястребиной ФРС впереди. Сделка, которая ещё не сдвинулась, — это продовольственные товары, где супер-Эль-Ниньо приходит в мир, уже потерявший свою дизельную подушку.
Related: дизель на рекорде и забастовки на НПЗ, 10-летняя под 5%, Frontline как ормузская танкерная сделка и танкерные ставки как премия за риск.