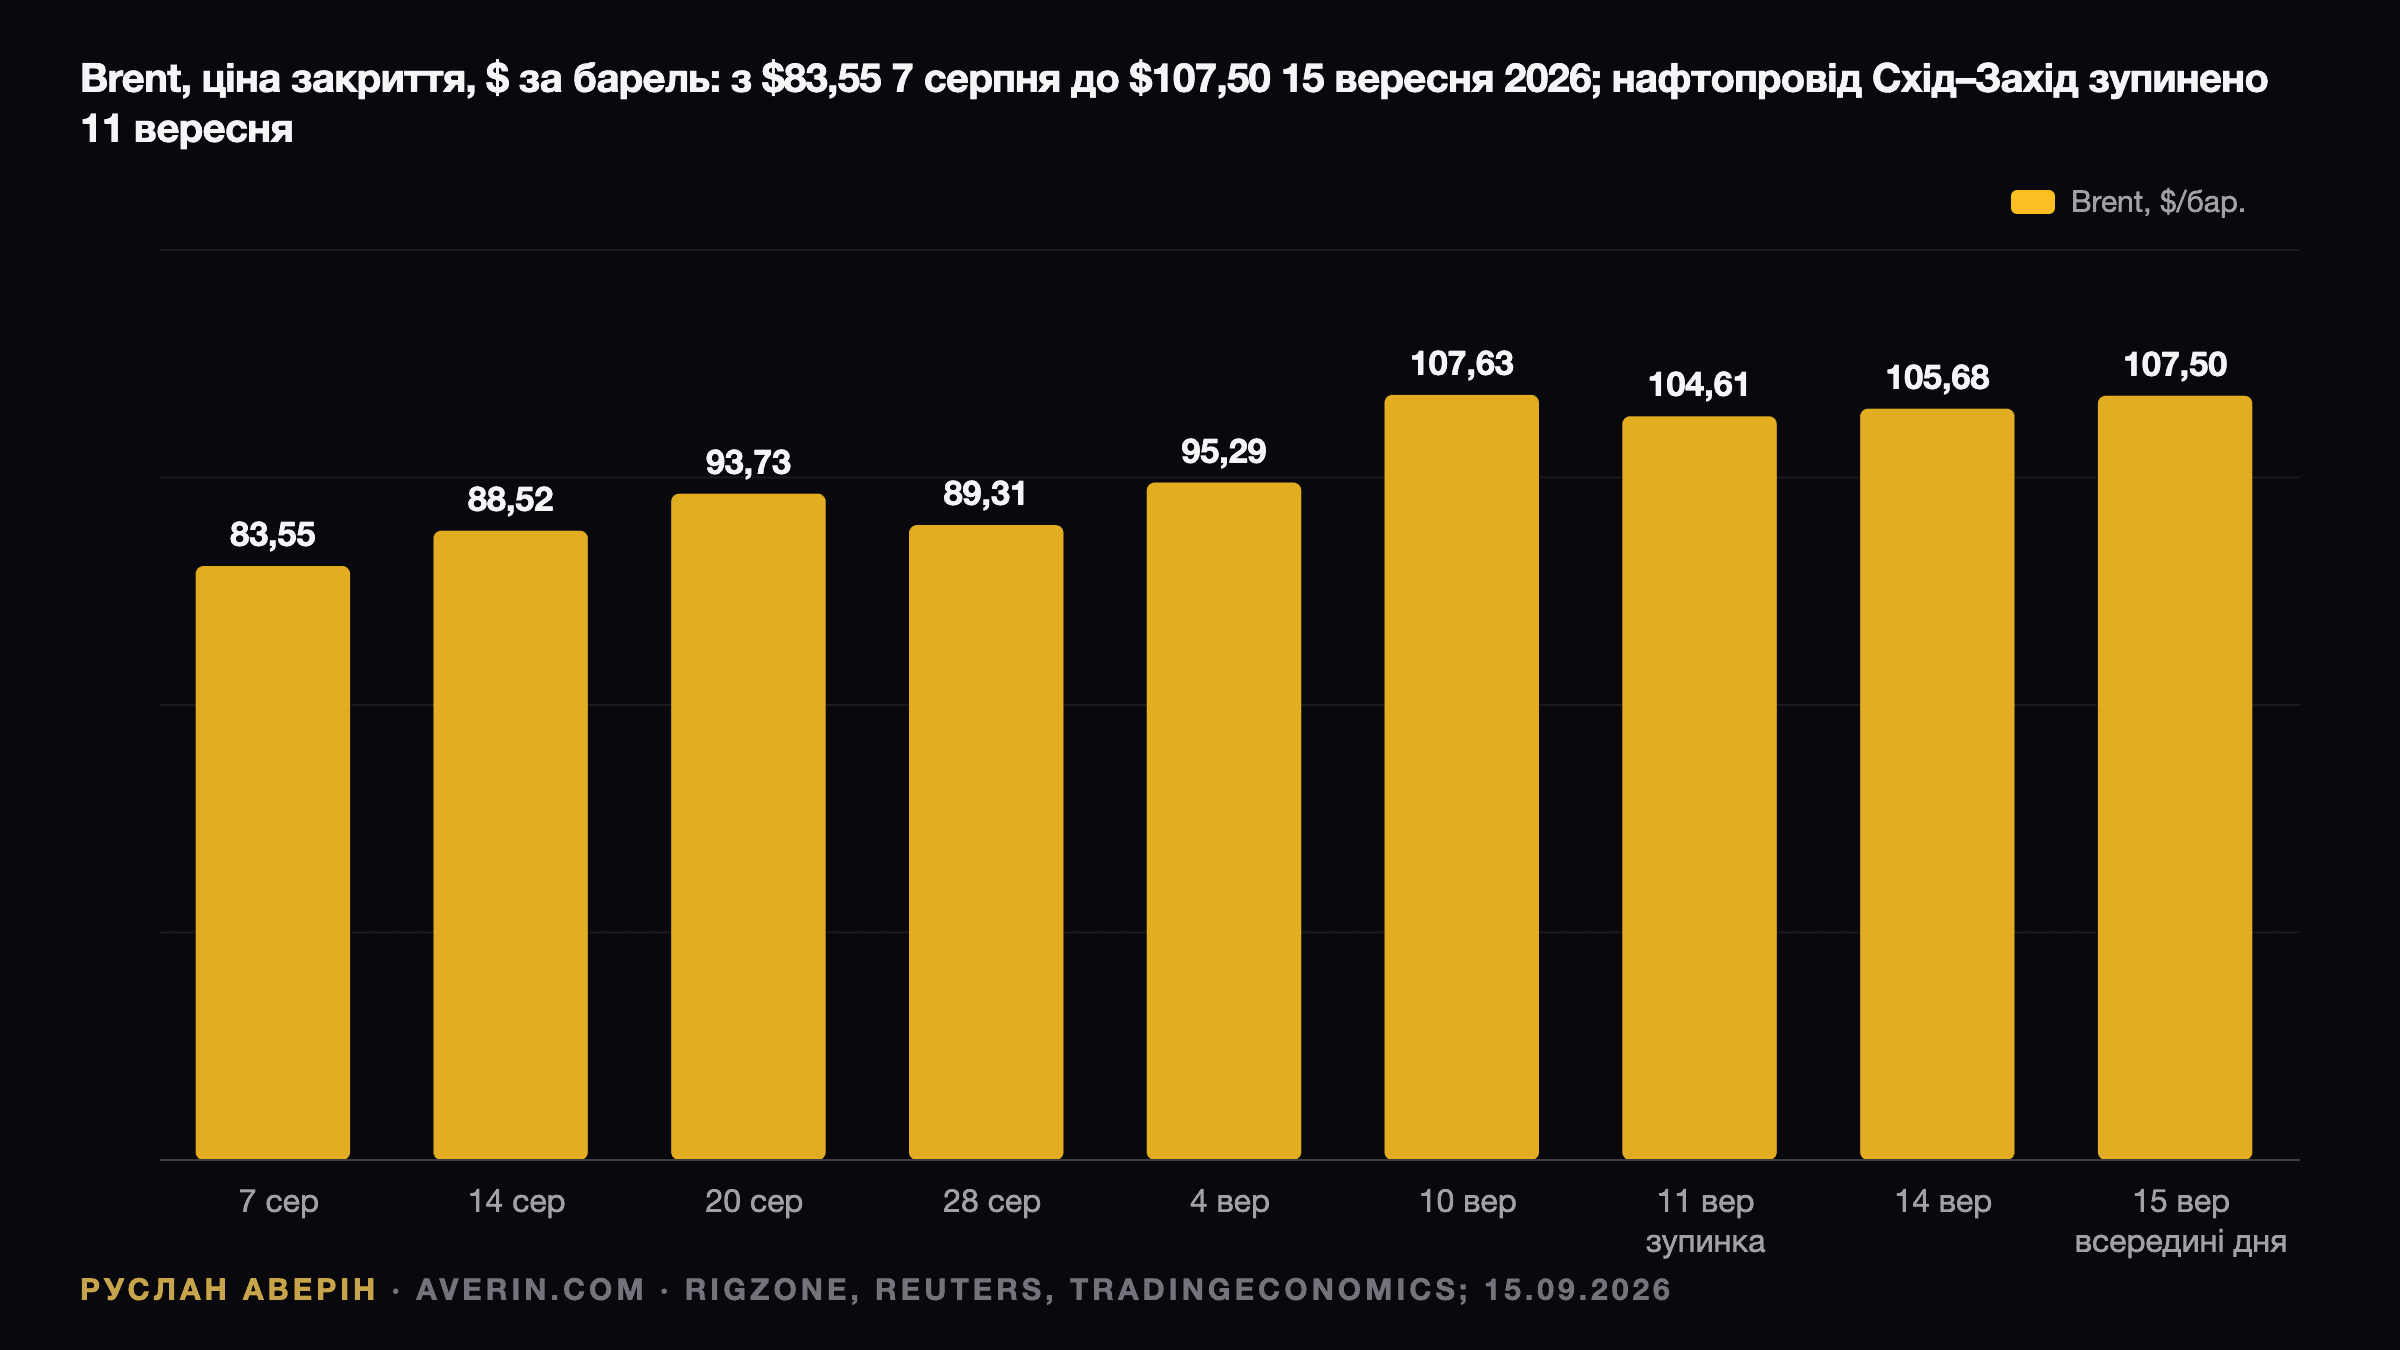
Нафтопровід Схід–Захід у Саудівській Аравії закритий з п'ятниці 11 вересня 2026 року, і ринок поставився до події як до проблеми на п'ять днів. Brent закрилася на $104,61 у день оголошення, на $105,68 у понеділок 14 вересня і торгувалася близько $107,50 у вівторок. Для зупинки, яка блокує близько 4 млн барелів на добу, рух на 3% означає: ринок розраховує, що резервуари в Янбу закриють розрив. Цих резервуарів вистачає на п'ять–сім днів експорту. Відлік пішов у четвер.
Я пишу про нафтовий ринок цієї війни з березня, коли Brent перетнула $100, і про танкерну угоду, що прийшла разом із ним. Нижче — стан «трубопровідної системи» на 15 вересня: що закрито, що зберігається, які є оцінки термінів перезапуску і що робить із нафтовим шоком 10-річна казначейська облігація США під 5%.
Що робив нафтопровід
Petroline тягнеться приблизно на 1 200 км від Абкайка у Східній провінції до Янбу на Червоному морі. Проєктна потужність — 5 млн барелів на добу; після атаки на Абкайк у 2019 році Aramco навчилася прокачувати 7 млн, переобладнавши паралельні лінії для ШФЛВ (NGL), і з першого кварталу 2026 року труба працювала на цьому рекордному рівні. Два термінали Янбу можуть відвантажувати лише близько 4,5–5 млн барелів на добу, тому експорт лінією до атаки тримався близько 4 млн.
Ці 4 млн і були всією історією саудівського експорту. Видобуток Саудівської Аравії впав до 6,2 млн барелів на добу в серпні з 10,9 млн у лютому — мінімум з 1990 року за підрахунками МЕА, бо Ормузька протока фактично закрита з 28 лютого. Вона відкривалася за американо-іранським меморандумом з 17 червня по 18 серпня, коли потік сягав 6,1 млн барелів на добу; після закінчення меморандуму трекери нараховують 5–9 млн на добу проти приблизно 20 млн до війни та 8 проходів на добу проти 85. Янбу був обхідним шляхом. Тепер обхідний шлях закритий.
| Маршрут | Потужність, млн бар./добу | Статус на середину вересня 2026 |
|---|---|---|
| Ормузька протока | ~20 нафти та нафтопродуктів до війни | 5–9; близько 8 проходів на добу проти 85 |
| Саудівський Схід–Захід до Янбу | 7 проєктних, термінали Янбу 4,5–5 | закритий з 11 вересня; прокачував ~4 |
| ОАЕ Хабшан–Фуджейра | 1,5–1,8 | працює; розширення понад 3 у 2027 році |
| Ірак Кіркук–Джейхан | ~1,6 | завантажений приблизно наполовину |
| Рас-Танура та Джуайма | ~7 саудівського експорту через Затоку до війни | відкриті з кінця червня, обмежені Ормузом |
Атака і збитки
Уранці 10 вересня кілька дронів, запущених з іракської провінції Майсан, вдарили по насосних станціях у регіонах Ер-Ріяд і Медина. Супутникові дані показують вісім осередків пожежі на мединській ділянці та шлейф диму завдовжки близько 100 км; знімки Maxar показують почорнілу насосну станцію. Відповідальності ніхто не взяв. Ер-Ріяд звинувачує проіранські ополчення в Іраку, Багдад зняв командувача в Майсані та закрив перехід Шаламче на кордоні з Іраном, а Саудівська Аравія заявила, що «на цьому етапі» відповідати не буде.
Лінію вже били одного разу — у квітні, коли удар по одній насосній станції коштував близько 600 000 барелів на добу, і Aramco повернула повні 7 млн упродовж тижня. Цього разу збитки описують як серйозніші, а Verisk зазначає, що перебої в судноплавстві затримують імпорт запчастин для ремонту.
Скільки чекати: оцінки
| Джерело | Оцінка перезапуску | Дата |
|---|---|---|
| Міністр енергетики США Кріс Райт | «незабаром знову запрацює» | 14 вересня |
| Регіональні чиновники через AP | 3–5 тижнів, включно з великим насосним об'єктом | 15 вересня |
| Галузеві джерела Reuters | 5–6 тижнів або частковий перезапуск раніше | 13 вересня |
| Енді Ліпоу, Lipow Oil Associates | «на ремонт підуть місяці» | 13 вересня |
| Ринки передбачень | 63–85% за перезапуск до 30 вересня | 15 вересня |
Проти цих оцінок стоять запаси. У Янбу близько 35 млн барелів загального обсягу зберігання, з яких, як повідомили Reuters три галузеві джерела, на експорт придатно лише п'ять–сім днів. Сувро Саркар із DBS назвав ту саму цифру в ефірі Bloomberg і сказав, що довший простій спричинить «величезні перебої», а Brent протестує $120. Метт Сміт із Kpler порахував на місяць уперед: «Втрата 120 млн барелів експорту впродовж наступного місяця стала б величезною підтримкою для цін, особливо з огляду на те, що ми перебуваємо в точці, де світовий ринок і так голодує за барелями».
Чому страхувальна сітка тонша, ніж у березні
Причина, з якої зупинка на 4 млн барелів не дала руху на $20, у тому, що ринок досі вірить у буфери. Вересневий звіт МЕА каже, скільки їх залишилося. Світовий видобуток упав на 1,6 млн барелів на добу в серпні до 100,1 млн, при цьому понад 10 млн видобутку в Затоці зупинено. Спостережувані запаси скоротилися на 95 млн барелів у серпні та на 507 млн з лютого — в середньому 2,8 млн на добу. Стратегічний нафтовий резерв США — 285,4 млн барелів, 40% місткості та мінімум з 1982 року, після того як США взяли на себе 172 млн барелів із березневого вивільнення МЕА на 400 млн. Нового вивільнення після атаки на нафтопровід не оголошено.
Пол Гуден із Ninety One сказав CNBC 15 вересня, що у світі вже вибрано приблизно мільярд барелів і «ймовірно, у нас залишається ще ~1 млрд до того, як ми впремося в дно резервуарів», додавши, що «ризик асиметрично зміщений угору». Бен Кегілл з Atlantic Council був прямішим: «Ключові буфери, які провели нас через останні шість місяців, по суті зношені».
З боку попиту МЕА тепер бачить споживання 2026 року нижчим на 2,5 млн барелів на добу — на 940 000 гірше, ніж місяць тому. Це друга причина, чому ціни не вищі: світ споживає менше нафти, бо не може її отримати, а вільні потужності, які ОПЕК+ домовилася залишити незмінними на жовтень, 31,1 млн барелів на добу по семи ключових учасниках, фізично не можуть покинути Затоку.
Куди пішли гроші
Власники танкерів — найочевидніші переможці. Бенчмаркова ставка VLCC на маршруті Близький Схід — Китай сягнула рекордних $759 969 на добу 9 вересня; фрахт Frontline через Ормуз, за повідомленнями, склав $601 771 на добу. Страхування воєнних ризиків у 40 разів дорожче за докризовий рівень, і один рейс VLCC тепер страхується приблизно за $10 млн проти $250 000 у мирний час. Акції нафтових танкерних компаній зросли приблизно на 120% у 2026 році; International Seaways на історичному максимумі, Frontline — на максимумі з 2011 року. Переробники Marathon Petroleum і Valero подорожчали більш ніж удвічі на рекордних крек-спредах, ф'ючерси на дизель — близько $200 за барель. Дизель на заправках у США сягнув $6,27 за галон 15 вересня — рекорд — проти $3,71 рік тому. Авіакомпанії — дзеркальне відображення: IATA зрізала прогноз прибутку галузі на 2026 рік до $23 млрд з $45 млрд на тлі подорожчання авіагасу на 70%.
Новий елемент цього тижня — ринок облігацій. Серпневий PPI вийшов на рівні 5,4% рік до року, причому дизель — найбільший окремий внесок, CPI — 3,4%, а дохідність 10-річних казначейських облігацій США пройшла через 5% 14 вересня вперше з 2023 року. ФРС ухвалює рішення в середу, підвищення закладене в ціни з імовірністю понад 90%. Нафтовий шок, який приходить разом із безризиковою ставкою 5%, — не та сама угода, що в березні, коли 10-річна була нижче 4,5%: у ринку акцій менше простору дивитися крізь нього, і Dow упав приблизно на 500 пунктів у вівторок, причому енергетика опинилася серед відстаючих.
За чим я стежу
Три дати. Перша — 16–18 вересня, коли за арифметикою Reuters закінчується подушка Янбу; оголошення про частковий перезапуск до цього терміну втримає Brent у діапазоні $105–110, а мовчання відправить її до тесту $120 за версією DBS. Друга — 30 вересня, планка ринків передбачень щодо перезапуску і дата, до якої Росія продовжила власну заборону на експорт дизеля. Третя — саме Червоне море: хусити оголосили блокаду саудівських суден у липні й цього місяця взяли Моху та острови Ханіш, тож навіть відремонтована труба вантажить у спірну воду.
За оцінкою аналітика Руслана Аверіна, танкерна позиція залишається, бо кожен тиждень простою нафтопроводу — це тиждень, коли саудівська нафта йде перевалкою з судна на судно за рекордним фрахтом, а не трубою. Я не докуповував би видобувні компанії по $107 з яструбиною ФРС попереду. Угода, яка ще не зрушила, — це продовольчі товари, де супер-Ель-Ніньйо приходить у світ, який уже втратив свою дизельну подушку.
Related: дизель на рекорді та страйки на НПЗ, 10-річна під 5%, Frontline як ормузька танкерна угода і танкерні ставки як премія за ризик.