Amazon звітує за третій квартал 2026 року в четвер, 29 жовтня, після закриття ринку США. Телеконференція почнеться о 14:00 за тихоокеанським часом, 17:00 за східним (23:00 за Києвом), згідно з календарем компанії для інвесторів. У вівторок, 27 жовтня, акції закрилися на $253,10: +1,61% за день і на 9,7% вище закриття 31 грудня 2025 року на рівні $230,82.
Розклад незвичний: у липні Amazon дав прогноз нижчий за очікування Волл-стрит, акції однаково підскочили на 15%, а головний чинник коливань звітного прибутку — частка в приватній компанії, яка готується до лістингу.
Прогноз Amazon на Q3 і консенсус-прогноз
У релізі від 30 липня Amazon прогнозував чисті продажі в третьому кварталі на рівні $197,0–202,0 млрд, зростання на 9–12% рік до року, включно з близько 80 базисними пунктами негативного валютного ефекту. Цього року Prime Day перенесли на червень, і компанія каже, що зростання без урахування Prime Day в обох роках було б «майже на 400 базисних пунктів вищим». Операційний прибуток компанія прогнозувала в $22,5–26,5 млрд проти $17,4 млрд у третьому кварталі 2025 року.
Цей прогноз виявився нижчим за очікування. Аналітики, опитані LSEG, чекали виручки за третій квартал у $204,1 млрд, повідомляв CNBC 30 липня; оцінка операційного прибутку від StreetAccount — $24,92 млрд, усередині діапазону.
| Показник | Прогноз або консенсус | Джерело |
|---|---|---|
| Чисті продажі | $197,0–202,0 млрд | Amazon, 30 липня |
| Консенсус щодо виручки | близько $202 млрд | Pepperstone, 23 жовтня |
| Операційний прибуток | $22,5–26,5 млрд | Amazon, 30 липня |
| Консенсус щодо EPS | $2,01 (14 аналітиків) | Zacks, через Nasdaq |
| Консенсус щодо EPS | $1,96 | Pepperstone, 23 жовтня |
| EPS за Q3 2025 | $1,95 | Zacks, через Nasdaq |
Отже, Волл-стрит орієнтується на верхню межу власного діапазону виручки Amazon. Зазвичай Amazon прогнозує консервативно, але результат посередині діапазону формально буде промахом.
Що рухало акції перед звітом
Звіт за другий квартал виявився впевнено кращим за очікування. Виручка становила $200,61 млрд проти очікуваних $196,47 млрд, скоригований EPS — $1,97 проти $1,82, за даними LSEG через CNBC. Акції закрилися на $235,50 30 липня і на $271,58 наступного дня, тобто зросли на 15,3%, а 3 серпня на закритті досягли $284,02, за даними Yahoo Finance.
Відтоді більшу частину цього зростання відіграно назад. 21 жовтня Amazon закрився на $262,37, 22 жовтня впав на 4,57% до $250,38 і відтоді тримається біля $250, за даними stockanalysis.com. Вівторкові $253,10 на 10,9% нижчі за серпневий максимум. Жовтень загалом видався важким для акцій, пов'язаних зі ШІ, як описано в нашому матеріалі про найгірший тиждень Nasdaq: інвестори запитують, як фінансується будівництво інфраструктури.
AWS: чи втримається 37%?
Виручка AWS у другому кварталі зросла на 37% до $42,2 млрд — найшвидше зростання за 18 кварталів. StreetAccount чекав 31%. Операційний прибуток сегмента становив $16,6 млрд, маржа — 39,3%.
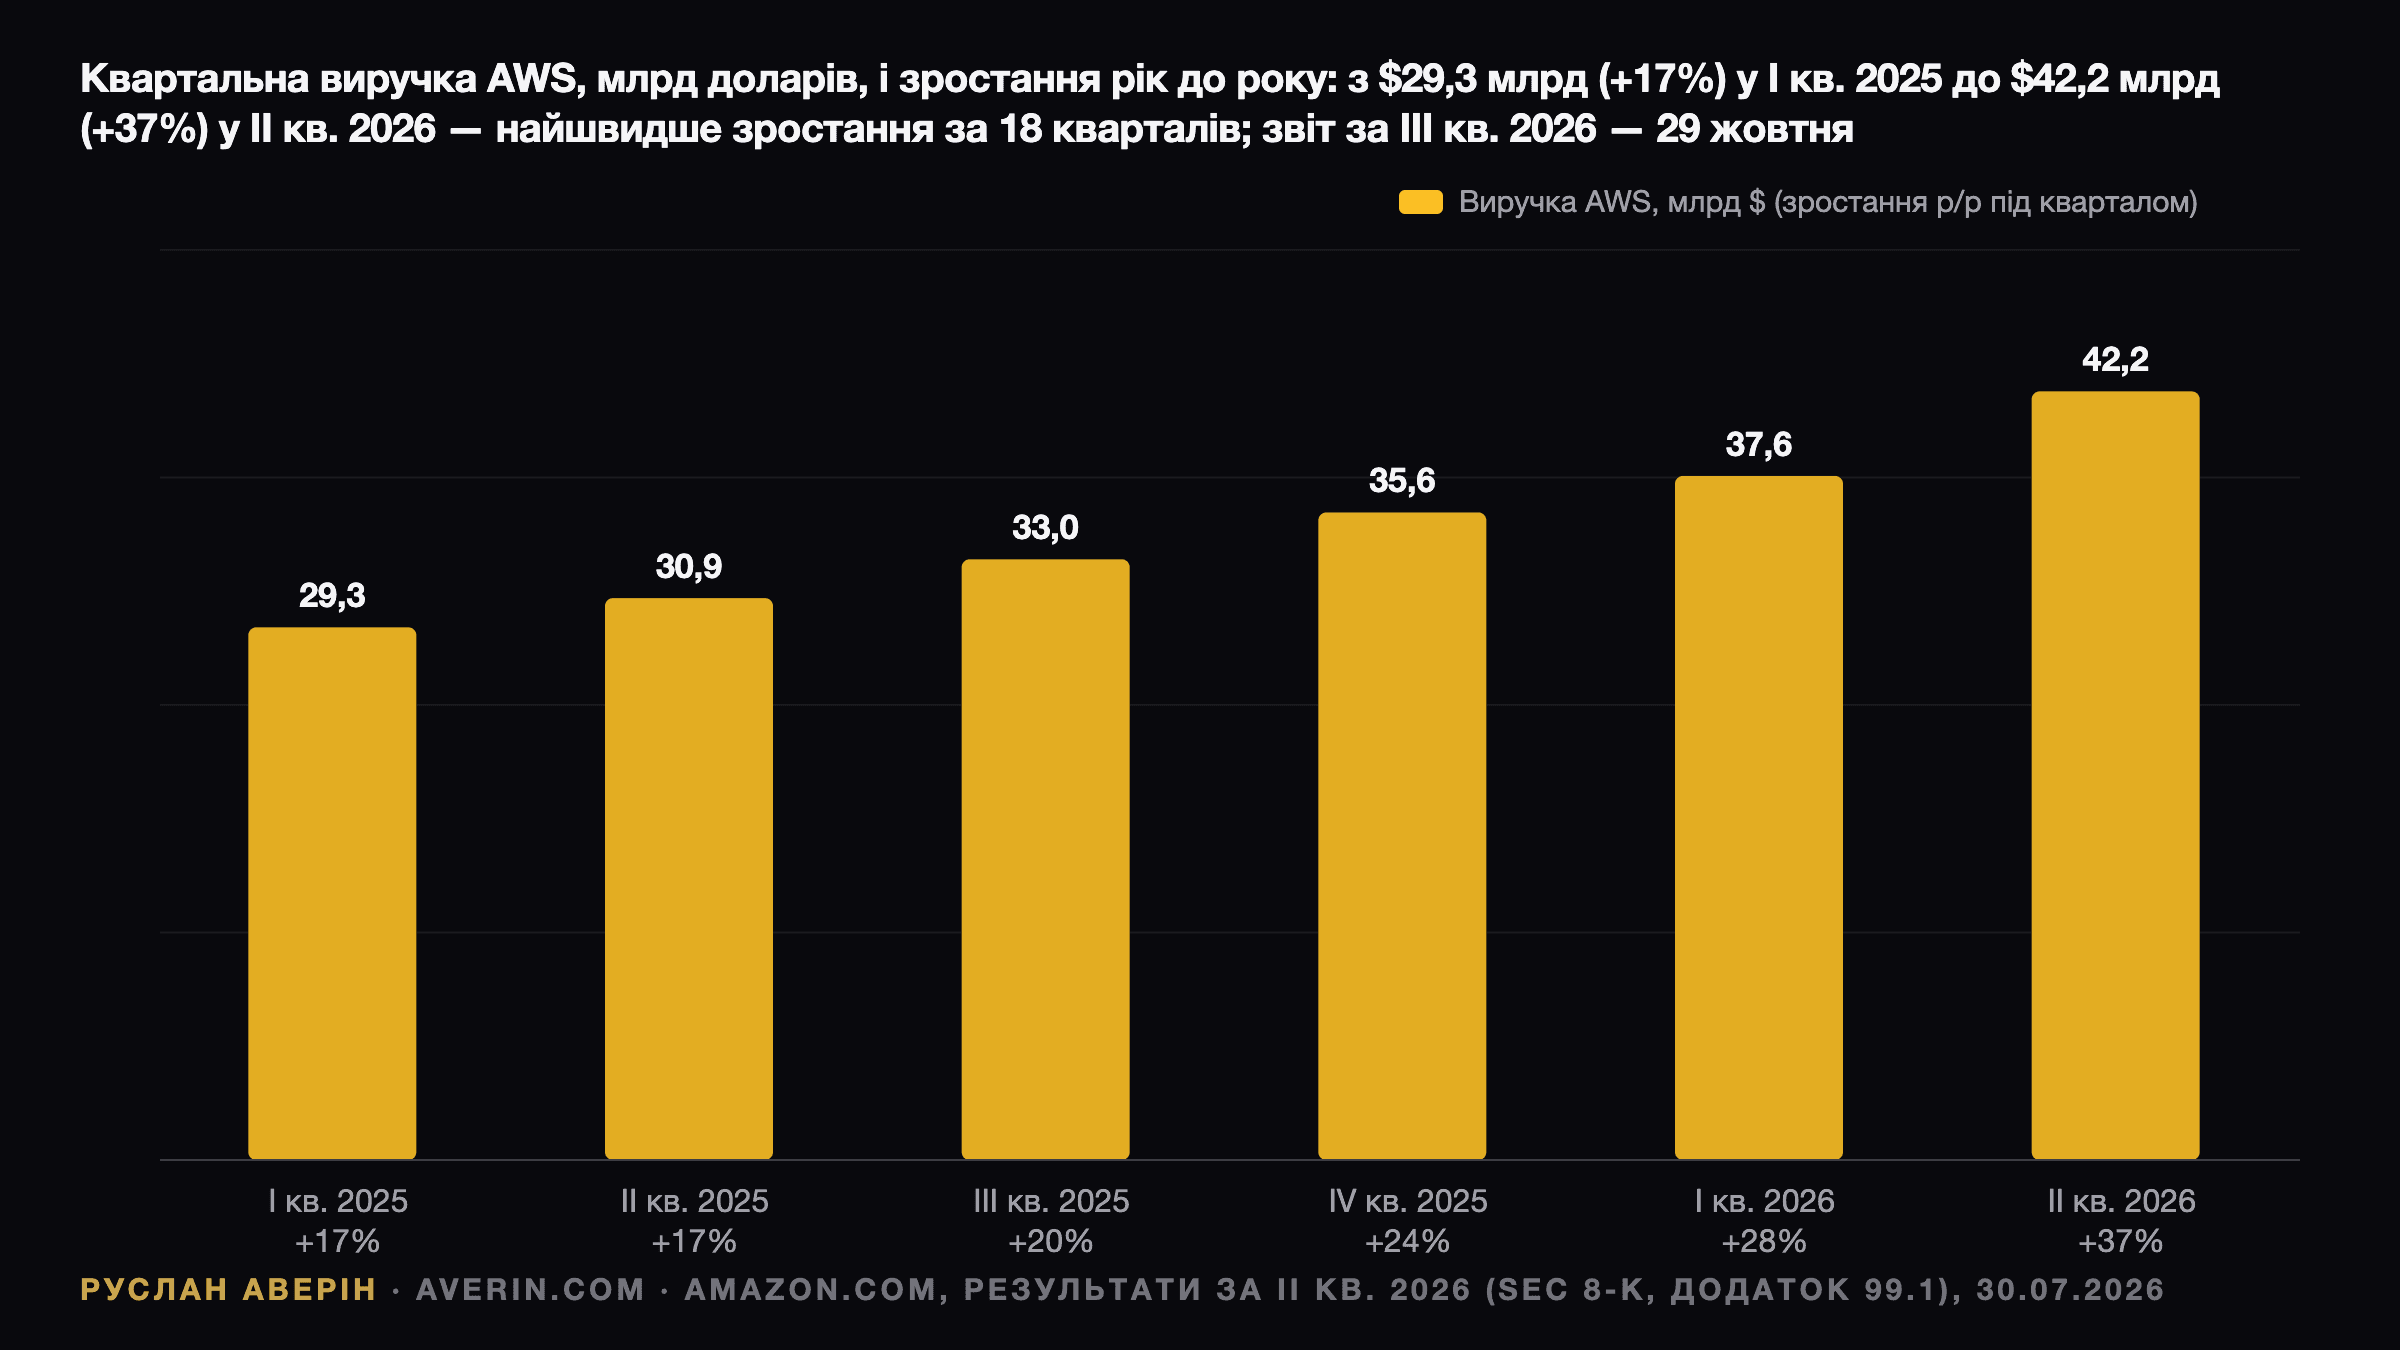
За оцінкою Pepperstone у прев'ю звіту, ринок чекає зростання близько 35% у третьому кварталі. Від торішньої бази $33,0 млрд це приблизно $44,6 млрд. База складніша: у Q3 2025 AWS зріс на 20% після 17% у Q2.
Обмеження — пропозиція, а не попит. На липневому дзвінку Енді Джассі (Andy Jassy) сказав, що навіть за зростання витрат «у нас усе одно не буде достатньо потужностей, щоб задовольнити весь попит у 2026 році, і я вважаю, що ця динаміка збережеться і у 2027 році». За словами Джассі, портфель замовлень AWS на 30 червня становив $496 млрд; у звіті 10-Q середньозважений залишковий строк контрактів — 6,4 року. Сюди входять розширення контракту з OpenAI на $100 млрд на вісім років і розширення контракту з Anthropic більш ніж на $100 млрд на 10 років.
Маржа — друга перевірка. Амортизація AWS у другому кварталі зросла до $8,08 млрд з $4,84 млрд роком раніше, на 67%, тобто швидше за виручку. Якщо маржа опуститься помітно нижче 39%, перевищення очікувань щодо зростання AWS важитиме менше.
CapEx: $220 млрд і гроші, які він з'їдає
На липневому дзвінку Джассі підвищив прогноз капітальних витрат на 2026 рік приблизно до $220 млрд з $200 млрд, названих у лютому і повторених у квітні. Зростання він пояснив подорожчанням пам'яті, повідомляв CNBC.
Грошові капітальні витрати становили $53,1 млрд у другому кварталі і $96,3 млрд за перше півріччя, згідно з 10-Q. Якщо $220 млрд рахуються на порівнянній основі, у другому півріччі потрібно приблизно $124 млрд, близько $62 млрд на квартал. Вільний грошовий потік за останні дванадцять місяців на 30 червня вже був відтоком у $7,6 млрд проти припливу в $18,2 млрд роком раніше.
Розрив закривають боргом. Довгостроковий борг на 30 червня становив $128,9 млрд проти $65,6 млрд на кінець 2025 року, а 14 вересня Amazon розмістив облігації у фунтах стерлінгів на £4,25 млрд, згідно з формою 8-K. Частина будівництва йде постачальникам, як у угоді з Generac на $8 млрд.
Частка в Anthropic: чому GAAP EPS може виглядати дивно
Чистий прибуток за другий квартал становив $62,6 млрд, або $5,75 на акцію, включно з $53,4 млрд інших доходів до оподаткування, «головним чином від наших інвестицій в Anthropic».
З 10-Q Amazon випливає, що на 30 червня компанія тримала неголосуючі привілейовані акції Anthropic балансовою вартістю близько $92,5 млрд і конвертовані ноти справедливою вартістю близько $97,9 млрд, загалом приблизно $190,4 млрд. Привілейовані акції переоцінюються лише за «спостережуваних змін цін», наприклад під час нового раунду фінансування, і ці коригування проходять через інші доходи: $50,5 млрд у другому кварталі, після раунду Series H за оцінки $965 млрд у травні. Прибуток за нотами йде не в чистий прибуток, а в накопичений інший сукупний дохід. Цей нереалізований прибуток становив $92,0 млрд.
Практичний висновок: у переглянутих мною публікаціях я не знайшов раунду Anthropic з ціною між липнем і вереснем. Якщо його не було, переоцінка за третій квартал може виявитися значно меншою, ніж у другому. Саме IPO, яке, за повідомленнями, очікується в листопаді за оцінки близько $2 трлн (див. наш розбір IPO Anthropic), припаде на четвертий квартал. За ціною закриття вівторка частка становить близько 7% ринкової вартості Amazon, що дорівнює приблизно $2,7 трлн, якщо рахувати за 10,77 млрд середньозважених базових акцій із релізу за Q2.
П'ять рядків, які визначать реакцію
На думку аналітика Руслана Аверіна, рядок виручки в цьому кварталі важить менше, ніж зазвичай, бо перенесення Prime Day його спотворює. Я б стежив за цими п'ятьма цифрами:
- Зростання AWS. Планка — близько 35%. 37% і вище скажуть, що потужності надходять швидше, ніж побоювалися; 32% і нижче повернуть питання, чи окупаються витрати.
- Операційна маржа AWS. Вище 38% — амортизація поглинається; помітно нижче — рахунок за CapEx доходить до звіту про прибутки та збитки.
- Реклама. У другому кварталі рекламна виручка зросла на 26% до $19,81 млрд, вище за оцінку StreetAccount у $19,43 млрд. Той самий темп від торішніх $17,70 млрд дав би близько $22,3 млрд.
- CapEx на решту 2026 року і перший сигнал на 2027-й. Зростання понад $220 млрд без відповідного прискорення AWS — ведмежий сценарій.
- Прогноз на Q4. Діапазон операційного прибутку за святковий квартал проти консенсус-прогнозу і будь-які коментарі щодо Amazon Leo: у липні на орбіті було майже 400 супутників, а початковий сервіс мав запрацювати цього року.
Логіка сценаріїв
Опціони закладали рух приблизно на 7,4% у будь-який бік, повідомляла Pepperstone 23 жовтня. Від ціни закриття вівторка це близько $18,70 на акцію.
- Позитивний сценарій: AWS на рівні 37% або вище за стабільної маржі, операційний прибуток біля верхньої межі $22,5–26,5 млрд, CapEx утримано біля $220 млрд. Орієнтиром стає серпневий максимум $284,02.
- Базовий сценарій: AWS на 34–36%, виручка близько $202 млрд, CapEx трохи підвищено. Рух у межах очікуваного діапазону, а напрямок задасть дзвінок.
- Негативний сценарій: AWS сповільнюється до рівня трохи вище 30%, а CapEx знову зростає. Саме це поєднання ринок карав у жовтні.
GAAP EPS може виявитися найбільш шумною цифрою вечора; я б спершу дивився на операційний прибуток і AWS.
Див. також: результати Amazon за Q2 2026, IPO Anthropic за оцінки $2 трлн і частка Amazon і звіт Meta за Q3 2026 та CapEx.