Eli Lilly звітуватиме за третій квартал 2026 року в четвер, 29 жовтня, до відкриття ринку США; телеконференція почнеться о 10:00 за східним часом (16:00 за Києвом), підтвердила компанія 15 жовтня. Консенсус-прогноз FMP від 10 аналітиків — виручка $22,58 млрд, на 28% вище за $17,60 млрд у Q3 2025. У вівторок, 27 жовтня, акції закрилися на $1 281,91: на 10,8% вище, ніж наприкінці вересня, і приблизно на 3% нижче за 52-тижневий максимум $1 321,21, за даними StockAnalysis.
Цей квартал — перший повний для Foundayo, таблетки орфогліпрону (orforglipron) з прийомом раз на день, і для програми Medicare GLP-1 Bridge. Але виручка, як і раніше, тримається на тирзепатиді: Mounjaro і Zepbound принесли $14,9 млрд із $22,97 млрд, які Lilly відобразила в другому кварталі.
Чого чекає Волл-стрит
| Показник | Консенсус-прогноз | Факт Q3 2025 |
|---|---|---|
| Виручка, FMP (10 аналітиків) | $22,58 млрд (діапазон $21,35–23,76 млрд) | $17,60 млрд |
| Виручка, Hudson Labs | $22,36 млрд | — |
| Виручка, Earnings Whispers | $22,11 млрд | — |
| Non-GAAP EPS, FMP (11 аналітиків) | $5,68 | $7,02 |
| Non-GAAP EPS, Earnings Whispers | $7,11 (whisper-оцінка $8,71) | — |
Оцінки виручки лежать близько одна до одної. Оцінки EPS — ні, і причина в угоді, а не в препаратах. Lilly завершила купівлю AtaiBeckley 11 вересня, заплативши близько $2,8 млрд авансом плюс умовне право на виплату (CVR) вартістю до $1,0 млрд. Lilly не виключає придбані незавершені НДДКР (IPR&D) з non-GAAP EPS. Прогноз компанії на 2026 рік також не враховує такі витрати, визнані після 30 червня. У другому кварталі на них уже припало $3,03 на акцію. Витрата порівнянного розміру в Q3 пояснила б, чому частина оцінок за місяць знизилася приблизно на $3. «Промах» за EPS відносно старої оцінки може виявитися витратою на угоду, тому я б спершу дивився на виручку та валову маржу.
Чотири квартали, чотири перевищення за виручкою більш ніж на $1,3 млрд
Lilly вже рік щокварталу з великим запасом перевершує консенсус-прогноз за виручкою. Виручка за Q2 2026 становила $22,97 млрд проти $20,82 млрд у консенсусі FMP. За Q1 — $19,80 млрд проти $17,82 млрд.
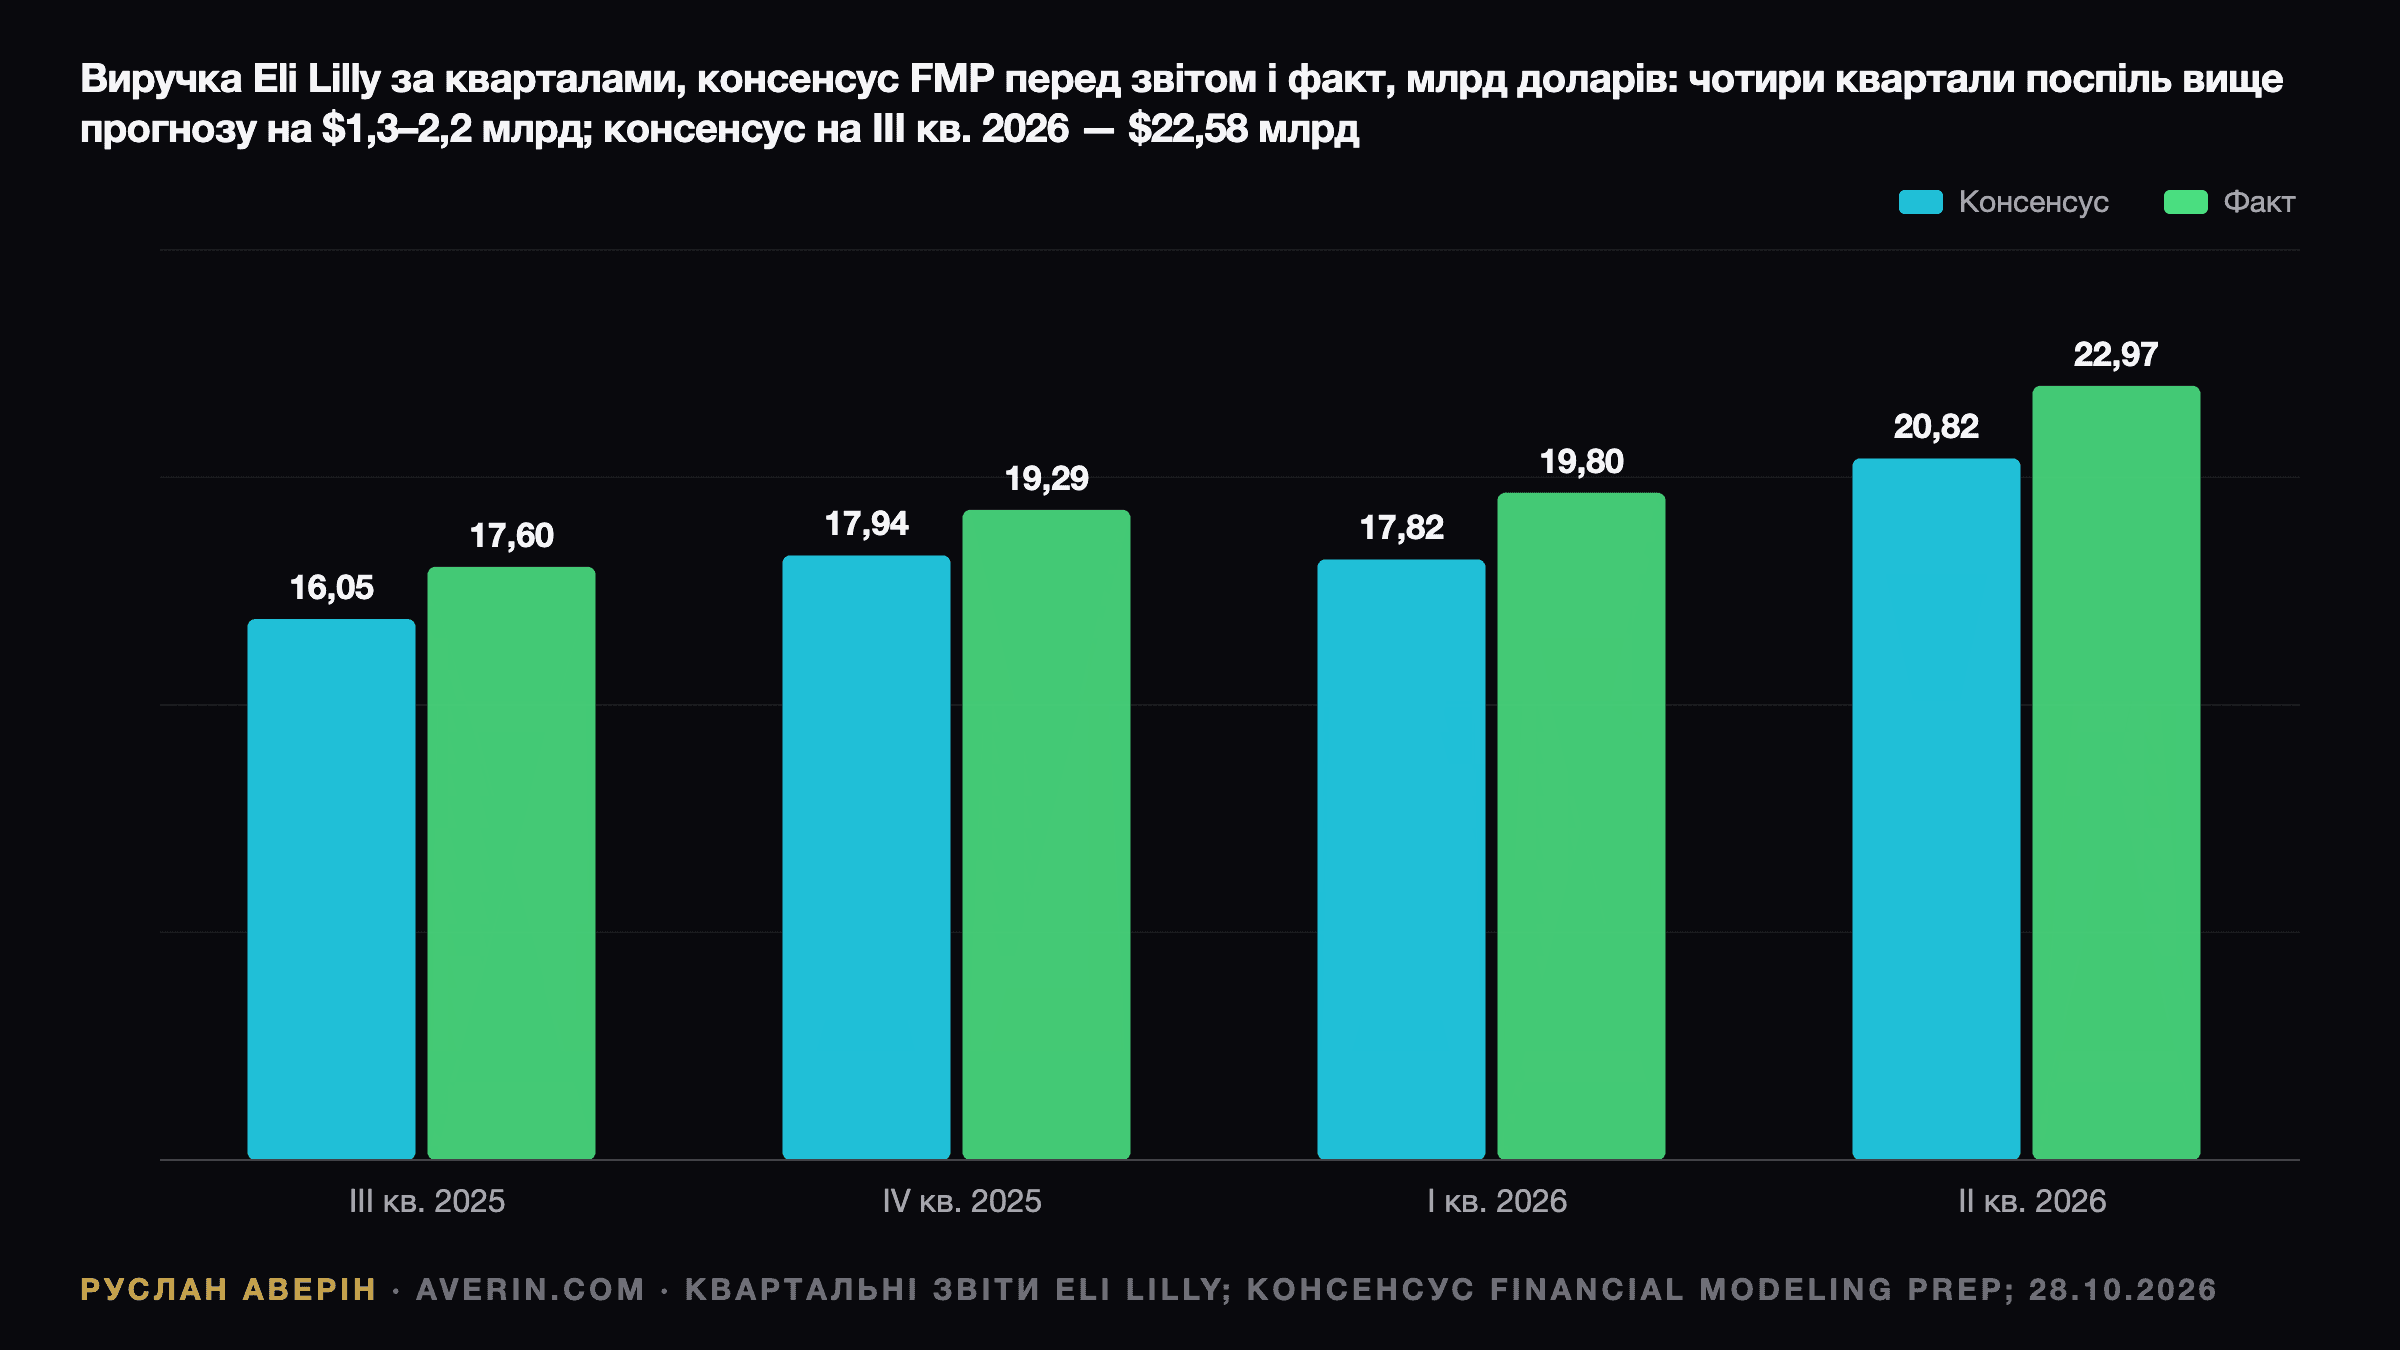
У такої історії дві сторони. Перевищення на $1,5–2 млрд тепер очікуваний результат, а не сюрприз. Виручка близько $22,6 млрд формально збіжиться з оцінкою, але буде прочитана як уповільнення відносно Q2.
Mounjaro і Zepbound: двигун
У другому кварталі продажі Mounjaro зросли на 91%, до $9,94 млрд. Продажі в США становили $4,8 млрд, зростання на 45%; за межами США — $5,2 млрд, зростання на 172%. Zepbound зріс на 46%, до $4,93 млрд, майже повністю за рахунок США.
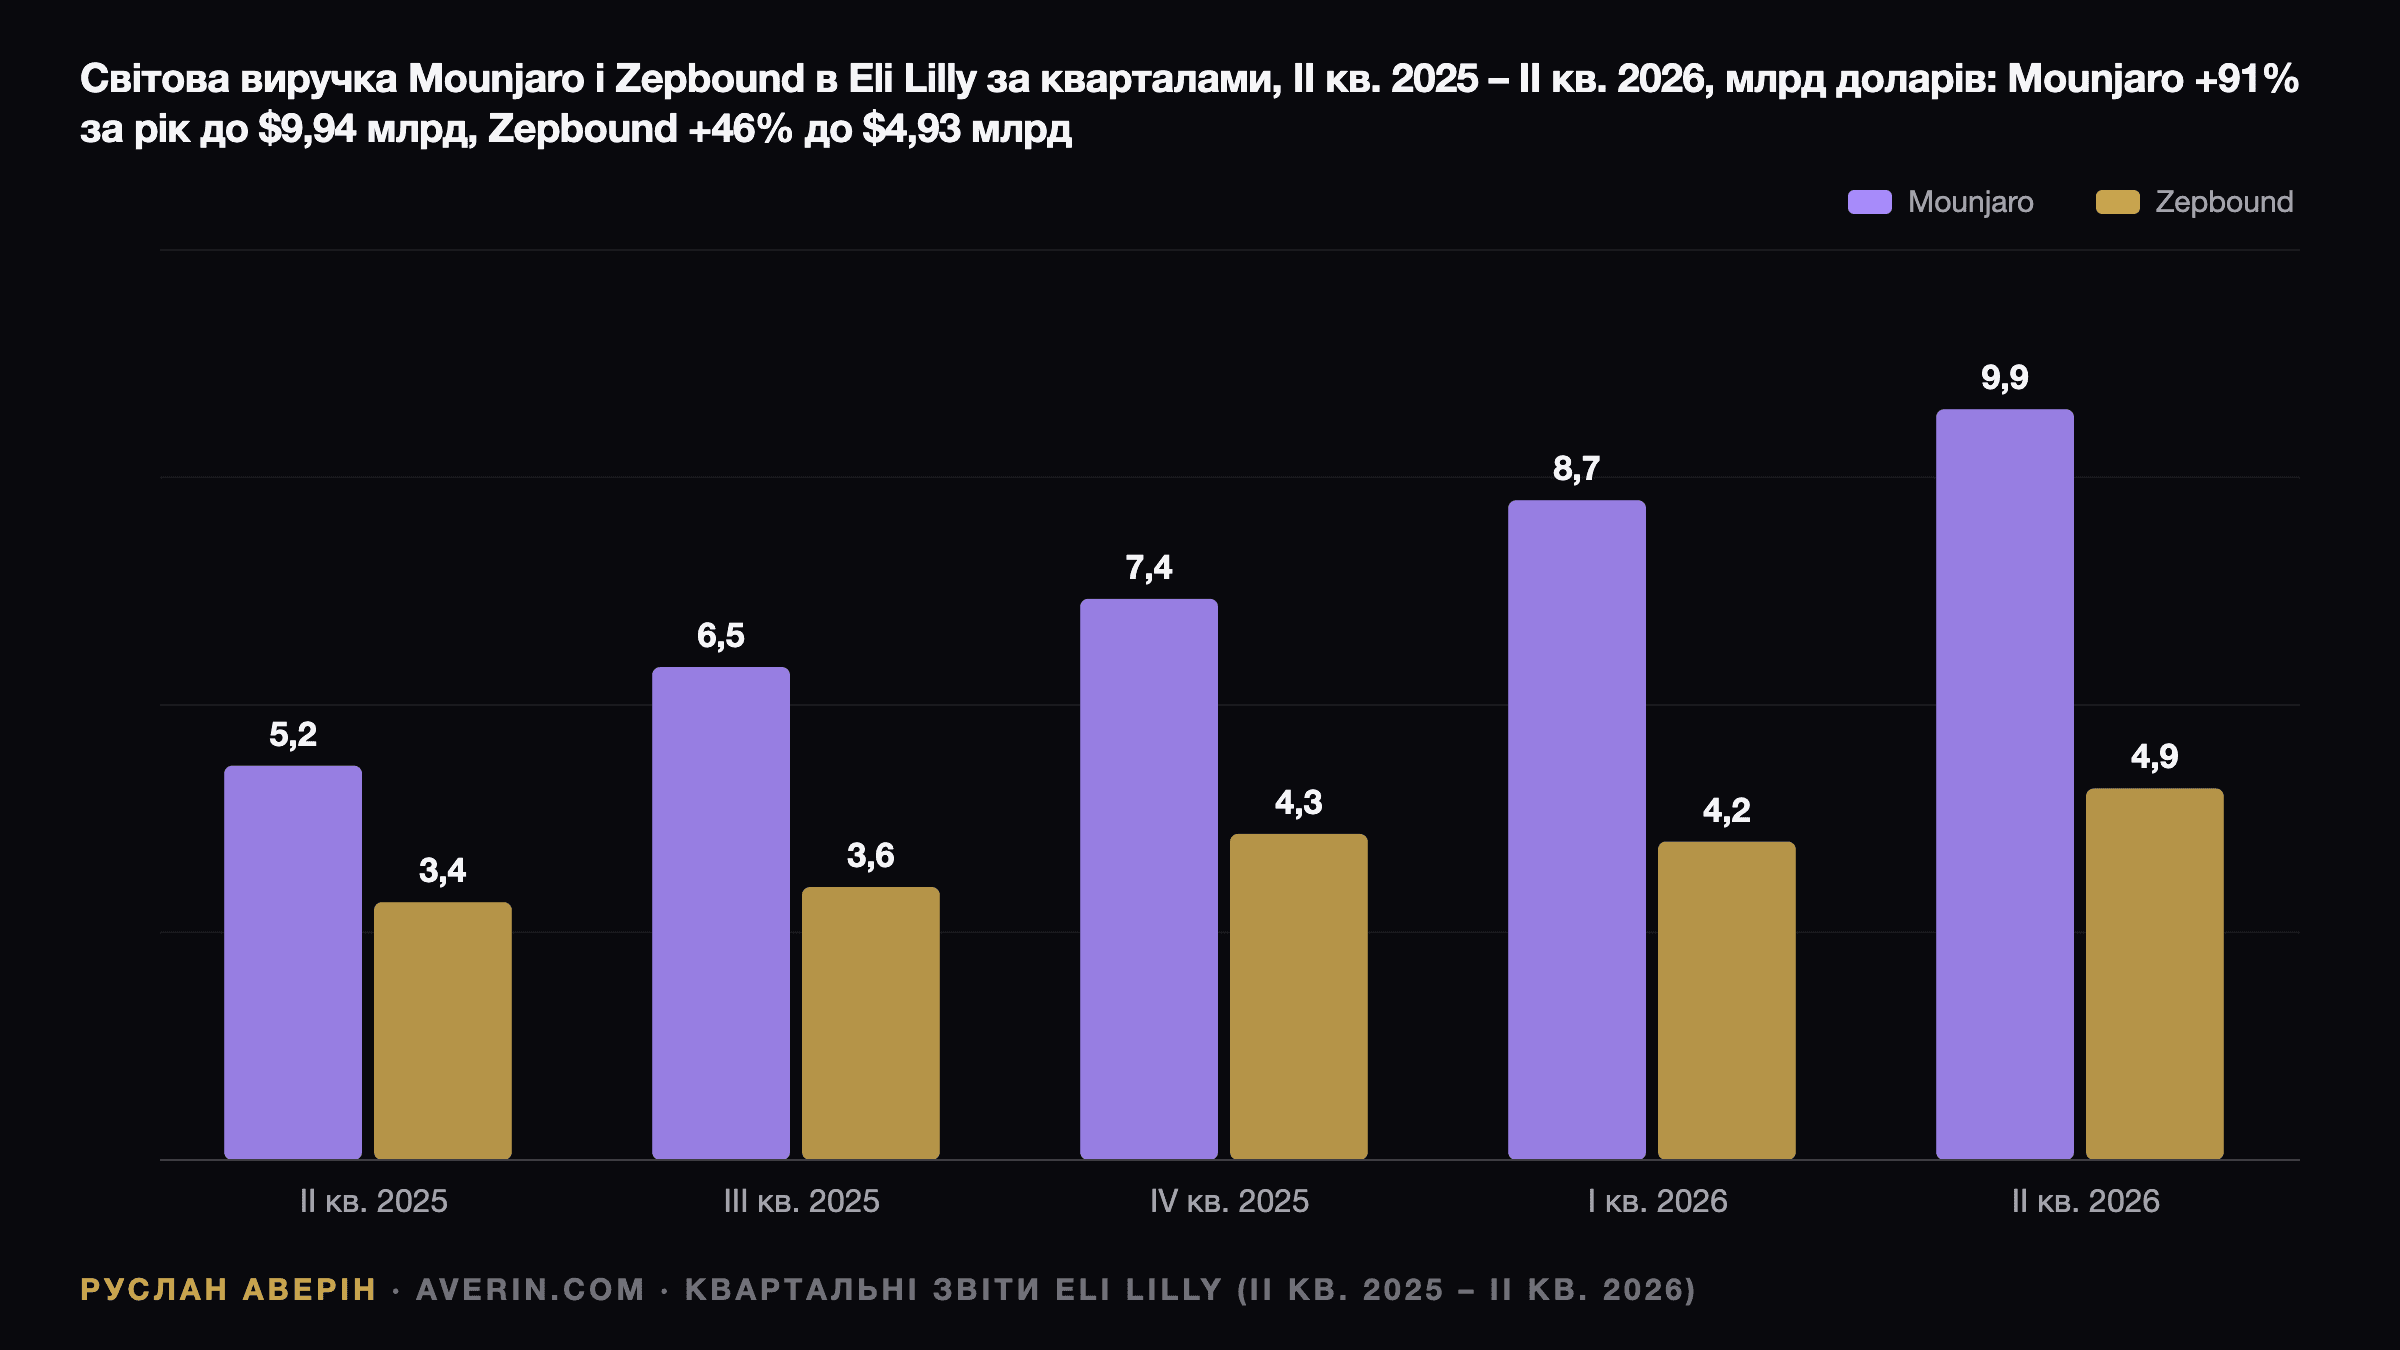
Головна деталь — ціна. Обсяги групи в другому кварталі зросли на 60%, але реалізовані ціни впали на 13% — так само, як у першому кварталі. У США ціни знизилися на 3% за звітом, або приблизно на 9% без урахування коригувань за рибейтами та знижками. За межами США ціни впали на 36%, переважно тому, що Mounjaro включили до національного переліку відшкодування ліків Китаю. Це знизило ціни, але додало обсягів.
Цифри, які я б перевірив у четвер:
- Mounjaro за межами США. $5,2 млрд у другому кварталі — більше, ніж показник по США. Ще один крок угору підтвердить, що обсяги в Китаї продовжують набиратися.
- Zepbound у США. У Q1 — $4,1 млрд, у Q2 — $4,9 млрд. Зниження цін для пацієнтів, які платять власним коштом, і Medicare Bridge додають пацієнтів за нижчими цінами.
- Рядок цін. Ще один квартал із мінус 13% уже закладений у моделі. Зниження ближче до верхньої частини другого десятка відсотків вдарить сильніше, ніж невеликий недобір за обсягами.
- Валова маржа. Валова маржа non-GAAP у другому кварталі становила 86,3%. Lilly пояснила її структурою продажів і зниженням виробничих витрат.
Foundayo: перший повний квартал
Foundayo приніс $98 млн у другому кварталі — своєму першому кварталі у звітності як окремий продукт. FDA схвалило препарат для довгострокового контролю ваги (див. наш матеріал про схвалення Foundayo і превʼю Q2). Після цього змінилися дві речі. З 1 липня програма Medicare GLP-1 Bridge дає змогу пацієнтам Part D, які відповідають критеріям, отримувати Foundayo або Zepbound для контролю ваги за $50 на місяць. Програма діє до 31 грудня 2027 року й потребує попереднього погодження. Reuters 16 жовтня повідомило, що регулятори ЄС підтримали Foundayo: це другий пероральний препарат для зниження ваги, який отримав таку підтримку, після препарату Novo Nordisk.
У релізі за Q2 Lilly не навела ні даних про рецепти, ні переліку країн запуску. Відтоді менеджмент на інвестиційних конференціях розповідав про швидке зростання кількості лікарів, які призначають препарат, але підтвердити ці цифри в первинному джерелі я не зміг, тому їх не наводжу. У четвер три пункти покажуть, чи стала таблетка реальною статтею виручки, чи поки що лишається пілотом:
- сама виручка Foundayo;
- частка Lilly серед нових призначень пероральних GLP-1 у США, якщо компанія вкаже її в презентації;
- яка частина обсягів іде через низькоцінові канали, тобто рівень Medicare за $50 і самостійну оплату, а не через комерційне страхування.
Таблетка з великою кількістю пацієнтів, але низькими чистими цінами допомагає франшизі. Але квартал на $22 млрд вона поки не зрушує.
Прогноз компанії: підвищення вже в ціні
За підсумками Q2 Lilly підвищила прогноз виручки на 2026 рік до $85–87 млрд з $82–85 млрд. Прогноз non-GAAP EPS — $35,50–36,50: бізнес додав $2,78 за серединою діапазону, але витрата $3,03 у другому кварталі з лишком це перекрила. Орієнтир щодо операційної маржі (performance margin) підвищено до 49,0–50,5% з 47,0–48,5%.
Тепер арифметика. Виручка за перше півріччя становила $42,77 млрд, отже діапазон передбачає $42,2–44,2 млрд у другому півріччі. Консенсус FMP закладає $22,58 млрд на Q3 і $23,58 млрд на Q4, разом близько $46,2 млрд. Це дає близько $88,9 млрд за рік — майже на $2 млрд вище за верхню межу діапазону. Підвищення лише на $1 млрд, до $86–88 млрд, може розчарувати. Консенсус передбачає новий діапазон, що починається біля $88 млрд.
У черзі ще одна угода. Lilly домовилася купити Merida Biosciences за суму до $2,875 млрд, закриття очікується в четвертому кварталі. Будь-яка витрата на придбані НДДКР за нею вдарить по EPS за Q4 і знову опиниться поза прогнозом.
Novo Nordisk, ціни та календар
Novo Nordisk звітує 4 листопада. Її акції, що торгуються в США, закрилися 27 жовтня на $38,67. У вересні, у власний день інвестора, Novo впала на 7,65% (див. цілі Novo на 2030 рік). 26 жовтня суд США відхилив прохання Novo заблокувати рекламу препаратів Lilly для зниження ваги, повідомило Reuters. Суперництво тепер іде через рекламу й ціни при оплаті власним коштом не менше, ніж через дані випробувань; Lilly вже знизила такі ціни на Zepbound, йдеться в її релізі за Q2.
У документах Lilly згадується добровільна угода з урядом США щодо цін на ліки та доступу до них. Тому рядок цін падає навіть за зростання обсягів.
Сценарії
На думку аналітика Руслана Аверіна, реакція залежить від трьох цифр у такому порядку: загальна виручка проти приблизно $23 млрд (рівень Q2), новий річний діапазон виручки проти приблизно $88–89 млрд і показник Foundayo.
- Вище за Q2 і підвищення до $88 млрд або більше. Виручка $23,5 млрд або вище, Mounjaro за межами США продовжує зростати, а зниження цін не гірше за мінус 13%. Це вписується в картину акції, яка йде у звіт на 3% нижче за максимум.
- Збіг з оцінкою, але не з Q2. Виручка $22–23 млрд і невелике підвищення прогнозу. Після зростання на 10,8% у жовтні рух, найімовірніше, буде вниз, навіть якщо EPS виглядатиме перевищенням відносно старих оцінок.
- Ціновий злам. Реалізовані ціни знижуються більш ніж на 15% або валова маржа падає в міру зростання обсягів Foundayo і Medicare. Це поставить під сумнів історію «обсяг важливіший за ціну», на якій акція тримається вже рік.
Ще одна підготовка до звіту великої компанії із сектору охорони здоровʼя в цьому сезоні — наше превʼю звіту Johnson & Johnson за Q3. Lilly підходить до звіту з ринковою капіталізацією близько $1,14 трлн і форвардним P/E 33, за даними StockAnalysis. За такої оцінки чистий квартал уже в ціні.
Читайте також: Таблетка Eli Lilly Foundayo: схвалення і превʼю Q2 · День інвестора Novo Nordisk і цілі на 2030 рік · Превʼю звіту Johnson & Johnson за Q3 2026